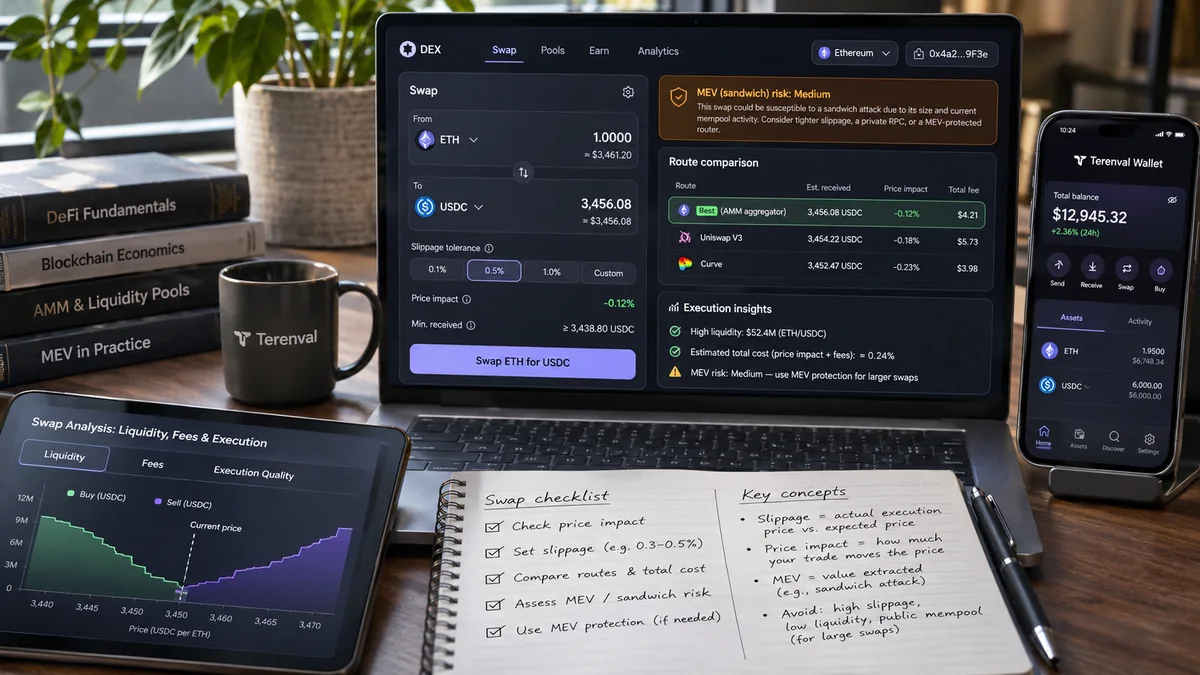
Kripto para işlemlerinde slippage (fiyat kayması), bir işlem için beklenen sonuç ile işlem gerçekleştiğinde fiilen alınan miktar arasındaki farktır. Merkeziyetsiz borsalarda (DEX) bu fark, fiyat teklifinin blok zincirinde işlenmesini beklediği sırada piyasa koşulları veya havuz rezervleri değiştiği için oluşabilir. Slippage, işlem büyüklüğünün mevcut likiditeye göre yarattığı fiyat değişimi veya işlem maliyeti olan fiyat etkisinden (price impact) farklıdır. Swap komisyonları, ağ gas ücretleri, alış-satış fiyat farkı ve potansiyel olarak zararlı maksimum çıkarılabilir değer (MEV) başka maliyetler veya mekanizmalardır; aynı yüzdelik göstergenin eş anlamlıları değildir.
ETH/USDC takası yaparken 10,000 USDC karşılığında 3.9486 ETH teklif edildiğini düşünün. Bu teklif, havuz komisyonunu ve rezervlerden ETH satın almanın beklenen fiyat etkisini zaten içerebilir. Ardından %0.5 slippage toleransı belirlerseniz yönlendirici, başlangıçtaki 3.9486 ETH'yi garanti etmek yerine yaklaşık 3.9289 ETH tutarında bir minimum alımı şart koşabilir. İşlem gerçekleşmeden koşullar izin verilen sınırın ötesinde kötüleşirse, standart bir zincir üstü sabit girdili swap minimum miktardan daha az token teslim etmek yerine geri alınmalıdır (revert). Geri alınan işlem yine de gas ücreti doğurabilir. Yüksek tolerans, teklifte zaten bulunan fiyat etkisini yaratmaz; işlem sırasında ilave fiyat kötüleşmesine daha fazla izin verir.
Kısa cevap: Slippage, fiyat teklifi ile gerçekleşen işlem arasındaki farktır; fiyat etkisi ise kendi işleminizin mevcut likidite boyunca ilerlerken yarattığı maliyettir. Tipik bir doğrudan, sabit girdili DEX takasında arayüz alınacak token miktarını tahmin eder ve slippage toleransınızı kullanarak kabul edilebilir minimum çıktı hesaplar. Toleransı daraltmak başarılı bir işlemin maruz kalabileceği kötüleşmeyi sınırlar ancak başarısız işlem ihtimalini artırır. MEV sandwich saldırıları izin verilen aralık içinde gerçekleşen fiyatı kötüleştirebilir. En iyi koruma; bağımsız bir referans fiyatını karşılaştırmak, rotanın likiditesini ve komisyonlarını incelemek, yalnızca minimum alım miktarını, harcama yetkisi verilen sözleşmeyi ve ağı anladığınız işlemleri imzalamaktır.
Terenval'ın editoryal görüşü: Doğru soru “En iyi slippage yüzdesi hangisi?” değil, “Hangi rotadan, toplam ne maliyetle, uygulanabilir hangi kötüleşme sınırıyla kaç token alabilirim?” sorusudur. Yalnızca tolerans kaydırıcısını düşüren bir cüzdan kullanıcısı; zaten kötü olan bir fiyat teklifini, belirsiz yönlendirici ücretini, sığ bir havuzu, kötü amaçlı tokenı veya sandwich saldırısına açık herkese görünür işlemi gözden kaçırabilir. Bu rehber beş özgün editoryal araç sunar: Terenval Tekliften İşlem Makbuzuna Kayıt Defteri (Quote-to-Receipt Ledger), Likidite Derinliği Stres Tablosu (Depth Stress Grid), Slippage Maruziyet Bütçesi (Slippage Exposure Budget), MEV Maruziyet Kontrolü (MEV Exposure Gate) ve Rota Karar Çerçevesi (Route Decision Framework). Bunlar öğretici modellerdir; yazılım özellikleri, devreye alınmış alım satım savunmaları veya finansal tavsiye değildir.
Bilgilerin geçerlilik kesim tarihi: 7 Kasım 2026. Protokol işleyişi, makale boyunca belirtilen resmî belgelere dayanmaktadır. Aşağıdaki tüm işlem çiftleri, rezervler, token fiyatları, komisyonlar, ağ maliyetleri, teklifler ve MEV senaryoları varsayımsal eğitim örnekleridir; canlı borsa teklifleri veya Terenval kullanıcılarının geçmişteki işlemlerinin ölçümü değildir. Uniswap arayüzleri, ücret ayarları, desteklenen rotalar, emir mekanizmaları ve koruma hizmetleri zincire, tokene, sürüme ve tarihe göre değişebilir. İmzalamadan önce güncel işlem ayrıntılarını kontrol edin.
Önemli Noktalar
- Slippage ve fiyat etkisi farklıdır. Fiyat etkisi, işleminizin likiditeyle etkileşiminden kaynaklanır; slippage, teklif edilen sonucu genellikle aradaki piyasa etkinliğinden sonra gerçekleşen sonuçla karşılaştırır.
- Teklif zaten beklenen fiyat etkisini ve swap ücretlerini içerebilir. Sonucu değerlendirirken aynı maliyetleri ikinci kez eklemeyin.
- Slippage toleransı tahmin değil, izin verilen sınırdır. %1 tolerans, mutlaka %1 kaybedeceğiniz veya piyasanın normalde %1 oynadığı anlamına gelmez.
- Daha dar bir sınır, gerçekleşen işlemi koruyabilir ancak başarısız işlemleri artırabilir. Zincir üstü işlemin geri alınması da gas tüketebilir.
- Daha geniş bir sınır çok daha kötü bir gerçekleşme fiyatına izin verebilir. Arayüz seçilen yüzdeyi kabul etse bile işlem kötü bir fiyattan tamamlanabilir.
- Minimum alınacak miktar tek başına bir yüzdeden daha önemlidir. Sabit girdili işlemde en az kaç token alacağınızı, sabit çıktılı işlemde en fazla kaç token harcayacağınızı kontrol edin.
- İşlem büyüklüğünün likidite derinliğine oranı kritiktir. 10,000 dolarlık emir derin bir havuz için küçük, sığ bir havuz için yıkıcı olabilir.
- Ücretlerin farklı katmanları vardır. Havuz/LP, protokol/hook, agregatör/solver, ağ ve köprü ücretleri slippage ile karıştırılmamalıdır.
- Bağımsız bir referans fiyatı gereklidir. Bir havuz, başlangıçtaki fiyat teklifi genel piyasadan çok farklıyken bile teklif-gerçekleşme slippage değerini düşük gösterebilir.
- MEV her arbitrajla aynı şey değildir. İşlem sıralamasının değiştirilmesi ve sandwich saldırıları swap yapanlara zarar verebilirken bazı arbitrajlar piyasa fiyatlarını yakınlaştırır; işlem atfı kanıt gerektirir.
- Herkese açık emirler sandwich saldırılarına maruz kalabilir. Özel yönlendirme ve açık artırmalı yürütme bazı riskleri azaltabilir, ancak güven, kullanılabilirlik ve mutabakat varsayımları ekler.
- UniswapX, standart slippage kaydırıcılı swap değildir. Emir koşulları ve minimum çıktı önemlidir; normal Uniswap arayüzündeki tolerans ayarı UniswapX emirlerine uygulanmaz.
- Uniswap v4 özel komisyonlara ve hook mantığına izin verebilir. Her havuzun aynı değişmezi, fiyat koruması veya sözleşme riski olduğu varsayılmamalıdır.
- Katman 2, fiyat etkisini veya MEV'yi ortadan kaldırmaz. Daha düşük ağ ücretleri daha derin likidite veya daha iyi işlem fiyatı garantilemez.
- Öz saklama yetkilendirme kontrolüdür, işlem kalitesi sigortası değildir. İmzalanan bir işlem geçerli ama ekonomik açıdan olumsuz olabilir; harcama yetkisi verilen adresi, tokenları, ağı ve minimum çıktıyı doğrulayın.
Kriptoda Slippage Nedir? Basit Bir Açıklama
Slippage, bir işlemin beklenen yürütme koşullarıyla fiilen gerçekleşen koşulları arasındaki farktır. Nedenleri ve mekanizmaları farklı olsa da terim hem merkezi borsaların emir defterleri hem de merkeziyetsiz likidite havuzları için kullanılır. DEX'te beklenen sonuç genellikle güncel zincir üstü havuz durumu, tahmini komisyonlar ve seçilen rota üzerinden hesaplanan tekliftir; gerçek sonuç ise işlem bloğa alındığı andaki havuz durumuna bağlıdır. Resmî Uniswap belgeleri slippage ile fiyat etkisini ayırır; swap rehberi ise kullanıcının belirleyebileceği minimum çıktı ve son geçerlilik süresi kontrollerini açıklar.
Teklif ile gerçekleşen miktar: en basit örnek
Arayüz, belirli bir girdi karşılığında 1.0000 ETH teklif ediyor. İşlem gerçekleşmeden başka bir işlem havuz durumunu değiştiriyor ve takasınız 0.9960 ETH ile tamamlanıyor. Başlangıçtaki miktarı referans aldığımızda fark −%0.4 çıktı slippage olur: (0.9960 / 1.0000 − 1) × 100. İşlem bunun yerine 1.0030 ETH ile sonuçlanırsa aynı hesaplama +%0.3 pozitif slippage, yani fiyat iyileşmesi verir. Her emir mekanizması pozitif iyileşmeyi kullanıcıya aynı şekilde aktarmaz; yalnızca genel bir DEX etiketine değil, gerçekleşme koşullarına bakın.
Bu sayı, başlangıçtaki 1 ETH teklifinin dış piyasa fiyatına göre iyi olup olmadığını göstermez. Başlangıçta zaten kötü olan bir kur hiç değişmeden gerçekleştiğinde ölçülen teklif-gerçekleşme slippage değeri sıfır olabilir; buna rağmen işlem kötü olabilir.
Pozitif, negatif ve sıfır slippage
Negatif slippage, gösterilen referans tekliften daha kötü bir gerçekleşmedir. Pozitif slippage, tekliften daha iyi gerçekleşmedir. Sıfır slippage, gerçekleşen miktarın ölçüm hassasiyeti içinde teklif edilen miktarla aynı olması demektir; işlemin ücretsiz olduğu anlamına gelmez. Teklifler işlem ücretlerini ve beklenen fiyat etkisini içerebilir; ayrıca gas ödenebilir. Çok düşük likiditeli bir tokenı satın alan kullanıcı, imzaladıktan sonra neredeyse sıfır ek slippage yaşarken başlangıçtaki teklifte zaten büyük bir fiyat primi ödeyebilir.
İmzalama ile onay arasındaki sürede neden slippage oluşur?
Kullanıcı belirli bir piyasa durumuna göre teklif alır, inceler, rotayı yetkilendirir ve işlemi yayımlar veya emri gönderir. Diğer takaslar, likidite değişiklikleri, arbitraj, oynaklık, yeni bloklar, işlem sırasının değişmesi ve gecikmeler, normal zincir üstü swap çalışana kadar durumu değiştirebilir. Daha önce gösterilen miktar, koşulların belirli bir andaki görüntüsüne dayalı tahmindir; süresiz bir teklif değildir. İşlem son tarihi ve zincir üstü minimum çıktı denetimi riskleri sınırlar; oynaklığı kaldıramaz veya anında gerçekleşme garantisi veremez.
Merkezi borsalarda da slippage olur mu?
Evet. Merkezi borsada piyasa emri, emir defterindeki birden fazla fiyat seviyesini tüketebilir. Gerçekleşen ağırlıklı ortalama fiyat; son işlem fiyatından, defterin en iyi alış-satış kotasyonundan veya emri göndermeden önce görülen fiyattan farklı olabilir. Sonuç spread'e, derinliğe ve eşleştirme motorunun zamanlamasına bağlıdır. Bu, AMM rezerv eğrisiyle aynı mekanizma değildir; ancak pratik ders aynıdır: Gerçekleşen miktarı ve ortalama fiyatı, açıkça belirtilmiş bir referans teklifle karşılaştırın.
Slippage, Fiyat Etkisi, Spread ve Ücretler: Hangi Sayı Önemli?
Bu dört kavram, işlem yürütmenin farklı katmanlarını açıklar. Bunları birbirinin yerine kullanmak veya farklı arayüzlerdeki yüzdeleri körü körüne toplamak yerine, işlemin toplam maliyetini yeniden oluşturmak için birlikte değerlendirin.
| Kavram | Neyi ölçer? | Ne zaman ortaya çıkar? | Sınırlandırılabilir mi? |
|---|---|---|---|
| Referans fiyat / orta fiyat | İşlemden önce belirli bir borsada veya dış piyasada gözlenen fiyat | Teklif karşılaştırması | Tek bir trader tarafından kontrol edilemez |
| Fiyat etkisi | İşlemin likidite boyunca ilerleyerek ortalama gerçekleşme fiyatını referansa göre değiştirmesi | Genellikle teklif edilen çıktının içinde | İşlem miktarını azaltmak, derin likidite bulmak veya rotaları bölmek; evrensel garanti yoktur |
| Swap / LP ücreti | Havuzun ya da yönlendirme mekanizmasının belirlediği ücret | Geleneksel DEX teklifinin normalde içinde | Likidite ve güven koşulları dikkate alınarak başka meşru ücret kademesi veya rota seçilebilir |
| Slippage | İlgili teklif edilen sonuç ile gerçek gerçekleşme arasındaki fark | Teklif ile işlem yürütme arasında | Minimum çıktı, maksimum girdi, limit fiyat veya niyet emri koşulları belirli sonuçları sınırlayabilir |
| Alış-satış farkı (spread) | Uygulanabilir alış ve satış fiyatlarının farkı | Emir defterlerinde daha görünür; AMM ücret ve fiyatlamasında da oluşabilir | Her iki yön için uygulanabilir teklifleri karşılaştırın |
| Ağ gas ücreti | Blok zincirinde hesaplama ve verinin bloğa eklenme maliyeti | Çıktı tokenından ayrıdır; doğrudan işlem geri alınsa bile ödenebilir | Ağ ve ücret yönetimiyle azaltılabilir; toleransla ortadan kalkmaz |
| Rota / protokol / hook ücretleri | Aracı, hook, emir mekanizması veya protokolün ek ücreti | Rotaya ve ürüne göre değişir | Rota ayrıntılarını inceleyip etkin çıktıları karşılaştırın |
| MEV çıkarımı | İşlemlerin dahil edilmesi, sıralanması veya yürütme stratejileriyle elde edilen değer | Herkese açık zincir üstü swap çevresinde görülebilir | Minimum çıktı koşulları, rota seçimi ve bazı koruyucu yürütme sistemleri maruziyeti azaltabilir |
Fiyat etkisi genellikle teklif anında bilinir; slippage ise bilinmez
Sınırsız likidite ve ücret olmayan $2,500 orta fiyatıyla 10,000 USDC karşılığında 4 ETH alınabileceğini varsayın. Gerçek bir sabit çarpımlı havuz, %0.3 havuz ücreti ve sınırlı rezervlerden kaynaklanan fiyat etkisi sonrasında yalnızca 3.9486 ETH teklif edebilir. Bu teklif değişmeden gerçekleşirse ek slippage yaklaşık %0 olur; ancak trader ideal spot fiyatına göre zaten yaklaşık %1.28 daha az ETH alır. Bu karşılaştırma çıktı tokenlarının miktarı üzerinden yapılır; ters işlem fiyatından hesaplanan yüzde, bölme işlemi ters çevrildiğinde yüzdeler simetrik olmadığından farklıdır.
Resmî Uniswap sözlüğü ve işlem rehberi, sınırlı AMM likiditesi üzerinden işlem yapmanın doğası gereği fiyat etkisi yarattığını açıklar. Gerçek arayüzler bileşenleri farklı tanımlayabileceği için platformlar arasında yüzdeleri karşılaştırmadan önce metriğin tanımını okuyun.
Çifte sayım, swap maliyeti hesabını neden bozar?
Kullanıcı havuz ücreti ve beklenen fiyat eğrisi hareketi düşüldükten sonra oluşmuş token teklifini görüp aynı çıktıya bir de “fiyat etkisi” yüzdesini ve ayrıca ücret yüzdesini düşerse beklenen token miktarını gereğinden düşük hesaplar. Çünkü bu etkiler zaten teklife yansımıştır. Temiz bir model bağımsız referans fiyatıyla başlar, gerçek teklifi bir kez hesaplar, ardından yalnızca teklife dahil olmayan ilave yürütme kötüleşmesini veya diğer maliyetleri ekler.
Kaydetmeniz gereken üç yararlı fiyat
- Bağımsız referans fiyatı: Aynı ağ ve varlık için zaman damgalı, dış piyasada uygulanabilir fiyat veya adil değer karşılaştırması.
- Teklif edilen efektif fiyat: Girdi token adedinin beklenen çıktı token adedine bölümü ya da gerektiğinde tersi; ücretlerin dahil olup olmadığını belirtin.
- Gerçekleşen efektif fiyat: İşlem makbuzundan gerçek girdi bölü gerçek çıktı; ekonomik değeri karşılaştırırken ayrıca ödenen maliyetleri de hesaba katın.
Bu üç fiyat aynı varlık, ağ, zaman ve birime dayanmıyorsa karşılaştırma geçersizdir. Aynı sembolü taşıyan köprülenmiş varlık ile yerel varlık tam olarak aynı dolar değerinde birbirine dönüştürülebilir olmayabilir.
AMM Fiyat Etkisini Nasıl Yaratır? Sabit Çarpım Matematiği
Geleneksel iki varlıklı Uniswap v2 tarzı otomatik piyasa yapıcı (AMM), ücret hesabı dışarıda tutulduğunda rezervlerini sabit çarpım ilişkisi x × y = k uyarınca ayarlar. x ve y, havuzdaki iki varlığın miktarıdır; takaslar bunların oranını değiştirir. Rezervlerin önemli bir bölümünü kullanan trader, her birimi başlangıçtaki marjinal fiyattan almak yerine fiyat eğrisi boyunca hareket eder. Bu ilke Uniswap v2 fiyatlama belgelerinde açıklanır.
Tekrarlanabilir ETH/USDC hesaplaması
1,000,000 USDC ve 400 ETH içeren varsayımsal bir v2 havuzu düşünün. Başlangıçtaki marjinal fiyat ETH başına 2,500 USDC olur. Kullanıcı sabit miktarda USDC vererek ETH almak istiyor. Örnek için sabit %0.30 swap ücreti belirleyelim. Bu, canlı bir Uniswap v4 komisyonu veya güncel havuz teklifi değildir. USDC girdisini dx, değişmezde kullanılan efektif miktarı da dx_effective = dx × (1 − 0.003) olarak tanımlayalım. Komisyonu içeren basitleştirilmiş ETH çıktısı şöyledir:
ETH_out = ETH_reserve × dx_effective / (USDC_reserve + dx_effective).
Ücret içermeyen varsayımsal spot karşılaştırması ETH_spot = dx / 2,500 olur. İdeal spot sonuca göre alınan token eksikliği üzerinden maliyet 1 − ETH_out / ETH_spot ile hesaplanır. Bu hem modellenen havuz ücretini hem de sınırlı likiditeden kaynaklanan fiyat eğrisi etkisini kapsar; zamana bağlı slippage, harici yönlendirme maliyeti veya gas içermez.
$100 / $1,000 / $10,000 için Likidite Derinliği Stres Tablosu
| USDC girdi | $2,500 fiyattan ideal ETH | Ücret ve eğri sonrası teklif edilen ETH | Efektif USDC/ETH | Spot fiyata göre çıktı eksikliği | Dolar karşılığı eksiklik |
|---|---|---|---|---|---|
| $100 | 0.040000 | 0.039876 | $2,507.77 | 0.310% | $0.31 |
| $1,000 | 0.400000 | 0.398403 | $2,510.02 | 0.399% | $3.99 |
| $10,000 | 4.000000 | 3.948632 | $2,532.52 | 1.284% | $128.42 |
Girdi yalnızca $100 olduğunda eğriye etkisi ihmal edilecek kadar küçüktür. $10,000 işlemde ise girdi, ilk USDC rezervinin %1'i olur ve teklif, ideal spot dönüşümünden belirgin biçimde daha az ETH verir. Bu nedenle aynı slippage ayarı küçük bir ödeme için kabul edilebilir görünürken büyük işlemde yetersiz koruma sağlayabilir: önce teklifteki fiyat etkisi, sonra ayrıca slippage toleransı değerlendirilmelidir.
Aynı emri daha sığ bir havuzda tekrarlamak
Şimdi başlangıçta aynı marjinal fiyata sahip, ancak sadece 100,000 USDC ve 40 ETH barındıran ikinci bir hayalî havuz varsayın. Komisyon yine %0.30 olsun. Bu havuz, öncekine göre onda bir derinliğe sahiptir. ETH'nin marjinal fiyatı yine $2,500 olsa da $10,000'lık işlem fiyat eğrisinde çok daha fazla ilerler.
| USDC girdi | $2,500 fiyattan ideal ETH | Ücret ve eğri sonrası teklif edilen ETH | Efektif USDC/ETH | Spot fiyata göre çıktı eksikliği | Dolar karşılığı eksiklik |
|---|---|---|---|---|---|
| $100 | 0.040000 | 0.039840 | $2,510.02 | 0.399% | $0.40 |
| $1,000 | 0.400000 | 0.394863 | $2,532.52 | 1.284% | $12.84 |
| $10,000 | 4.000000 | 3.626444 | $2,757.52 | 9.339% | $933.89 |
Bu sonuç yeni bir slippage tahmini değildir. Her iki tablo da belirli bir havuz durumundaki beklenen teklifi gösterir ve zamana bağlı slippage'ı tamamen dışarıda bırakır. Kaydırıcıyı %0.5'ten %5'e çıkarmak sığ havuzun baştan kötü olan teklifini düzeltmez. Ekonomik çözüm; daha derin erişilebilir likidite bulmak, işlem miktarını düşürmek, gerçekten daha iyi bir rota seçmek veya işlemi yapmamaktır.
Bu yüzdeler AMM tasarımlarında neden değişir?
v2 sabit çarpım havuzu, v3 yoğunlaştırılmış likidite konumu ve özelleştirilebilir v4 hook'u, birbirini izleyen fiyat düzeylerinde farklı likidite miktarları sunabilir. “$1 milyon TVL” gibi tek bir sayı, işlemin geçtiği fiyatlarda ne kadar aktif likidite bulunduğu bilinmeden büyük bir takasın sonucunu hesaplamaya yetmez. Bazı v4 hook'ları komisyon mantığını veya özel muhasebeyi değiştirir; çok adımlı rotalar da sonucu etkiler. v2 formülümüz kasıtlı olarak dar kapsamlıdır. Sonuçlarını v3, v4, stable-swap eğrileri veya profesyonel piyasa yapıcı emirleri için evrensel simülasyon kabul etmeyin.
Slippage Toleransı ve Minimum Alınacak Miktar Nasıl Hesaplanır?
Yaygın bir sabit girdili zincir üstü swap işleminde kullanıcı harcanacak tutarı belirtir, alınacak miktara ilişkin teklif alır ve izin verilen maksimum kötüleşmeyi seçer. Basitleştirilmiş formül minimum_output = quoted_output × (1 − tolerance) şeklindedir; tolerans ondalık sayı olarak yazılır. Gerçek sistemlerde tokenın ondalık basamakları ve zincir üstü yuvarlama önemlidir; yönlendirici doğru tam sayı token birimlerini uygulamalıdır. Bu minimum, işlemin gerçekleşme alt sınırıdır; swapın tamamlanacağı veya dış piyasa fiyatının adil olduğu garantisi değildir.
Derin havuz örneğimizdeki $10,000 USDC teklifini kullanalım. Tahmini çıktı, belirtilen %0.30 komisyonu ve beklenen sabit çarpım fiyat etkisini zaten içermektedir:
| Ek tolerans | Teklif edilen ETH (ücret ve fiyat etkisi dahil) | Minimum ETH çıktısı | İzin verilen azami ek ETH eksikliği | Referans değerdeki eksiklik |
|---|---|---|---|---|
| 0.1% | 3.948632 | 3.944684 | 0.003949 | $9.87 |
| 0.5% | 3.948632 | 3.928889 | 0.019743 | $49.36 |
| 1% | 3.948632 | 3.909146 | 0.039486 | $98.72 |
| 3% | 3.948632 | 3.830173 | 0.118459 | $296.15 |
Bu tablodaki dolar değerleri, varsayımsal bağımsız $2,500/ETH referans fiyatından teklife göre eksik alınan tokenı hesaplar. Bunlar ilave işlem ücretleri değildir ve gerçekleşecek miktarı öngörmez. Swap tam teklif edilen tutarla, teklif ile minimum arasındaki bir miktarla sonuçlanabilir veya havuz koşulları çıktı tabanının altına düşerse geri alınabilir.
“İyi” slippage toleransı nedir: %0.1, %0.5 veya %1 mi?
Herkes için iyi olan tek bir ayar yoktur. Yanıt işlem türüne, havuz derinliğine, fiyat oynaklığına, bloğa dahil edilme gecikmesine, ağ koşullarına, token davranışına ve kullanılan yürütme korumalarına bağlıdır. Nispeten dar %0.1 sınırı oynak havuzda normal fiyat dalgalanması yüzünden işlemi reddedebilir. %0.5, incelenebilecek örnek bir değerdir; herkese yönelik genel tavsiye değildir. %1 tolerans, doğrudan sabit girdili swapta teklife göre %0.5'in iki katı ek çıktı kötüleşmesine izin verir; düşük likiditeli çifti daha güvenli yapmaz. Uniswap yardım sayfası, arayüze bağlı otomatik slippage ayarını ve fazla düşük veya yüksek limitin risklerini açıklar. Güncel otomatik ayar aralığı her işlem için kopyalanması gereken bir tavsiye değildir.
Anlamlı bir karar, en kötü senaryoda alınacak mutlak token miktarı ve bunun eşdeğer değeri karşılaştırılarak başlar. $25'lık bir işlemde %1 olumsuz hareketin değeri ağ gas ücretinden küçük olabilir. Altı haneli dolar tutarındaki bir işlemde aynı yüzde binlerce dolardır. İşlem büyüklüğü hesaba katılmadan seçilen sabit yüzde eksik bir değerlendirmedir.
Sabit girdi (exact-input) ile sabit çıktı (exact-output) takasları
Sabit girdi işleminde (“tam 10,000 USDC harca”) yaygın kullanıcı koruması minimum çıktı olan amountOutMinimum değeridir. Sabit çıktı işleminde (“tam 4 ETH al”) ise koruma genellikle maksimum girdi olan amountInMaximum değeridir. Basitleştirilmiş %0.5 tolerans örneğinde, beklenen girdi 10,000 USDC ise arayüz doğrudan expected_input × (1 + 0.005) hesabı kullanıyorsa 10,050 USDC'ye kadar izin verebilir. Ancak arayüzlerin tolerans hesabı değişebilir; her zaman rota tarafından gösterilen ve uygulanan kesin maksimum girdiyi inceleyin. Uniswap swap rehberi ve API teklif başvurusu, bu iki işlem türünü ayırır.
Minimum çıktı sağlanmazsa ne olur?
Minimum çıktı kontrolü uygulayan ve alternatif yürütme yolu bulunmayan standart bir doğrudan zincir üstü swap, genellikle geri alınır (revert); yani önerilen token takası tamamlanmaz. Ancak blok zinciri hesaplaması yine de gas tüketebilir. Başarısız işlem “ücretsiz koruma” olarak görülmemelidir; maliyet doğurur ve sürekli yüksek toleransla yeniden denemek ekonomik olmayabilir. Token harcama izni (approval) takastan ayrı bir işlem olabilir; onun da gas maliyeti ve güvenlik sonuçları vardır.
Son geçerlilik süresi neden yüzdeler kadar önemlidir?
İşlem son tarihi (deadline), desteklendiği ve sözleşmede uygulandığı durumlarda eski bir swapın yapılandırılmış süreden sonra gerçekleşmesini engeller. Çok likit bir token çiftinde bile eski fiyat teklifi tehlikeli olabilir. Öte yandan aşırı kısa süre ağ sıkışıklığında başarısız denemeleri artırabilir; uzun süre ise gecikmeli gerçekleşme riskini uzatır. Uniswap v3 rehberi son geçerlilik, minimum çıktı ve isteğe bağlı fiyat limiti parametrelerini açıklar. Koruma entegrasyona özgüdür; gerçek işlemin hangi şartı uyguladığını kontrol edin.
Terenval Tekliften Makbuza Kayıt Defteri: Özgün Swap Denetimi
Çoğu swap arayüzü cazip bir token çıktısı, fiyat etkisi, komisyon satırı ve tahmini ağ ücreti gösterir; ancak bu sayıların hepsinin paydası veya kapsadığı hizmetler aynı olmayabilir. Fiyat teklifini nihai işlem makbuzuna bağlayan eğitim amaçlı Terenval Quote-to-Receipt Ledger kayıt defterini öneriyoruz.
| Kayıt katmanı | Tam olarak ne kaydedilmeli? | Neden önemli? |
|---|---|---|
| 1. Varlık kimliği | Chain ID, token sözleşme adresleri, girdi/çıktı ondalık basamakları, yerel veya köprülenmiş sürüm | Aynı sembol farklı varlıkları veya ağları gösterebilir |
| 2. Referans piyasa | Bağımsız zaman damgalı fiyat, fiyatın birimi ve gerçekten işlem yapılabilir olup olmadığı | İlk teklifin zaten kötü olup olmadığını gösterir |
| 3. Teklif | Girdi miktarı, tahmini çıktı, beklenen efektif fiyat, son kullanma süresi veya teklif yaşı | Gönderim öncesi karşılaştırma tabanını oluşturur |
| 4. Rota | Havuzlar, ücret kademeleri, ara tokenlar, varsa hook/solver/agregatör, beklenen gas | İşlemin nasıl yürütüleceğini açıklar |
| 5. Kullanıcı sınırları | Minimum çıktı veya maksimum girdi, süre sonu, limit fiyat koşulları | İşlemin izin verdiği en kötü gerçekleşme fiyatını tanımlar |
| 6. Yetkilendirme | Approval veya permit kapsamı, harcama yetkilisi, ağ ve varsa bitiş tarihi | Tokenları kimin, hangi koşullarda taşıyabileceğini gösterir |
| 7. Makbuz | Gerçek token bakiye değişimleri, durum, blok, gas, ayrı ücretler ve varlık hareketleri | Zincir üstünde gerçekte ne olduğunu gösterir |
| 8. Sonuç karşılaştırması | Çıktı ile teklif, çıktı ile bağımsız referans, toplam işlem maliyeti | Teklif kalitesini işlem anındaki değişimden ayırır |
İyi bir denetim hem teklif maliyetini hem de gerçekleşme kaymasını bağımsız gösterir. Kullanıcının dış referansa göre toplam kaybı, arayüzdeki adlandırılmış yüzdelerin toplamı olmayabilir; bazı ölçümler üst üste biner. Swap sonrası yalnızca yeşil “başarılı” bildirimine bakmayın; cüzdandaki gerçek bakiye değişimlerini kaydedin ve alınan tokenın gerçek ve devredilebilir olduğunu doğrulayın.
Tekliften makbuza hesaplama örneği
Derin havuzdaki 10,000 USDC teklifi 3.9486 ETH olsun. Sabit girdili sözleşmeniz, %0.5 toleransla minimum 3.9289 ETH alımı koruyor. İşlem 3.9400 ETH olarak sonuçlanırsa tekliften gerçekleşmeye kayma yaklaşık −%0.22, ideal $2,500 fiyattan 4 ETH karşılaştırmasına göre eksiklik ise yaklaşık %1.50 olur. Bunlar farklı karşılaştırmalardır. Ayrıca doğrudan işlem varsayımsal $8 gas harcıyorsa ideal referansa göre toplam maliyet, yalnızca %0.22 slippage'a eşit değildir.
Bu yalnızca örnektir, gerçek işlem geçmişi iddiası değildir. Cüzdan gas varlığını ETH veya USDC olarak tutuyorsa ya da bir aracı ücreti ödeyip maliyeti başka yerden tahsil ediyorsa, ekonomik hesap aynı gas ücretini iki tarafa hayalî şekilde yazmak yerine bunu doğru yansıtmalıdır.
Finansal raporlama için kısa bir çerçeve
Satın alınan varlığın birimleriyle değerlendirilen sabit girdili teklif için:
- Teklifin kötüleşmesi:
1 − quoted_output / ideal_reference_output. - Gerçekleşme kayması:
1 − realized_output / quoted_output. - Toplam çıktı eksikliği:
1 − realized_output / ideal_reference_output.
Bunlar tam olarak toplanmaz: tüm paydalar aynı tokena karşılık geliyorsa ve başka düzeltme yoksa üçüncüsü 1 − (1 − quote_deterioration) × (1 − execution_drift) olur. Bu çarpımsal ilişki, yuvarlama ve çifte sayım hatalarını önlemek için seçilmiş özgün bir raporlama yaklaşımıdır. Ayrıca ödenen gas ve hizmet ücretleri, kapsamlı net sonuç hesaplanmadan önce aynı birimle değerlenmelidir.
Merkeziyetsiz Borsalarda Yüksek Slippage Neden Oluşur?
En kullanışlı ayrım, (a) imzalamadan önce olumsuz teklif ile (b) işlem beklerken kötüleşme arasındadır. Her ikisi de ideal referans dönüşüme kıyasla daha az token alınmasına neden olabilir, ancak çözümleri farklıdır.
Sığ havuz likiditesi
Sadece 40 ETH ve 100,000 USDC içeren havuz, v2 sabit çarpım eğrisine göre 10,000 USDC emrini başlangıçtaki marjinal fiyata yakın şekilde karşılayamaz. Daha iyi likidite bulunmuyorsa slippage toleransını düşürmek çoğunlukla kullanıcının kötü gerçekleşmeyi reddetmesine veya işlemin geri alınmasına yol açar; likidite yaratmaz. Pratik seçenekler, güvenilir borsa ve rotaları karşılaştırmak, miktarı azaltmak, uygun limit veya niyet emri kullanmak ya da işlemi ertelemektir.
Oynak token fiyatları ve bayat teklifler
Bir bloğa göre hesaplanan teklif bir sonraki blokta eskimiş olabilir. Hızlı hareket eden bir token, beklenmedik likidasyon dalgası veya yeni piyasa haberi saniyeler içinde kabul edilebilir sonucu değiştirebilir. İmzadan önce yeni teklif alın ve eski onayları ya da işlem taslaklarını süresiz açık bırakmayın. Teklifin güncelliği, havuzun toplam TVL değerinden bağımsız önem taşır.
Ağ sıkışıklığı ve işlemlerin sıralanması
Herkese açık blok zincirinde gönderilen takaslar bloğa girme için rekabet eder. Gerçek işlem sırası, cüzdanların fiyat tekliflerini gösterme sırasından farklı olabilir; işlem beklerken koşullar değişebilir. Daha yüksek gas ödemek belirli ücret piyasasında bloğa girme olasılığını etkileyebilir ancak belirli bir fiyatı garantilemez, MEV'ye karşı bağışıklık sağlamaz veya seçilen yönlendiricinin güvenli olduğunu kanıtlamaz.
Aktif fiyat aralığı likiditesine göre büyük emir
Yoğunlaştırılmış likidite havuzlarının TVL'si yüksek olabilir; buna rağmen büyük swapın geçtiği fiyat aralıklarında toplam tutarın yalnızca küçük bir bölümü aktif bulunabilir. Emir birbirini izleyen tick düzeylerinden geçerken fiyatlar ve ücretler değişebilir. Kullanıcılar yalnızca TVL'yi veya ilan edilen ortalama ücret kademesini değil, gerçekten uygulanabilir token çıktılarını karşılaştırmalıdır.
Token transfer vergileri, rebasing ve standart dışı davranışlar
Bazı tokenlar transferde kesinti yapar veya alışılmadık bakiye muhasebesi kullanır. Teklif her tokenın vergi ve transfer kısıtlarını tam yansıtmayabilir. Slippage oranını çok yükseltmek, kötü niyetli veya transfer edilemeyen token sorununu çözmeden kullanıcıyı daha kötü fiyatlara açık bırakabilir. Swap denemeden önce token sözleşmesini, ağı ve seçilen yönlendiriciyle uyumluluğu dikkatle doğrulayın.
Komisyon ve hook değişiklikleri
Uniswap v4 havuzları dinamik LP komisyonları ve swap davranışını özelleştiren isteğe bağlı hook'lar kullanabilir. Teklif sırasında görülen ücret, sözleşme durumuna veya hook'a bağlı olabilir; geçmişteki genel %0.3 oranıyla aynı olduğu varsayılmamalıdır. Risk değerlendirmesinde gerçek v4 dinamik ücret belgelerini, simülasyonda uygulanan komisyonu ve dış bağımlılıkları inceleyin. Düşük slippage toleransı, havuzun kodunu anlamanın yerine geçmez.
MEV ve Sandwich Saldırıları: İşlem Gerçekleşmesi Nasıl Manipüle Edilir?
Maksimum çıkarılabilir değer (MEV), blok üretiminde işlemlerin dahil edilmesini, sıralanmasını veya dışlanmasını kontrol ederek elde edilebilen değerdir. Her MEV faaliyeti hırsızlık veya kullanıcı zararı değildir; bazı arbitrajlar fiyatların uyumunu sağlar. Ancak sandwich saldırıları, bekleyen swapın tolerans aralığını istismar ederek DEX kullanıcılarının gerçekleşme fiyatını doğrudan kötüleştirebilir. Ethereum.org MEV açıklaması, yararlı arbitrajı zararlı sandwich işlemlerinden ve sistemik ağ etkilerinden ayırır.
Sandwich saldırısı kavramsal olarak nasıl işler?
- Kullanıcının herkese açık bekleyen swapı, yönü, rotayı ve izin verilen en kötü sonucu gösterir.
- Saldırgan veya arama botu (searcher), kurbanın rotasında daha kötü fiyat oluşması için öncesinde işlem yapma fırsatı belirler.
- Manipüle edilen koşullar minimum çıktı veya maksimum girdi sınırlarını hâlâ karşılıyorsa kurbanın işlemi zincir üstü tolerans aralığında gerçekleşir.
- Saldırgan kurbanın ardından ters yönde işlem yaparak geçici fiyat bozulmasından doğan değerin bir kısmını ücretler ve diğer maliyetler düşüldükten sonra elde edebilir.
İşlem sırası önemlidir. Teklif ile gerçekleşme arasında fiyatın normal şekilde kötüleşmesi tek başına sandwich kanıtı değildir. Bunun tespiti işlem sıralamasını, ilgili havuz durumunu, karşı tarafları ve izlenebilir token transferlerini gerektirir. Saldırı başarısız veya kârsız da olabilir; şüpheli bir searcher'ın varlığı gerçekleşmiş saldırgan kârını kanıtlamaz.
Aynı yönde önce gerçekleşen bir işlem teklifi değiştirir
Kullanıcımız derin havuzda 10,000 USDC karşılığında ETH almayı bekliyor olsun; ancak havuzda önce 20,000 USDC ile ETH satın alan başka bir swap gerçekleşsin. Rezerv modeli, ETH rezervi azalıp USDC rezervi arttığından sonraki kullanıcı çıktısının kötüleşeceğini öngörür. Önceki işlem meşru bir trader, arbitrajcı veya saldırı dizisinin parçası olabilir; eşleşen bir sonrasındaki işlem ve başka deliller olmadan buna sandwich saldırısı diyemeyiz.
| Senaryo | Kullanıcının USDC girdisi | Kullanıcının aldığı ETH | İlk kullanıcı teklifinden sapma |
|---|---|---|---|
| Kullanıcı ilk havuz durumundan işlem yapar | $10,000 | 3.948632 | 0.000% |
| Önce başka bir $20,000 USDC'lik alım gerçekleşir | $10,000 | 3.796260 | -3.859% |
Örnek, gerçek bir blok zincirinde çalınmış miktarı değil, işlem sırasına duyarlılığı gösterir. Koruyucu minimum çıktı sınırı, kötüleşme toleransı aşarsa sonraki işlemi reddedebilir; ancak kullanıcı yine de geri alınan işlemin gas maliyetini, teklif değişimini ve etkilenen diğer tokenları dikkate almalıdır.
Yüksek slippage toleransı sandwich saldırılarını çeker mi?
Herkese açık sabit girdili swapın istismarını kolaylaştırabilir; çünkü geniş kabul edilebilir fiyat aralığı saldırgana, işlem başarıyla sonuçlanırken koşulları kötüleştirmek için daha fazla alan tanır. Bununla birlikte kârlılık havuz derinliğine, işlem büyüklüğüne, ücretlere, blok oluşturucu katılımına ve piyasa koşullarına bağlıdır. Yüksek toleranslı her başarılı işlem sandwich saldırısına uğramaz; dar tolerans da tüm MEV biçimlerini ortadan kaldırmaz veya gerçekleşme garantisi vermez.
“Özel işlem” neden kesin bir güvence değildir?
Özel emir yönlendirmesi, işlemin herkese açık mempool'da görünmesini azaltabilir. Ancak korumanın kapsamı, emri kimin aldığına, blok oluşturuculara veya solver'lara nasıl aktarıldığına, alternatif rotalara, güven varsayımlarına, iptal imkânına ve işlem dahil edilmesine bağlıdır. Özel relay kullanan rota bile başka MEV veya bilgi sızıntısı riskleri taşıyabilir. Bütün özel RPC'lerin eşdeğer koruma sunduğunu varsaymak yerine sağlayıcının belgelenmiş koruma kapsamını ve durumunu inceleyin.
Yüksek gas teklifi tek başına MEV savunması değildir
Yüksek öncelik ücreti bloğa dahil edilmeyi etkileyebilir; fakat kârlı bir sıralama kuran searcher'ı kendi başına engellemez. Öte yandan MEV'den kaçınmak için sıfıra yakın gas belirlemek işlemin daha uzun beklemesine ve teklifin daha çok değişmesine neden olabilir. Strateji, daha fazla gas ödemenin her zaman sandwich saldırısını engellediği fikrine değil, sözleşmede uygulanan fiyat sınırları ve işlem tasarımına dayanmalıdır.
Terenval MEV Maruziyet Kontrolü: Pratik İnceleme
MEV Exposure Gate, bot, protokol işlevi veya otomatik koruma garantisi değil; Terenval'ın özgün editoryal kontrol listesidir. Önerilen swapın kolayca gözlemlenip gözlemlenemediğini, hedef alınmaya değip değmediğini ve çok daha kötü fiyattan gerçekleşmeye izin verip vermediğini sorgular.
| Kontrol noktası | İncelenecek kanıt | Riski neden etkiler? |
|---|---|---|
| Görünürlük | Herkese açık bekleyen işlem mi, doğrulanmış özel/niyet rotası mı? | Herkese açık görünürlük hedeflemeyi kolaylaştırabilir |
| Risk altındaki değer | İşlem nominal tutarı ve minimum çıktıda kaybedilebilecek tokenlar | Daha büyük izinli kötüleşme daha fazla çıkarılabilir değer yaratabilir |
| Piyasa derinliği | Büyüklüğün aktif havuz likiditesine oranı | Az derinlik önceki işlemlere duyarlılığı artırır |
| İzin verilen hareket | Min-out, max-in, son tarihler, varsa limit fiyat | Geniş sınırlar daha zararlı gerçekleşmelere izin verir |
| Rota mimarisi | Doğrudan AMM, çok adım, havuz hook'u, agregatör, RFQ, solver veya açık artırma | Tasarımlar bilgi görünürlüğünü ve güven varsayımlarını değiştirir |
| Koruma doğrulaması | Belgelenmiş özel yönlendirme güvenceleri ve sonuç makbuzları | Belirsiz bir “anti-MEV” rozetiyle yetinmemeyi sağlar |
Nitel kuralımız; büyük işlem herkese açıksa, rota likiditesi azsa ve izin verilen minimum çıktı referans tekliften belirgin biçimde kötüyse incelemeyi sıkılaştırmaktır. Özel rota bazı riskleri azaltabilir, ancak kötü teklifi, kötü amaçlı tokenı veya yanlış izni düzeltmez. Bu kontrol, keyfî bir sayısal “güvenli” eşik içermez.
Özel Yönlendirme, Niyet Emirleri, UniswapX ve CoW: Ne Değişiyor?
Geleneksel zincir üstü AMM swapları tek yürütme yöntemi değildir. Bazı sistemler emirleri veya işlem niyetlerini toplar, birden fazla tarafın fiyat teklifini yarışmaya açar ya da açık artırma tasarımıyla mutabakat sağlar. Bu sistemlerde koruma, anlık AMM swapındaki tek slippage kaydırıcısı yerine çoğunlukla imzalı limit koşulları, minimum çıktılar ve solver rekabeti ile tanımlanır.
UniswapX: normal kaydırıcı yerine imzalanmış emir koşulları
Uniswap'ın resmî UniswapX destek belgeleri, normal arayüzdeki slippage ayarının UniswapX üzerinden yapılan swaplara uygulanmadığını belirtir. Bunun yerine kullanıcılar emrin alabileceği minimum token miktarını inceler. Protokol açıklaması, açık artırma yoluyla likidite bulmayı ve MEV ile ilgili korumaları anlatır. “UniswapX toleransını %0.5 yapın” tavsiyesi her kullanıcı için yanlıştır; ilgili emir kontrolü bu değildir.
UniswapX desteği, kullanılabilir emir türleri, mutabakat koşulları, ağ maliyetlerinin kimin tarafından karşılandığı ve tekliflerin güncelliği arayüz ile zincire göre değişir. Tam olarak neyin imzalandığını ve emri kimin karşılayabileceğini okuyun. Açık artırma bulunması tokenın güvenilirliğini doğrulamaz veya tüm işlem risklerini ortadan kaldırmaz.
CoW Protocol: toplu rekabet ve karşılıklı işlem isteklerinin eşleşmesi
CoW Protocol belgeleri, imzalanmış işlem niyetlerinden oluşan grupları ve rekabet eden solver'ları açıklar. Bazı emirler AMM likiditesini kullanmadan karşılıklı isteklerin eşleşmesi (coincidence of wants) ile doğrudan eşleşebilir; diğerleri zincir üstü likiditeye ihtiyaç duyar. Bu tasarım işlem sırasının kötüye kullanılmasının belirli biçimlerini azaltabilir. Solver kuralları imzalanmış koşulları uygular ve mutabakatı protokol sözleşmeleriyle yapar.
Karşılığında açık artırma zamanlaması, emrin sona ermesi, solver davranışı, harcama izinleri ve likidite bulunabilirliği gibi ödünleşimler vardır. Belirli bir emir dolmayabilir veya AMM üzerinden gerçekleştirilebilir. “MEV korumalı” ifadesini evrensel en iyi fiyat garantisi saymak yerine gerçekte uygulanabilir minimum koşulları ve toplam maliyeti karşılaştırın.
RFQ, limit emirleri ve solver teklifleri
Fiyat talebi (request for quote, RFQ), belirtilen miktar ve geçerlilik süresi için piyasa yapıcıdan fiyat isteyebilir. Limit emri, kullanıcı fiyatının dışındaki işlemleri reddeder ancak hiç gerçekleşmeyebilir. Solver sistemleri daha avantajlı rota veya fiyat iyileşmesi için yarışabilir. Bu mekanizmalar piyasa hareketi riskini kimin taşıdığını ve kimin daha iyi gerçekleşme sağlayabileceğini değiştirir; buna karşılık geçerlilik süresi, kısmi gerçekleşme, imzanın kapsamı, harcama izni ve iptal konuları önemlidir. Daha iyi görünen fiyat, ancak güvenli şekilde uygulanıp belirtilen koşullarda sonuçlandırılabiliyorsa yararlıdır.
Tarafsız karşılaştırma
| Mekanizma | Tipik kullanıcı kontrolü | Potansiyel fayda | Temel sınırlama |
|---|---|---|---|
| Doğrudan AMM sabit girdili swap | Minimum çıktı + son geçerlilik | Koşullar uygunsa anında zincir üstü gerçekleşme | Herkese açık görünürlük, havuz fiyat etkisi, geri alınmada gas |
| Doğrudan AMM sabit çıktılı swap | Maksimum girdi + son geçerlilik | Gerçekleşebildiğinde istenen çıktı sabit | Girdi maliyeti sınıra kadar artabilir; işlem geri alınabilir |
| Limit emri | Kabul edilebilir minimum işlem fiyatı | Daha kötü fiyatları reddeder | Piyasa uzaklaşırsa gerçekleşmeyebilir |
| Açık artırma/niyet emri | İmzalı koşullar ve solver rekabeti | Alternatif likidite ve belirli MEV risklerinin azaltılması | Farklı zamanlama, izinler ve gerçekleşme koşulları |
| Özel işlem rotası | Rotaya özgü gizli gönderim ve zincir üstü kısıtlar | Bazı herkese açık gözlem risklerini azaltır | Relay/builder güveni, alternatif yollar ve dahil edilme garantisinin olmaması |
Terenval'ın yaklaşımı: Korumaları markasına göre değil, sözleşmenin uyguladığı mutabakat koşulları ve gözlemlenen gerçekleşme üzerinden değerlendirin. “Slippage sıfır”, “asla MEV yok” veya “garantili en iyi fiyat” iddialarına güvenmeden önce açıkça belgelenmiş kapsam ve sınırlamalar aranmalıdır.
Terenval Slippage Maruziyet Bütçesi
Önce bir tolerans seçmek yerine izin verdiğiniz şeyin mutlak maliyetini hesaplayın. Özgün Slippage Exposure Budget (SEB), standart bir sabit girdili swap için tekliften izin verilen en kötü sonuca kadar risk altındaki ek token miktarını gösterir:
SEB_tokens = quoted_output − minimum_output; basitleştirilmiş yüzde sınırı için SEB_tokens = quoted_output × tolerance.
Bu, işlemin toplam maliyeti değildir. Teklifte zaten yer alan fiyat etkisini, swap komisyonunu, ağ gas ücretini ve gizli veya dinamik hizmet bedellerini dışarıda tutar. Belirli zincir üstü minimum çıktı koşulunun gerçekten uygulandığı ve tokenın olağandışı davranmadığı varsayımıyla, teklif edilen miktara kıyasla izin verilen maksimum ek çıktı kötüleşmesini ifade eder.
Maruziyet bütçesini referans değere dönüştürmek
3.9486 ETH teklif aldığınızı ve %0.5 ek kötüleşmeye izin verdiğinizi varsayın. Bu, teklife göre yaklaşık 0.01974 ETH eksilmeye izin verir; örnekteki $2,500 referans fiyatıyla yaklaşık $49.36 referans değeri demektir. Kullanıcı bu miktarı işlemin amacı ve boyutuna göre değerlendirmelidir. Aynı derin havuzda 100 USDC'lik işlemde %0.5 toleransın mutlak riski çok daha küçüktür; aynı yüzdelik farklı ekonomik anlam taşır.
Tolerans, sermaye risk bütçesiyle aynı değildir
Token, kusursuz gerçekleşen swaptan sonra değer kaybedebilir, ihraççısı tarafından dondurulabilir veya kötü amaçlı sözleşme mantığı içerebilir. Hiçbir slippage toleransı, işlem sonrası kayıpları sınırlamaz. Benzer şekilde bir köprü veya agregatör teklifte olmayan ek ücret alıyorsa SEB tüm maliyetleri kapsayan küresel kayıp limiti olarak gösterilmemelidir. Bunu daha geniş Tekliften Makbuza Kayıt Defteri'nin bir kalemi olarak kullanın.
Sihirli yüzde olmadan karar sınırı
Yetki vermeden önce şunu sorun: Saldırı olmasa bile bu işlemin izin verdiği maksimum ek token kaybını gönüllü olarak kabul eder miydim? Yanıt hayırsa büyüklüğü, borsayı, zamanı, rotayı veya emir türünü değiştirin. İşlemi zorla başarılı kılmak için toleransı sürekli yükseltmek likiditeyi iyileştirme veya sandwich saldırısını önleme stratejisi değildir; sadece izin verilen gerçekleşme koşullarını kötüleştirir.
Terenval Rota Karar Çerçevesi: Markayı Değil Sonucu Seçin
Bir diğer özgün editoryal model olan Terenval Route Decision Framework, aday rotaları aynı piyasa referansına göre kullanıcının alabileceği değer üzerinden karşılaştırır. Pek çok durumda düşük ücretli teklif, fiyat etkisi daha yüksek olduğu için daha az token verir; daha yüksek ücretli fakat derin likiditeli rota üstün gelebilir. Tek havuzlu rota, fiyat teklifi biraz kötü olsa bile çok adımlı rotadan daha az gas gerektirebilir.
İlk adım: eşit girdi, çıktı ve varlık kimliğini karşılaştırın
Bütün karşılaştırmalara aynı girdi token sözleşmesi, miktarı, hedef token sözleşmesi, ağ ve teklif zamanıyla başlayın. Bir zincirdeki “ETH” ile diğer zincirde köprülenmiş ve ETH adı verilen temsil, aynı biçimde geri alınabilir varlık olmayabilir. USDC yerine başka bir stablecoin almak da karşılaştırmayı değiştirir. Varlık veya son ağ farklıysa köprü, dönüşüm ve mutabakat varsayımlarını açıkça ekleyin.
İkinci adım: swap komisyonu sonrası, gas öncesi çıktıyı karşılaştırın
10,000 USDC örneği için tek derin havuz rotasını, aynı ilk marjinal fiyata ve ücrete sahip iki bağımsız eşdeğer derinlikteki havuza bölünmüş rotayla karşılaştıralım. İki rota gerçekten ek likidite sunuyorsa emri bölmek marjinal fiyat hareketini azaltabilir. Kasıtlı olarak idealleştirilmiş modelde her bağımsız havuzun başlangıçta 1,000,000 USDC ve 400 ETH rezervi ve %0.30 ücreti vardır. Bir rota 10,000 USDC'nin tamamını tek havuzda kullanır; bölünmüş rota her bir havuzda 5,000 USDC kullanır. Karşılaştırma ek yürütme giderlerini içermez ve teklif ile gerçekleşme arasında koşulların değişmediğini varsayar.
| Varsayımsal rota | Gas öncesi ETH çıktısı | Tek havuza kıyasla kazanç | $2,500/ETH ile eşdeğer değer |
|---|---|---|---|
| Tek derin havuz, 10,000 USDC | 3.948632 | — | $9,871.58 |
| İki bağımsız eşit derin havuza bölme, her birine 5,000 | 3.968218 | +0.019586 ETH | $9,920.55 |
| Ek gas/hizmet giderleri öncesi bölünmüş rota avantajı | — | +0.019586 ETH | +$48.97 |
Bölmek her zaman üstün değildir. Etiketleri farklı iki havuz aynı temel rezervleri paylaşıyorsa veya rota pahalı bir ek adım gerektiriyorsa uygulanabilir kazanç az olabilir ya da hiç olmayabilir. Yönlendirme motorunun gösterdiği fiyat da eskimiş olabilir. Bu, manuel olarak işlemleri bölme tavsiyesi değil, bağımsız likidite derinliğine ilişkin kontrollü bir eğitim örneğidir.
Üçüncü adım: gerçek gas, köprü ve hizmet maliyetlerini ekleyin
Ağ gas ücretini ilgili token fiyatıyla aynı referans birimine çevirin ve gerçekte kimin ödediğini belirleyin. Çok adımlı rota $12 ek çıktı sağlarken $20 fazla gas gerektiriyorsa net olarak daha kötü olabilir. Gas ücretini solver'ın ödediği işlem, bu maliyeti görünür gas kesintisi yerine fiyat koşullarına veya hizmet bedeline yansıtabilir. Sadece “gasless” etiketini değil, net token miktarını ve mutabakat koşullarını karşılaştırın.
Dördüncü adım: en iyi teklifi seçmeden önce riski inceleyin
Şüpheli havuz müthiş bir kur gösterebilir, ancak alınan token transfer edilemeyebilir. Tanınmayan v4 hook'u özel yürütme mantığı taşıyabilir. Köprü daha iyi fiyat sunarken ek güven ve çekim gecikmesi riski yaratabilir. En iyi rota yalnızca bildirilen en büyük çıktı değildir; aynı zamanda geçerli, uygulanabilir, doğru yetkilendirilmiş ve kullanıcının risk politikasına uygun olmalıdır.
Ethereum ve Katman 2'de Slippage, Ücretler ve Gas Nasıl Değişir?
Ethereum ana ağından L2'ye geçen kullanıcı daha düşük gas ödeyebilir ancak farklı likidite derinliği, köprü maliyetleri, sıralayıcı uygulamaları ve takas rotalarıyla karşılaşabilir. Düşük ağ gas maliyeti ile düşük slippage iki ayrı önermedir. Sığ bir L2 havuzu, daha ucuz çalışmasına rağmen derin Ethereum ana ağ havuzundan çok daha kötü ETH/USDC teklifi verebilir. Tersine yoğun kullanılan L2 havuzu da oldukça rekabetçi olabilir.
“L2'de swap her zaman daha ucuzdur” neden yanıltıcıdır?
Toplam maliyet karşılaştırması gerektiğinde varlıkları hedef zincire taşıma giderini, yerel token temsilini, havuz fiyat etkisini, komisyonları, swap gas'ını, olası sıralayıcı veya mutabakat gecikmelerini ve tokenların son hedefini içermelidir. Kullanıcının varlıkları yeniden başka zincire alması gerekiyorsa köprü çıkış kısıtları ve maliyetleri önemlidir. Ekranda “$0.02 ağ ücreti” yazması, $10,000'lık işlemde alternatif rotaya göre $150 daha az çıktı veren teklifin ekonomik olduğunu göstermez.
Ağlar arasında parçalanan likidite
Likidite farklı zincirlere, ücret kademelerine, havuz tasarımlarına ve token sarmalayıcılarına yayılabilir. Agregatörler rota bulmaya yardımcı olabilir, ancak hiçbir agregatör her zaman bütün platformlarda en iyi yürütmeyi garanti edemez. Faydalı ölçüt, açıkça belirlenmiş süre ve risk ufkunda, ek köprü ve hizmet adımlarından sonra istenen nihai varlıktan gerçekten teslim edilen miktardır.
L2'de MEV farklı bir operasyonel ortamdır; yok olmaz
İşlem sıralama tasarımı ve görünürlüğü rollup'lar ve zincirler arasında değişir. Bu, bazı kötü niyetli sıralama yöntemlerini değiştirebilir, ancak yürütme manipülasyonunu, front-running riskini veya olumsuz fiyat hareketlerini tanım gereği ortadan kaldırmaz. Ethereum ana ağındaki her MEV kuralını aynen aktarmak yerine gerçek zinciri ve rota mimarisini değerlendirin.
Stablecoin Takasları, Peg Kaybı ve Gizli Fiyat Primleri
USDC'den USDT'ye görünürde düşük slippage ile yapılan işlem, iki referans tokenın piyasa değeri veya geri ödeme güvencesi artık eşit değilse önemli ekonomik risk taşıyabilir. Bir stablecoinin varsayımsal olarak $0.95'e düştüğünü, diğerinin $1.00 yakınında kaldığını düşünün. Zayıflayan tokenın 1,000 birimini, güçlü tokenın 950 birimiyle değiştirmek dış piyasa değerini doğru yansıtabilir. Kullanıcı 1,000 token verip 950 token alsa bile teklif ile gerçekleşme arasındaki slippage sıfır olabilir. İki varlık artık eşit değerde olmadığından bu değer farkı otomatik olarak %5 slippage değildir.
Alınan token adedi ile dolar cinsinden satın alma gücü
Alınan token adedini her zaman bunların gerçek piyasa veya geri ödeme değerinden ayırın. Satış yönünde likiditesi olmayan kötü amaçlı meme tokenın bir milyon birimi, bir gerçek USDC'den daha değersiz olabilir. Çok sayıda token gösteren arayüz iyi gerçekleşmenin, hatta kullanılabilir bir varlığın kanıtı değildir.
Yoğunlaştırılmış stablecoin likiditesi ve aralık dışı fiyatlar
Stablecoin çiftleri, hedeflenen orana yakın fiyatlarda derin; belirli aralıkların dışında ise çok daha az likit olabilir, özellikle likidite dar bantlarda yoğunlaşmışsa. Ani peg kaybı, az aktif likidite bulunan aralıklardan geçilmesine yol açabilir. Sadece geçmiş havuz TVL'sini değil, teklif edilen rotayı ve gerçekte alınacak varlığın değerini kontrol edin.
Transfer ücreti alan tokenların slippage gibi görünmesi
Transfer sırasında token kesintisi yapan bir varlık, sıradan piyasa hareketi olmadan bile fiilen alınan bakiyenin arayüz teklifinden farklı olmasına neden olabilir. Başarısız swap veya beklenmedik derecede yüksek tolerans, bunun zararsız vergili token mı, yanlış yapılandırılmış yönlendirici mi yoksa kasıtlı kötüye kullanılan sözleşme mi olduğunu göstermez. Token sözleşmesini inceleyin; açıklanamayan kaybı sürekli slippage kaydırıcısını yükselterek çözmeye çalışmayın.
Maliyetli Kripto Takaslarından Nasıl Kaçınılır? Önce, Sırasında ve Sonra
En düşük fiyatı, sıfır slippage'ı, başarısız işlem olmamasını ve MEV kaybının sıfır olmasını hep birlikte garanti eden evrensel yöntem yoktur. Uygulanacak bir süreç, seçilen rota ve cüzdanın sınırlarını kabul ederek karar kalitesini önemli ölçüde artırabilir.
Swap teklifi almadan önce
- Token sözleşme adreslerini ve ağı, bağımsız güvenilir kaynaklardan doğrulayın. Token sembolleri ve logoları benzersiz kimlikler değildir.
- Sabit girdi mi, sabit çıktı mı istediğinize karar verin. Hangi kullanıcı sınırının önemli olduğu buna bağlıdır.
- Aynı temel varlıklar ve ağ için bağımsız fiyat referansı alın ve zamanlarını eşleştirin.
- Havuzun ve aktif fiyat aralığının derinliğini kontrol edin; yalnızca TVL'ye veya nominal ücret kademesine bakmayın.
- Ekonomik açıdan anlamlıysa birden çok güvenilir rotayı karşılaştırın; gerçek maliyetlerden sonraki net çıktılarını kullanın.
- Yönlendirici, hook, kasa veya köprü bağımlılıklarını inceleyin; açıklanmayan bir harcama yetkilisini onaylamayın.
- İmzadan önce beklenen ve izin verilen en kötü çıktıyı token birimiyle kaydedin.
İşlem yetkilendirmesini incelerken
- Girdi miktarını, minimum çıktı veya maksimum girdiyi, ağı, alıcıyı, harcama yetkilisini ve varsa son geçerlilik süresini okuyun.
- Basit cüzdan bağlantısını ERC-20 approval veya imzalı permit yetkisinden ayırın. İkincisi token harcama hakkı verebilir.
- Kurtarma ifadesini veya özel anahtarı isteyen talepleri reddedin. DEX swap için bu bilgileri bir web sitesine teslim etmek gerekmez.
- Piyasa koşulları değiştiyse eski fiyatın hâlâ geçerli olduğunu varsaymak yerine teklifi yenileyin.
- Alışılmadık derecede yüksek tolerans talebini otomatik olarak artırma gerekçesi değil, likidite, token davranışı veya rota tasarımını araştırma nedeni kabul edin.
İşlem gönderildikten veya sonuçlandıktan sonra
- Makbuzu inceleyerek başarıyı veya revert durumunu ve gerçek token bakiye değişimlerini doğrulayın.
- Başarısız denemeler dahil ödenen gas ücretini kaydedin.
- Tutarlı birimlerle nihai çıktıyı hem fiyat teklifi hem de dış piyasa referansıyla karşılaştırın.
- Sandwich saldırısından şüpheleniyorsanız niyet atfetmeden veya kesin kayıp iddia etmeden önce çevredeki işlemleri ve havuz rezervlerini inceleyin.
- Kalan token harcama izinlerini gözden geçirin; gereksiz yetkileri destekleniyorsa doğrulanmış cüzdan veya blok gezgini arayüzü üzerinden iptal edin.
Terenval'ın token izinlerini kontrol etme ve iptal etme rehberi, yetkilendirme riskinin olumsuz fiyat teklifinden neden farklı olduğunu açıklar. Kripto adres zehirleme rehberimiz ise slippage veya MEV ile karıştırılmaması gereken farklı bir alıcı adresi dolandırıcılığını ele alır.
Terenval Wallet: Öz Saklama Nerede Yardımcı Olur ve Neyi Garanti Edemez?
Öz saklama cüzdanının temel değeri, desteklenen ağlar ve hesaplarda işlem imzalama yetkisini kontrol etmektir; her zaman avantajlı fiyat vadetmek değildir. Kullanıcı cüzdanı yetkilendirme sınırı olarak kullanabilir: imzayı kimin istediğini, hangi varlık ve zincirin söz konusu olduğunu ve görünen işlem koşullarının amaçlanan eyleme uyup uymadığını doğrulayabilir. Bu farkındalık hem swaplar hem DeFi kredi işlemleri hem likidite sağlama için önemlidir.
Terenval Wallet, Terenval ekosisteminin öz saklamalı cüzdanıdır. Bu makalede imzalama isteklerini ve desteklenen varlıkları doğrulama yaklaşımı kapsamında doğal bir örnek olarak anılmaktadır. Terenval Wallet'ın şu anda yerleşik DEX agregatörü, slippage kontrol arayüzü, Uniswap/UniswapX/CoW entegrasyonu, özel MEV yönlendirmesi, anlık fiyat etkisi uyarıları veya otomatik sandwich koruması sunduğunu iddia etmiyoruz. Bunlar ayrı ürün yetenekleridir; herhangi bir iddiadan veya üçüncü taraf hizmeti bağlamadan önce gerçek yazılımda tek tek doğrulanmalıdır. Cazip bir ekran görüntüsü veya tanıtım videosu, kurulmuş bir koruma mekanizmasının kanıtı değildir.
Öz saklama, sözleşmeyi güvenli yapmaz
Kullanıcı anahtarlarını bağımsız tutarken kötü amaçlı harcama yetkilisine token taşıma izni verebilir veya güvensiz havuza ya da hook'a varlık gönderen bir işlemi imzalayabilir. Cüzdan, dış sözleşmenin ekonomik kararlarını kontrol etmez. Gerçek harcama yetkilisini, izin miktarını ve işlem etkilerini inceleyin; sözde zorunlu “swap doğrulama” sitelerine seed phrase teslim etmeyin.
Bir Terenval kullanıcısı varsayımsal dış DEX işleminden önce neyi kontrol etmeli?
İlgili coin, ağ ve token standardının gerçekten desteklendiğini doğrulayın; approval veya permit yetkisinin harcama adresini ve kapsamını inceleyin; alınacak token teklifini bağımsız kaynakla karşılaştırın ve seçilen entegrasyon gösteriyorsa zincir üstü minimum/maksimum yürütme koşulunu kontrol edin. Ağlar arası hatalar için borsadan çekimde doğru ağı seçme rehberimize bakabilirsiniz. Aynı yaklaşım başka öz saklama cüzdanlarını kullananlar için de geçerlidir.
Güven ve şeffaflık üzerine not
Bu rehberde Terenval'dan söz edilmesi eğitim amaçlı ve bağlamsaldır. Tarafsız bir makale, bağımsız olarak doğrulanmamış özel fiyat zekâsı, doğrudan protokol ilişkileri, sigorta veya koruma işlevlerinin cüzdanda bulunduğunu ima etmemelidir. Editoryal görüşümüz, okurların bizimki de dahil her cüzdandan ve DEX'ten doğrulanabilir işlem koşulları talep etmesidir.
Yedi Pratik Senaryo: Trader Gerçekte Ne Yapmalı?
Aşağıdaki senaryolar öğreticidir; Terenval'ın gözlemlediği işlemleri, canlı fiyat tekliflerini veya finansal tavsiyeyi temsil etmez.
Senaryo 1: Derin ETH/USDC likiditesinde $100'lık swap
1,000,000 USDC rezervli modelimizde $100'lık işlemin fiyat eğrisi etkisi, $10,000'lık işleme kıyasla neredeyse yoktur. Oransal olarak havuz komisyonu, eğri hareketinden daha önemlidir. Bu kadar küçük işlemde teklif-gerçekleşme slippage değeri sıfıra yakın olsa da gas maliyeti toplam ekonomik sonucu belirleyebilir. Birkaç baz puanlık optimizasyona takılıp orantısız yürütme ücreti ödemek yerine ağ maliyetlerinden sonraki gerçekçi net değere odaklanın.
Senaryo 2: Yeni tokenın sığ havuzunda $10,000'lık işlem
Token çifti derin havuzla aynı başlangıç marjinal fiyatını gösterir, ancak rezervler onda biri kadardır. Kullanıcı fiyat etkisi nedeniyle çok daha kötü bir teklif alır. Toleransı %0.5'ten %5'e yükseltmek başlangıç teklifini iyileştirmez; yalnızca sonradan daha fazla kötüleşmeye izin verir. Bağımsız likidite arayın, miktarı azaltın veya swapı reddedin.
Senaryo 3: Teklif ile blok arasında büyük piyasa hareketi
Arayüz cazip bir tahmin gösterir. Kullanıcı inceler ve beklerken fiyat aleyhine hareket eder. Min-out, başlangıçtaki piyasa koşulunu değil belirlenmiş alt sınırı korur. Hareketin büyüklüğüne göre işlem tolerans içinde sonuçlanabilir, gas tüketerek geri alınabilir veya geçerlilik süresi bitene kadar bekleyebilir. İmzalamadan önce teklifi yenileyip fiyatı yeniden değerlendirmek, dünkü teklifi bağlayıcı fiyat saymaktan iyidir.
Senaryo 4: Düşük komisyonlu havuz, yüksek komisyonlu havuzdan daha kötüdür
%0.05 ücretli havuzun aktif likiditesi sığ, %0.30 ücretli havuzunki ise derindir. Büyük işlemde derin havuz daha yüksek nominal komisyon alsa bile daha fazla nihai token teslim edebilir. Yalnızca ücret kademesini değil, teklif edilen alınacak miktarı karşılaştırın. Sığ havuz manipüle ediliyorsa veya dış fiyatlardan kopmuşsa düşük ücret etiketi pahalı bir tuzağa dönüşebilir.
Senaryo 5: Yüksek toleranslı açık işlem kötü niyetli dikkat çeker
Büyük bir sabit girdili swap herkese açıktır ve çok geniş negatif çıktı hareketine izin verir. Saldırgan, işlemin öncesi ve sonrasında alım satım yaparak gerçekleşme fiyatını kötüleştirip kâr elde edebilir. İyi değerlendirilmiş minimum çıktı sınırını daraltmak, sözleşmenin kabul ettiği kötüleşmeyi azaltır; saygın özel veya açık artırmalı rota belirli görünürlük risklerini azaltabilir. Bunların hiçbiri gerçekleşmeyi garanti etmez veya belirli işlemin sandwich saldırısına uğradığını kanıtlamaz.
Senaryo 6: “Gasless” açık artırma teklifi daha ucuz görünür
Açık artırma rotası kullanıcının görünür ağ ücreti ödemediğini duyururken başka rota gas ve havuz ücretlerini ayrı gösterir. Adil ekonomik karşılaştırma, emre gömülü ücretler dahil, aynı mutabakat koşullarında teslim edilen aynı nihai tokendir. Gas'ı solver'ın ödediği rota daha iyi veya daha kötü olabilir ya da hiç gerçekleşmeyebilir. “Gas kullanıcıdan doğrudan alınmadı” demek toplam ekonomik maliyetin sıfır olduğunu kanıtlamaz.
Senaryo 7: Bilinmeyen token şaşırtıcı derecede iyi gerçekleşme gösterir
Kullanıcı, yeni listelenmiş bir tokenın çok düşük slippage ile çok yüksek miktarda alınabileceğini görür. Token transfer vergisi, keyfî el koyma yetkisi, aşırı düşük satış likiditesi veya taklit sözleşme adresi içerebilir. Swap tam teklif edildiği gibi sonuçlanırken kullanıcı satılamayan tokenla kalabilir. Hiçbir slippage ayarı token kimliği, piyasa ve sözleşme risklerini doğrulamanın yerine geçmez.
Slippage'ı Daha Kötü Hale Getiren Yaygın Hatalar
- “%0.5”i garanti edilmiş komisyon sanmak. Genellikle başarılı her swapta alınan ücret değil, teklife göre izin verilen maksimum sapmadır.
- Fiyat etkisini iki kez düşmek. Tahmini çıktı AMM fiyat eğrisini zaten yansıtıyor olabilir.
- Gerçek likidite yerine son işlem fiyatını kullanmak. Son $10'lık işlemin fiyatı, sonraki $50,000'lık emir için geçerli olmayabilir.
- Yüzdenin hangi tokenla ölçüldüğünü görmezden gelmek. Çıktı eksikliği ve ters efektif fiyat primi sayısal olarak eşit değildir.
- Stablecoinin daima $1 olacağını varsaymak. Peg kaybı adil değer karşılaştırmasını değiştirir; otomatik olarak “slippage” değildir.
- Düşük likiditeli swap tamamlanana dek toleransı artırmak. Kabul edilemez fiyatı onaylayabilir ve olumsuz sıralama riskini büyütebilir.
- Her özel RPC'nin MEV'ye karşı tamamen korumalı olduğunu düşünmek. Koruma kapsamı, alternatif yollar ve relay güveni farklılaşır.
- Geri alınan işlemi ücretsiz iptal saymak. Token takası başarısız olsa bile zincir üstü gas harcanabilir.
- Approval kapsamını önemsememek. Küçük işlem için sınırsız harcama yetkisi vermek gerekçelendirilemez.
- Token, rota veya ağı değiştirdikten sonra eski teklifi kullanmak. Aynı işlemleri karşılaştırın ve teklifi yenileyin.
- APR veya ücret kademesinin kullanıcı gerçekleşme kalitesini gösterdiğini sanmak. LP getirisi ile trader'ın yürütme kalitesi ayrı metriklerdir.
- Başarılı işlemin zararsız olacağını varsaymak. Doğru çalışan bir sözleşme kullanıcının izin verdiği çok kötü fiyatı aynen uygulayabilir.
Bitcoin, Ethereum, L2, DeFi ve Cüzdanlar Açısından Neden Önemli?
Bitcoin (BTC): Bitcoin ağındaki normal transferler kendiliğinden AMM swapı değildir. Emir defterinde alınıp satılan Bitcoin, emir defteri slippage'ına uğrayabilir; EVM zincirlerindeki sarılmış BTC ise AMM fiyat etkisi, MEV ve sarmalayıcı/köprü riskleri taşıyabilir. Sembol benzer olsa bile bunlar farklı işlem ortamlarıdır.
Ethereum (ETH): Ethereum'daki yerel swaplar, emirleri görünür bekleyen işlem ortamına çıkarabilir ve ağ gas'ı gerektirir. Kullanıcı zincir üstündeki gerçek min-out/max-in kısıtlarını, fiyat etkisini ve token izinlerini incelemelidir. ETH oynaklığı tek başına MEV kanıtı değildir; fiyat değişimleri ile sandwich dizileri denetimde ayrıştırılmalıdır.
Katman 2: Rollup'lar ve diğer L2'ler işlem başına düşük gas sağlayabilir; ancak likidite, ağ mekanizmaları, çekim seçenekleri ve token temsilleri değişir. Kazanan rota mutlaka en düşük gas etiketli olan değil, kabul edilebilir net nihai varlık miktarı ve risk sunandır.
DeFi kredileri: Teminat takasları ve likidasyonlar hassas yürütme gerektirebilir. Aşırı slippage, teminat yönetimi kayıplarını artırabilir veya oynak zamanda koruyucu işlemi geri aldırabilir. İlgili ama farklı olan borçlanma ve likidasyon konuları için DeFi kredileri nasıl çalışır? rehberine bakın.
Likidite sağlayıcıları: Swap yapanların fiyat etkisi, komisyon gelirleri ve MEV, LP kârlılığıyla etkileşir. Bu, LP'nin kendi başlangıçtaki tokenları tutmaya kıyasla geçici kaybından (impermanent loss) farklıdır; aynı metrik gibi ele alınmamalıdır. Impermanent loss rehberimiz HODL ve LP karşılaştırmasını açıklar.
Cüzdanlar: Cüzdan, gerçek tasarımına ve kullanıcı davranışına bağlı olarak imza sürecini koruyabilir veya riske açabilir. Derin likidite yaratmaz, her tokenın ekonomik bütünlüğünü doğrulamaz ve imzalı piyasa emrini kötü gerçekleşmeden muaf tutmaz. Öz saklama ve swap kalitesi ayrı sorumluluklardır.
Sık Sorulan Sorular (SSS)
1. Kriptoda slippage nedir?
Trader'ın bir teklif veya referanstan beklediği sonuçla fiilen gerçekleşen sonuç arasındaki farktır. Standart DEX swapında bu, genellikle teklif ile işlemin bloğa dahil edilmesi arasında havuz fiyatının değişmesini yansıtır. Bir yüzde vermeden önce token miktarı mı yoksa işlem fiyatı mı karşılaştırıldığını tanımlayın.
2. Slippage fiyat etkisiyle aynı mı?
Hayır. Fiyat etkisi, işleminizin erişilebilir likiditeye kıyasla yarattığı yürütme etkisidir; slippage teklif edilen sonucu nihai gerçekleşmeyle karşılaştırır. Bazı ürünler toplam yürütme sapması için daha geniş terminoloji kullanır; farklı arayüzleri karşılaştırmadan tanımları kontrol edin.
3. %1 slippage her swapta %1 kaybedeceğim anlamına mı gelir?
Hayır. Doğrudan sabit girdili swapta çoğunlukla işlem reddedilmeden önce teklif edilen çıktının yaklaşık %1 altında sonuçlanmasına izin verir. Gerçekleşen miktar teklife eşit, daha iyi, izinli aralıkta daha kötü olabilir ya da işlem hiç tamamlanmayabilir.
4. Uniswap için en iyi slippage toleransı nedir?
Herkese uygun tek değer yoktur. Tokenın oynaklığını, aktif likiditeyi, işlem büyüklüğünü, teklif yaşını, ağ koşullarını ve bağımsız referans fiyatını değerlendirin. Yalnızca %0.1, %0.5 veya %1 etiketine değil, gerçekten uygulanacak minimum alıma bakın; UniswapX emirleri farklı kontrol kullanır.
5. %0.5 slippage her zaman güvenli mi?
Hayır. Teklife zaten dahil olan beklenen fiyat etkisini, token vergilerini, kötü amaçlı sözleşmeleri, MEV riskini veya başarısız işlem gas'ını ortadan kaldırmaz. Bazı oynak işlemlerde fazla dar kalıp revert oluşturabilir; doğru parametre yürütme ortamına bağlıdır.
6. Slippage değerini çok düşük belirlersem ne olur?
İşlem koşulları sözleşmenin uyguladığı minimum çıktı veya maksimum girdi sınırını aşarsa standart swap başarısız olup geri alınabilir. Zincir üstü hesaplama yine de gas maliyeti doğurabilir. Tekrarlanan başarısızlıklar tokenın gerçek veya havuzun güvenli olduğunu kanıtlamaz.
7. Slippage değerini çok yüksek belirlersem ne olur?
İşlem, ilk teklife göre çok daha kötü fiyattan sonuçlanabilir. Geniş aralık zararlı emir manipülasyonu için fırsatı da büyütebilir. Az likiditeyi veya kötü başlangıç teklifini telafi etmez.
8. Slippage yüzdesi nasıl hesaplanır?
Çıktı tokenı üzerinden karşılaştırma için (received_output / quoted_output − 1) × 100% kullanın. Negatif sonuç, tekliften daha az çıktı alındığını gösterir. Kullanılan yöntemi belirtin: bazı platformlar “pozitif slippage”ı farklı raporlar veya ters işlem fiyatı farkını hesaplar.
9. DEX'te fiyat etkisi nedir?
Swapın sınırlı erişilebilir likidite boyunca ilerleyerek işlem öncesi referans fiyata göre oluşturduğu sapmadır. İşlem erişilebilir likiditeye göre büyüdükçe artma eğilimindedir; havuz eğrisine ve aktif tick'lere güçlü biçimde bağlı olabilir.
10. Slippage toleransı fiyat etkisini kapsar mı?
Birçok doğrudan AMM arayüzünde teklif edilen miktar beklenen fiyat etkisini zaten içerir; tolerans bu teklifin çevresindeki ek olumsuz hareketi sınırlar. Her yönlendiricinin tanımları aynı kabul edilmemelidir. Sözleşmenin uyguladığı minimum veya maksimum token miktarını inceleyin.
11. Büyük swapların gerçekleşme fiyatları neden daha kötüdür?
Büyük emir mevcut likiditenin daha büyük kısmını tüketir ve havuz eğrisi veya emir defteri derinliğinde daha ileri gider. Gerçekten bağımsız likidite kaynaklarına bölmek bazen sonucu iyileştirebilir; ek ücret, gas ve gecikmeler kazancı silebilir.
12. Likidite eklemek slippage'ı azaltır mı?
Diğer koşullar eşitken ilgili fiyat aralığındaki erişilebilir likiditenin artması belirli işlem için beklenen fiyat etkisini azaltabilir. Yüksek toplam kilitli değer göstermek, swapın geçtiği tam rotada likiditenin aktif olduğunu garanti etmez.
13. Pozitif slippage mümkün mü?
Evet. Piyasa koşulları iyileştiğinde veya platform fiyat iyileşmesi sağladığında gerçekleşen çıktı tekliften yüksek olabilir. Bu fazlanın kullanıcıya aktarılıp aktarılmaması emir mekanizmasına ve imzalanmış mutabakat kurallarına bağlıdır.
14. Kripto swap başarısız olsa bile gas ödenebilir mi?
Evet. Uygulanan min-out, son geçerlilik veya başka koşul nedeniyle işlem geri alınsa da zincir üstü gas tüketilebilir. Ayrı imzalanmış approval işlemleri de ek maliyet doğurabilir. Bazı emir protokollerinde kullanıcı gas düzenlemeleri farklıdır.
15. Minimum received (minimum alınacak miktar) nedir?
Sabit girdili swapta rota tarafından sözleşme düzeyinde uygulanıyorsa kabul edilen en düşük çıktı token miktarıdır. Havuz daha az verecekse korumalı standart işlem daha kötü sonucu kabul etmek yerine geri alınır.
16. Kripto swapında maksimum girdi nedir?
Sabit çıktılı emirde, belirlenen sözleşme veya imzalı emir koşulları altında istenen çıktıyı almak için harcanmasına izin verilen en yüksek girdi token miktarıdır. Bunu gerçek token birimleriyle doğrulayın.
17. Sandwich saldırısı nedir?
Saldırganın kurbanın swapından önce fiyatı kötüleştiren bir işlem, sonrasında da bu değişimden değer elde eden başka bir işlem yerleştirdiği zararlı işlem sıralama stratejisidir. Tek başına kötü gerçekleşme, böyle bir saldırının kanıtı değildir.
18. Düşük slippage ayarı MEV'yi durdurabilir mi?
Sözleşmede gerçekten uygulanan dar min-out toleransı, başarılı swapın kabul edebileceği kötüleşmeyi sınırlar; ancak tüm sıralama stratejilerini, başarısız işlemleri, bilgi sızıntısını ve gas maliyetini engellemez. Etkili risk azaltma, kendi güven varsayımlarıyla rota tasarımını ve gizliliği de içerebilir.
19. Özel RPC'ler MEV'ye karşı tamamen güvenli mi?
Hayır. Özel yönlendirme belirli herkese açık görünürlük risklerini azaltır; koruma relay/builder davranışına, alternatif yola ve gerçek dahil edilmeye bağlıdır. Belgelenmiş özel kısıtları araştırın ve mümkün olduğunda olağan min-out/max-in korumalarını koruyun.
20. UniswapX normal slippage kaydırıcısını kullanır mı?
Hayır. Resmî Uniswap belgeleri standart slippage ayarının UniswapX emirlerine uygulanmadığını söylüyor. Kullanıcılar açık artırmalı bu yolun minimum çıktısını ve imzalı emir koşullarını incelemelidir.
21. CoW Protocol doğrudan AMM işleminden nasıl farklıdır?
CoW Protocol, imzalı işlem niyetlerini yerine getirmek için rekabet eden solver'lar ve toplu açık artırmalar kullanır. Birbirine karşılık gelen emirler bazen doğrudan eşleşebilir; aksi durumda solver'lar dış likiditeyi kullanabilir. Yürütme zamanı, izinler ve fiyat sınırları doğrudan AMM router çağrısından farklıdır.
22. Daha düşük DEX komisyonu her zaman daha mı iyidir?
Hayır. Düşük ücretli ama sığ havuz, yüksek ücretli derin havuzdan daha kötü net çıktı sunabilir. Aynı referansı kullanarak teklif edilen gerçek varlık miktarını ve tüm ayrı ağ/hizmet giderlerini karşılaştırın.
23. Düşük gas'lı L2 swapı otomatik olarak daha mı ucuzdur?
Hayır. Düşük gas maliyeti iyileştirebilir; ancak havuz derinliği, token temsili, köprü maliyetleri, ücret kademeleri ve rota kalitesi özellikle büyük işlemlerde daha belirleyici olabilir. Hedeflenen son zincirdeki net teslim edilen değeri karşılaştırın.
24. Slippage, stablecoinin peg kaybetmesiyle aynı mıdır?
Hayır. Peg kaybı varlığın piyasa değerini değiştirir. Değer kaybetmiş stablecoinin adil fakat dolar cinsinden olumsuz bir kurdan takası, teklif-gerçekleşme slippage sıfırken bile gerçekleşebilir. Geri ödeme ve varlık değeri risklerini ayrıca değerlendirin.
25. Swap %0 slippage gösterip yine de kötü bir işlem olabilir mi?
Evet. Teklifin içinde büyük fiyat etkisi, ücretler veya adil olmayan kur bulunabilir. İmzadan sonra ek kötüleşme olmaması başlangıç teklifinin rekabetçi olduğunu kanıtlamaz.
26. Büyük bir swapı küçük işlemlere bölmeli miyim?
Bazen; ancak otomatik olarak değil. Bağımsız derinliklere bölme fiyat etkisini azaltabilir ve aşamalı gerçekleşme sağlayabilir; ek gas, zaman riski ve MEV sonucu kötüleştirebilir. Gerçekten uygulanabilir rotaları ve toplam maliyeti karşılaştırın.
27. Slippage ile spread arasındaki fark nedir?
Slippage, teklife kıyasla gerçekleşme hareketidir; alış-satış spread'i ise belirli anda alış ve satış fiyatlarının farkıdır. İkisi de işlem ekonomisini etkileyebilir, ancak farklı ölçümlerdir; bazı arayüz özetlerinde çakışabilir.
28. Token vergileri görünürde slippage yaratabilir mi?
Evet. Transfer vergileri ve diğer standart dışı token davranışları, sıradan AMM piyasa hareketinden bağımsız olarak alınan miktarı değiştirebilir. Token sözleşmesini ve yönlendiricinin bu davranışı modelleyip modellemediğini inceleyin; toleransı artırmak işlemin güvenli olduğunu kanıtlamaz.
29. Terenval Wallet'ta yerleşik MEV koruması veya slippage ayarı var mı?
Bu rehber, Terenval Wallet'ın yerleşik DEX swapı, Uniswap entegrasyonu, MEV'ye dirençli özel yönlendirme veya slippage ayarı sunduğunu iddia etmez. Terenval Wallet, öz saklama ve işlem yetkilendirmesini denetleme bağlamında anılır. Desteklenen ağ ve özellikleri gerçek uygulamada doğrulayın.
30. DEX swapını onaylamadan hemen önce neyi kontrol etmeliyim?
Doğru token sözleşmelerini ve ağı, güncel teklifi, bağımsız piyasa karşılaştırmasını, rota ve ücret katmanlarını, beklenen çıktıyı, minimum alınacak miktarı veya maksimum girdiyi, varsa son geçerlilik süresini, ağ gas'ını, harcama yetkisi verilen sözleşmeyi ve permit kapsamını kontrol edin. Arayüz işlem başarılı olabilir dese bile kabul edilebilir en kötü sonuç sizin için kabul edilemezse işlemden vazgeçin.
İlgili Terenval Yazıları
Terenval'ın DeFi'de impermanent loss rehberi, sürekli yeniden dengelenen havuz konumunun likidite sağlayıcısı (LP) için yarattığı farklı riski açıklar. Bu makaleyi tamamlar; çünkü swap yapanın fiyat etkisi ve komisyonu, likidite sağlayıcısının ekonomisini etkiler. Ancak iki perspektif farklı karşılaştırma ölçütleri gerektirir.
DeFi kredi rehberimiz teminat, kredi sağlık faktörü ve likidasyonu açıklar; bunlar, dalgalı piyasada zorunlu takas maliyetlerini artırabilen başka bir işlem alanıdır. Üçüncü taraf DeFi uygulamalarını kullanmadan önce yetkilendirmeyi anlamak için token izinlerini kontrol etme ve iptal etme rehberine bakın. Dolandırıcılık ve transfer güvenliği için kripto adres zehirleme ve doğru blok zinciri ağını seçme rehberlerimizi inceleyin.
Hesap güvenliğinin temelleri için Terenval ayrıca aynı kripto cüzdanını iki uygulamada kullanmayı ve seed phrase, özel anahtar ve cüzdan parolası arasındaki farkları ele alır. Bunlar swap fiyatlamasından ayrı konulardır; güvenli saklanan seed phrase, ekonomik açıdan kötü bir işlemi düzeltemez.
Kaynaklar ve Araştırma Notları
Bu makale tanımlar, sözleşme korumaları ve işlem yürütme mimarileri için birincil protokol ve ürün belgelerini önceliklendirir. Özgün hesaplama tabloları, açıkça belirtilen varsayımsal rezervlerden bağımsız hesaplanmıştır; canlı havuzlardan alınmamıştır. Resmî ürünlerin risk azaltma iddialarını belirli bir sonucun bağımsız kanıtından ayırır ve tek sürüm veya emir türüne ait belgeleri evrensel saymayız.
- Uniswap Destek — Fiyat Etkisi ve Slippage. Teklifteki fiyat etkisini gerçekleşme kaymasından ayırmak için kullanılan temel tanımlar.
- Uniswap Destek — Fiyat Etkisi Nedir?. Likidite derinliği ve işlem boyutunun etkileri.
- Uniswap Geliştiricileri — Swap İşlemlerini Anlamak. Yürütme modeli, kullanıcı güvenliği sınırları ve sürüme özgü mimari.
- Uniswap Destek — Slippage Ayarlarını Değiştirme. Otomatik ve özel slippage, işlem geri alınma davranışı.
- Uniswap Destek — Swap Ekranı Ayrıntıları. Teklif, fiyat etkisi, ağ maliyeti ve minimum alım alanları.
- Uniswap Geliştiricileri — v2 Fiyatlama. AMM eğrisi matematiği ve dış referans fiyatın göz ardı edilmesinin riskleri.
- Uniswap Geliştiricileri — v2 SDK Swap Rehberi. Minimum çıktı, tolerans ve son geçerlilik mekanizması.
- Uniswap Geliştiricileri — v3 Tek Havuzlu Swaplar. Fiyat limitleri, son geçerlilik ve üretim güvenliği notları.
- Uniswap Geliştiricileri — v3 Çok Adımlı Swaplar. Rotalar, havuz ücretleri ve çok adımlı işlemlerin güvenliği.
- Uniswap Geliştiricileri — Ücret Yapıları. LP ücretleri, protokol ücretleri ve sürüme özgü muhasebe.
- Uniswap Geliştiricileri — v4 Hook'ları. İsteğe bağlı özel havuz mantığı ve dış sözleşme davranışları.
- Uniswap Geliştiricileri — v4 Dinamik Ücretleri. Hook ve piyasa koşullarına göre havuz ücretlerinin değişmesi.
- Uniswap Geliştiricileri — Protokol Sözlüğü. Fiyat etkisi, slippage, rotalar ve likidite tanımları.
- Ethereum.org — Maksimum Çıkarılabilir Değer. MEV, yararlı arbitraj ve zararlı sandwich işlemleri.
- Uniswap Destek — UniswapX Slippage Ayarları. Normal arayüz kaydırıcısının UniswapX emirlerine neden uygulanmadığı.
- Uniswap Destek — UniswapX Nedir?. Açık artırma mekanizması, likidite kaynakları ve belirtilen risk azaltma faydaları.
- CoW Protocol — Adil Kombinatoryal Toplu Açık Artırma. Emir eşleştirme, solver rekabeti ve korumalar.
- CoW Protocol — Solver'lar. Solver katılımı, mutabakat koşulları ve izinler.
- CoW Protocol — Karşılıklı İsteklerin Eşleşmesi. Bazı birbirini dengeleyen emirlerin dış AMM likiditesini nasıl kullanmadığı.
- Uniswap Geliştiricileri — Agregatör Teklif API'si. Sabit girdi ve sabit çıktı için slippage parametre farkları.
- Uniswap Geliştiricileri — Swap API Sık Sorulan Sorular. Permit, approval ve teklife özel imzaların kapsamı.
Editoryal Yöntem, Hesaplama Varsayımları ve Açıklamalar
Raporlama kesim tarihi: 7 Kasım 2026. Bu makale belirli bir zincir üstü olayın raporu değil, kalıcı bir özgün eğitim rehberidir. Tüm sayısal havuz örnekleri modellenmiştir; canlı veri değildir. Belirli bir rota, borsa veya tolerans yüzdesi önerilmez ve Terenval Wallet kullanıcılarının gerçek işlemlerini ölçtüğümüz iddia edilmez.
Temel AMM varsayımları: Komisyonu içeren, idealleştirilmiş, tam fiyat aralığında çalışan sabit çarpımlı çiftin başlangıç rezervleri tam olarak 1,000,000 USDC ve 400 ETH, sığ havuz karşılaştırmasında ise 100,000 USDC ve 40 ETH'dir. Başlangıç marjinal referansı ETH başına 2,500 USDC ve modellenen ücret girdinin %0.30'udur. USDC'nin tam $1 olduğu, örnek dolar karşılaştırmalarında ETH'nin $2,500 değerinde bulunduğu varsayılır. Hesaplama output = ETH_reserve × (USDC_input × 0.997)/(USDC_reserve + USDC_input × 0.997) formülünü kullanır; miktarlar tam kayan nokta hassasiyetinde hesaplanıp belirtilen yuvarlamayla sunulur. Açıkça modellenen %0.30 havuz swap ücreti dışında fiyat etkisi formülüne komisyon, gas, MEV, vergi, köprü veya token davranışı etkileri gizlenmemiştir. Bu basitleştirilmiş modelin bütün Uniswap v3 veya v4 havuzlarını kapsadığı iddia edilmez.
Slippage ve işlem yürütme varsayımları: Minimum çıktı tablosu, standart bir sabit girdili swapın komisyon ve beklenen fiyatlama etkisi zaten dahil edilmiş teklifi üzerine yüzdelik alt sınır uygular. Gerçekleşmesi mümkün olan en kötü ek çıktı kötüleşmesini ifade eder; tahmin edilen gerçekleşme, başarı garantisi veya tüm maliyetleri kapsayan kayıp sınırı değildir. Dolar karşılıklarında ETH'nin örnek referans fiyatı $2,500'de kaldığı kabul edilir. Gerçek uygulamalar farklı arayüz yöntemleri ve sabit çıktılı işlem hesaplamaları kullanabilir. MEV ve ardışık swap örnekleri model gösterimleridir; gerçek kullanıcının sandwich saldırısına uğradığının kanıtı değildir.
Özgün analitik katkı: Terenval'ın Quote-to-Receipt Ledger, Depth Stress Grid, Slippage Exposure Budget, MEV Exposure Gate ve Route Decision Framework modelleri, kullanıcıların konuyu anlamasını ve işlemleri denetlemesini kolaylaştırmak için hazırlanmış özgün açıklayıcı çerçevelerdir. Bunlar Uniswap tarafından oluşturulmuş standart teknik metrikler değildir; önceden devreye alınmış Terenval yazılım özellikleri veya koruma, mutabakat ve avantajlı fiyat garantileri de değildir.
Terenval'a ilişkin sınırlandırma: Terenval News ve Terenval Answers, Terenval Wallet'ın da geliştirildiği ekosisteme dahildir. Eğitim amaçlı açıklamalar öz saklamanın, token yetkilendirmenin ve ağ desteğinin pratik fayda ve sınırlarını ele alır, ancak Terenval Wallet'ta doğrulanmış yerleşik DEX yönlendirmesi, UniswapX/CoW desteği, dinamik slippage ayarı, MEV tespiti veya özel işlem koruması bulunduğunu iddia etmez. Uniswap, Ethereum.org, CoW Protocol veya belirtilen başka kuruluşların onayını ya da bunlarla ortaklık bulunduğunu da iddia etmiyoruz. İçerik yalnızca eğitim amaçlıdır; finansal, hukuki, güvenlik veya vergi danışmanlığı değildir. Kripto takasları ve sözleşme etkileşimleri ekonomik değerin bir kısmının veya tamamının kaybına yol açabilir.