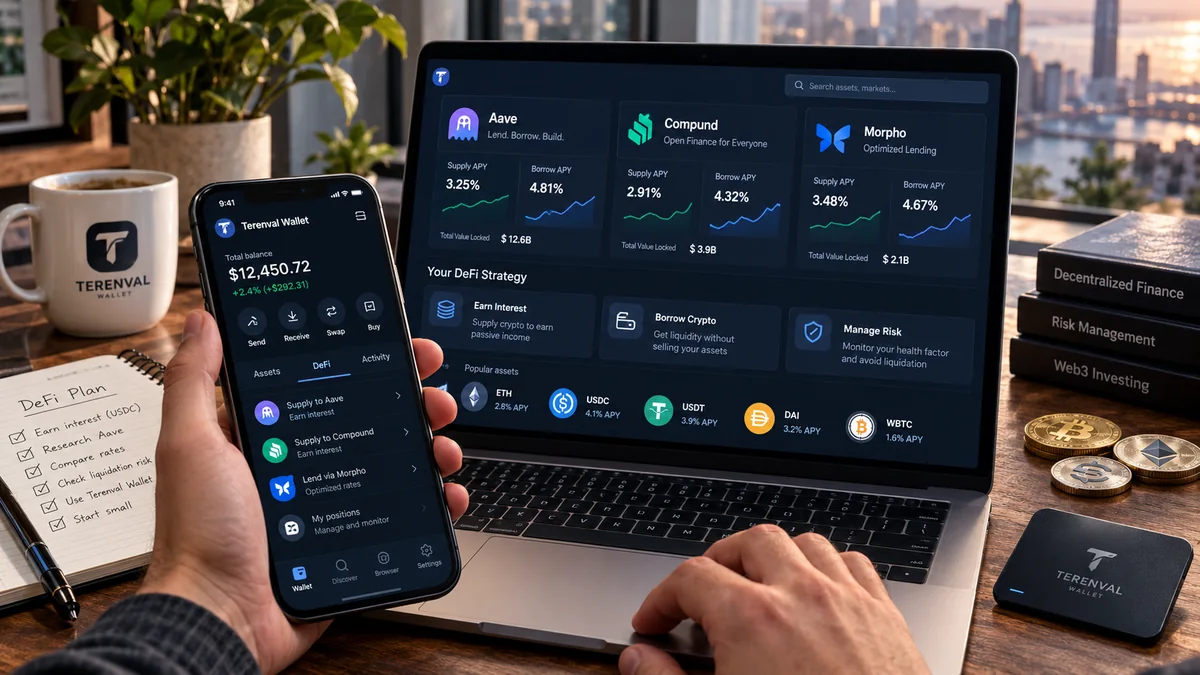
Кредитование в DeFi позволяет предоставлять криптовалюту рынкам кредитования на основе смарт-контрактов и получать переменный процентный доход либо занимать другие активы под подходящий залог, не продавая его сразу. Обычно заёмщики предоставляют обеспечение стоимостью выше суммы долга, а смарт-контракты учитывают проценты, стоимость залога и условия ликвидации. Такая схема позволяет использовать капитал без традиционного банка или централизованного кредитора, но не устраняет рыночные, протокольные и операционные риски. Указанная APY не является гарантированным доходом, а заём под залог может закончиться ликвидацией, даже если вы ни разу не пропустили плановый платёж.
Представьте, что вы планируете долго хранить ETH, но вам нужны USDC на краткосрочные расходы. Кредитный рынок может позволить внести ETH в качестве залога и занять USDC. Вы сохраняете зависимость от курса ETH, но вместе с ней — риск того, что падение стоимости ETH или накопление процентов сделают заём небезопасным. Другой вариант — предоставить USDC без оформления займа и рассчитывать на переменный процентный доход. Это принципиально разные позиции с разными сценариями потерь.
Короткий ответ: В DeFi кредиторы вносят поддерживаемые криптоактивы в ончейн-контракты или рынки кредитования. Заёмщики предоставляют допустимый залог и платят проценты за использование активов других участников. Протокол определяет лимиты займа и правила ликвидации: когда залога становится недостаточно, сторонний участник или механизм протокола может погасить долг, изъять либо продать залог, обычно с экономическим штрафом для заёмщика. Для оценки позиции проверяйте конкретный протокол, сеть, актив, чистую доходность или стоимость займа, LTV, порог ликвидации, Health Factor, доступную ликвидность и способ выхода, а не только указанную APY.
Редакционная оценка Terenval: Кредитование в DeFi следует рассматривать одновременно как инвестицию, обязательство и задачу выхода из позиции, а не как рекламу процентной ставки. Даже доходная позиция может нести риск ликвидации, а на первый взгляд достаточно обеспеченный заём бывает трудно рефинансировать во время перегрузки сети или проблем со стейблкоином. В статье представлены четыре собственные образовательные модели Terenval: Lending Decision Stack (иерархия решений по кредитованию), Liquidation Distance Map (карта расстояния до ликвидации), Cash-Flow Reality Check (проверка реальных денежных потоков) и Exit-Readiness Scorecard (карта готовности к выходу). Это аналитические инструменты, а не функции протокола, гарантии или индивидуальные инвестиционные рекомендации.
Важная дата актуальности информации: 4 ноября 2026 года. Описание архитектуры протоколов и механики рисков основано на официальной документации, изученной для этой статьи. Все приведённые цены в долларах, APY, APR, комиссии, параметры LTV и пороги обеспечения намеренно гипотетические. Перед любым действием проверяйте текущую конфигурацию рынка и реальные ставки в подлинном интерфейсе протокола.
Главное, что нужно знать
- Предоставление средств и получение займа — разные позиции. Кредитор рассчитывает на проценты по внесённым активам, а заёмщик принимает на себя долг, обеспеченный залогом.
- Проценты не являются фиксированным обещанием. Ставки для кредиторов и заёмщиков зависят от использования ликвидности, параметров управления и стимулов.
- APY вкладчика — не чистая прибыль. На результат влияют сетевые комиссии, обменные издержки, изменение цен токенов, недостаток ликвидности и сбои протокола.
- Важен сам актив. Дополнительные 5% в USDC и дополнительные 5% в ETH дают разный экономический результат, поскольку стоимость токенов может меняться по-разному.
- Избыточный залог не исключает потерь. Он создаёт запас прочности, который могут исчерпать падение стоимости обеспечения, рост долга и обновления оракула.
- LTV и порог ликвидации различаются. Начальная доступная сумма займа не обязательно совпадает с границей ликвидации.
- В Aave V3 Health Factor ниже 1 допускает ликвидацию. Стоит оставлять значительный запас, а не считать значение 1,01 безопасным.
- Механизмы учёта и ликвидации в Aave V4 отличаются от V3. Нельзя автоматически переносить предположения об одной версии на другую.
- Compound III и Morpho существенно отличаются от Aave. В Compound III внесённое обеспечение, не являющееся базовым активом, само по себе не приносит кредитный процент; у рынков Morpho собственные LLTV, оракулы и модели ставок.
- Ликвидация — реальное действие, а не просто предупреждение на панели. Ликвидатор или механизм протокола может изменить ваш состав активов без согласования времени и цены продажи.
- Низкий газ не означает низкий общий риск. Дешёвые операции в небольшой сети могут сопровождаться рисками мостов, секвенсоров, ликвидности и рынка.
- Разрешение на расходование токенов — не безобидное нажатие «Войти». Перед внесением средств проверяйте сеть, адрес протокола и объём разрешений.
- Вывод зависит от доступной ликвидности. Работа в блокчейне не означает, что средства можно мгновенно вывести при любых рыночных условиях.
- Заём ради более высокой доходности — стратегия с кредитным плечом. Если чистый доход ниже стоимости заимствования, позиция может терять деньги даже без взлома.
- Самостоятельное хранение означает контроль над подписанием операций, но не защиту от смарт-контрактов. После внесения активы переходят в контракты протокола и подчиняются его правилам.
- Terenval Wallet — вариант интерфейса, а не защита от потери доходности или ликвидации. Описанные принципы относятся к совместимым некастодиальным кошелькам; конкретные интеграции необходимо проверять отдельно.
Что такое кредитование в DeFi?
Децентрализованное кредитование (DeFi lending) — предоставление криптоактивов заёмщикам через смарт-контракты или ончейн-рынки с заранее заданными правилами займа и погашения. В обычном банке организация решает, как использовать депозиты клиентов, и ведёт учёт кредитов в собственных системах. На типичном рынке DeFi публично проверяемые контракты учитывают вклады, задолженность, обеспечение и процентные ставки. При этом сохраняются важные человеческие и институциональные роли: управление, кураторы рисков, поставщики оракулов, администраторы и операторы интерфейсов. Поэтому «децентрализованный» не значит «никто ни на что не влияет».
В модели объединённого пула вкладчик вносит, например, USDC в резерв. Допущенные заёмщики могут брать этот актив, предварительно предоставив достаточное обеспечение. Проценты по займам становятся одним из основных источников дохода кредиторов. В модели изолированных рынков активы, виды залога, оракулы и пороги риска определяются для конкретного рынка. Morpho Blue — наглядный пример такой архитектуры: обзор рынков Morpho описывает пять параметров, определяющих каждый рынок.
Крайне важно отличать кредитование от стейкинга. Доходность кредитования обычно связана со спросом на займы и уплатой процентов. Вознаграждения за стейкинг возникают благодаря участию в механизме консенсуса сети или делегированию этой функции. В зависимости от реализации оба подхода могут нести риски контрактов, хранения, слешинга или ликвидности, однако источники дохода и сценарии сбоев различаются.
Является ли DeFi-кредитование одноранговым (P2P)?
Не всегда в буквальном смысле двустороннего займа между двумя людьми. Многие протоколы объединяют ликвидность, позволяя заёмщику взаимодействовать с контрактом вместо поиска конкретного кредитора. Другие системы распределяют средства по отдельным рынкам через автоматизированные хранилища или кураторов. Вместо доверия рекламному обозначению «P2P» участнику стоит выяснить: кто занимает средства, какой контракт контролирует внесённый актив, что запускает ликвидацию и как закрыть позицию.
Что меняется при подключении кошелька к кредитному протоколу?
Подключение кошелька позволяет сайту узнать публичный адрес и запрашивать действия. Само по себе оно не переводит средства. Для внесения ERC-20 часто требуется отдельное разрешение (approval) или авторизация, а затем транзакция депозита (supply). При подтверждённом внесении токены переходят в контракты протокола, а пользователю начисляется соответствующее ончейн-требование или позиция. Поэтому нужно различать хранение токенов в кошельке и их предоставление протоколу через кошелёк.
Некастодиальный кошелёк позволяет самостоятельно контролировать разрешения и подписи, но после авторизации реального внесения или займа возникают риски протокола. Отдельный вопрос разрешений на расходование токенов разобран в руководстве Terenval по проверке и отзыву разрешений.
Как работает кредитование в DeFi: пошаговый процесс
Стандартный цикл кредитования включает шесть функциональных этапов. Это иллюстративная последовательность: интерфейсы отличаются в зависимости от протокола и версии.
- Выберите проверенный рынок. Установите подлинный сайт протокола, блокчейн, адреса контрактов активов, параметры риска и доступную ликвидность. Одного тикера недостаточно: поддельные токены могут использовать те же названия и символы.
- Предоставьте ликвидность. Кредитор вносит актив. В зависимости от протокола он получает процентный токен, баланс позиции, доли хранилища или другую запись о своём требовании.
- Предоставьте обеспечение. Заёмщик вносит допустимый залог либо разрешает использовать подходящую позицию как обеспечение. Не каждый предоставленный актив может обеспечивать заём.
- Получите заём в пределах лимита. Протокол проверяет стоимость допустимого залога, кредитный лимит, задолженность и ограничения резервов. Заёмщик получает актив, на который начинают начисляться переменные или предусмотренные рынком проценты.
- Начисляйте проценты и отслеживайте риски. Балансы вкладчиков или стоимость долей меняются; долг заёмщика растёт. Оракулы переоценивают обеспечение, а ставки реагируют на загрузку рынка либо модель протокола.
- Погасите долг, выведите средства или столкнитесь с ликвидацией. Для освобождения залога заёмщик возвращает нужный токен вместе с начисленными процентами. Вкладчики выводят средства при достаточной ликвидности. При нарушении условий обеспечения ликвидаторы или механизмы протокола могут закрыть часть позиции либо всю позицию и получить залог.
В Aave V3 позиции поставщиков ликвидности представлены процентными токенами aTokens, а задолженность учитывается через механизм переменного долга. В Compound III проценты по базовому активу начисляются иначе, чем по внесённому небазовому залогу. В Morpho структура рынков и хранилищ требует проверки конкретного актива и контракта, который фактически хранит и распределяет средства.
Откуда берутся проценты, выплачиваемые кредиторам?
Главным образом из платы заёмщиков за использование ликвидности, за вычетом комиссий протокола или отчислений в резерв. Некоторые интерфейсы также показывают стимулирующие выплаты и награды: они могут субсидироваться, действовать временно и выплачиваться в других токенах. Поэтому за одним рекламным показателем доходности могут скрываться разные составляющие, которые необходимо разделять.
Материалы Aave объясняют, как степень использования рынка влияет на стоимость заимствования и почему доход поставщиков отражает проценты заёмщиков после резервных отчислений. Согласно модели процентных ставок Aave, после оптимальной загрузки стоимость займа растёт быстрее, чтобы ограничить дефицит ликвидности и привлечь новые средства.
Полезная модель для понимания: высокая доходность депозита может означать сильный спрос на займы, но одновременно сопровождаться трудностями с выводом, нестабильными ставками, временными наградами или повышенным риском актива. Доходность — ценовой сигнал, а не сертификат безопасности.
Кредитование DeFi, займы, стейкинг и доходное фермерство: сравнение
| Стратегия | Основное действие | Главный доход или расход | Характерный существенный риск |
|---|---|---|---|
| Внесение USDC на кредитный рынок | Передача стейблкоина через контракт | Переменный процент по депозиту, иногда стимулирующие награды | Сбой смарт-контракта, отвязка USDC от доллара, дефицит ликвидности, безнадёжный долг |
| Внесение ETH на рынок | Предоставление ETH или обёрнутого ETH | Переменный доход в единицах актива, если по нему начисляются проценты | Волатильность ETH, риски контрактов и ликвидности |
| Внесение ETH в залог займа | Обеспечение кредита ETH | Доступ к заёмной ликвидности; в некоторых архитектурах — процентный доход по внесённому активу | Падение ETH и ликвидация |
| Получение USDC под залог ETH | Создание обязательства в USDC | Ликвидность без немедленной продажи; расходы на проценты | Ликвидация, рост долга, риски стейблкоина |
| Стейкинг ETH | Прямое или косвенное участие в консенсусе | Награды за стейкинг за вычетом расходов | Валидаторы/слешинг, провайдер стейкинга, ликвидность и токены |
| Предоставление ликвидности в AMM | Размещение активов для обменов | Торговые комиссии и стимулы | Непостоянные потери, волатильность токенов, риск контрактов |
| Фарминг доходности с кредитным плечом | Заём и повторное инвестирование | Разница между доходностью и стоимостью финансирования, если она положительна | Составной риск ликвидации и сложность закрытия позиций |
Эти стратегии не являются взаимозаменяемыми по уровню потерь. Депозит в стейблкоине может потерять стоимость без ликвидации, если токен отклонится от привязки или у протокола возникнет безнадёжная задолженность. Заём под залог ETH с плечом может быть ликвидирован, даже когда кредитная сторона протокола продолжает нормально работать.
Aave, Compound III и Morpho: три подхода к криптокредитованию
| Характеристика | Aave V3 | Документация Aave V4 | Compound III | Morpho Blue |
|---|---|---|---|---|
| Структура рынка | Пулы с резервами | Общая ликвидность в Hubs и модульные Spokes | Рынок вокруг базового актива | Изолированный рынок с конкретными активами займа и залога |
| Доход вкладчика | Процентные aTokens для подходящих резервов | Позиции резервов и учёт Hub/Spoke | Положительный баланс базового актива приносит проценты; залоговые активы — нет | Зависит от рынка кредитования или устройства хранилища |
| Основа заимствования | Допустимый залог и LTV резервов | Настройки залога и риска для каждого Spoke | Заём базового актива под разрешённое обеспечение | Заём определённого актива под определённый залог с LLTV рынка |
| Главный показатель безопасности | Health Factor и взвешенные пороги ликвидации | Health Factor с переработанной механикой ликвидации | Коэффициенты обеспечения для займа и ликвидации | LTV относительно LLTV рынка; Health Factor |
| Порядок ликвидации | Ликвидатор гасит долг и получает залог с бонусом | Целевой Health Factor и переменный ликвидационный бонус | Поглощение позиции резервами протокола и отдельный порядок ликвидации | Ликвидация подходящей позиции по LLTV рынка и его стимулам |
| Что проверять прежде всего | Резервы, ограничения, оракул, eMode, ставка | Hub/Spoke, актив, надбавка за риск, статус | Базовый актив, обработка залога, коэффициенты | LLTV, оракул, IRM, конкретный рынок, куратор/хранилище |
Редакционная оговорка: описания протоколов и доступные пользователям развёртывания могут отличаться. У Aave есть документация и для V3, и для V4. Позицию каждой версии следует оценивать по её реальным контрактам и параметрам. Приведённые далее формулы V3 служат учебными примерами, а не утверждением, что все позиции Aave V4 работают точно так же.
Aave: в чём особенности подхода?
Aave поддерживает ончейн-вклады и займы с избыточным обеспечением на разных рынках. В версии V3 панель риска строится вокруг Health Factor, учитывающего пороги ликвидации пула, задолженность и данные ценовых оракулов. Aave V4 вводит архитектуру ликвидности Hub/Spoke и пересмотренные правила ликвидации, включая концепцию целевого Health Factor и переменный ликвидационный бонус. В обоих случаях важно анализировать конкретную позицию, а не только бренд протокола.
Compound III: почему «внёс обеспечение — получаешь проценты» верно не всегда
Compound III различает базовый актив и допустимые залоговые активы. Согласно документированной модели, положительный баланс базового актива приносит кредитный процент, а небазовое обеспечение не начинает автоматически приносить доход. Пользователь, предоставивший WBTC или ETH-подобный актив исключительно для получения займа в базовом активе, не должен предполагать, что залог дополнительно генерирует APY. Это прямо отражено в документации Compound по ставкам и залогу.
Morpho: почему пять параметров рынка важнее его названия
Рынок Morpho Blue определяется активом займа, залоговым активом, ликвидационным LTV, ценовым оракулом и моделью процентной ставки. Один тикер заёмного токена ничего не говорит о том, насколько привычен или рискован конкретный рынок. Для вкладов в хранилища дополнительно важны решения по распределению активов и участники управления этим процессом. Архитектура рынков Morpho и руководство по рискам подчёркивают как риск ликвидации заёмщика, так и риски недостаточной ликвидности и безнадёжной задолженности для кредиторов.
APY и APR в DeFi-кредитовании: сколько процентов можно реально заработать?
APR (annual percentage rate) — годовая ставка без предположения о реинвестировании процентов; APY (annual percentage yield) учитывает сложный процент при заданных допущениях. Оба показателя могут отражать лишь текущую оценку. Ни один не обещает сохранения ставки целый год.
При гипотетической постоянной простой годовой ставке 5% приблизительный валовой доход за небольшой период рассчитывается так:
Валовые проценты ≈ основная сумма × 0.05 × число дней / 365
Если же 5% — постоянная эффективная APY, формула со сложным процентом будет другой:
Валовые проценты = основная сумма × ((1.05)^(число дней / 365) − 1)
Это намеренно разные способы расчёта. Нельзя подставлять простую APR в формулу APY и объявлять результаты точно эквивалентными. Ставки могут меняться в течение периода, а особенности начисления процентов и наград зависят от протокола.
Пример: депозит 1 000, 5 000 или 10 000 USDC
Предположим, что используется проверенный рынок USDC, постоянная простая годовая ставка 5%, стоимость USDC остаётся ровно $1, две ончейн-операции стоят по $8 (всего $16), стимулов нет, расходы на обмен равны нулю, а потерь из-за смарт-контракта не произошло. Это условные допущения, а не текущие котировки Aave, Compound или Morpho.
| Начальная сумма | Валовые проценты за 30 дней | Результат после условных $16 комиссий | Валовые проценты за 365 дней | Результат после условных $16 комиссий |
|---|---|---|---|---|
| 1 000 USDC | $4.11 | −$11.89 | $50.00 | $34.00 |
| 5 000 USDC | $20.55 | $4.55 | $250.00 | $234.00 |
| 10 000 USDC | $41.10 | $25.10 | $500.00 | $484.00 |
Интерпретация Terenval: масштаб влияет на результат, поскольку фиксированная сетевая комиссия съедает больший процент маленького депозита. В примере с $1 000 потребуется около 117 дней при той же простой ставке, чтобы заработать лишь сумму предполагаемых комиссий в $16. Это не означает, что небольшому портфелю следует выбирать более рискованную сеть ради дешёвых операций. Это означает, что план депозита должен учитывать сумму, срок, все транзакционные расходы и безопасный способ выхода.
Обещанные 12% или 20% «APY по стейблкоинам» должны вызывать вопросы: это временное вознаграждение токенами? Насколько ограничена ликвидность? Подвержен ли стейблкоин риску отвязки или моста? Можно ли вывести средства при высокой загрузке рынка? Более высокая заявленная доходность не обязательно означает более высокую ожидаемую прибыль с учётом рисков.
Что на самом деле означает «чистая доходность»?
Используйте более полную формулу экономического результата:
Чистый экономический результат ≈ заработанные проценты + реализованная стоимость наград − комиссии за транзакции − обмены / спреды − применимые налоги − потери от обесценивания / отвязки − прочие понесённые расходы
Стоимость самого внесённого токена может меняться: увеличение количества волатильного токена на 5% может стоить меньше первоначального депозита в долларах, если цена токена резко упала. И наоборот, рост стоимости актива не является процентным доходом кредитного протокола. Разделяйте эти компоненты, чтобы не приписывать повышение цены якобы более выгодной стратегии кредитования.
Почему меняются ставки DeFi: использование средств и ликвидность
В упрощённом пуле utilization (коэффициент использования ликвидности) показывает долю предоставленных средств, которую заняли заёмщики. Например, если кредиторы внесли 10 млн USDC, а заёмщики использовали 8 млн USDC, загрузка составит примерно 80%. Модели ставок обычно повышают стоимость займа по мере роста загрузки, особенно после оптимального порога.
Этот механизм балансирует две задачи: заёмщикам нужны средства, а кредиторам — стимул сохранять капитал в пуле. При низкой загрузке доходность может быть небольшой. При очень высокой кредиторы могут видеть повышенные ставки, но испытывать сложности с выводом, поскольку почти весь резерв занят. Документация Aave о резервах и модель ставок Compound III связывают ставки с использованием ликвидности.
| Условное состояние рынка | Спрос на заёмные активы | Типичная тенденция стоимости займа | Главный вопрос кредитора |
|---|---|---|---|
| Низкая загрузка | Слабый | Обычно ниже | Оправдывает ли доход риск контракта и комиссий? |
| Умеренная загрузка | Сбалансированный | Средняя | Достаточно ли глубины рынка для надёжного выхода? |
| Вблизи оптимального порога | Высокий | После точки перегиба обычно растёт быстрее | Насколько быстро могут измениться ставка и ликвидность? |
| Крайне высокая загрузка | Свободных средств почти нет | Может резко повыситься | Смогу ли я вывести средства до погашения займов другими участниками? |
Частое заблуждение: кредитор может не суметь быстро вывести активы без какого-либо взлома блокчейна. Aave указывает, что вывод зависит от доступной ликвидности, а документация по рискам объясняет, почему высокая загрузка может блокировать вывод до восстановления свободных средств.
Как занять криптовалюту под залог ETH, не продавая его
Один из распространённых сценариев DeFi — использовать ETH как залог для займа в USDC. Заёмщик сохраняет ценовую экспозицию к ETH и одновременно получает ликвидность в USDC. Но ETH становится обременённым обеспечением: его нельзя просто вывести, если это нарушит требования к залогу. Кроме того, USDC необходимо вернуть с процентами. При падении рынка часть залога может быть потеряна в результате ликвидации.
Рассмотрим полностью условный пример:
- У вас есть 2 ETH при предполагаемой цене $3 000 за ETH; рыночная стоимость залога — $6 000.
- Условный рынок принимает этот залог с начальным лимитом LTV 75%.
- Порог ликвидации — 80%: он выше лимита заимствования и создаёт первоначальный запас.
- Вы занимаете 2 000 USDC, каждый из которых условно сохраняет цену $1.
- Другие залоги, долги, настройки режимов риска или открытые позиции не влияют на счёт.
- Цены оракулов ETH/USDC совпадают с условными рыночными ценами, указанными в таблицах.
- Для понимания основной механики сначала исключим проценты, ликвидационные бонусы, проскальзывание исполнения и газ.
Ваш исходный LTV равен $2,000 / $6,000 = 33.33%. Теоретически при таких параметрах можно было бы занять до $6,000 × 75% = $4,500, но это ни в коем случае не рекомендация брать максимум. Чем ниже первоначальная задолженность относительно обеспечения, тем больше запас на ценовые колебания.
Если ETH дешевеет, долларовая стоимость залога уменьшается, а долг автоматически не сокращается. При сохранении долларовой привязки USDC задолженность 2 000 USDC продолжает оцениваться примерно в $2 000. Поэтому риск по обеспеченному криптовалютой займу может расти, даже если пользователь больше не совершает операций.
Что такое Loan-to-Value (LTV) в DeFi?
LTV — отношение непогашенного долга к стоимости допустимого залога, выраженное в процентах:
LTV = стоимость долга / стоимость залога × 100%
Чем выше LTV, тем меньше запас обеспечения. Если залог подешевеет на 20%, а долг останется прежним, LTV математически увеличится. Лимиты задаются конкретным резервом, пулом, рынком или кредитной конфигурацией. Не путайте максимальный LTV и ликвидационный LTV / порог ликвидации — это разные показатели.
LTV и порог ликвидации: два разных числа
- Начальный лимит LTV: обычно определяет максимальный объём займа при его открытии или увеличении. В нашем примере — 75%.
- Порог ликвидации: задаёт границу риска недостаточного обеспечения по мере изменения стоимости залога и задолженности. В примере — 80%.
- Комфортный рабочий LTV: отдельный выбранный пользователем уровень с большим запасом прочности, который должен быть заметно ниже максимума.
В Aave V3 параметры резервов разделяют LTV и порог ликвидации. В Compound III также различаются коэффициенты обеспечения для получения займа и ликвидации. В Morpho Blue LLTV — определяемая рынком ликвидационная граница; прежде чем переносить терминологию Aave, изучите лимит и реализацию конкретного рынка Morpho.
Что такое Health Factor в Aave? Формула ликвидации
Health Factor (HF, коэффициент здоровья позиции) показывает отношение обеспечения, скорректированного на порог ликвидации, к задолженности. Для учебного примера в стиле Aave V3 с одним залоговым активом и одним долгом используется упрощённая формула:
Health Factor = (стоимость залога × порог ликвидации) / стоимость долга
При нескольких активах эффективный порог рассчитывается как взвешенное значение. Реальный протокол также учитывает цены, допустимость активов, начисленный долг, состояние позиции и другие настройки. Для актуальной позиции нужно использовать текущий расчёт Health Factor в самом протоколе, а не таблицу из старого примера. Это соотношение определено в официальном объяснении Aave.
Для условного примера с ETH/USDC:
HF = ($6,000 × 0.80) / $2,000 = 2.40
В Aave V3 HF ниже 1 означает, что позицию можно ликвидировать. При 1 позиция находится на математической границе и не должна считаться безопасной. Более высокий показатель обычно означает больший запас, но никакое фиксированное значение HF не защищает от сильного ценового разрыва, сбоя оракула, увеличения задолженности или изменения порога ликвидации. Особенности других версий, включая целевой Health Factor в Aave V4, следует изучать отдельно.
Насколько может упасть ETH до ликвидации?
Для одного залогового актива, неизменного долга в долларах и постоянного порога приближённую цену ликвидации ETH можно вывести так:
Цена ликвидации ETH = стоимость долга / (количество ETH в залоге × порог ликвидации)
При 2 ETH, долге $2 000 и пороге 80%:
Цена ликвидации = $2,000 / (2 × 0.80) = $1,250 за ETH
От начальной цены $3 000 до этой упрощённой границы ETH должен подешеветь примерно на 58,33% — без учёта роста долга и других рисков. Это моментальный расчёт чувствительности, а не гарантированная цена исполнения ликвидации. Фактический триггер зависит от ценового фида, других залогов, изменяющегося долга и правил протокола.
| Цена ETH | Стоимость залога (2 ETH) | Неизменный долг | LTV | Упрощённый Health Factor | Интерпретация |
|---|---|---|---|---|---|
| $3,000 | $6,000 | $2,000 | 33.33% | 2.40 | Начальное положение, значительный запас |
| $2,700 (−10%) | $5,400 | $2,000 | 37.04% | 2.16 | Запас уменьшился |
| $2,400 (−20%) | $4,800 | $2,000 | 41.67% | 1.92 | Существенное падение |
| $2,100 (−30%) | $4,200 | $2,000 | 47.62% | 1.68 | Стоит пересмотреть план займа |
| $1,800 (−40%) | $3,600 | $2,000 | 55.56% | 1.44 | Риск ускоряется |
| $1,500 (−50%) | $3,000 | $2,000 | 66.67% | 1.20 | Мало пространства для нового резкого падения |
| $1,250 (−58.33%) | $2,500 | $2,000 | 80.00% | 1.00 | Граница, безопасного запаса нет |
| $1,100 (−63.33%) | $2,200 | $2,000 | 90.91% | 0.88 | Позиция допускает ликвидацию по упрощённому условию V3 |
Оригинальный вывод Terenval: запас обеспечения не сокращается линейно с точки зрения оставшихся у заёмщика долларов. При падении цены актива фиксированный долларовый долг занимает всё большую долю уменьшающегося залога. Из-за этого нелинейного эффекта кредитного плеча опасно рассуждать: «ETH уже упал на 40%, ещё 20% ничего не решат».
Почему приближение к максимальному займу резко меняет риск
Один и тот же залог стоимостью $6 000 и порог ликвидации 80% могут соответствовать разным суммам долга. Сравним четыре условные позиции:
| Начальный долг в USDC | Исходный LTV | Исходный HF | Примерная цена ликвидации ETH | Падение цены с $3 000 до границы |
|---|---|---|---|---|
| $1,000 | 16.67% | 4.80 | $625 | 79.17% |
| $2,000 | 33.33% | 2.40 | $1,250 | 58.33% |
| $3,000 | 50.00% | 1.60 | $1,875 | 37.50% |
| $4,000 | 66.67% | 1.20 | $2,500 | 16.67% |
Заёмщик с долгом $4 000 не нарушает условный начальный лимит LTV 75%, но падения ETH всего на 16,67% уже достаточно, чтобы исчерпать ликвидационный запас. Такая таблица полезнее общего призыва «занимайте осторожно»: риск в огромной степени зависит от выбранного вами долга даже без изменения настроек протокола.
Как начисленные проценты сдвигают цену ликвидации
Долг со временем растёт, если проценты начисляются и не выплачиваются. Предположим, что на задолженность 2 000 USDC начисляется условная постоянная простая ставка 15% годовых в течение 180 дней. Без сложного процента и комиссий:
Долг через 180 дней = $2,000 × (1 + 0.15 × 180 / 365) ≈ $2,147.95
При том же залоге 2 ETH и пороге 80% примерная цена срабатывания ликвидации повышается с $1 250 до приблизительно $1 342,47 за ETH:
Обновлённая цена ≈ $2,147.95 / (2 × 0.80)
Количество ETH в залоге может не измениться, а заём с каждым днём будет становиться менее безопасным. Реальные переменные ставки способны часто меняться, а некоторые протоколы начисляют сложные проценты. Поэтому рассчитанная в начале цена ликвидации не остаётся постоянной.
Можно ли избежать ликвидации? Профилактика и ограничения
Лучше всего продумать действия до открытия позиции. Когда цены быстро падают или сеть перегружена, может не хватить времени, ликвидности или пропускной способности блокчейна. Обычные меры включают меньший размер займа, добавление допустимого залога, частичное погашение долга, снижение плеча и контроль HF при заранее определённых стрессовых ценах.
Что действительно повышает Health Factor?
Из упрощённой формулы следуют три способа: увеличить допустимый залог, уменьшить долг либо выиграть от роста оценки обеспечения. Первые два обычно зависят от самого пользователя, но даже они требуют денег, времени и доступа к операциям. Подключение второго кошелька или отображение долга в другом приложении не улучшает платёжеспособность позиции.
Второй условный пример: 2 ETH при цене $2 100, залог $4 200, задолженность $3 000 в USDC и порог 80%. Health Factor:
HF = ($4,200 × 0.80) / $3,000 = 1.12
Допустим, вы выбрали условный личный целевой HF 1,50. При неизменной стоимости залога и пороге максимальный долг для достижения этого значения:
Целевой долг = ($4,200 × 0.80) / 1.50 = $2,240
Необходимо погасить примерно 760 USDC без учёта комиссий и новых процентов. Альтернативно, при долге $3 000 нужная стоимость залога:
Необходимый залог = ($3,000 × 1.50) / 0.80 = $5,625
Это означает внесение дополнительных $1 425 подходящего обеспечения, то есть около 0,6786 ETH при условной цене $2 100, если протокол принимает добавленный залог и учитывает его. Ни одно действие не гарантированно успеет выполниться до движения рынка. HF 1,50 здесь — лишь иллюстративный плановый ориентир, не универсальная рекомендация и не гарантия безопасности.
Почему автоматических уведомлений о ликвидации недостаточно
Уведомление зависит от доставки данных, доступности приложения, RPC, связи с кошельком, наличия газа и своевременной реакции пользователя либо автоматизированного сервиса. При резких движениях цены порог может быть пересечён между проверками. Некоторые протоколы допускают делегированные или автоматические действия, но те создают собственные риски разрешений, контрагентов и исполнения. Уведомление — информация, а не страхование позиции.
Что происходит при ликвидации?
Допущенный ликвидатор обычно погашает часть долга и получает или выкупает залог по экономически выгодной эффективной цене. Это защищает кредиторов от длительного недостатка обеспечения, но может необратимо уменьшить активы заёмщика. Ликвидационный бонус или скидка не является подарком заёмщику: это часть стоимости ликвидации для него. Дополнительно могут возникнуть потери из-за неблагоприятной цены, проскальзывания, комиссий или налогов — в зависимости от юрисдикции и позиции.
Единой формулы ликвидации для всех выпусков протоколов не существует. Документация пула Aave V3 описывает ограничения доли погашения и ликвидационные бонусы; обзор Aave V4 — целевой Health Factor и переменный бонус; Compound III использует механизм absorb; Morpho — LLTV конкретного рынка и собственные коэффициенты стимулов. Рекламное утверждение «ликвидируется только часть займа» может не соответствовать конкретной позиции.
Карта Terenval Liquidation Distance Map: более полезная оценка риска
Оригинальная редакционная модель: Terenval Liquidation Distance Map оценивает условный ценовой запас четырьмя взаимосвязанными способами, а не одним успокаивающим числом Health Factor.
- Исходное плечо:
долг / стоимость залога. Насколько велика текущая задолженность по отношению к обеспечению? - Граница ликвидации: в упрощённом случае одного залога и постоянного долга —
долг / (количество единиц залога × порог ликвидации). При какой неблагоприятной цене достигается граница? - Дрейф ставки: пересчитывайте задолженность и границу при реалистичных повышенных ставках заимствования во времени. Как быстро уменьшается запас при неизменной цене актива?
- Возможность реагирования: сможете ли вы получить токены для погашения, оплатить газ и совершить операцию в кризис или весь план спасения зависит от того же нестабильного рынка?
Перед заимствованием мы предлагаем построить три группы сценариев: обычное снижение (например, 10%), серьёзное (30%) и экстремальное (50% и более). Это примеры, а не прогнозы. Для каждого сценария нужно пересчитать долг, залог, HF и реально необходимые действия, а не просто отмечать, что первоначальное соотношение укладывалось в разрешённый лимит.
| Стрессовый фактор | Что меняется? | Что записать до открытия займа |
|---|---|---|
| Ценовой шок залога | Обеспечение дешевеет относительно долгового актива | HF и цена ликвидации после −10%, −30%, −50% |
| Шок ставки долга | APR займа растёт, проценты накапливаются | Сумма задолженности через 30, 90 и 180 дней |
| Отклонение стейблкоина от привязки | Заёмный или залоговый стейблкоин отходит от $1 | Какая сторона соотношения долга и залога выигрывает или проигрывает? |
| Сбой оракула | Ценовой фид запаздывает, даёт разрыв или отличается от биржевых цен | Какой фид, частота обновлений, рынок и правила приостановки действуют? |
| Перегрузка сети | Газ дорожает, операции замедляются | Достаточный незаложенный резерв нативной монеты и альтернативный доступ |
| Нехватка ликвидности для вывода | Исчезает возможность вывода или рефинансирования | Резервный источник средств и погашения вне проблемного пула |
Ограничение модели: это дисциплина выявления рисков, а не прогноз движения цен или замена действующего риск-движка протокола. Она не способна надёжно предсказать обвалы, сбои оракулов или порядок исполнения транзакций. Её ценность в том, чтобы показать риски до размещения средств.
Может ли быть ликвидирован обычный DeFi-депозит?
Простая позиция кредитора, который сам не занимает средства, обычно не ликвидируется из-за плохого Health Factor заёмщика, поскольку у кредитора нет собственного обеспеченного долга. Но это не делает вклад безопасным: рынки могут столкнуться с безнадёжной задолженностью, сбоями смарт-контрактов, ошибками оракулов, невыгодными изменениями управления, отвязкой актива от курса или дефицитом ликвидности. Документация Morpho по рискам прямо описывает риски безнадёжных долгов и ликвидности для кредиторов.
Если тот же пользователь занимает под собственные внесённые активы, обеспеченная часть счёта может подвергаться ликвидации. Если внешнее доходное хранилище автоматически занимает средства, использует плечо или распределяет их по рынкам от имени вкладчиков, риск может быть встроен в архитектуру хранилища, даже когда интерфейс показывает всего один депозит. Иными словами, слово «депозит» не объясняет, кто именно несёт риск кредитного плеча.
Занять под залог ETH или продать ETH: в чём реальный компромисс?
Заём под залог ETH позволяет сохранить потенциальную выгоду от роста ETH, но превращает простое владение активом в обязательство с плечом и зависимостью от времени. Для человека, которому нужны $2 000, сравним три подхода:
| Выбор | Что получает пользователь | Что сохраняет или должен | Главный недостаток |
|---|---|---|---|
| Продать ETH примерно на $2 000 | $2 000 деньгами или стейблкоинами | Без нового DeFi-долга; меньше ETH | Упущенный будущий рост проданного ETH, торговые комиссии и возможные налоги |
| Занять 2 000 USDC под залог ETH | 2 000 USDC | Сохраняет ценовую экспозицию к залогу; должен 2 000 USDC и проценты | Падение ETH может привести к ликвидации, плюс постоянная стоимость займа |
| Использовать имеющиеся свободные USDC | $2 000 из уже имеющихся средств | Без нового займа и ликвидационного условия | Меньший запас ликвидности и упущенная возможность иного использования USDC |
Универсального победителя нет. Некоторым заём кажется привлекательным, поскольку актив не нужно продавать сразу. Но это не бесплатная ликвидность: необходимо оценить обслуживание долга, вероятность ликвидации, альтернативные издержки, доступность операций, налогообложение и волатильность. Налоговые последствия зависят от конкретной юрисдикции и требуют отдельной проверки.
Заём под ETH — это то же самое, что короткая позиция по USDC?
Долг, выраженный в USDC, означает обязательство вернуть USDC. Если стоимость долгового актива меняется относительно залога или валюты учёта заёмщика, экономический результат тоже меняется. Отвязка USDC от доллара может повлиять на расходы по покупке токенов для погашения, а отвязка залогового стейблкоина — дестабилизировать якобы маловолатильную позицию. Считать долг в стейблкоине абсолютно неизменным при любых обстоятельствах — удобное модельное допущение, но не закон рынка.
Скрытая стоимость DeFi-займов: чистый процентный результат, ставки и комиссии
Интерфейс может показывать APY по депозиту и APR по займу рядом. Пользователи иногда видят положительную ставку на своё обеспечение и делают вывод, что заём почти окупает себя. Это может вводить в заблуждение: в выбранном протоколе по залогу может не начисляться процент, долг может расти со сложным процентом, а стимулы могут изменяться независимо друг от друга.
Условный годовой сценарий с фиксированными ценами и простыми годовыми ставками:
- Залог ETH: 2 ETH по $3 000, номинальная стоимость $6 000.
- Заём: 2 000 USDC под 8% APR, ориентировочные расходы $160 в год.
- Условная доходность по ETH-залогу, если он действительно имеет право на проценты: 2% в ETH, то есть 0,04 ETH в год, стоимостью $120 только при неизменной условной цене ETH.
- Разница этих процентных компонентов: −$40 до газа, других комиссий, налогов и изменений цены.
Это не гарантированная и не полная чистая доходность. Например, рынок Compound III может не начислять кредитные проценты по небазовому залогу ETH, и тогда вместо $120 условный доход будет нулевым. Заёмщик также может потратить или инвестировать полученные USDC, создав отдельный доход либо убыток, который следует учитывать отдельно.
Почему «занять под 8%, вложить под 12%» — не безрисковая прибыль 4%
Предположим, пользователь занимает $2 000 под 8% простых годовых и размещает их в другой стратегии, обещающей 12% простых годовых. Условная валовая разница составит:
$2,000 × (12% − 8%) = $80 в год
Эти $80 рассчитаны до комиссий, проскальзывания, потерь стоимости токенов, изменения ставок и издержек закрытия позиции во время кризиса. Одна неудачная операция, небольшая отвязка стейблкоина, нестабильная программа стимулов или повышение APR займа способны уничтожить эту разницу. При этом ETH-залог остаётся под риском ликвидации, даже если дополнительная доходная стратегия функционирует как обещано. Это процентная стратегия с кредитным плечом (leveraged carry), а не бесплатные проценты.
Для более реалистичной оценки подвергайте обе ставки независимым стресс-тестам: стоимость займа может вырасти одновременно со снижением доходности второй стратегии. Не считайте ставки идеально коррелированными и не предполагайте, что заёмные токены удастся вывести из второго рынка именно тогда, когда нужно погашать долг.
Terenval Cash-Flow Reality Check: действительно ли выгодна кредитная стратегия?
Оригинальная редакционная модель: разделите результаты стратегии на три учётных блока в одной валюте измерения и за один выбранный период.
| Учётный блок | Что включать | Ключевой вопрос |
|---|---|---|
| Денежный поток | Полученные проценты, уплаченные проценты по долгу, реализованные награды, сетевые комиссии, обмены и рефинансирование | Даёт ли позиция положительный чистый денежный поток при разумных допущениях о ставках? |
| Оценка активов и обязательств | Рыночная стоимость залога, стоимость долгового токена, риски стейблкоина и других активов, ликвидационные расходы | Могут ли цены ухудшить позицию быстрее, чем проценты компенсируют потери? |
| Доступ и исполнение | Доступная ликвидность вывода, время до ликвидации, запас газа, зависимость от мостов и доступность подписанта | Можно ли фактически закрыть позицию, когда это понадобится? |
Сделка, выгодная по первому блоку, может дать значительный убыток по второму либо оказаться неосуществимой по третьему. Хорошая панель не должна объединять все три измерения в один привлекательный процент.
Такой учёт помогает сравнить новую стратегию с более простыми альтернативами: ничего не делать, держать актив без плеча или получать проценты без займа. Если дополнительная сложность даёт лишь небольшую ожидаемую разницу, запас на ошибку может оказаться меньше, чем предполагает модель.
Риски DeFi-кредитования: что может пойти не так даже без взлома?
Риск кредитования не сводится к громким хакерским атакам. Протокол может в точности исполнять правила своих контрактов, но при этом заёмщик будет ликвидирован, кредитор не сможет оперативно вывести средства, а актив отклонится от ожидаемой стоимости. Для осознанного решения нужно различать виды потерь и понимать, какие меры действительно доступны пользователю.
| Риск | Что происходит или меняется? | Кто подвергается риску? | Практическая проверка или снижение риска | Оставшееся ограничение |
|---|---|---|---|---|
| Ликвидация залога | Цена падает или долг растёт до достижения ликвидационного условия | Заёмщики | Умеренная сумма займа, стресс-тесты, план погашения | Резкие движения могут опередить реакцию |
| Эксплойт смарт-контракта | Код или интеграция ведут себя не так, как предполагает модель безопасности | Кредиторы и заёмщики | История аудитов, проверка контрактов, лимиты, диверсификация | Аудиты не гарантируют безопасность |
| Безнадёжная задолженность | После ценового разрыва или ошибочной ликвидации залога недостаточно для покрытия долга | Кредиторы, протокол | Консервативные параметры залога, глубина рынка, анализ рисков | Распределение убытков зависит от протокола |
| Проблема с оракулом | Контракт получает устаревшую, манипулированную или ошибочную цену | Заёмщики и кредиторы | Проверка архитектуры оракула и выбора ценовых фидов | Некоторые сбои непредсказуемы |
| Отвязка стейблкоина | Стоимость токена существенно отклоняется от $1 | Обе стороны — в зависимости от активов | Проверка эмитента, обеспечения, погашения и ликвидности | Доверие рынка может быстро исчезнуть |
| Дефицит ликвидности / высокая загрузка | Большая часть токенов занята, свободных средств почти нет | Кредиторы | Мониторинг доступности вывода и использования средств | Вывод всё равно может задерживаться |
| Шок процентных ставок | Стоимость займа растёт либо доход кредитора падает | Заёмщики, стратегии с плечом | Стресс-тест переменных ставок | Будущая траектория ставок неизвестна |
| Изменения управления / администраторов | Меняются параметры риска, лимиты или разрешения | Обе стороны | Проверка официального управления и прав контрактов | Экстренные полномочия различаются |
| Инцидент сети / L2 / моста | Нарушается доступность сети, секвенсора или моста | Обе стороны | Отдельный анализ сети и мостов | Дешёвые операции не устраняют инфраструктурный риск |
| Вредоносные разрешения или фишинг | Пользователь подписывает опасную операцию или делегирует чрезмерные права | Владелец кошелька | Проверка адреса контракта и разрешений | Корректная подпись может разрешить необратимую потерю |
| Ошибочное распределение хранилищем или куратором | Депозиты попадают на неподходящие рынки | Вкладчики хранилищ | Анализ распределения и полномочий куратора | Стратегия или распределение могут измениться |
| Неожиданные налоги или учёт | Операции создают обязательства по отчётности либо прибыль/убыток | Пользователь | Хранение истории транзакций с датами и консультация по местным правилам | Режим зависит от юрисдикции |
Риск оракула: в какую цену верит кредитный контракт
Доступный заём часто зависит от цен, передаваемых смарт-контракту специальным оракулом. Цена токена на отдельной централизованной бирже не обязана точно совпадать с оценкой кредитного протокола. Различия могут объясняться устройством фида, частотой обновления, нестандартной ликвидностью, рыночным стрессом или реальным инцидентом. Документация Chainlink по ценовым фидам описывает агрегированные данные оракулов и важность понимания источника, а руководство по выбору качественных фидов предлагает категории оценки ценового риска.
Для заёмщика значима та цена ликвидации, которую вычисляет конкретный контракт на основе своего оракула, а не значение в любимом торговом приложении. Для кредитора ошибочная цена может привести к безнадёжной задолженности. Обеим сторонам полезно изучить оракул и риск-параметры рынка, если протокол раскрывает их.
Риски стейблкоинов: USDC, USDT и другие активы с привязкой к доллару
Одинаковый тикер стейблкоина не гарантирует одинаковую правовую или техническую природу требований. Стейблкоины отличаются эмитентом, моделью резервов, правами на погашение, устройством обеспечения, возможностью заморозки и представлением в блокчейне. Номинальный баланс $1 может потерять рыночную стоимость, оказаться временно неликвидным или требовать сложной процедуры погашения. Обёрнутые и мостовые версии дополнительно зависят от соответствующего моста или кастодиальной структуры.
Допустим, кредитор получил условные 5% в единицах токена на 10 000 единиц привязанного к доллару актива за год. Баланс составил 10 500 единиц. Если токен торгуется по $0,90, рыночная стоимость равна $9 450 — это убыток $550 относительно исходных $10 000, несмотря на увеличение количества токенов. Пример не прогнозирует курс какого-либо конкретного стейблкоина. Процентный доход в токенах не равен защите покупательной способности.
Почему высокая APY не доказывает безопасность протокола
Ставка по депозитам 15% может иметь законное экономическое объяснение — сильный спрос или временные стимулы, — но также сочетаться с нехваткой ликвидности или риском актива, который участники не хотят держать. Проверяйте источник, срок и валюту доходности, капитализацию рынка и условия вывода. Высокая ставка не обязательно компенсирует редкий, но очень крупный убыток.
Остаётся ли DeFi некастодиальным, если активы находятся внутри контракта?
Для подтверждения депозита или займа может потребоваться некастодиальный кошелёк, без обычного счёта централизованной биржи. Но после внесения средства подчиняются контрактам протокола и его модели риска, а не остаются свободно расходуемыми с прежнего адреса. Правильный вопрос — не «есть ли у пользователя seed-фраза?», а «какое конкретное право требования осталось у пользователя и при каких условиях он может получить активы обратно?» Это позволяет не путать контроль над личным ключом с гарантией доступности средств.
Что произойдёт, если заёмщик в DeFi не может погасить долг в стейблкоине?
Большинство займов с избыточным обеспечением в DeFi не похожи на обычный необеспеченный потребительский кредит с фиксированным ежемесячным платежом. Вместо этого протокол непрерывно проверяет соответствие залога риск-порогам. Когда позиция становится доступной для ликвидации, автоматизированные участники или сам протокол могут погасить долг согласно правилам, забрав обеспечение либо выполнив механизм поглощения. При этом может не быть звонка, уведомления о просрочке или льготного периода, который защитил бы заёмщика, пока он ищет средства.
Если заёмщик сам погашает долг до ликвидации, он обычно возвращает заёмный токен вместе с начисленными процентами, после чего может освободить залог с учётом правил протокола. Если залог уже ликвидирован, состав активов и остаток позиции могли измениться. Проверяйте реальную историю транзакций, баланс задолженности и оставшееся обеспечение, а не рассчитывайте, что первоначальное количество токенов сохранится.
Могут ли ликвидаторы забрать весь залог?
Это зависит от протокола, величины счёта, Health Factor, параметров рынка и конкретных правил ликвидации. Коэффициенты закрытия долга Aave V3 отличаются от механизма целевого Health Factor в V4, а поглощение absorb в Compound III — от знакомой модели частичного погашения. Скриншот с надписью «штраф за ликвидацию 5%» не объясняет все возможные исходы. Изучайте версию, которая действительно управляет вашей позицией: контракт Aave V3, документацию Aave V4, ликвидацию Compound III или ликвидацию Morpho.
Как оценить кредитный рынок DeFi перед депозитом
Самая важная проверка — не поиск максимальной рекламной APY на странице. Используйте последовательность решений перед депозитом:
- Проверьте источник. Самостоятельно перейдите на подлинный сайт протокола или найдите документированный адрес контракта. Остерегайтесь рекламной выдачи, спонсируемых ссылок и похожих доменов.
- Определите точный актив. Проверьте адрес токен-контракта, блокчейн, число десятичных знаков, модель привязки или обёрнутое представление. USDC в разных сетях не обязательно взаимозаменяемы.
- Определите конкретный контракт и рынок. Названия Aave, Compound и Morpho могут относиться к разным сетям, версиям, рынкам, хранилищам и настройкам риска.
- Разделите компоненты доходности. Отличайте проценты по депозиту, дополнительные награды, изменение цены актива, временные бонусы и общую отображаемую APY.
- Оцените загрузку и глубину рынка. Сколько ликвидности доступно для вывода по сравнению с суммой, которую вы планируете погасить или вывести?
- Изучите риски и полномочия. Проверьте параметры, права обновления контракта, оракулы, управление и распределителей или кураторов хранилища.
- Рассчитайте выход. Учтите разрешения, газ на депозит и вывод, обменные спреды, возможные мосты и время.
- Смоделируйте убыток. Запишите, чем обернутся отвязка токена на 5–10%, закрытие рынка или невозможность вывести средства в течение нескольких дней для вашей суммы.
Рынок, который не проходит существенную проверку, не становится безопаснее из-за высокой доходности. Знакомый логотип в интерфейсе стороннего кошелька не является независимым подтверждением подлинности пула.
Какая сеть лучше для DeFi-кредитования: Ethereum, Base, Arbitrum или другая?
Универсально лучшей сети нет. Основная сеть Ethereum может отличаться от Layer 2 стоимостью транзакций, глубиной ликвидности и свойствами окончательного расчёта. L2 делают небольшие депозиты экономически доступнее, но привносят собственные мосты, секвенсоры, канонические версии активов, особенности ликвидности и реализации. Бренд протокола не устраняет специфические риски сети.
Сравнивайте сети по трём независимым измерениям: экономика транзакций, глубина рынка и его параметры риска, зависимости при выходе. Дешёвый депозит в маленькой сети может оказаться менее привлекательным, если для него нужно дважды пройти через мост, свободной ликвидности недостаточно или у вас нет нативной монеты для газа при срочном погашении. Тщательно проверяйте сеть и маршрут внесения, особенно при отправке активов с биржи. Руководство Terenval по выбору сети объясняет проверку адреса и маршрута.
Делает ли использование L2 ликвидацию менее опасной?
Более низкие обычные комиссии могут облегчить реакцию на предупреждение, но не изменяют математику залога. Резкое движение цены по-прежнему способно вызвать ликвидацию, а перегрузка или остановка секвенсора могут помешать ответным действиям. Важно не то, сколько стоил предыдущий обычный перевод, а сможете ли вы погасить долг или добавить залог в неблагоприятных условиях.
Практическая инструкция для начинающих: от кошелька до депозита DeFi
Это образовательный чек-лист, а не инструкция вложиться в конкретный токен или сервис. Элементы интерфейса могут меняться.
- Определите актив и сумму, которую готовы подвергнуть риску смарт-контракта и недостатка ликвидности. Не используйте средства на ближайшие жизненные расходы.
- Выберите документированный рынок и правильную сеть. Сверяйте официальные ссылки и развёрнутые адреса контрактов, а не только поисковую выдачу.
- Убедитесь, что выбранный кошелёк поддерживает сеть, нужные токены и метод подписания операций. Никогда не вводите фразу восстановления на сайте просто ради подключения.
- Сохраните отдельно запас нативной валюты сети для авторизации, депозита и последующего вывода либо погашения. Комиссии изменяются.
- Внимательно читайте разрешение ERC-20; там, где это допускает интерфейс, выбирайте более ограниченный объём. Отличайте разрешение на списание от фактического депозита.
- Перед подписью проверьте контракт-получатель и сумму операции. Сохраните хеш транзакции и независимо проверьте созданную позицию.
- Посмотрите, включена ли позиция в качестве залога. Если ваша цель — только процентный доход, случайно не создавайте задолженность.
- Зафиксируйте сумму актива, тип доходности, текущую ставку, комиссии, условия выхода и возможные награды другими токенами в простом журнале.
- Регулярно проверяйте изменения APY, ликвидности и официальные объявления протокола. Положительная доходность на экране не означает, что позиция не требует внимания.
- При выходе проверьте сумму и доступную ликвидность, подтверждение вывода и оставшиеся разрешения. Успешный вывод — подтверждённая транзакция, а не обещание на панели.
Как перейти к заимствованию только после понимания депозита
Заём добавляет отдельный уровень риска. До исполнения определите допустимый залог, долговой токен, максимальный LTV, порог ликвидации и Health Factor. Проверьте стресс-сценарии повышения ставок и падения цены обеспечения. Подготовьте источник погашения, не требующий продавать активы в том же обваливающемся рынке. Не занимайте ради спекулятивной стратегии, если не понимаете, что и вложение, и залог могут потерять стоимость одновременно.
Terenval Lending Decision Stack: четыре вопроса перед открытием позиции
Оригинальная модель Terenval: Lending Decision Stack — четырёхэтапная проверка, предотвращающая распространённую ошибку: считать, что высокая APY сама по себе делает вложение разумным.
| Этап | Вопрос | Минимум того, что следует зафиксировать |
|---|---|---|
| 1. Цель | Я предоставляю средства ради процентов или занимаю ради ликвидности? | Актив, сумма, срок, причина принятия риска |
| 2. Платёжеспособность | Какая позиция или контракт первой принимает убытки? | Залог, LTV, порог, HF/LLTV, риски заёмщика или хранилища |
| 3. Экономика | Что остаётся после расходов и изменений рынка? | APR против APY, стоимость займа, стимулы, сетевые комиссии, чувствительность к цене токена |
| 4. Выход | Смогу ли я погасить долг, вывести активы или закрыть стратегию в кризис? | Свободная ликвидность, независимый запас газа, токен погашения, резервный доступ |
Если вы не можете ясно ответить на все четыре вопроса, у стратегии есть неизвестные риски, даже если контракт проходил аудит. Для кредитора без собственного займа второй этап касается безнадёжных долгов протокола и распределения хранилищ, а не личного HF. Для заёмщика на этом этапе обязательно нужна математика ликвидации конкретной позиции. Такая гибкая схема полезнее представления, будто все депозиты одинаковы.
Terenval Exit-Readiness Scorecard: что случится в плохой день?
Оригинальный аналитический чек-лист: по каждому из пяти пунктов поставьте «Готово», «Частично готово» или «Не готово» на основании документированных фактов. Это самооценка, а не численный рейтинг какого-либо протокола.
| Пункт | Что значит «Готово» | Пример тревожного признака |
|---|---|---|
| Средства на погашение | Долговой токен можно получить независимо от текущего протокола | Для погашения необходимо вывести токены из того же перегруженного рынка |
| Доступ к операциям | Кошелёк, подписант, сеть и нативный газ доступны независимо | Весь газ заперт в залоге или единственное устройство недоступно |
| Видимость позиции | Известны адрес контракта, оракул, долг и показатели ликвидации | Пользователь следит только за сторонним виджетом APY |
| Ликвидность вывода | Оценены свободная ликвидность и реалистичная сумма выхода | Пользователь уверен, что любой депозит всегда можно вывести |
| Операционный резерв | Понятны восстановление, разрешения и официальные каналы помощи | При сбое пользователь последует сообщению в личке с просьбой раскрыть seed-фразу |
Несколько ответов «Не готово» означают, что даже большой Health Factor не является полноценным планом. Хороший план выхода не устранит сбой протокола, но поможет меньше зависеть от панических транзакций и мошеннической «поддержки» в критический момент.
Шесть практических сценариев DeFi-кредитования
Сценарий 1: небольшой депозит USDC и неожиданно дорогой газ
Пользователь вносит 1 000 USDC с ожиданием условной простой годовой ставки 5%. Если срок составляет всего месяц, валовой процентный доход — около $4,11, что меньше предполагаемых $16 совокупных комиссий за внесение и вывод в нашей таблице. Поэтому стратегия может дать отрицательный чистый денежный результат, несмотря на заявленную доходность. Возможные варианты — увеличить срок, сократить ненужные операции или выбрать подходящую поддерживаемую сеть. Каждый из них отдельно меняет риски и удобство. Считать комиссии нулевыми допустимо лишь при реальном подтверждении этого условия.
Сценарий 2: заёмщик сохраняет ETH и оплачивает расходы в USDC
Владелец размещает 2 ETH и занимает 2 000 USDC. Он продолжает зависеть от цены ETH, а на задолженность в USDC начинают начисляться проценты. Финансовая гибкость покупается ценой риска ликвидации и расходов на заём. Если ETH обрушится или ставки резко вырастут, факт, что пользователь «не продавал ETH», не защитит первоначальное количество монет от ликвидации.
Сценарий 3: инвестор занимает почти максимум
Другой пользователь вносит залог на $6 000 в ETH и занимает $4 000 при тех же условных параметрах: начальный предел LTV 75% и порог ликвидации 80%. Его исходный HF всего 1,20, а падение примерно на 16,67% доведёт позицию до упрощённой ликвидационной границы. Заём может соответствовать разрешённому интерфейсом максимуму, но оставаться очень уязвимым. Максимальная доступная сумма — ограничение, а не рекомендация.
Сценарий 4: хранилище с высокой доходностью по стейблкоину не позволяет сразу вывести деньги
Хранилище рекламирует необычно высокую APY в единицах токена. Во время стресса несколько рынков оказываются сильно загружены или несут убыток, и пользователь не может сразу погасить все доли. Слово «доходность» не гарантирует ликвидность, аналогичную наличным, круглосуточно. Инвестору нужно различать учётную стоимость его требования и количество токенов, доступных к выводу сейчас. Распределение хранилища, механизм долей и правила базовых рынков — важнейшие части проверки.
Сценарий 5: заём одного стейблкоина под залог другого
Пользователь закладывает токен с долларовой привязкой и занимает другой аналогичный актив. Он предполагает, что риска ликвидации почти нет, ведь обе монеты обычно стоят около $1. Но если залоговый токен дешевеет относительно доллара, а долговой остаётся около $1, LTV растёт и ликвидация становится возможной. Если дорожает сам долговой актив, погашение тоже становится дороже. Стейблкоины не отменяют риска изменения относительных цен и зависимости ликвидации от оракула.
Сценарий 6: поддельный кредитный сайт требует безлимитное разрешение на токены
Пользователь переходит по ссылке с обещанием особой APY, подключает кошелёк и разрешает расходование токенов контракту, который не относится к официальному рынку. Такой контракт может получить возможность переводить одобренные токены без ожидаемой защиты кредитного протокола. Правильная реакция — проверить подлинный домен, токен, сеть, контракт и объём разрешения, а не считать операцию законной из-за знакомого значка актива в кошельке. Руководство Terenval по разрешениям объясняет, почему отключение сайта и отзыв ончейн-разрешения — разные действия.
Terenval Wallet: роль самостоятельного хранения в DeFi-кредитовании
Кошелёк — интерфейс пользователя для подписания транзакций, а не экономический механизм выплаты процентов. Ставки, правила обеспечения и ликвидации задаются используемым протоколом и рынком. Terenval Wallet входит в некастодиальную экосистему Terenval и может рассматриваться при выборе способа организации личных криптоактивов и независимой проверки транзакций при условии фактически подтверждённой поддержки нужной сети, актива, способа подписи и внешнего сервиса. Эта статья не утверждает, что в кошелёк встроено кредитование Aave, Morpho или Compound в один клик, уведомления о ликвидации, защита от потерь по смарт-контрактам, автоматическое безопасное заимствование либо гарантированная доходность.
Главная полезная привычка при работе с DeFi — понимать, что именно вы подписываете и куда отправятся активы. Перед взаимодействием любого совместимого некастодиального кошелька с кредитным сервисом проверяйте контракт-получатель, сеть, разрешения и детали транзакции. Имеет смысл операционно разделять обычные накопления, резерв газа и экспериментальный капитал для кредитования. Не вводите слова восстановления на незнакомых сайтах и не предоставляйте широких разрешений адресам из социальных сетей.
Изучить образовательную экосистему можно на сайте Terenval Wallet. Если вы пользуетесь другим совместимым кошельком, руководство Terenval по использованию одного кошелька в двух приложениях объясняет, почему импорт в другое ПО не создаёт новый баланс или дополнительную доходность и не устраняет риск уже скомпрометированного ключа.
Редакционная оговорка: это контекстное упоминание продукта. Оно не означает одобрения со стороны протоколов, сертификации безопасности кошелька или персональной рекомендации по доходности. Анализ рисков применим вне зависимости от выбранного совместимого интерфейса.
Чек-лист перед депозитом и оформлением займа
Перед внесением средств проверьте настоящий протокол, точный контракт, блокчейн, идентичность токена, составляющие ставки, ликвидность, состояние лимитов, оракул, маршрут вывода и все комиссии. Зафиксируйте различие между депозитом, на который начисляются проценты, и внесением только в качестве залога на выбранном рынке. Оставьте нативный газ для выхода и сохраните независимую запись транзакции.
Перед заимствованием дополнительно проверьте конкретный долговой токен, текущую APR по займу, рост долга при повышенных ставках, порог обеспечения, реальный HF или LLTV, сценарии падения цены, источник погашения и план на случай инцидента. Не путайте «приложение разрешает мне занять эту сумму» с «эта сумма разумна в моих обстоятельствах».
После открытия позиции отслеживайте изменение ставок, неожиданные разрешения, инциденты сети, колебания стейблкоинов и объявления управления протоколом. По возможности проверяйте фактические ончейн-балансы, а не доверяйте скриншотам. Средства на погашение и издержки выхода держите отдельно от капитала, подвергнутого кредитной стратегии.
Часто задаваемые вопросы о кредитовании в DeFi
1. Как работает кредитование в DeFi простыми словами?
Люди предоставляют криптовалюту ончейн-рынку, а допущенные заёмщики используют эту ликвидность под залог. Заёмщики платят проценты и соблюдают правила смарт-контрактов; кредиторы могут получать часть уплаченных процентов. Рынок также определяет, когда залог можно ликвидировать и когда внесённые активы доступны для вывода. В отличие от застрахованного банковского счёта, такая позиция может сталкиваться с рисками смарт-контрактов, цен токенов, ликвидности и управления. Оценивайте конкретный рынок, а не рассматривайте все DeFi-платформы как одинаковые.
2. Можно ли получать проценты по криптовалюте, не выдавая заём конкретному человеку?
Да. Многие протоколы объединяют ликвидность кредиторов в пул вместо того, чтобы подбирать каждого кредитора конкретному заёмщику. Ваше право требования учитывается контрактом, а проценты начисляются по правилам рынка. Пул не устраняет контрагентоподобные и системные риски: безнадёжные долги, ошибки оракулов и сбои контрактов способны затронуть кредиторов. Доходность меняется в зависимости от загрузки и условий.
3. Безопасно ли кредитование в DeFi?
Безрисковых позиций DeFi-кредитования не существует. Риск зависит от защищённости контрактов, политики залога, устройства оракулов, ликвидности, качества стейблкоинов и других токенов, административных полномочий и вашей осторожности при транзакциях. Аудит помогает выявить проблемы, но не гарантирует безопасность. Даже протокол без известных взломов может столкнуться с ликвидациями заёмщиков или дефицитом средств на вывод. Оценка низкого риска всегда относительна, а не гарантирована.
4. Чем предоставление средств отличается от получения займа в DeFi?
Кредитор предоставляет токены и может зарабатывать переменный процент; заёмщик получает токены для использования и обязан вернуть их с процентами, обычно оставляя обеспечение. Один человек может выполнять обе роли. Одни депозиты приносят проценты, другие используются исключительно как залог. Изучайте устройство конкретного рынка и помните: у заёмщика есть риск ликвидации, даже если связанные с ним внесённые средства приносят доход.
5. Откуда берутся проценты при DeFi-кредитовании?
Главный источник — проценты, уплачиваемые заёмщиками за использование ликвидности, за вычетом отчислений в резервы и расходов протокола. Дополнительные награды в токенах и стимулы могут включаться в отображаемую доходность, но истекать и колебаться независимо. Разделяйте ставку по источникам и валютам выплаты. Если происхождение процентов непонятно, не считайте рекламную APY прогнозируемым денежным потоком.
6. APY в DeFi-кредитовании фиксированная или переменная?
На крупных рынках с пулами она обычно переменная. Ставки реагируют на загрузку, спрос и настройки протокола. Некоторые продукты имеют особые условия или фиксированные ставки, но их следует изучать отдельно. Показанная сегодня APY обычно представляет собой текущую годовую экстраполяцию, а не обещание выплачивать тот же процент 365 дней. Проверяйте прошлые изменения ставок и текущую ликвидность вывода.
7. Чем APR отличается от APY?
APR в обычном сравнении обозначает годовую ставку без капитализации процентов. APY учитывает сложный процент согласно заданному порядку начисления. При небольших ставках значения могут быть близки, но по мере накопления процентов расходятся. Оба показателя могут вводить в заблуждение, если рыночные ставки меняются. Для расчёта дохода последовательно используйте одну методику, учитывайте цены токенов и вычитайте реальные транзакционные расходы.
8. Сколько принесут 5% доходности на 1 000 USDC?
При условной постоянной простой годовой ставке 5% депозит 1 000 USDC даст около 50 USDC за 365 дней или 4,11 USDC за 30 дней. Предполагается, что токен стабильно стоит $1; расходы пока не учитываются. Если внесение и вывод обойдутся суммарно в $16, месячная стратегия даст чистый денежный результат около −$11,89. Реальные ставки и комиссии не обязаны совпадать с этими условными значениями.
9. Можно ли занять USDC, не продавая ETH?
Потенциально да, если подходящий рынок принимает ETH или обёрнутый ETH в залог и поддерживает заимствование USDC. Это позволяет сохранить зависимость от цены ETH, одновременно создавая долг в USDC. Но достаточно сильное падение ETH может вызвать ликвидацию. До оформления займа проверьте поддерживаемые активы, сеть, параметры обеспечения, APR, Health Factor и способ погашения.
10. Что означает избыточное обеспечение при криптокредитовании?
Избыточное обеспечение означает, что стоимость залога превышает сумму займа. Например, условные $6 000 в ETH могут обеспечивать меньший заём в USDC в пределах правил рынка. Превышение создаёт буфер волатильности и защищает кредиторов, но не исключает ликвидацию при сильных ценовых изменениях или росте задолженности. Каждый протокол самостоятельно определяет допустимые активы и их вклад в кредитный лимит.
11. Что означает LTV в DeFi?
Loan-to-Value (LTV) — отношение стоимости долга к стоимости допустимого залога. Заём $2 000 под обеспечение $6 000 имеет начальный LTV 33,33%. Когда залог дешевеет или долг растёт, LTV увеличивается. Максимальный начальный LTV и порог ликвидации часто различаются. Никогда не считайте максимальный LTV, разрешённый протоколом, рекомендованным размером займа.
12. Что такое порог ликвидации?
Это граница соотношения залога и долга, используемая для определения возможности ликвидации по правилам конкретного рынка. В условном примере, похожем на Aave V3, при залоге $6 000, долге $2 000 и пороге 80% HF равен 2,4. Если обеспечение подешевеет настолько, что его скорректированная стоимость окажется ниже долга, позиция может подлежать ликвидации. Фактический результат определяют действующие параметры рынка и цены оракула.
13. Что такое Health Factor в Aave?
Health Factor в Aave показывает стоимость обеспечения с учётом ликвидационного порога по отношению к задолженности. В упрощённом случае V3 с одним залогом: (стоимость залога × порог ликвидации) / стоимость долга. Значение ниже 1 означает возможность ликвидации по правилам Aave V3. HF падает при снижении цены залога или увеличении задолженности за счёт процентов. Для позиций с несколькими активами и других версий Aave нужен фактический расчёт протокола.
14. Безопасен ли Health Factor 1,1?
Это близость к границе ликвидации, а не гарантия безопасности. Даже умеренное неблагоприятное движение цены, накопление процентов, изменение оценки оракула или задержка исполнения могут исчерпать запас. Значение 1,1 нужно оценивать с учётом волатильности залога, долгового токена, порога и горизонта времени. Зелёный индикатор в интерфейсе ещё не означает, что заём выдержит резкий обвал рынка.
15. Как рассчитать цену, при которой залог ETH может быть ликвидирован?
В учебной модели с одним активом, фиксированным долгом и неизменным порогом разделите стоимость долга на (количество ETH × порог ликвидации). При долге $2 000, залоге 2 ETH и пороге 80% получится $1 250 за ETH. Это не гарантированная цена фактического исполнения. Начисление процентов, дополнительный залог, другие долги, оценка оракула и механика протокола могут изменить границу.
16. Может ли заём быть ликвидирован, если я не совершаю новых транзакций?
Да. Цена залога меняется, а проценты по долгу могут начисляться автоматически. Когда состояние позиции пересекает ликвидационную границу протокола, ликвидация возможна без каких-либо новых действий владельца. Это принципиально отличается от традиционного кредита с фиксированными платежами, где основным поводом может быть пропуск ежемесячного взноса. Наблюдение за позицией само по себе ликвидацию не предотвращает.
17. Как снизить риск ликвидации?
Обычные способы — изначально занимать меньше, держать больший запас обеспечения, погасить часть задолженности или внести дополнительный допустимый залог. Подготовьте независимый источник токенов для погашения и нативной монеты для газа; заранее проверьте сценарии сильного падения цены. Не рассчитывайте, что вы всегда будете онлайн и сможете реагировать мгновенно. Ни одна мера не исключает полностью сбои протокола, оракула или рынка.
18. Можно ли потерять деньги на DeFi-кредитовании без взлома?
Да. Например, стейблкоин может потерять привязку, заём — попасть под ликвидацию, депозит без плеча — стать труднодоступным для вывода, а токен — снизиться в долларах, несмотря на доход в его единицах. Стоимость заимствования может превысить заработанные проценты, а комиссии — доход небольшого депозита. Правильный расчёт учитывает оценку активов, обязательства, денежные потоки и возможность выхода, а не только APY.
19. Внести USDC в DeFi — то же самое, что хранить USDC в кошельке?
Нет. При обычном хранении USDC находятся на вашем адресе по правилам кошелька. При внесении на DeFi-рынок токены переводятся в контракты протокола, а пользователь получает соответствующее требование на активы. Возникают риски смарт-контрактов, ликвидности, стейблкоина и управления. Некастодиальный кошелёк может подписать депозит, но не отменить ограничения смарт-контракта на вывод.
20. Могу ли я вывести DeFi-депозит в любой момент?
Только если позволяют правила протокола и состояние рынка. В руководствах Aave указано, что вывод зависит от доступной незанятой ликвидности. Пользователю, который занял средства под свой залог, может сначала потребоваться погасить долг. У хранилищ могут действовать дополнительные ограничения распределения и вывода. «Нет фиксированного срока» не означает «гарантированно можно получить деньги при любых условиях».
21. Чем выше APY в DeFi, тем всегда лучше?
Нет. Дополнительная доходность может отражать высокий спрос на заимствование, стимулы, недостаточную ликвидность или повышенный риск актива. Сравнивайте источник процентов, устойчивость ставки, реальную валюту выплаты, безопасность протокола и стоимость выхода. Стратегия без плеча под 4% с прозрачной ликвидностью может иметь иной риск-профиль, чем 15% на малоизвестном стейблкоине или в хранилище с плечом. Максимальное число не обязательно означает лучший экономический результат.
22. Платит ли Compound III проценты на внесённый залог ETH?
Согласно документированной архитектуре, по небазовым залоговым активам кредитные проценты не начисляются. Доход получают положительные остатки базового актива конкретного рынка; залоговые активы служат для обеспечения займов. Это принципиально отличается от предположения, будто каждый депозит в любом DeFi-приложении приносит проценты. Проверяйте конкретный рынок Compound III и роль внесённого актива — базовый он или залоговый.
23. Что означает LLTV в Morpho?
Liquidation Loan-to-Value (LLTV) — индивидуальный для рынка порог, определяющий возможность ликвидации заёмной позиции Morpho Blue. Текущее отношение долга к залогу сравнивается с LLTV этого рынка; при достижении соответствующей границы могут применяться правила ликвидации. Рынки Morpho также имеют собственные оракулы, залоговые и долговые токены и модели ставок. Никогда не используйте LLTV чужого рынка как лимит для своего займа.
24. Aave V4 — то же самое, что Aave V3?
Нет. В документации Aave V4 описаны архитектура Hub-and-Spoke, настройки рисков и пересмотренные механизмы ликвидации, отличающиеся от пулов и резервов V3. Обе версии поддерживают предоставление ликвидности и займы под залог, но нельзя считать контракты и формулы V3 идентичными позиции V4. Уточняйте версию, рынок и сеть, которые фактически используете, и изучайте актуальные параметры.
25. Устраняет ли кредитование на Base или Arbitrum риски DeFi?
Нет. Layer 2 может снижать среднюю стоимость транзакций и делать маленькие депозиты практичнее, но добавляет риски конкретной сети, мостов, секвенсоров, ликвидности и развёрнутых контрактов. Доходность и правила ликвидации всё равно зависят от рынка. Дешёвые операции не должны перевешивать плохую возможность выхода, незнакомые параметры залога или ненадёжную систему оракулов.
26. Может ли кошелёк защитить меня от эксплойта смарт-контракта DeFi?
Кошелёк помогает проверить сеть, получателя и подпись до подтверждения транзакции, но не может гарантировать безопасность контрактов или экономики кредитного протокола. После депозита активы подчиняются контракту. К заявлениям, что кошелёк «делает DeFi безрисковым», следует относиться скептически. Независимо проверяйте адрес контракта, разрешения, раскрытие рисков и собственную величину вложения.
27. Нужно ли разрешать расходование токенов перед использованием DeFi-кредитования?
Часто да, если речь об ERC-20. Перед депозитом протокол может запросить разрешение на расходование (allowance) или авторизацию через подпись; такие действия имеют собственные риски. Проверяйте точный адрес контракта, которому предоставляются права, и их объём. Обычное подключение кошелька не равнозначно ончейн-разрешению. После завершения стратегии стоит проверить оставшиеся разрешения, помня, что их отзыв не отменяет уже совершённый депозит или существующий долг.
28. Можно ли вложить занятые USDC в другую стратегию, чтобы заработать больше?
Технически это может быть возможно, но возникает процентная стратегия с кредитным плечом. Если занять USDC под 8%, а предоставить в другом месте под 12%, при $2 000 условная разница простых годовых процентов составит всего $80 до расходов. Ставки могут поменяться местами, второй рынок — стать неликвидным, а залог — быть ликвидированным независимо от доходности второго вложения. Заимствование ради фарминга — не безрисковый арбитраж.
29. Поддерживает ли Terenval Wallet прямое кредитование через Aave, Compound или Morpho?
В статье не утверждается наличие встроенной кредитной интеграции. Возможность конкретной операции зависит от поддерживаемых актуальной версией кошелька и протоколом сетей, активов, внешних подключений и способов подписания. Упоминание Terenval Wallet связано с осознанным самостоятельным хранением и безопасной проверкой операций, а не с обещанием депозита в один клик, автоматической защиты от ликвидации или гарантированной ставки.
30. Какое правило самое важное перед открытием кредитной позиции DeFi?
Смоделируйте, как закончится позиция, если события пойдут плохо, а не только сколько она заработает при благоприятном сценарии. Кредиторам нужно зафиксировать стоимость токена, риск контракта и ликвидность вывода. Заёмщикам — рассчитать Health Factor, рост долга, неблагоприятные ценовые границы и независимый способ погашения. Сравните ожидаемый чистый доход с комиссиями и возможными убытками. Если вы не можете понятно объяснить способ выхода, рекламной доходности недостаточно для решения.
Связанные материалы Terenval
- Перед разрешением действий DeFi-контракту: Как проверить и отозвать разрешения на расходование токенов в криптокошельке. Разница между разрешением на списание и обычным подключением кошелька.
- Перед перемещением токенов в другую сеть: Как выбрать правильную сеть при выводе криптовалюты с биржи. Помогает избежать неправильного маршрута отправки.
- Чтобы понять хранение средств и авторизацию: Seed-фраза, приватный ключ и пароль кошелька: различия.
- Чтобы распознавать поддельные адреса: Отравление криптовалютных адресов: как заметить поддельный адрес.
- Если учётные данные для подписи раскрыты: Как перевести криптовалюту в новый кошелёк после компрометации. Восстановление раскрытой seed-фразы в другом приложении не заменяет смену ключей.
- Чтобы понять переносимость кошелька: Можно ли использовать один криптокошелёк в двух приложениях?. Выбор приложения не меняет правила ликвидации кредитного контракта.
Источники и примечания к исследованию
Ниже перечислены первичные источники самих протоколов и инфраструктурных проектов, а не партнёрские рейтинги доходности или непроверенные сравнения ставок. Параметры рынков и процентные ставки меняются. Для любых актуальных действий обращайтесь к соответствующему контракту и подлинному интерфейсу.
- Aave — обзор протокола V3. Депозиты, процентные aTokens, займы и ликвидации.
- Aave — обзор протокола V4. Архитектура Hub-and-Spoke, новые концепции риска и механика ликвидации.
- Aave — внесение токенов. Как работают депозиты и разрешения, почему начисляются проценты.
- Aave — заимствование токенов. Займы под обеспечение и условия переменных ставок.
- Aave — Health Factor и ликвидации. Определение показателя и условия ликвидации.
- Aave — механизм вывода. Ограничения доступной ликвидности и залога.
- Aave — риски протокола. Риски ликвидности, обеспечения, оракулов и сетей.
- Aave — параметры резервов. LTV, пороги ликвидации, лимиты и ставки.
- Aave — стратегия процентных ставок V3. Кривые использования ликвидности и точки перегиба.
- Aave — контракт пула V3. Ликвидация и операции контрактов, специфичные для версии.
- Aave — FAQ. Пояснения для пользователей по депозитам и займам.
- Aave — резервы V4. Состояние рынков и параметры конкретной версии.
- Compound III — залог и заимствование. Базовый актив, коэффициенты обеспечения и учёт депозитов.
- Compound III — процентные ставки. Модели ставок по базовому активу для кредиторов и заёмщиков.
- Compound III — ликвидация. Механизм
absorbи коэффициенты ликвидационного обеспечения. - Morpho — изолированные рынки. Главные параметры рынка и механизм займов/депозитов.
- Morpho — обеспечение, LTV и Health Factor. Математика LLTV для конкретного рынка.
- Morpho — механизм ликвидации. Стимулы, погашение долга и изъятие залога.
- Morpho — риски протокола и рынков. Ликвидации, безнадёжные долги кредиторов и риски ликвидности.
- Chainlink — ценовые фиды. Как оракулы передают цены контрактам.
- Chainlink — выбор качественных фидов. Категории рисков рыночной оценки и ограничения.
Редакционная методология, расчёты и раскрытие информации
Дата актуальности: 4 ноября 2026 года. Это долгосрочное образовательное руководство, а не таблица текущих возможностей для депозитов. Описания Aave V3/V4, Compound III, Morpho, условий ликвидации и рисков оракулов основаны на приведённой выше документации протоколов. Реальные настройки резервов, доходности, ликвидационные бонусы, наградные токены, состояние рынков и расходы на газ могут существенно отличаться в зависимости от сети, актива, версии и времени.
Методология численных примеров: все финансовые расчёты используют явно гипотетические ставки и цены. Пример депозитов $1 000/$5 000/$10 000 предполагает постоянную простую годовую ставку 5% с расчётом по 365 дням, фиксированную стоимость стейблкоина $1 и ровно $16 общих сетевых расходов. Пример займа под ETH предполагает 2 ETH по $3 000, условный начальный лимит 75%, порог ликвидации 80%, долг в USDC с предполагаемой ценой $1, отсутствие других активов и обязательств, а первоначально — и начисленных процентов. Стресс-тест процентов использует постоянную простую годовую стоимость займа 15% в течение 180 дней и не утверждает, что реальный рынок предложит такую ставку. Рассчитанные ценовые пороги — упрощённые границы риска, а не гарантированные цены исполнения ликвидации.
Оригинальный редакционный вклад: Lending Decision Stack, Liquidation Distance Map, Cash-Flow Reality Check и Exit-Readiness Scorecard — независимые аналитические модели Terenval, разработанные для объяснения практических решений и заблуждений. Они не являются встроенными функциями Aave, Morpho, Compound или Terenval Wallet; не считаются аудитами, страховой защитой, прогнозами или инвестиционными рекомендациями. Их задача — помочь читателю глубже оценивать ликвидность, кредитное плечо, чистую доходность и условия выхода.
Разграничение продукта и рекламы: Terenval Wallet упоминается только в подходящем контексте авторизации транзакций пользователем кошелька. Статья не заявляет о недокументированных интеграциях с протоколами, автоматической защите от ликвидации, безрисковом кредитовании или поддержке Terenval со стороны стороннего протокола. Здесь нет партнёрских обещаний доходности или утверждений о текущих ставках. Читателям следует самостоятельно проверять контракты и источники, подвергать риску только доступный для возможной потери капитал и при необходимости обращаться за профессиональной юридической или налоговой консультацией.