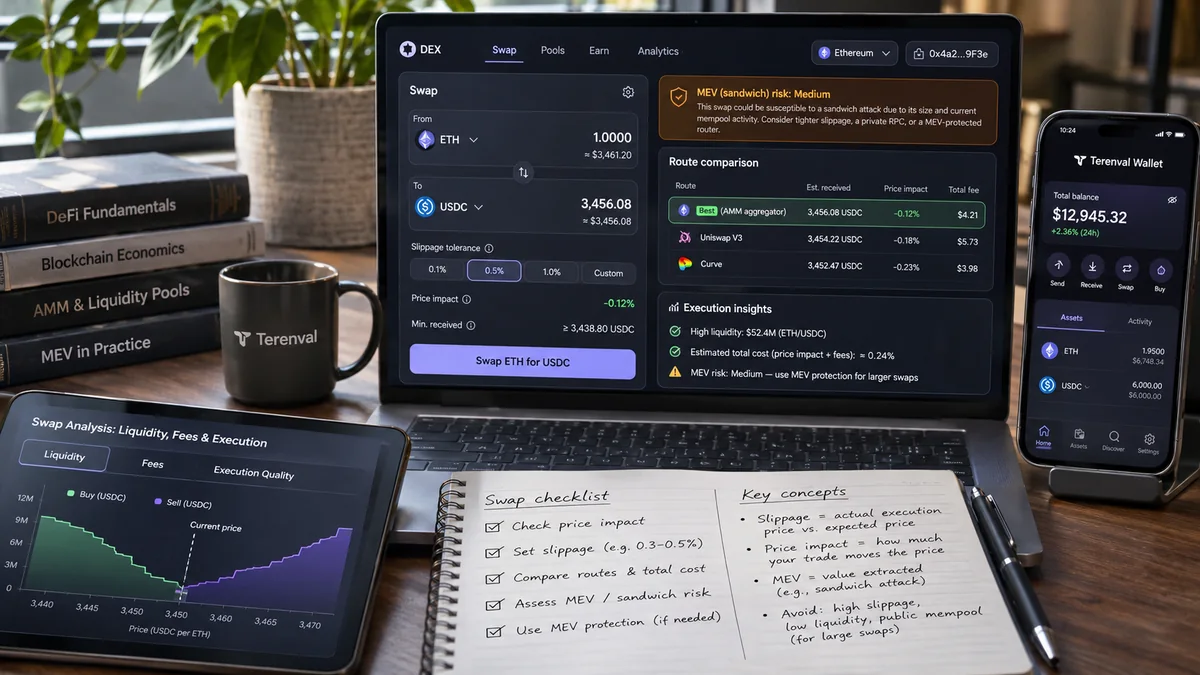
暗号資産のスリッページとは、取引前に提示された予想結果と、実際の約定時に受け取った結果との差です。 分散型取引所(DEX)では、見積もりがブロックチェーンに取り込まれるまでの間に、市場価格やプールの準備金が変化することで生じます。これは、取引規模そのものが利用可能な流動性に与える価格変化・約定上の不利を表す**価格インパクト(Price Impact)**とは異なります。スワップ手数料、ネットワークのガス代、売買スプレッド、有害な最大抽出可能価値(MEV)も、別の費用や仕組みであり、同じ割合を指す言葉ではありません。
例えば、10,000 USDCを交換して3.9486 ETHを受け取れるというETH/USDCの見積もりが表示されたとします。その見積もりには、プール手数料や準備金に対する買い注文の価格インパクトがすでに含まれている場合があります。そこでスリッページ許容率0.5%を設定すると、ルーターは当初の3.9486 ETHを保証するのではなく、少なくとも約3.9289 ETHを受け取ることを要求する場合があります。実行前に状況が悪化し、その最低受取量を下回ると、一般的なオンチェーンの正確な入力数量指定(exact-input)スワップは、少ない数量で約定するのではなくリバートします。ただし、リバートしてもガス代がかかることがあります。許容率を高くしても見積もりに織り込まれた価格インパクトは変わらず、さらに悪い条件で実行する余地が広がるだけです。
要点: スリッページは見積もりと実際の約定との差であり、価格インパクトは自分の注文が流動性を消費することによるコストです。一般的な直接実行型のexact-input DEXスワップでは、画面に受取予定数量が表示され、スリッページ許容率から最低受取数量が計算されます。許容率を狭めれば成功時の不利な約定を制限できますが、取引失敗の可能性は高まります。MEVのサンドイッチ攻撃は、許された範囲内で約定条件を悪化させることがあります。独立した参照価格、経路の流動性と手数料を比較し、最低受取量、支出権限を与える相手、ネットワークを理解した取引だけに署名してください。
Terenval編集部の見解: 重要なのは「スリッページは何%が最適か」ではなく、「最終的に何枚のトークンを、どの経路で、総コストはいくらで、どの程度までの不利な結果を契約上制限して受け取れるか」です。 許容率のスライダーを小さくするだけでは、最初から不利な見積もり、不透明なルーター手数料、浅い流動性、悪意あるトークン、公開トランザクションを狙うサンドイッチ攻撃を見逃すおそれがあります。本ガイドでは、独自の分析枠組みとしてTerenval Quote-to-Receipt Ledger(見積もり・取引結果台帳)、Depth Stress Grid(流動性深度ストレス表)、Slippage Exposure Budget(スリッページ許容損失枠)、MEV Exposure Gate(MEVリスク判定ゲート)、**Route Decision Framework(経路選定フレームワーク)**を紹介します。これらは教育目的のモデルであり、実装済みソフトウェア機能、取引防御機能、投資助言ではありません。
情報の基準日:2026年11月7日。 以下のプロトコルの動作は、本文で引用する公式資料に基づいています。取引ペア、準備金、価格、手数料、ネットワーク費用、見積もり、MEVに関する数値は、すべて説明用の仮定であり、現在の取引所のオファーでもTerenval利用者の実測履歴でもありません。Uniswapの画面、手数料設定、対応経路、注文方式、保護サービスはチェーン、トークン、バージョン、日付によって異なります。署名前に現在の取引条件を確認してください。
重要なポイント
- スリッページと価格インパクトは別物です。 価格インパクトは自分の注文が流動性を消費することで生じ、スリッページは提示された数量と実際の約定数量を比較します。
- 見積もりには価格インパクトと手数料がすでに含まれている場合があります。 計算時に同じコストを二重計上しないでください。
- 許容率は予測ではなく、実行を認める範囲です。 1%に設定しても必ず1%失うわけではなく、通常の市場変動が1%という意味でもありません。
- 厳しい制限は約定を守る一方、失敗を増やすことがあります。 オンチェーンのリバートでもガス代が発生し得ます。
- 緩い制限は大幅に不利な約定を許してしまいます。 設定が受け入れられても経済的に悪い取引が成立することがあります。
- 単独の%表示より最低受取数量が重要です。 exact-inputでは受け取るトークンの最低数量、exact-outputでは支払うトークンの最大数量を確認します。
- 流動性に対する注文規模が決定的です。 同じ10,000ドルの注文でも、深いプールでは小さく、浅いプールでは大きな影響を与えます。
- 手数料には複数の層があります。 プール・LP手数料、プロトコル・フック手数料、アグリゲーター・ソルバー手数料、ネットワーク費用、ブリッジ費用はスリッページとは区別します。
- 外部の参照価格が欠かせません。 見積もりと約定の差が小さくても、そもそもの見積価格が市場より大幅に悪い場合があります。
- MEVはすべての裁定取引と同義ではありません。 順序操作やサンドイッチは利用者に損害を与え得る一方、市場価格をそろえる裁定もあり、攻撃の断定には証拠が必要です。
- 公開された注文はサンドイッチ攻撃にさらされる場合があります。 非公開ルーティングやオークション方式は一部のリスクを軽減できますが、信頼・可用性・決済上の別の前提が生じます。
- UniswapXは通常のスリッページスライダーによる取引ではありません。 注文条件と最低受取量が重要で、一般的なUniswap画面のスリッページ設定はUniswapX注文に適用されません。
- Uniswap v4では独自の手数料やフックの動作が可能です。 すべてのプールで数式、見積もり保護、スマートコントラクトのリスクが同じとは限りません。
- レイヤー2(L2)でも価格インパクトやMEVは消えません。 ガス代が安くても流動性が深い、または約定が有利とは限りません。
- セルフカストディは承認権限であり、約定の保険ではありません。 正しく署名した取引でも経済的には不利になり得ます。支出先、トークン、ネットワーク、最低受取量を確認してください。
暗号資産のスリッページとは?わかりやすい説明
スリッページは、取引で予想した実行条件と、実際に成立した条件の差です。 中央集権型取引所の板取引でも、分散型の流動性プールでも起こりますが、原因と仕組みは異なります。DEXでは、現在のオンチェーンのプール状態、予想手数料、選択した経路に基づく見積もりが基準になり、ブロックに取り込まれる時点のプール状態が実際の約定を左右します。Uniswapの公式解説はスリッページと価格インパクトを区別し、スワップ開発者ガイドは最低受取量と期限の確認方法を説明しています。
見積もりと実際の約定:最も簡単な例
ある数量を交換すると1.0000 ETHを受け取れると表示されました。実行までに別の取引がプールを変化させ、最終的に0.9960 ETHを受け取ったとします。見積もりを基準とする受取数量のスリッページは、(0.9960 / 1.0000 − 1) × 100で**−0.4%です。逆に1.0030 ETHを受け取ったなら、+0.3%のプラスのスリッページ**(価格改善)です。改善分を利用者にどう帰属させるかは注文方式によって異なります。DEXという名称ではなく、実際の約定条件を確認してください。
この数値だけでは、最初に提示された1 ETHが外部市場と比べて妥当だったかどうかはわかりません。最初から不利なレートでも、そのまま約定すれば見積もり対約定のスリッページはゼロとなり、取引全体は損な条件になり得ます。
マイナス、プラス、ゼロのスリッページ
マイナスのスリッページは提示見積もりより不利な約定、プラスのスリッページはより有利な約定です。ゼロのスリッページは測定精度の範囲内で約定数量が見積もりと等しいことを指し、無料の取引を意味しません。見積もりには取引手数料と予定価格インパクトが含まれ、ガス代も別途必要な場合があります。流動性の非常に低いトークンでは、署名後の追加スリッページがほぼゼロでも、最初の見積もり自体に大きなプレミアムが含まれることがあります。
署名から確定までの間にスリッページが生じるのはなぜ?
利用者は特定の市場状態から見積もりを取得し、確認して経路を承認し、トランザクションを送信します。その間に別のスワップ、流動性の変化、裁定取引、相場変動、新しいブロック、取引順序の変更や遅延が起こり得ます。先ほど表示された数量は一時点の状況に基づく推定値であり、無期限の確約ではありません。期限やオンチェーンの最低受取量制限はリスクを狭めますが、変動をなくしたり即時約定を保証したりはしません。
中央集権型取引所でもスリッページは起こる?
はい。中央集権型取引所の成行注文は、板に並ぶ複数の価格水準を消費することがあります。平均約定価格は、直近の取引価格、最良気配、発注前に見た価格と異なり得ます。結果はスプレッド、板の厚み、マッチングエンジンの処理時点に左右され、AMMの準備金曲線と同じ仕組みではありません。それでも教訓は同じです。実際の約定数量と平均約定価格を、明示した参照価格と比べてください。
スリッページと価格インパクト、スプレッド、手数料の違い
これらは取引実行の別々の層を表します。画面に表示された関連性の異なる割合を単純に足すのではなく、取引全体を再構成して判断します。
| 用語 | 測定対象 | 発生・表示される段階 | 制限できるか |
|---|---|---|---|
| 参照価格/仲値 | 取引前に特定の市場や外部市場で観測した価格 | 見積もりの比較 | 個々の利用者は制御できない |
| 価格インパクト | 自分の取引が流動性を消費し、参照価格から平均約定条件を変化させる影響 | 多くの場合、見積もりの中に含まれる | 注文縮小、深い流動性、経路分割で軽減可能だが保証なし |
| スワップ/LP手数料 | プールや経路の仕組みが定める手数料 | 通常は一般的なDEX見積もりに含まれる | 正規の別料金帯・経路を選べるが、流動性と信頼も考慮 |
| スリッページ | 見積結果と実際の約定との差 | 見積もり取得から実行まで | 最低受取量、最大支払量、指値、インテント注文の条件で一定範囲を制限 |
| 売買スプレッド | 実際に売買可能な買値と売値の差 | 板取引で明確だが、AMM手数料や価格設計にも関連 | 売買両方向の実行可能見積もりを比較 |
| ネットワークガス代 | チェーン上の処理とデータ取り込みの費用 | 受取トークンとは別。直接取引がリバートしても発生し得る | チェーン・取引規模・ガス設定で調整するが許容率では消えない |
| 経路/プロトコル/フック手数料 | 仲介者、フック、注文方式、プロトコルが課す追加費用 | 経路と商品によって異なる | 経路明細と実効受取量を比較 |
| MEVによる価値抽出 | 取引の採用・順序・実行戦略から生じる価値の抽出 | 公開オンチェーンスワップの周辺など | 最低受取量、経路選択、保護方式で一部軽減可能 |
価格インパクトは通常見積もり時にわかるが、スリッページはわからない
10,000 USDCは、流動性が無限で手数料がなければ、仲値が2,500ドルのとき4 ETHに交換できます。しかし有限の準備金を持つ定数積プールでは、0.3%の手数料と価格インパクトを反映して、見積もりは3.9486 ETHになることがあります。このまま約定すれば追加の見積もり対約定スリッページは約0%ですが、理想的な現物価格に比べ受取ETHは約1.28%少なくなります。これは受取トークン数量を分母にした比較であり、逆数で示す実効約定価格の割合とは数値が異なります。割合は逆数を取っても対称ではありません。
Uniswap公式用語集と取引ガイドは、有限のAMM流動性で取引する際に価格インパクトが不可避である点を説明しています。画面によって指標のまとめ方が異なるため、プラットフォーム間で割合を比較する前に指標の定義を確認してください。
コストの二重計上がスワップ分析を誤らせる理由
利用者がプール手数料と予想価格インパクトを織り込んだ見積受取量を見た後、同じ受取量から表示された「価格インパクト」や手数料の割合を再び差し引くことがあります。これは、すでに反映済みの効果を重複計算し、受取見込みを過小評価します。正しいモデルは、独立した参照価格から出発し、実際の見積もりを一度算出し、その後に見積もりに含まれていない追加の悪化と費用だけを反映します。
記録すべき3種類の価格
- 独立した参照価格: 同一資産・ネットワークで取得し、時刻が記録された外部の実行可能価格または公正価値の基準。
- 見積実効価格: 入力トークン数量を予定受取数量で割った値(必要に応じ逆数)。手数料を含むか明記する。
- 実際の実効約定価格: 取引結果における実入力数量と実受取数量の比率。総合的な経済比較では別途支払う費用も加味する。
これら3つで資産、チェーン、時刻、単位が一致していなければ比較は成り立ちません。同じティッカーでも、ブリッジ版とネイティブ版が同じ価格で償還可能とは限りません。
AMMが価格インパクトを生む仕組み:定数積の数式
一般的な2資産型Uniswap v2方式の自動マーケットメーカー(AMM)は、手数料を考慮する前の定数積関係x × y = kに従って準備金を調整します。xとyはプール内の2種類の資産数量で、取引によってその比率が変わります。準備金に対して大きな注文を出すと、すべてを最初の限界価格で買うのではなく、必然的に価格曲線に沿って約定します。この仕組みはUniswap v2価格設定ドキュメントで説明されています。
再現可能なETH/USDCの計算
1,000,000 USDCと400 ETHの準備金を持つ架空のv2型プールを想定します。初期の限界価格は1 ETH = 2,500 USDCです。利用者は入力数量を指定してUSDCをETHに交換します。説明用の固定スワップ手数料を**0.30%**とします。これは実際のUniswap v4の手数料でも現在の見積もりでもありません。USDC入力をdx、不変条件に反映される有効入力をdx_effective = dx × (1 − 0.003)と定義すると、受け取るETHの単純化された手数料込み数量は次のとおりです。
ETH_out = ETH_reserve × dx_effective / (USDC_reserve + dx_effective)
手数料なしの仮定上の現物価格基準は**ETH_spot = dx / 2,500です。理想的な価格からの受取数量不足として表した実行コストは、1 − ETH_out / ETH_spot**です。ここには想定プール手数料と有限の流動性による曲線上の影響の両方が含まれますが、時間経過によるスリッページ、外部経路費用、ガス代は含まれません。
注文額100ドル/1,000ドル/10,000ドルの流動性深度ストレス表
| 入力USDC | 2,500ドルでの理想的なETH数量 | 手数料・曲線反映後の見積ETH | 実効USDC/ETH価格 | 現物価格比の受取不足 | ドル換算の不足額 |
|---|---|---|---|---|---|
| $100 | 0.040000 | 0.039876 | $2,507.77 | 0.310% | $0.31 |
| $1,000 | 0.400000 | 0.398403 | $2,510.02 | 0.399% | $3.99 |
| $10,000 | 4.000000 | 3.948632 | $2,532.52 | 1.284% | $128.42 |
入力が100ドルなら曲線への影響はほとんどありません。10,000ドルでは入力額が初期USDC準備金の1%に当たり、理想的な現物価格よりかなり少ないETHが提示されます。同じスリッページ設定が少額の取引には適しても、大口注文には不十分になり得る理由です。まず見積もりに含まれる価格インパクトを調べ、その後にスリッページ許容率を検討します。
同じ注文を流動性の浅いプールで実行したら?
初期限界価格はまったく同じで、準備金が100,000 USDCと40 ETHしかない別の架空プールを考えます。手数料は同じ**0.30%**です。先ほどのプールの10分の1の深さしかありません。最初の表示価格は2,500ドルでも、10,000 USDCの注文は価格曲線をはるかに大きく動かします。
| 入力USDC | 2,500ドルでの理想的なETH数量 | 手数料・曲線反映後の見積ETH | 実効USDC/ETH価格 | 現物価格比の受取不足 | ドル換算の不足額 |
|---|---|---|---|---|---|
| $100 | 0.040000 | 0.039840 | $2,510.02 | 0.399% | $0.40 |
| $1,000 | 0.400000 | 0.394863 | $2,532.52 | 1.284% | $12.84 |
| $10,000 | 4.000000 | 3.626444 | $2,757.52 | 9.339% | $933.89 |
これは新たなスリッページ予測ではありません。 2つの表はいずれも、プール状態を固定した際の見積約定結果であり、時間経過によるスリッページはまったく含みません。許容率を0.5%から5%に上げても、浅いプールの不利な見積もりは改善しません。経済的な対策は、アクセス可能な深い流動性を探す、注文を小さくする、実際に有利な経路を選ぶ、または取引を見送ることです。
AMMの方式によって割合が異なる理由
v2の定数積プール、v3の集中流動性、v4のカスタマイズ可能なフックでは、価格帯ごとに提供される流動性が異なります。「TVL(預かり資産総額)100万ドル」という数字だけでは、大きな注文が通過する価格帯にどれだけの流動性が実際に存在するかわかりません。v4のフックは手数料や独自会計を変えることがあり、複数ホップの経路も結果を変えます。ここで使ったv2の式は意図的に適用範囲を限定しています。v3、v4、ステーブルスワップ曲線、専門マーケットメーカー注文に共通する万能シミュレーターとして使用しないでください。
スリッページ許容率と最低受取数量の計算方法
一般的なexact-input型オンチェーンスワップでは、利用者は支払う数量を指定し、受取数量の見積もりを得たうえで、追加で許容する悪化の上限を選びます。単純化すると、minimum_output = quoted_output × (1 − tolerance)です。toleranceは小数で表します。実運用ではトークンの小数桁とオンチェーンの丸め処理が重要であり、ルーターは正しい整数単位の数量制限を適用する必要があります。最低値は実行条件の下限であり、約定成立や外部市場価格の公正さを保証しません。
先ほどの深いプールで得た10,000 USDCの見積もりを使用します。推定受取量には、0.30%の手数料と定数積曲線の予定価格インパクトがすでに含まれています。
| 追加許容率 | 見積ETH(手数料・価格インパクト込み) | 最低受取ETH | 追加で許すETH不足量の最大値 | 参照価格で換算した不足額 |
|---|---|---|---|---|
| 0.1% | 3.948632 | 3.944684 | 0.003949 | $9.87 |
| 0.5% | 3.948632 | 3.928889 | 0.019743 | $49.36 |
| 1% | 3.948632 | 3.909146 | 0.039486 | $98.72 |
| 3% | 3.948632 | 3.830173 | 0.118459 | $296.15 |
表のドル換算不足額は、見積もりとの差を仮定上の独立した参照価格1 ETH = 2,500ドルで評価したものです。別途請求される取引手数料ではなく、実際にその数量で約定するとの予測でもありません。取引は見積もりどおりに成立することも、見積もりと最低値の間で成立することも、条件が下限を超えて悪化すればリバートすることもあります。
許容率0.1%、0.5%、1%のどれが「良い」設定?
普遍的に適切な数値はありません。 注文方式、流動性の深さ、相場変動、ブロック取り込みまでの遅延、ネットワーク状態、利用できる実行保護によって異なります。厳しい**0.1%**では変動の激しいプールの通常の値動きでも失敗することがあります。**0.5%**は検討するための例にはなりますが、すべてに推奨する数値ではありません。**1%**では、直接実行のexact-inputスワップにおいて0.5%の2倍の見積受取数量の悪化を受け入れますが、流動性の薄いペアが安全になるわけではありません。Uniswapのヘルプページには、自動スリッページ設定と、狭すぎる・広すぎる制限の危険性が説明されています。そこで示される自動設定範囲を、あらゆる取引にそのまま適用してはいけません。
適切な判断は、最悪の場合に受け取る絶対数量とその価値を比較することから始まります。25ドルの取引では1%の悪化がガス代より小さいことがあります。一方、10万ドル単位の取引では同じ1%が数千ドルに相当します。注文規模を無視した固定割合の設定では不十分です。
exact-inputとexact-outputスワップの違い
exact-input(「ちょうど10,000 USDCを支払う」)では、一般的に最低受取数量のamountOutMinimumが保護条件となります。exact-output(「ちょうど4 ETHを受け取る」)では、通常は最大入力数量のamountInMaximumです。許容率0.5%の単純な例では、予想入力が10,000 USDCなら、expected_input × (1 + 0.005)を使う画面では最大10,050 USDCが許容されます。ただし、画面によって許容率の計算方法は異なります。 経路が実際に表示・強制する最大入力数量を必ず確認してください。UniswapスワップガイドとAPI見積もりリファレンスは両方式を区別しています。
最低受取数量を満たせないとどうなる?
代替実行経路がなく、最低受取量を強制する一般的な直接オンチェーンスワップでは、通常取引はリバートし、トークン交換は成立しません。しかしブロックチェーンの計算処理にはガス代がかかり得ます。失敗を「無料の保護」と考えてはいけません。厳しすぎる条件で何度も再試行すると費用がかさみます。承認トランザクションはスワップと別に行われる場合があり、それ自体のガス代とセキュリティ上の意味があります。
許容率と同じくらい期限が重要な理由
オンチェーンのトランザクション期限が実装・強制されている場合、設定時刻を過ぎた古いスワップの実行を防げます。流動性の高いペアでも古い見積もりは危険です。しかし期限が短すぎると混雑時の失敗が増え、長すぎると遅延した実行にさらされます。Uniswap v3ガイドでは、期限、最低受取量、任意の価格制限パラメーターを説明しています。実際に利用する統合機能でどの条件が強制されるか確認してください。
Terenval Quote-to-Receipt Ledger:独自のスワップ監査台帳
多くのスワップ画面には、魅力的に見える受取数量、価格インパクト、手数料、推定ネットワーク費用が並びます。しかし、これらの指標の分母や対象サービスが一致しているとは限りません。そこで、見積もりから確定した取引結果までを結びつける教育用の**Terenval Quote-to-Receipt Ledger(見積もり・取引結果台帳)**を提案します。
| 台帳の層 | 正確に記録する情報 | 重要な理由 |
|---|---|---|
| 1. 資産の識別 | チェーンID、入出力トークンのコントラクトアドレス、小数桁、ネイティブ版/ブリッジ版 | 同じティッカーでも資産やネットワークが異なり得る |
| 2. 参照市場 | 時刻付きの独立した価格、価格の単位、実際に取引可能な価格か | 初期見積もりがすでに不利でないかを示す |
| 3. 見積もり | 入力数量、予定受取数量、実効価格、期限や見積経過時間 | 送信前の基準を確定する |
| 4. 経路 | プール、手数料階層、中間トークン、フック/ソルバー/アグリゲーター、ガス見込み | どう実行される予定かを特定する |
| 5. 利用者の制限 | 最低受取量/最大入力量、期限、指値条件 | 取引が許容する最大の不利な約定を定義する |
| 6. 承認 | allowanceまたはpermitの範囲、支出権限を持つ相手、チェーン、有効期限 | 誰がどの条件でトークンを動かせるかを示す |
| 7. 実行結果 | 実際のトークン増減、成否、ブロック、ガス、別途費用、資産変化 | オンチェーンで本当に起きたことを記録する |
| 8. 結果の比較 | 実受取量対見積もり、実受取量対独立基準、総取引費用 | 見積価格の良し悪しと実行時の変動を分ける |
正しい監査では、見積時点のコストと実行中の変動をそれぞれ確認できます。外部基準に対する利用者の本当の損失は、画面の項目を単純合算した値とは限りません。交換後は緑色の「成功」通知だけでなくウォレット残高の実際の変化を記録し、受け取ったトークンが正規品で譲渡可能かも確認してください。
見積もりから取引結果までの計算例
深いプールで10,000 USDCの見積もりが3.9486 ETHと表示されたとします。0.5%許容率のexact-input取引で保護される最低数量は3.9289 ETHです。実際の約定が3.9400 ETHなら、見積もりからの変動は約**−0.22%ですが、理想的な2,500ドルで4 ETHという基準との差は約1.50%です。比較対象が異なります。直接実行したトランザクションが仮に8ドルのガス代**を支払った場合、理想的な基準に対する総コストは0.22%のスリッページだけでは表せません。
これも説明用の仮定であり、実際の取引履歴ではありません。 ウォレットがETHやUSDCをガス支払いに使った場合や、リレーヤーがガスを立て替え別の箇所で回収した場合は、同じ費用を双方に二重計上せず、正しく経済計算に反映する必要があります。
財務報告のための簡潔な計算方法
入力数量が固定され、購入するトークンの数量で評価する場合:
- 見積もり段階の不利:
1 − quoted_output / ideal_reference_output。 - 実行時の変動:
1 − realized_output / quoted_output。 - 総受取数量不足:
1 − realized_output / ideal_reference_output。
これらは厳密には加算できません。すべての分母が同じトークンを指し、他の調整がない場合、3つ目は**1 − (1 − quote_deterioration) × (1 − execution_drift)**となります。この乗法的な関係は丸めと二重計上を避けるための独自の報告方法です。別途支払うガス代やサービス手数料は、総合的な純額を計算する前に同じ単位で評価してください。
分散型取引所でスリッページが大きくなる原因
最も有用なのは、(a)署名前の見積もり自体が不利な場合と、(b)取引待機中に条件が悪化する場合を分けることです。どちらも理想的な交換基準より受取トークンを減らしますが、対策は異なります。
流動性の浅いプール
40 ETHと100,000 USDCしかない定数積プールでは、10,000 USDCの注文を初期限界価格に近い条件で処理できません。より良い流動性がなければ、許容率を下げることは不利な約定の拒否やリバートには役立っても、流動性を生み出しません。正規の取引所・経路を比較し、注文を縮小し、指値注文やインテント注文を適切に使うか、取引を延期してください。
価格変動と古くなった見積もり
あるブロックで作成された見積もりは、次のブロックでは古くなり得ます。値動きの激しいトークン、予期しない清算の連鎖、新たな市場ニュースによって許容できる数量が数秒で変わることもあります。署名前に見積もりを更新し、古い承認や未送信の取引を長く放置しないでください。鮮度はプールのTVLとは独立して重要です。
ネットワーク混雑とトランザクションの順序
公開チェーンでは送信されたスワップがブロックへの取り込みを競います。最終的な実行順序はウォレットに見積もりが表示された順序と異なり、待機中に市場状態も変わります。ガス代を増やすと手数料市場の仕組みに応じて取り込み確率に影響することはありますが、特定価格の保証、MEVへの免疫、ルーターの安全性の証明にはなりません。
注文規模に対して価格帯の有効流動性が小さい
集中流動性プールには大きなTVLがあっても、大口注文が通過する価格帯に配置された資金は一部だけかもしれません。注文が複数のティックを通過すると、実行価格も手数料も変化し得ます。総TVLや宣伝された平均手数料ではなく、実際に実行できる受取数量を比較してください。
トークンの送金税、リベース、非標準的な動作
一部のトークンは送金時に手数料を差し引いたり、通常と異なる残高計算を採用したりします。見積ルーターがこうした税や制限をすべて正確に反映するとは限りません。許容率を極端に上げると、悪意ある資産や譲渡できない資産の問題を解決しないまま、もっと悪い条件の約定を許してしまいます。トークンのコントラクト、チェーン、ルーターの対応状況を確認してください。
手数料とフックの変更
Uniswap v4のプールでは動的LP手数料と任意のフックによって独自のスワップ処理が可能です。見積もり生成時の手数料はコントラクト状態やフックに依存することがあり、過去の一般的な0.3%と同じとは限りません。リスクを調べる際は、v4の動的手数料に関する資料、シミュレーションで実際に課された手数料、外部依存先を確認してください。低い許容率はプールのコードを理解する代わりにはなりません。
MEVとサンドイッチ攻撃:実行条件はどう操作される?
最大抽出可能価値(MEV)は、ブロック生成におけるトランザクションの取り込み、順序変更、除外などを通じて得られる価値を指します。すべてのMEVが窃盗や利用者への害を意味するわけではなく、市場間の価格をそろえる裁定取引もあります。しかしサンドイッチ攻撃は、待機中のDEXスワップとその許容範囲を利用して、利用者の約定を直接悪化させることがあります。Ethereum.orgのMEV解説は、価格調整に資する裁定と有害なサンドイッチ、ネットワーク全体への影響を区別しています。
サンドイッチ攻撃の概念的な流れ
- 利用者が送信した公開スワップから、売買方向、経路、許容される最悪の結果が見えるようになります。
- 攻撃者やサーチャーは、利用者より前に取引を置いて経路の約定条件を不利にできる機会を探します。
- 操作後も最低受取量・最大入力量の条件を満たしていれば、利用者の取引は許容範囲内で実行されます。
- 攻撃者は利用者の後に反対売買を行い、一時的な価格のゆがみから手数料などを差し引いた価値を回収することがあります。
取引の順序が重要です。見積もりと約定の間に普通の値動きが生じただけで、サンドイッチ攻撃の証拠にはなりません。 攻撃を確認するには実行順序、プール状態、関係するアドレス、追跡できる資金移動を調べる必要があります。攻撃が失敗したり利益にならなかったりすることもあり、疑わしいサーチャーの存在だけでは攻撃者の利益は確定しません。
同じ方向の先行取引が見積もりを変える例
利用者が深いプールで10,000 USDCをETHに交換しようとしているところ、その前に別の買い注文として20,000 USDC分のETH購入が実行されたとします。準備金モデルではETH準備金が減りUSDC準備金が増えるため、後続の利用者が受け取る数量は悪化します。先行注文は普通のトレーダー、裁定業者、攻撃の一部のいずれでもあり得ます。その後の反対売買などの証拠がなければ、サンドイッチ攻撃とは断定できません。
| シナリオ | 利用者のUSDC入力 | 利用者が受け取るETH | 元の見積もりとの差 |
|---|---|---|---|
| 初期状態からそのまま取引 | $10,000 | 3.948632 | 0.000% |
| 別の20,000 USDCのETH買いが先に実行 | $10,000 | 3.796260 | -3.859% |
これは取引順序への感度を示すものであり、実際のチェーン上で盗まれた額ではありません。最低受取量が強制されていれば、許容範囲を超える不利な実行は拒否できます。ただしリバート時のガス代、見積もりの変化、その他のトークンへの影響も考慮する必要があります。
許容率を高くするとサンドイッチ攻撃を招く?
公開されたexact-inputスワップでは、その可能性があります。許容帯が広ければ、取引を成功させたまま利用者の条件を悪化させる余地が増えるからです。ただし、攻撃の採算は流動性、取引規模、手数料、ブロックビルダーの関与、市場状態に左右されます。高許容率で成功した取引がすべて攻撃されているわけではなく、厳しい制限でもすべてのMEVを排除したり約定を保証したりはできません。
「プライベートトランザクション」が絶対的な保証ではない理由
非公開の注文経路は公開メンプールで見られるリスクを減らせますが、その保護範囲は注文の受信者、ビルダーやソルバーへの転送方法、フォールバック、信頼関係、取消し、最終的なブロック取り込み方法に依存します。非公開リレーを利用しても、別のMEVや情報漏えいリスクはあり得ます。すべてのプライベートRPCが同じ保護を保証すると考えず、提供者の公式説明と現在の状態を確認してください。
ガス代を高くするだけではMEV対策にならない
優先手数料を上げるとブロックへの取り込みに影響することがありますが、サーチャーが利益を得られる順序を作ること自体は防げません。逆にMEV回避のためにガスを極端に低くすると、待機時間が延びて見積もり変化にさらされます。重要なのは、ガスを多く払えば必ずサンドイッチを避けられるという誤解ではなく、強制可能な価格条件と取引実行の設計です。
Terenval MEV Exposure Gate:実践的な確認方法
**MEV Exposure Gate(MEVリスク判定ゲート)**は独自の編集チェックリストであり、ボットでもプロトコル機能でも自動的な保護保証でもありません。スワップが観測されやすいか、標的として価値があるか、どの程度不利なレートでも成立するかを点検します。
| 確認ゲート | 確認すべき根拠 | リスクに影響する理由 |
|---|---|---|
| 可視性 | 公開待機トランザクションか、認証済みのプライベート/インテント経路か | 公開されるほど標的にされやすい |
| リスクにさらす金額 | 注文額と最低受取量までに失い得るトークン数量 | 許容する悪化幅が大きいほど抽出可能な価値が増え得る |
| 市場の深さ | 注文規模と有効なプール流動性の比率 | 浅い市場ほど先行取引の影響が大きい |
| 許容変動 | 最低受取量、最大入力量、期限、指値 | 緩い条件ほど不利な約定を許す |
| 経路の設計 | 直接AMM、複数ホップ、フック、アグリゲーター、RFQ、ソルバー、オークション | 情報公開と信頼の前提が異なる |
| 保護内容の検証 | 経路が文書化している具体的な保証と取引結果 | 内容不明の「MEV対策済み」表示を過信しない |
大口取引が公開され、経路の流動性が浅く、許される最低受取量が参照見積もりより大幅に少ない場合は、確認を強化するのが定性的なルールです。非公開経路は一部のリスクを減らせても、悪い見積もり、悪意あるトークン、不適切な承認を修正しません。この判定ゲートには根拠のない数値上の「安全基準」を設けていません。
プライベート経路、インテント注文、UniswapX、CoWでは何が違う?
一般的なオンチェーンAMMスワップだけが取引方式ではありません。注文やインテント(取引意図)を集め、複数の執行候補に競争させたり、オークション方式で決済したりする仕組みもあります。この場合の保護は、即時実行型AMMスワップと同じスリッページスライダーではなく、通常は署名済みの指値条件、最低受取量、ソルバー間の競争として表されます。
UniswapX:一般的なスライダーではなく署名済み注文条件
Uniswapの公式UniswapXサポート資料によると、通常の画面のスリッページ設定はUniswapXによるスワップには適用されません。代わりに、注文で受け取れるトークンの最低数量を確認します。プロトコルの解説には、オークションによる流動性の調達とMEV関連の保護が説明されています。したがって、すべての利用者に「UniswapXの許容率を0.5%に設定せよ」と勧めるのは不正確です。その設定は当該注文の制御項目ではありません。
対応状況、注文の種類、決済条件、ネットワーク費用の扱い、見積もりの鮮度は画面とチェーンによって異なります。何に署名し、誰が約定させられるかを確認してください。オークションが存在しても、トークンの正当性やすべての実行リスクの排除は保証されません。
CoW Protocol:バッチ競争とCoincidence of Wants
CoW Protocolの資料では、署名済みインテントをまとめたバッチとソルバー間の競争が説明されています。一部の注文は、AMMの流動性を使わずに、売買意向が一致するCoincidence of Wantsによって直接マッチングできます。他の注文ではオンチェーン流動性を調達する必要があります。この設計は、取引順序を利用した一部の搾取を減らし得ます。ソルバーのルールは署名条件を強制し、プロトコルのコントラクトを通じて決済します。
ただし、オークションの時間、注文の期限、ソルバーの動作、トークン支出権限、流動性の可用性がトレードオフとなります。特定の注文は未約定のまま終わったり、結局AMM経由で決済されたりすることがあります。「MEV保護付き」を常に最高価格を保証する証明と考えず、実行可能な最低条件と総コストを比較してください。
RFQ、指値注文、ソルバー見積もり
RFQ(見積依頼)では、指定金額と有効期間についてマーケットメーカーに価格提示を求めます。指値注文では指定した価格より悪い条件を拒否できますが、約定しない可能性があります。ソルバー方式では有利な経路や見積もり改善分を競うことができます。これらは、市場変動のリスクを誰が負い、誰が約定改善を提供できるかを変えますが、期限、部分約定、署名範囲、allowance、取消しに注意が必要です。画面上の価格が良くても、安全に実行・指定どおりに決済できなければ意味がありません。
中立的な比較
| 方式 | 利用者が通常設定できる条件 | 利点になり得る点 | 主な注意点 |
|---|---|---|---|
| 直接AMMのexact-input | 最低受取数量+期限 | 条件を満たせば即座にオンチェーンで実行 | 公開によるリスク、プールへの価格影響、失敗時のガス代 |
| 直接AMMのexact-output | 最大入力量+期限 | 実行できれば希望受取量が固定 | 支払額が上限まで増え得る。リバートもあり得る |
| 指値注文 | 許容できる最低約定価格 | 不利な条件を拒否 | 市場が離れると未約定になる |
| オークション/インテント注文 | 署名済みの注文条件とソルバー競争 | 代替流動性と一部MEVリスクの緩和 | 実行時刻、権限、約定条件が異なる |
| プライベートトランザクション経路 | 経路固有の非公開送信とオンチェーン制約 | 公開監視の一部を減らす | リレー/ビルダーへの信頼、フォールバック、取り込み保証なし |
Terenvalの立場: 保護は宣伝文句ではなく、実際に強制される決済条件と観測された約定結果で評価するべきです。「スリッページなし」「MEVは絶対に発生しない」「必ず最良価格」といった主張を信頼する前に、その対象範囲と制約が明確に文書化されている必要があります。
Terenval Slippage Exposure Budget(スリッページ許容損失枠)
まず割合を選ぶのではなく、どれだけの数量の追加悪化を許そうとしているかを計算します。独自の**Slippage Exposure Budget(SEB)**は、一般的なexact-inputスワップについて、見積受取量と許容される最悪の受取量の間にあるトークン数量を示します。
SEB_tokens = quoted_output − minimum_output。単純な割合を使う場合は**SEB_tokens = quoted_output × tolerance**です。
これは取引の総コストではありません。見積もりに含まれる価格インパクト、見積もりに含まれるスワップ手数料、ガス代、隠れた・動的なサービス手数料は含まれていません。特殊なトークン挙動による問題がなく、オンチェーンの最低受取量制約が実際に強制されると仮定したとき、見積数量に対してさらに許す最大の受取悪化幅を示します。
許容損失枠を参照価格で換算する
3.9486 ETHの見積もりで追加0.5%の悪化を許容すると、見積もりに対して約0.01974 ETHの不足を認めることになります。仮定上の基準価格2,500ドルでは約49.36ドル相当です。利用者はこの金額を取引の目的と規模に照らして判断すべきです。同じ深いプールで100 USDCを交換するなら、同じ0.5%でも絶対額ははるかに小さくなります。割合が同じでも経済的な意味は異なります。
許容率と投資元本全体のリスク枠は同じではない
取引が見積もりどおりに完了した後でも、トークン価格が暴落したり、発行者に凍結されたり、悪意のあるコントラクトが含まれていたりすることがあります。スリッページ許容率は、こうした取引後の損失には上限を設けません。また、ブリッジやアグリゲーターが見積もりに含まれない追加手数料を課す場合、SEBを全体の損失上限と表現してはいけません。より大きなQuote-to-Receipt Ledgerの一項目として扱います。
「魔法の割合」に依存しない判断基準
承認前に、**「攻撃がなくても、この取引が許している追加の最大損失数量を進んで支払えるか?」**と考えてください。答えが否なら、注文規模、取引先、時期、経路、注文方式を見直します。成立させるために許容率を上げ続けても流動性は改善せず、サンドイッチを避けられるわけでもありません。許可する約定条件が緩くなるだけです。
Terenval Route Decision Framework:ブランドではなく最終結果で経路を選ぶ
もう一つの独自モデル、Terenval Route Decision Framework(経路選定フレームワーク)は、同じ市場基準のもとで利用者が実際に受け取れる価値を比較します。名目手数料の低い経路でも価格インパクトが大きければ受取量が減ります。逆に、手数料が高くても流動性が深い経路の方が良い場合があります。単一プールの方が、見積価格が多少悪くても複数ホップよりガス代が安くなることもあります。
第一:入力・出力と資産の同一性をそろえる
比較の出発点は、入力トークンのコントラクト、入力数量、出力トークンのコントラクト、チェーン、見積時刻を一致させることです。あるチェーン上の「ETH」と、別チェーン上の「ETH」という名前のブリッジ版が同じ償還可能資産とは限りません。USDCと別のステーブルコインの受取も、比較する資産が変わります。資産や最終チェーンが違う場合は、ブリッジ、交換、決済の前提を明示してください。
第二:スワップ手数料を反映し、ガス代を除いた受取量を比較する
10,000 USDCの例で、深い単一プールを使う経路と、同じ初期限界価格・手数料を持つ独立した2つの深いプールに分ける経路を比べます。両経路が本当に追加の独立流動性を提供するなら、分割で価格変動を小さくできる可能性があります。この説明用モデルでは、各プールが1,000,000 USDCと400 ETHを持ち、手数料は0.30%です。単一経路は10,000 USDCすべてを1つのプールで交換し、分割経路は各プールで5,000 USDCずつ交換します。追加の実行費用は除外し、見積もりから約定まで状態が変わらないと仮定します。
| 仮定上の経路 | ガス代控除前の受取ETH | 単一プールに対する増加量 | 2,500ドル/ETHでの価値 |
|---|---|---|---|
| 深い単一プールで10,000 USDC | 3.948632 | — | $9,871.58 |
| 独立した同程度の深さの2プールに各5,000 USDC | 3.968218 | +0.019586 ETH | $9,920.55 |
| 追加のガス・サービス費用前の分割経路の優位 | — | +0.019586 ETH | +$48.97 |
分割が常に優れているわけではありません。 2つの名前の異なるプールが同じ準備金に依存していたり、高コストな追加ホップが必要だったりすると、実際の優位性は小さいか消えることがあります。ルーティングエンジンの価格表示も古くなり得ます。これは独立した流動性の効果を説明する例であり、手動の分割取引を推奨していません。
第三:実際のガス・ブリッジ・サービス費用を加算する
ネットワークガスを関連トークンの価格で同じ基準単位に換算し、実際の支払者を確認してください。複数ホップで受取量が12ドル増えても追加ガス代が20ドルなら、純額では不利です。ソルバーがガスを負担する場合、その費用を表示上のガス差引ではなく見積条件や手数料を通じて回収することがあります。「ガスレス」という名称ではなく、手取りトークン数量と決済条件を比較します。
第四:最高の見積もりを選ぶ前にリスクを調べる
疑わしいプールは驚くほど有利なレートを表示しても、受取トークンが譲渡不能かもしれません。見慣れないv4フックには独自の実行コードがあり、ブリッジはより高い表示レートと引き換えに信頼上の問題や引出遅延を伴うことがあります。最良経路は単に最大受取量を提示するものではなく、有効で、実行可能で、適切に承認でき、利用者のリスク方針に合うものです。
Ethereumとレイヤー2でスリッページ・手数料・ガス代はどう変わる?
EthereumメインネットからL2へ移るとガス代は低下する可能性がありますが、流動性の深さ、ブリッジ費用、シーケンサーの運用、取引経路が変わります。ガス代が安いことと、スリッページが小さいことは別の話です。 薄いL2プールのETH/USDC見積もりは、取引費用が安くても、深いEthereumメインネットのプールより大幅に不利かもしれません。逆に活発なL2プールが競争力を持つ場合もあります。
「L2ならスワップは必ず安い」が誤解である理由
正しい総費用比較には、必要なら資産を目的チェーンに移す費用、現地トークンの表現、プール価格インパクト、手数料、スワップのガス代、シーケンサーや決済の遅延、最終的なトークンの所在地まで含めます。最終的に別チェーンに戻す必要があれば、ブリッジの出金制約や費用も重要です。画面上の「ネットワーク手数料0.02ドル」は、10,000ドルの取引で別の経路より受取価値が150ドル少ない場合、その取引が経済的である証拠にはなりません。
チェーン間に分散する流動性
流動性はチェーン、手数料階層、プール方式、ラップされたトークンごとに分散しています。アグリゲーターは複数経路を探す助けになりますが、あらゆる時点・市場で最良執行を保証できる単一のアグリゲーターはありません。重要なのは、明示した時間とリスクの前提のもとで、追加のブリッジやサービスを経て最終的に目的資産をどれだけ受け取れるかです。
L2のMEVは運用環境が異なるだけで、存在しないわけではない
ロールアップなどのL2では、シーケンス設計とトランザクションの可視性がチェーンごとに異なります。そのため敵対的な順序操作の形態は変わり得ますが、実行操作、フロントランニング、不利な価格変化が定義上消えるわけではありません。EthereumメインネットのMEVルールをすべてそのまま当てはめず、実際のチェーンと経路の設計を評価してください。
ステーブルコインの交換、ペッグ乖離、見えにくい価格プレミアム
USDCからUSDTへの交換で見かけ上のスリッページが小さくても、参照する両トークンの市場価値や償還の質が異なれば、経済的リスクは大きくなります。一方が仮に0.95ドルへペッグを失い、もう一方が1.00ドル付近を維持するとします。弱い方の1,000単位を強い方の950単位に交換するのは、外部市場価値を正しく反映した結果かもしれません。見積もり対約定スリッページはゼロでも、1,000単位に対して950単位しか受け取らないことになります。しかし両資産はもはや同じ1ドルではないため、この価値差を自動的に5%のスリッページと呼ぶことはできません。
トークンの受取数量とドル換算の購買力
受け取るトークンの枚数と、実際の市場・償還価値を区別してください。売却できる十分な流動性がない悪意あるミームトークン100万枚は、本物の1 USDCより価値が低いかもしれません。大量の受取数量を示す画面だけでは、取引条件の良さも資産の利用可能性も証明されません。
集中したステーブルコイン流動性とレンジ外の価格
ステーブルコインのペアは想定する価格比率の周辺では流動性が厚くても、特定の価格帯を離れると急激に薄くなることがあります。特に狭いレンジに集中している場合です。急なペッグ乖離により、有効流動性がほとんどない価格帯まで交換が進むことがあります。過去のTVLだけでなく、提示された経路と実際に受け取る資産の価値を確認してください。
スリッページに見える送金税付きトークン
送金時にトークン数量が差し引かれる仕組みでは、通常の市場価格変化がなくても見積受取量と実残高が異なります。失敗したスワップや高い許容率だけでは、それが正当な課税トークンなのか、ルーターの設定ミスなのか、悪意あるコントラクトなのかを判断できません。コントラクトを調べ、不明な損失を許容率の引き上げで解決しようとしないでください。
高コストな暗号資産スワップを避けるには:前・中・後の確認
最安値、ゼロスリッページ、失敗のない取引、MEV損失ゼロを保証する万能な方法はありません。ただし、経路とウォレットの限界を認識した手順によって意思決定の質を高めることはできます。
スワップの見積もりを要求する前
- 信頼できる独立した情報源からトークンのコントラクトアドレスとチェーンを確認します。 ティッカーやロゴは固有の識別子ではありません。
- 入力数量を固定するか、出力数量を固定するかを決めます。 重要な保護条件が変わります。
- 同じ原資産とチェーンについて、時刻が一致する独立の価格基準を取得します。
- 画面上のTVLや名目手数料だけでなく、プールと有効価格帯の流動性深度を確認します。
- 経済的に意味がある場合は、実際の手取り額で信頼できる複数経路を比較します。
- 説明のない支出先を承認する前に、ルーター、フック、ボールト、ブリッジへの依存を調べます。
- 署名前に予定受取数量と許容する最悪の受取数量をトークン単位で記録します。
トランザクションの承認を確認しているとき
- 入力量、最低受取量または最大入力量、ネットワーク、受取先、支出権限を持つ相手、期限を読みます。
- 単なるウォレット接続と、ERC-20のapproveや署名付きpermitを区別します。後者はトークンの支出権限を付与する場合があります。
- リカバリーフレーズや秘密鍵の開示要求は拒否します。DEXでの交換にそれらをサイトへ渡す必要はありません。
- 相場が変わったら、以前の価格が有効だと決めつけず、見積もりを更新します。
- 異常に高い許容率を要求されたら、流動性、トークンの仕組み、経路の設計を調べる理由と考え、安易に引き上げません。
送信または決済の後
- 取引レシートで成功またはリバートと実際のトークン増減を確認します。
- 失敗した試行分も含め、支払ったガス代を記録します。
- 最終受取数量を、見積もりと外部市場基準の両方で、同じ単位を用いて比較します。
- 有害なサンドイッチを疑う場合は、意図や損失額を断定する前に周辺取引と準備金を調査します。
- 残存するトークン承認を点検し、不要な権限は対応する検証済みのウォレットやブロックエクスプローラーで取り消します。
Terenvalのトークン承認の確認・取消しガイドは、不利な取引見積もりと承認権限の危険性が異なることを説明しています。別の記事暗号資産アドレスポイズニングは、受取先選択をだます別の詐欺を扱っており、スリッページやMEVと混同してはいけません。
Terenval Wallet:セルフカストディが役立つ範囲と保証できないこと
セルフカストディウォレットの中心的な価値は、対応するネットワークとアカウントで署名権限を自分で管理できることです。有利な価格を常に保証することではありません。利用者は、誰が署名を要求し、どの資産・チェーンが関係し、表示された条件が意図どおりかを確認するための承認の境界としてウォレットを使えます。これはスワップだけでなくDeFi融資や流動性提供にも重要です。
Terenval WalletはTerenvalエコシステムのセルフカストディウォレットです。本記事では署名要求と対応資産を検証する一般的な実践の文脈で紹介しています。Terenval Walletが現在、DEXアグリゲーター、スリッページ設定画面、Uniswap/UniswapX/CoWとの統合、非公開MEVルーティング、リアルタイム価格インパクト警告、自動サンドイッチ防御を内蔵していると主張するものではありません。 これらはそれぞれ個別に実際のソフトウェアで確認すべき製品機能です。見栄えの良い画像や宣伝動画は、保護機構が実装されている証拠にはなりません。
セルフカストディでもコントラクトが安全になるわけではない
自分で秘密鍵を管理していても、悪意ある支出先にトークン移動を許す権限を署名したり、安全でないプールやフックへ送金する取引を承認したりする場合があります。ウォレットは外部コントラクトの経済的判断を制御しません。実際の支出先、承認額、取引効果を確認し、「スワップの本人確認が必須」と称するサイトにシードフレーズを入力しないでください。
Terenval利用者が外部DEXとの仮想的な連携前に確認すべきこと
該当するコイン、ネットワーク、トークン規格への対応を実際に確認し、approveやpermitで権限を与える相手と範囲を調べ、見積受取量を独立した情報源と比較し、連携機能が提供する場合はオンチェーンの最低受取量/最大支払量が強制されることを確認します。チェーン選択の間違いについては、出金に使用する正しいネットワークの選択ガイドを参照してください。同じ習慣は他のセルフカストディウォレット利用者にも役立ちます。
信頼性と透明性に関する注記
Terenvalを本ガイドで紹介するのは教育的・文脈的な目的です。中立的な記事は、独自の価格解析能力、直接的なプロトコル提携、保険、保護機能などが確認されていないのに、ウォレットに備わっていると示唆するべきではありません。利用者はどのウォレットやDEXにも、Terenvalを含め、検証可能な取引条件を求めるべきだというのが編集方針です。
7つの実践シナリオ:トレーダーが実際に取るべき行動
以下は説明のための架空のシナリオであり、Terenvalの実際の取引、現在の見積もり、投資推奨を示すものではありません。
シナリオ1:流動性の深いETH/USDC市場で100ドルを交換
準備金が1,000,000 USDCのモデルでは、100ドルの注文は10,000ドルの注文に比べ、価格曲線による影響がほぼ無視できるほど小さくなります。プール手数料の方が、曲線の動きより大きな割合を占めます。この規模では、見積もり対約定スリッページがゼロに近くても、ガス代が取引全体の費用を左右することがあります。過大な取引手数料を払いながら数ベーシスポイントを最適化しようとするのではなく、ネットワーク費用を差し引いた現実的な手取り価値を重視してください。
シナリオ2:流動性の浅い新規トークンプールで10,000ドルを交換
あるトークンペアの初期限界価格は深いプールと同じでも、準備金は10分の1しかありません。利用者は価格インパクトにより大幅に悪い見積もりを受け取ります。許容率を0.5%から5%に上げても初期見積もりは改善せず、追加の悪化をさらに許すだけです。独立した流動性を探す、注文を縮小する、交換を見送るといった方法を検討します。
シナリオ3:見積もりからブロック取り込みまでに相場が大きく動く
画面に魅力的な見積もりが表示され、利用者が確認している間に価格が不利に動きました。最低受取量は指定した下限を守りますが、元の市場状態を維持しません。変動により、許容範囲内で成立する、ガス代を消費してリバートする、期限まで待機するといった結果が考えられます。昨日の見積もりを確約された価格と考えず、署名前に更新して再評価してください。
シナリオ4:手数料の低いプールが高いプールより不利
手数料0.05%のプールは有効流動性が浅く、0.30%のプールは十分に深いとします。大口注文では、名目手数料が高くても深い方のプールでより多くの最終トークンを受け取れることがあります。手数料階層の数字ではなく、見積受取数量を比較してください。浅いプールが操作されていたり外部価格とかけ離れていたりすれば、安い手数料の表示は高価な落とし穴になります。
シナリオ5:許容率の高い公開トランザクションが攻撃の標的になる
大口のexact-input注文が公開され、大きな受取悪化を許しています。敵対的なトレーダーは前後の取引を使って条件を悪化させ、利益を得られるかもしれません。十分な情報に基づいて最低受取量を厳しく設定すれば、コントラクトが認める悪化の上限を抑えられます。信頼できる非公開経路やオークション経路も、一部の可視性リスクを軽減できます。ただし、どちらも約定を保証せず、特定の取引が攻撃された証拠にもなりません。
シナリオ6:「ガスレス」のオークション見積もりが安く見える
あるオークション経路では利用者に目に見えるネットワーク費用がかからず、別経路ではガス代とプール手数料が個別表示されます。公平な比較は、注文に含まれる費用も考慮し、同じ決済制約のもとで最終的に受け取る同じトークン数量です。ソルバーがガスを負担する経路が勝つ場合も負ける場合も、未約定になる場合もあります。「利用者にガス代を直接請求しない」ことは、総経済コストがゼロである証拠ではありません。
シナリオ7:見知らぬトークンが驚くほど有利な約定を表示
新規上場トークンが非常に多く受け取れ、スリッページも小さいように見えます。しかしそのトークンには送金税、資産没収の管理機能、極端に薄い売却側の流動性、偽造されたコントラクトアドレスがあるかもしれません。見積もりどおりに成立しても、売却不能なトークンを抱える結果になり得ます。スリッページ設定はトークンの同一性、市場、コントラクトのリスクを検証する代わりになりません。
スリッページを悪化させるよくある誤り
- 「0.5%」を確定手数料だと思う。 通常は見積もりに対する最大許容偏差であり、成功した取引のたびに必ず請求される費用ではありません。
- 価格インパクトを二重計上する。 予定受取量にAMMの価格曲線がすでに反映されている場合があります。
- 実行可能な流動性でなく直近の取引価格を見る。 次の50,000ドルの注文が、直前の10ドルの取引と同じ価格付近で成立するとは限りません。
- どのトークン数量を基準に割合を計算したかを無視する。 受取数量不足率と逆数の約定価格プレミアムは数値が一致しません。
- ステーブルコインは永遠に1ドルだと考える。 ペッグ乖離は公正価値の基準を変えますが、自動的に「スリッページ」になるわけではありません。
- 流動性のないスワップが成立するまで許容率を上げる。 受け入れられない約定を許し、敵対的な順序操作に弱くなる可能性があります。
- すべての非公開RPCはMEV耐性があると思う。 保護範囲、フォールバック、リレーへの信頼は異なります。
- リバートを無料の取消しだと思う。 交換が失敗してもオンチェーンのガス代は通常発生し得ます。
- 承認の範囲を無視する。 少額の交換だからといって無制限の支出権限を与える理由にはなりません。
- トークン・経路・チェーンを変えた後も古い見積もりを使う。 条件をそろえて比較し、市場状態を更新してください。
- APRや手数料階層が利用者の約定品質を予測すると思う。 LPの収益とトレーダーの実行品質は別の指標です。
- 取引に成功すれば害はないと思う。 正常なコントラクトでも、利用者が認めた非常に悪い価格をそのまま実行する場合があります。
Bitcoin、Ethereum、L2、DeFi、ウォレットにとっての重要性
Bitcoin(BTC): Bitcoinネットワークの通常の送金は、それ自体がAMMスワップではありません。板取引で売買するBTCは板のスリッページを受けることがあり、EVMチェーン上のラップドBTCにはAMM価格インパクト、MEV、ラップ・ブリッジのリスクがあります。ティッカーが似ていても実行環境は異なります。
Ethereum(ETH): Ethereum上のネイティブスワップは、公開待機トランザクションとして観測され、ネットワークのガス代も必要になる場合があります。利用者はオンチェーンで実際に強制されるmin-out/max-in、価格インパクト、トークン承認を確認します。ETH価格が変動しただけでMEVの証拠にはなりません。一般的な値動きとサンドイッチの取引列を区別する必要があります。
レイヤー2: ロールアップなどのL2では1取引当たりのガス代が安いことがありますが、流動性、ネットワークの仕組み、出金手段、トークン表現が異なります。最良の経路は単にガスの表示額が最小のものではなく、許容可能な最終資産の純受取額とリスクを備えたものです。
DeFi融資: 担保の交換や清算では厳密な約定条件が必要になることがあります。過大なスリッページは担保管理の損失を拡大し、変動時には保護目的の取引をリバートさせることもあります。関連しつつ別の問題である借入れと清算については、DeFi融資の仕組みを参照してください。
流動性提供者: スワップ利用者の価格インパクト、手数料収入、MEVはLPの収益性に影響します。これはLP自身の当初のトークンを保有し続けた場合と比較するインパーマネントロスとは異なります。同じ指標にまとめてはいけません。インパーマネントロスのガイドでは、単純保有とLPの比較を説明しています。
ウォレット: ウォレットは実際の設計と利用者の操作によって署名を保護することも、リスクにさらすこともあります。しかし、深いプールを生み出したり、すべてのトークンの経済的健全性を認証したり、署名済みの成行注文を悪い約定から無条件に守ったりすることはできません。セルフカストディとスワップ品質は別々の責任です。
よくある質問(FAQ)
1. 暗号資産のスリッページとは?
トレーダーが見積もりや参照価格から予想した結果と、実際に成立した結果との差です。一般的なDEXスワップでは、見積もりからブロック取り込みまでのプール価格の変化を反映することが多くあります。割合を計算する前に、トークン数量を比較するのか、実効価格を比較するのかを明確にしてください。
2. スリッページと価格インパクトは同じ?
いいえ。価格インパクトは自分の取引規模が利用可能な流動性に与える実行上の影響です。スリッページは見積もりと最終約定を比較します。商品によっては実行偏差全体を広い意味の言葉で示すことがあるため、画面間で比較する前に定義を確認してください。
3. スリッページ1%なら毎回1%損する?
いいえ。直接実行型のexact-inputスワップでは、通常、見積受取量よりおおむね1%少なくなるところまでを許し、それを超えれば取引を拒否する設定です。実際の約定は見積もりどおり、有利な方向、許容範囲内で不利な方向、未成立のいずれにもなり得ます。
4. Uniswapの最適なスリッページ許容率は?
すべてに共通する数値はありません。トークンの変動率、有効流動性、注文規模、見積もりの鮮度、ネットワーク状況、独立した参照レートを評価してください。0.1%、0.5%、1%という表示だけでなく実際の最低受取量を確認します。UniswapXでは別の制御が使われます。
5. スリッページ0.5%なら必ず安全?
いいえ。見積もりにすでに含まれる価格インパクト、送金税、悪意あるコントラクト、MEV、失敗時のガス代は取り除けません。変動の大きい取引には厳しすぎてリバートが起きる場合もあります。適切な値は実行方式によって異なります。
6. スリッページを低く設定しすぎると?
最低受取量や最大入力量の制約を実際の約定条件が満たせず、通常のスワップが失敗・リバートすることがあります。それでもネットワーク処理のガス代がかかる場合があります。失敗が続いても、トークンやプールの安全性を証明するものではありません。
7. スリッページを高く設定しすぎると?
元の見積もりよりかなり悪い価格でも取引が成立してしまいます。広い許容帯は有害な注文操作の機会を増やす可能性もあります。流動性不足や最初から不利な見積もりを解決することはできません。
8. スリッページの割合はどう計算する?
受取トークン数量を基準とする場合は**(received_output / quoted_output − 1) × 100%**です。マイナスなら見積もりより受取数量が少ないことを示します。プラットフォームによってプラスのスリッページの表示方法や約定価格の逆数を使う場合があるため、計算の定義を明記してください。
9. DEXの価格インパクトとは?
限られた流動性を注文が消費し、取引前の参照価格から約定条件がずれることです。利用できる流動性の深さに対して注文が大きいほど増えやすく、プールの曲線と有効ティックに大きく左右されます。
10. スリッページ許容率に価格インパクトも含まれる?
多くの直接AMM画面では、予定受取量に価格インパクトがすでに反映され、許容率はその見積もりからの追加の不利な変化を制限します。ただしすべてのルーターの定義が同じとは限りません。実際に強制される最低/最大数量を確認してください。
11. 大口スワップの約定価格が悪くなるのはなぜ?
大きな注文は利用可能な流動性のより大きな割合を消費し、プールの曲線や注文板の深さをさらに進むためです。本当に独立した流動性へ分割すれば改善する場合がありますが、追加の手数料、ガス代、時間的リスクによって利益が消えることもあります。
12. 流動性が増えればスリッページは減る?
他の条件が同じなら、関連価格帯で実際に使える流動性が増えることで注文の予定価格インパクトを減らせます。ただしTVLが高いだけでは、交換経路の価格帯で十分な流動性が有効になっているとは限りません。
13. プラスのスリッページは起こる?
はい。市場条件が改善したり取引所が価格改善を提供したりすると、実際の受取量が見積もりを上回ることがあります。その余剰分を利用者が受け取れるかどうかは、注文方式と署名済みの決済ルールによります。
14. スワップが失敗してもガス代がかかる?
はい。最低受取量、期限などの制約によりリバートしても、オンチェーン処理にはガス代がかかることがあります。別途署名したトークン承認にも費用が生じます。一部の注文プロトコルでは利用者のガス負担の仕組みが異なります。
15. Minimum received(最低受取量)とは?
その経路が強制する場合に、exact-inputスワップで受け取れる出力トークンの最低数量です。プールの状態ではその数量に届かない場合、通常の保護付きトランザクションは不利な約定を受け入れずにリバートします。
16. スワップのMaximum input(最大入力量)とは?
exact-output注文で、希望する受取量を得るために支払ってよい入力トークンの最大数量です。コントラクトまたは署名済み注文条件で制御されます。実際のトークン単位で確認してください。
17. サンドイッチ攻撃とは?
攻撃者が利用者のスワップの前に取引を置いて約定を不利にし、その後に別の取引を置いて価値を得ようとする、有害な順序操作です。約定価格が悪かったというだけでは攻撃が行われた証拠になりません。
18. スリッページを低く設定すればMEVを防げる?
適切に強制される厳しい最低受取制限は、成功したスワップが受け入れる悪化を制限します。しかし、すべての順序操作、失敗、情報漏えい、ガス費用を防ぐものではありません。経路設計やプライバシーによる対策にも別の信頼上の前提があります。
19. プライベートRPCはMEVを完全に防げる?
いいえ。非公開経路は一部の公開監視リスクを減らせますが、保護はリレーやビルダー、フォールバック、実際の取り込み方法に依存します。具体的に文書化された制約を確認し、可能な場合は通常のmin-out/max-in保護も維持してください。
20. UniswapXでは通常のスリッページスライダーを使う?
いいえ。公式Uniswap資料では、通常のスリッページ設定はUniswapX注文に適用されないと説明しています。利用者はオークション方式の経路における最低受取量と署名済み注文条件を確認します。
21. CoW Protocolと直接AMM取引の違いは?
CoW Protocolは、署名済みの取引インテントを満たすためにソルバー間競争とバッチオークションを使用します。反対方向の注文を直接マッチングできる場合があり、それ以外では外部流動性が利用されます。取引時刻、権限、価格制限は直接AMMルーターへの呼び出しとは異なります。
22. DEXの手数料は低いほど必ず有利?
いいえ。低手数料でも流動性の浅いプールは、手数料が高くても深いプールより最終受取量が少なくなる場合があります。同じ参照価格を用い、正確な見積受取数量と別途かかるネットワーク・サービス費用を比較してください。
23. ガス代の安いL2スワップは必ず安い?
いいえ。ガス代の安さは利点ですが、特に大口注文ではプール深度、トークン表現、ブリッジ費用、手数料階層、経路品質がより大きな影響を持ちます。目的とする最終チェーンでの手取り価値を比較してください。
24. スリッページとステーブルコインのペッグ乖離は同じ?
いいえ。ペッグ乖離は資産そのものの市場価値の変化です。ペッグが崩れたトークンを公正だが不利なドルレートで交換しても、見積もり対約定のスリッページはゼロになり得ます。償還と資産価値のリスクは別に評価します。
25. スリッページ0%でも損な取引になる?
はい。見積もりそのものに大きな価格インパクト、手数料、不公正な交換レートが織り込まれている場合があります。署名後の追加悪化がゼロでも、最初の価格に競争力があるとは限りません。
26. 大口スワップは小分けにした方がよい?
場合によります。独立した流動性に分散すると価格インパクトが減り、段階的に実行できることがありますが、ガス代、時間的リスク、MEVが増えて逆効果になる場合もあります。現実に実行可能な経路と総費用を比較してください。
27. スリッページとスプレッドの違いは?
スリッページは見積もりから実行結果への変化、売買スプレッドはある時点での買値と売値の差です。どちらも取引コストに関係しますが異なる測定値であり、画面の要約によっては重なることがあります。
28. トークンの送金税がスリッページに見えることはある?
はい。送金税や特殊なトークン挙動は、通常のAMM価格変動と無関係に実受取量を変えることがあります。コントラクトとルーターがその挙動に対応しているかを確認してください。許容率を引き上げても安全性の証明にはなりません。
29. Terenval WalletにはMEV防御やスリッページ設定が内蔵されている?
本ガイドは、Terenval WalletがDEXスワップ、Uniswap統合、MEV耐性の非公開経路、スリッページ設定を内蔵すると主張していません。Terenval Walletはセルフカストディと取引承認の確認という文脈で紹介しています。対応ネットワークと機能は実際のアプリで確認してください。
30. DEXスワップを確定する直前に何を確認するべき?
正しいトークンのコントラクトとチェーン、最新の見積もり、独立した市場基準、経路と手数料の各層、予定受取量、最低受取量または最大入力量、必要な期限、ネットワークガス、支出権限を与えるコントラクトとpermitの範囲を確認します。取引が成立可能と表示されても、最悪の許容結果が受け入れられなければ取引を見送ってください。
Terenvalの関連資料
TerenvalのDeFiインパーマネントロス解説は、流動性提供者(LP)が自動調整されるプールの資産を保有することで生じる、別の種類のリスクを説明しています。スワップ利用者の価格インパクトや手数料はLPの収益に影響するため、このガイドと補完関係にありますが、両者には別の比較基準が必要です。
DeFi融資のガイドは、担保、ヘルスファクター、清算を説明しています。これらの分野でも相場変動時の強制的な交換がコストを増やすことがあります。外部のDeFiアプリを使う前にトランザクション承認を理解するには、トークン承認の確認と取消しを参照してください。詐欺防止と送金の安全性については、アドレスポイズニングと正しいブロックチェーンネットワークの選択のガイドが役立ちます。
アカウント保護の基本については、同じ暗号資産ウォレットを2つのアプリで使えるかとシードフレーズ・秘密鍵・ウォレットパスワードの違いも公開しています。これらはスワップ価格とは別の問題であり、シードフレーズを安全に保護しても経済的に不利な取引は修復できません。
参考資料と調査上の注記
本記事では、定義、コントラクトの保護条件、取引実行方式についてプロトコルと製品の一次資料を優先しています。独自の計算表は、実際の稼働中のプールから抜き出した数値ではなく、明記した仮定上の準備金から計算したものです。公式の保護機能に関する説明と、特定の結果について独立に検証された証拠を区別し、一つのバージョンや注文方式の資料を普遍的なルールとして扱いません。
- Uniswap Support — 価格インパクトと価格スリッページの違い。見積もり段階の影響と実行時の変動を区別する中心的な定義。
- Uniswap Support — 価格インパクトとは?。流動性の深さと注文規模の影響。
- Uniswap Developers — スワップの仕組み。実行モデル、利用者を守る制限、バージョンごとの構造。
- Uniswap Support — スリッページ設定の変更。自動設定とカスタム設定、リバートの挙動。
- Uniswap Support — スワップ画面の詳細。見積もり、価格インパクト、ネットワーク費用、最低受取量。
- Uniswap Developers — v2の価格設定。AMM曲線の数式と外部参照価格を無視するリスク。
- Uniswap Developers — v2 SDK取引ガイド。最低受取数量、許容率、期限の仕組み。
- Uniswap Developers — v3単一ホップスワップ。価格制限、期限、実運用における安全上の注意。
- Uniswap Developers — v3複数ホップスワップ。経路、プール手数料、複数ホップの安全性。
- Uniswap Developers — 手数料構造。LP手数料、プロトコル手数料、バージョン別の会計処理。
- Uniswap Developers — v4フック。任意のカスタムプールロジックと外部コントラクトの動作。
- Uniswap Developers — v4動的手数料。フックや市場条件に応じた手数料率の変化。
- Uniswap Developers — プロトコル用語集。価格インパクト、スリッページ、経路、流動性の定義。
- Ethereum.org — 最大抽出可能価値(MEV)。MEVの概要、有益な裁定、害を与えるサンドイッチ攻撃。
- Uniswap Support — UniswapXのスリッページ設定。通常の画面のスライダーがUniswapX注文に適用されない理由。
- Uniswap Support — UniswapXとは?。オークション方式、利用できる流動性源、説明されているリスク低減効果。
- CoW Protocol — 公正な組合せバッチオークション。注文のマッチング、ソルバー間競争、保護の仕組み。
- CoW Protocol — ソルバー。ソルバーの参加、決済条件、権限。
- CoW Protocol — Coincidence of Wants。相殺できる注文が外部AMM流動性を使わずにマッチングする仕組み。
- Uniswap Developers — アグリゲーター見積もりAPI。exact-inputとexact-outputで異なるスリッページパラメーター。
- Uniswap Developers — Swap API FAQ。permit、approve、見積もりごとの署名の権限範囲。
編集方針、計算上の仮定、免責事項
情報の基準日:2026年11月7日。 本記事は特定のオンチェーン事件の報告ではなく、長期的に参照できる独自の教育ガイドです。プールの数値例はすべてモデルであり、リアルタイムの情報ではありません。特定の経路、取引所、許容率を推奨するものではなく、Terenval Walletの実際の取引を測定したとの主張もありません。
AMMの基本的な仮定: 定数積の関係を使う、全価格帯で流動性を提供する手数料込みの理想化したペアが、ちょうど1,000,000 USDCと400 ETHから始まるとします。浅いプールとの比較では100,000 USDCと40 ETHを用います。初期の限界価格は1 ETH = 2,500 USDC、仮定した手数料は**入力量の0.30%**です。USDCは正確に1ドル、ETHは2,500ドルで評価します。計算式はoutput = ETH_reserve × (USDC_input × 0.997)/(USDC_reserve + USDC_input × 0.997)です。計算は浮動小数点で十分な精度を使い、表示時に明示した丸めを行っています。価格インパクトの式に含めた費用は明示したプールスワップ手数料0.30%のみであり、それ以外の手数料、ガス代、MEV、税金、ブリッジ、トークン固有の影響を隠して含めていません。この単純化モデルがすべてのUniswap v3/v4プールを網羅するとは主張しません。
スリッページと実行に関する仮定: 最低受取数量の表は、通常のexact-inputスワップについて、価格インパクトと手数料が織り込まれた見積もりに割合による下限を設定したものです。これは追加で許される最大の悪化幅であり、実際の約定結果の予測、成功の保証、総損失の上限ではありません。ドル換算額は仮定上のETH基準価格2,500ドルを使っています。実際のアプリでは画面の表記やexact-outputの計算方法が異なる場合があります。MEVや連続スワップの例もモデル上の説明であり、実際の利用者がサンドイッチ攻撃を受けた証拠ではありません。
独自の分析上の貢献: TerenvalのQuote-to-Receipt Ledger、Depth Stress Grid、Slippage Exposure Budget、MEV Exposure Gate、Route Decision Frameworkは、利用者の理解と結果の検証可能性を高める目的で独自に作成した説明用の枠組みです。Uniswapが確立した標準的な技術指標ではなく、実装済みのTerenvalソフトウェア機能でもなく、保護、決済、有利な価格を保証するものでもありません。
Terenvalについての明確な位置づけ: Terenval NewsとTerenval Answersは、Terenval Walletも開発するエコシステムの一部です。本稿ではセルフカストディ、トークン支出承認、ネットワーク対応の利点と限界を実務上の文脈で説明していますが、Terenval WalletにDEXルーティング、UniswapX/CoW対応、動的スリッページ設定、MEV検知、プライベートトランザクション保護が内蔵されているとは主張しません。 また、Uniswap、Ethereum.org、CoW Protocolなどの引用先からの推奨や提携も主張しません。本記事は教育目的に限られ、金融・法律・セキュリティ・税務に関する助言ではありません。暗号資産の取引とコントラクト操作では、経済的価値の一部または全部を失う可能性があります。