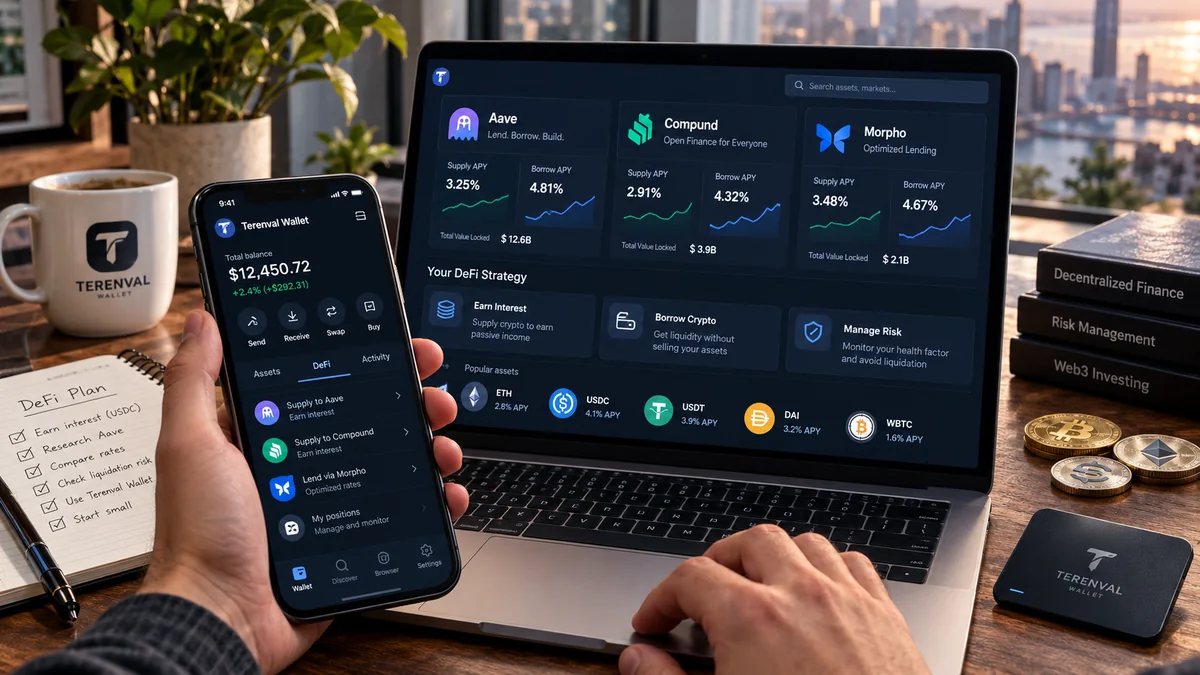
DeFiレンディングでは、暗号資産をスマートコントラクト型の貸付市場に預けて変動金利の利息を得たり、保有資産をすぐに売却せず、適格な担保を差し入れて別の資産を借りたりできます。 借り手は通常、借入額を上回る価値の資産を担保として提供します。スマートコントラクトは利息、担保価値、清算条件を追跡します。通常の銀行や中央集権的な融資窓口を介さずに資本を活用できる一方、市場・プロトコル・運用上のリスクは消えません。表示されているAPYは保証された収入ではなく、担保付きローンは返済期日を一度も逃していなくても清算される可能性があります。
たとえば、ETHを長期保有しながら、短期的な支出のためにUSDCが必要だとします。貸付市場では、ETHを担保として預け、USDCを借りられる場合があります。ETHの価格変動に対するエクスポージャーは維持されますが、ETH価格の下落や利息による債務増加でローンが危険になるリスクも残ります。一方、借入はせずUSDCを供給して変動する貸付利回りを狙う方法もあります。これらは異なるポジションであり、損失が発生する経路も異なります。
簡潔な答え: DeFiレンディングでは、資金供給者が対応する暗号資産をオンチェーンの貸付コントラクトや市場に預けます。借り手は認められた担保を提供し、他者から供給された資産を利用する対価として利息を支払います。プロトコルは借入限度額と清算ルールを定め、担保が不足すると第三者やプロトコルの仕組みによって債務が決済され、通常は経済的なペナルティーを伴って担保が取得・売却される場合があります。ポジションを評価する際は、表示APYだけでなく、対象プロトコル、ネットワーク、資産、実質利回りまたは借入コスト、LTV、清算閾値、ヘルスファクター、流動性、退出手段を確認してください。
Terenval編集部の見解: DeFiレンディングは金利広告としてではなく、投資、負債、そして退出の問題を組み合わせて評価すべきです。 プラスの利回りを表示するポジションにも清算リスクがあり、十分な過剰担保があるように見えても、ネットワーク混雑やステーブルコインの混乱時には借り換えが困難になる場合があります。本ガイドでは、教育目的の独自ツールとしてTerenval Lending Decision Stack(貸付判断スタック)、Liquidation Distance Map(清算までの距離マップ)、Cash-Flow Reality Check(キャッシュフロー実態チェック)、**Exit-Readiness Scorecard(退出準備度スコアカード)**の4つを紹介します。これらは分析の枠組みであり、プロトコルの機能、保証、個別の投資助言ではありません。
情報の基準日: 2026年11月4日。以下のプロトコル構造とリスクの説明は、本ガイド作成時に確認した公式文書に基づいています。計算例に登場するドル建て価格、APY、APR、手数料、LTV設定、担保閾値はすべて意図的に設定した仮定の数値です。行動する前に、認証済みの公式プロトコル画面で現在の市場設定と実際の金利を確認してください。
重要なポイント
- 貸付と借入は同じポジションではありません。 貸し手は供給資産から利息を得ようとし、借り手は担保を裏付けとする負債を負います。
- 金利は固定された約束ではありません。 借入・供給金利は、市場利用率、ガバナンス設定、インセンティブに応じて変動します。
- 供給側のAPYは純利益ではありません。 ネットワーク手数料、交換コスト、トークン価格の変化、流動性不足、プロトコル障害が実際の結果に影響します。
- 供給する資産の種類が重要です。 USDCが5%増えることとETHが5%増えることの経済的結果は、元のトークン価格の動きが違うため同一ではありません。
- 過剰担保でも損失は防ぎきれません。 余裕を設ける仕組みですが、担保価格の下落、債務増加、オラクル更新によって余裕は失われます。
- LTVと清算閾値は別の指標です。 初期借入可能額がそのまま清算境界とは限りません。
- Aave V3ではヘルスファクターが1未満になると清算可能です。 1.01を十分安全とみなさず、大きな余裕を保つ必要があります。
- Aave V4の会計・清算の仕組みはV3と異なります。 バージョン固有の前提を別の画面へそのまま当てはめてはいけません。
- Compound IIIとMorphoはAaveと重要な点で異なります。 Compound IIIでは、ベース資産以外の担保を預けても、それ自体には貸付利息が付きません。Morphoの市場には独自のLLTV、オラクル、金利モデルがあります。
- 清算は警告表示ではなく実際に実行される出来事です。 清算者やプロトコルの処理により、希望しない時期・価格で保有資産が変わることがあります。
- ガス代が安くても総合的なリスクが低いとは限りません。 小規模ネットワークでの安価な取引には、ブリッジ、シーケンサー、流動性、市場固有のリスクが伴います。
- 承認は無害なログイン操作ではありません。 トークン供給前にチェーン、プロトコルのアドレス、支出権限を厳密に確認してください。
- 引き出しは利用可能な流動性に依存します。 「オンチェーン」であることは、あらゆる市場環境ですぐ換金できることを意味しません。
- より高い利回りを狙って借り入れる行為はレバレッジ・キャリーです。 貸付の実質収益が借入コストを下回れば、ハッキングがなくても損失が生じます。
- セルフカストディとは誰が取引を承認するかという問題であり、スマートコントラクトへの免疫ではありません。 資産を供給すると、プロトコルのルールに従って管理されるコントラクトへ移動します。
- Terenval Walletは操作画面の選択肢であり、利回りや清算から守る仕組みではありません。 原則は互換性のあるセルフカストディウォレットに共通しますが、個別の連携は独立して確認する必要があります。
DeFiレンディングとは?
分散型金融(DeFi)レンディングとは、借入・返済ルールを適用するスマートコントラクトや市場を通じて、借り手に暗号資産をオンチェーンで供給する仕組みです。 通常の銀行では、銀行が顧客預金の運用方法を決め、融資を帳簿で管理します。典型的なDeFi貸付市場では、公開検証可能なコントラクトが預入額、借入残高、担保、金利を記録します。ただし、ガバナンス、リスク管理者、オラクル提供者、管理者、フロントエンド運営者など、人や組織が重要な役割を担うこともあります。「分散型」は「誰も影響力を持たない」という意味ではありません。
プール型レンディングでは、供給者がUSDCなどの資産をリザーブへ追加します。適格な借り手は十分な担保を預けた後、その資産を借りることができます。借入金利は貸し手の収益の主要な源泉です。一方、分離型市場では、資産、担保の種類、オラクル、リスク閾値を市場ごとに設定します。Morpho Blueは分離型市場の明確な例であり、Morphoの市場概要は市場を定義する5つのパラメータを説明しています。
レンディングとステーキングを区別することが不可欠です。プロトコルによる貸付利回りは、主に借入需要と利息の支払いに結び付きます。ステーキング報酬はネットワークのコンセンサスや関連の仕組みへの参加・委任から生じます。設計によって両者ともコントラクト、カストディ、スラッシング、流動性などのリスクがありますが、収益源と問題発生時の仕組みは異なります。
DeFiレンディングは個人間のP2P融資ですか?
必ずしも、2人の個人が直接契約する単純な意味でのP2Pではありません。多くのプロトコルは流動性をプールし、借り手が特定の貸し手と直接マッチングせず、コントラクトとやり取りします。別の仕組みでは、自動化された保管庫(vault)やキュレーターを通じて、特定の市場に資金を振り分けます。参加者は「P2P」という宣伝文句ではなく、誰が借り手か、供給資産をどのコントラクトが管理するか、債務は何を条件に清算されるか、どうやって退出できるかを確認すべきです。
ウォレットを貸付プロトコルに接続すると何が変わりますか?
ウォレット接続により、ウェブサイトは公開アドレスを読み取り、操作をリクエストできるようになります。ただし、接続だけで資金は移動しません。ERC-20資産を供給する際は、通常、承認または許可を与え、その後に供給トランザクションを実行します。正当な供給取引が成立すると、トークンはプロトコルのコントラクトへ移り、設計に応じてオンチェーンの請求権やポジションが記録されます。したがって、ウォレットにトークンを保有することとウォレット経由でトークンを供給することの違いが重要です。
セルフカストディウォレットでは利用者自身が承認と署名を管理しますが、実際の供給や借入を承認した時点からプロトコルリスクが始まります。コントラクトへの支出権限については、Terenvalのトークン承認の確認・取り消しガイドを参照してください。
DeFiレンディングの仕組み:6つの手順
標準的な貸付サイクルには6つの機能的段階があります。以下は説明用の流れであり、実際の画面はプロトコルやリリースによって異なります。
- 検証済みの市場を選ぶ。 正規のプロトコルサイト、ブロックチェーン、資産コントラクト、リスク設定、利用可能な流動性を確認します。ティッカーだけでは不十分です。偽トークンは名称やシンボルを流用できます。
- 流動性を供給する。 貸し手が対象資産を預けます。プロトコルによって、利息付きトークン、ポジション残高、vaultの持分、その他の請求権記録を受け取ります。
- 担保を提供する。 借り手が認められた担保を供給するか、適格なポジションを担保として使用するよう指定します。供給した資産がすべて担保に使えるわけではありません。
- 限度額内で借り入れる。 プロトコルが担保価値、借入可能額、債務、リザーブ上限を検証します。借り手は借入資産を受け取り、変動金利またはその市場が定める借入コストが発生し始めます。
- 利息の蓄積とリスク監視。 供給残高や持分価値が変化し、借入債務が増えます。オラクルが担保を再評価し、金利は利用率やプロトコルのモデルに応じて変わります。
- 返済・引き出し・清算。 借り手は適切なトークンで元本と経過利息を返済し、担保を解放します。供給者は十分な流動性があれば償還できます。清算条件に違反すると、清算者やプロトコルがポジションの一部または全部を処理して担保を取得する場合があります。
Aave V3では、供給ポジションは利息付きaToken、借入ポジションは変動債務の会計処理によって表されます。Compound IIIでは、ベース資産と預け入れた非ベース担保の金利上の扱いが異なります。Morphoでは、市場やvaultの構造を確認し、どの資産・コントラクトが預金を実際に保有・配分するかを見極める必要があります。
貸し手へ支払われる利息はどこから来ますか?
主に、借り手が流動性の利用に対して支払う利息からであり、そこからプロトコル手数料や準備金への配分が差し引かれます。画面にはインセンティブや報酬の配布も表示されることがありますが、これらは補助的・一時的なもので、別のトークンで支払われる場合があります。したがって、ひとつの見出し金利に複数の要素が含まれているなら分離して考えるべきです。
Aaveの公開資料では、市場利用率が借入金利に影響し、借り手から支払われる利息からリザーブに関連する控除を行ったものが供給者の収益に反映されると説明されています。Aaveの金利モデルでは、最適利用率を超えると借入コストがより急速に上昇し、流動性不足を抑え、資金供給を促す仕組みを示しています。
理解のための考え方: 高い供給利回りは強い借入需要を示す場合がありますが、引き出せる資金の不足、金利変動、期限付き報酬、リスクの高い資産を反映している可能性もあります。利回りは価格シグナルであって、安全性の証明書ではありません。
DeFiレンディング・暗号資産借入・ステーキング・イールドファーミングの違い
| 戦略 | 主な操作 | 主な経済的収益またはコスト | 代表的な重要リスク |
|---|---|---|---|
| 貸付市場にUSDCを供給 | コントラクトを通じてステーブルコインを貸し付ける | 変動する供給利息、ときにインセンティブ | スマートコントラクト障害、USDCのペッグ乖離、流動性制約、不良債権 |
| 市場にETHを供給 | ETHまたはラップドETHを貸し付ける | 対象の供給資産に利息が付く場合、資産建ての変動利回り | ETH価格変動、コントラクト・流動性リスク |
| ETHを借入担保として預ける | ETHを裏付けに借入を可能にする | 借入による流動性。一部の仕組みでは供給利息も付く | ETH価格下落と清算 |
| ETHを担保にUSDCを借りる | USDC建て債務を負う | すぐに売却せず流動性を確保。借入利息を支払う | 清算、債務の増加、ステーブルコインリスク |
| ETHをステーキングする | コンセンサス関連の活動に直接・間接参加 | 関連手数料控除後のステーキング報酬 | バリデーター/スラッシング、ステーキング提供者、流動性・トークンリスク |
| AMMの流動性プールに供給 | スワップ用資産を提供 | 取引手数料とインセンティブ | インパーマネントロス、価格変動、コントラクトリスク |
| レバレッジ・イールドファーミング | 借入資金を別のポジションへ再投資 | 収益と調達費用の差(プラスの場合) | 複合的な清算・ポジション解消リスク |
これらは下振れリスクが同じ代替手段ではありません。 ステーブルコインの貸付は、清算がなくてもペッグ乖離やプロトコルの不良債権によって損失が生じます。一方、ETH担保のレバレッジ借入は、プロトコルの貸し手側が正常に機能していても清算され得ます。
Aave・Compound III・Morpho:暗号資産を貸し付ける3つの仕組み
| 特徴 | Aave V3 | Aave V4の文書 | Compound III | Morpho Blue |
|---|---|---|---|---|
| 市場構造 | リザーブを基盤とするプール | 共有流動性Hubとモジュール型Spoke | ベース資産を中心とした市場 | 貸付資産と担保資産を個別指定する分離型市場 |
| 供給収益 | 適格な供給リザーブに利息付きaToken | リザーブのポジションとHub/Spoke会計 | ベース資産のプラス供給残高に利息。担保資産には付かない | 貸付市場またはvaultの構成次第 |
| 借入の基準 | 認められた担保とリザーブのLTVルール | Spoke固有の担保・リスク設定 | 指定された担保を裏付けにベース資産を借りる | 市場のLLTVに従い指定担保を裏付けとして借入 |
| 主要な安全指標 | ヘルスファクター、加重清算閾値 | 再設計された清算ロジックによるヘルスファクター | 借入担保係数と清算担保係数 | 市場LLTVに対するLTV、ヘルスファクター |
| 清算の扱い | 清算者が債務を返済し、ボーナス付きで担保を受領 | 目標ヘルスファクターと可変清算ボーナス | プロトコルの準備金による吸収と別個の清算処理 | 市場LLTVとインセンティブに基づく適格ポジションの清算 |
| 重要な確認事項 | リザーブ、上限、オラクル、eMode、金利 | Hub/Spoke、資産、リスクプレミアム、状態 | ベース資産、担保の扱い、各係数 | LLTV、オラクル、IRM、市場識別、利用する場合はキュレーター/vault |
編集上の注意: プロトコルの説明と実際に公開されている利用者向け実装は異なる場合があります。AaveにはV3とV4の両方の文書があります。いずれかのポジションは、そのバージョン固有の実際のコントラクトと設定で評価する必要があります。後述するV3の式は教育用の例であり、すべてのV4ポジションに同じ仕組みが適用されるという主張ではありません。
Aaveの仕組みにはどんな特徴がありますか?
Aaveは複数の市場にわたり、オンチェーンでの供給と過剰担保付き借入に対応しています。V3のリスク管理はヘルスファクターを中心とし、プール固有の清算閾値、債務残高、価格オラクルを参照します。Aave V4ではHub/Spoke型の流動性構造と、目標ヘルスファクターや可変清算ボーナスを含む改訂された清算処理が導入されます。どちらも、プロトコル名だけではなく個別ポジションを確認する必要があります。
Compound IIIでは「担保を預ければ利息が付く」が必ずしも正しくない理由
Compound IIIはベース資産と、受け入れる担保資産を区別します。文書化されたモデルでは、ベース資産のプラス残高に貸付利息が付きますが、ベース資産以外の担保には自動的に利息が付くわけではありません。WBTCやETH系の資産をベース資産の借入担保として預けた利用者は、追加の貸付APYが生まれると考えるべきではありません。Compoundの金利資料と担保資料は、この違いを明記しています。
Morphoでは市場名より5つのパラメータが重要な理由
Morpho Blueの市場は、貸付資産、担保資産、清算LTV、価格オラクル、金利モデルによって定義されます。借入トークンのティッカーだけでは、よく知られたリスク市場か、あまり知られていない市場かは判断できません。vaultへの預入では、資金配分上の判断や関係者も重要です。Morphoの市場アーキテクチャとリスクガイドは、借り手の清算リスクに加え、供給者の流動性・不良債権リスクを強調しています。
DeFiレンディングのAPYとAPR:実際に得られる利息はいくら?
**APR(年率)**は利息の再投資を仮定しない年間の利率、**APY(年間利回り)**は一定の前提における複利効果を含む年間利回りです。どちらも現在の推定値として表示される場合があります。いずれも市場が同じ利率を1年間維持する約束ではありません。
仮に単利ベースで年間5%の金利が一定であれば、短期間の概算総利息は次のようになります。
Gross interest ≈ principal × 0.05 × holding days / 365
複利の例として、5%が単純金利ではなく一定の実効APYである場合は、次の式になります。
Gross interest = principal × ((1.05)^(holding days / 365) − 1)
この2つは意図的に異なる計算方式です。単利APRによる計算とAPYの表示値を組み合わせて、厳密に等しいものとして扱ってはいけません。市場金利は期間中に変化し、プロトコル固有の利息計算や報酬の仕組みも異なります。
例:1,000、5,000、10,000 USDCを供給した場合
検証済みのUSDC貸付市場を想定します。単利の年利5%が一定、USDCの価値は常に1ドル、オンチェーン操作2回に各8ドルの手数料(合計16ドル)、インセンティブなし、スワップ費用ゼロ、スマートコントラクトによる損失なしとします。これらは仮定の条件であり、Aave、Compound、Morphoの実際の金利ではありません。
| 開始金額 | 30日間の総利息 | 想定往復手数料16ドル控除後 | 365日間の総利息 | 想定手数料16ドル控除後 |
|---|---|---|---|---|
| 1,000 USDC | $4.11 | −$11.89 | $50.00 | $34.00 |
| 5,000 USDC | $20.55 | $4.55 | $250.00 | $234.00 |
| 10,000 USDC | $41.10 | $25.10 | $500.00 | $484.00 |
Terenvalによる解釈: 固定のネットワーク手数料は、小規模な預入ほど元本に対して高い割合を占めるため、規模が重要です。1,000ドルの例では、一定の単利金利で想定手数料16ドルを稼ぐだけでも約117日かかります。だからといって、小規模投資家が手数料を節約するために危険なチェーンを選ぶべきという意味ではありません。預入計画には金額、予定期間、すべての取引費用、安全な退出経路を含める必要があるということです。
「ステーブルコインAPY 12%」「20%」といった宣伝を見たら、疑問を持つべきです。一時的なトークン報酬なのでしょうか。流動性が薄いのでしょうか。元のステーブルコインにペッグ乖離やブリッジのリスクはありませんか。利用率が高い状況でも引き出せますか。表示利回りが高いことは、リスク調整後の期待利益が大きいことを自動的には意味しません。
「純利回り」とは実際に何を意味しますか?
より完全な損益計算を行ってください。
実質的な経済損益 ≈ 受取利息 + 実現したインセンティブ報酬の価値 − 取引手数料 − スワップ費用・売買スプレッド − 該当する場合の税金 − 資産価値の毀損・ペッグ乖離による損失 − その他の実現費用
預けたトークンそのものの価値も変動します。価格の大きく下がったトークンを5%多く保有しても、ドル換算では当初の預入額を下回る場合があります。逆に資産価格の上昇は貸付プロトコルから得た利息ではありません。価格上昇を高利回り戦略の成果と誤認しないよう、要素を分けて考えてください。
DeFiの金利が変化する理由:利用率と流動性
単純化したプールでは、**利用率(utilization)は、供給された流動性のうち借り手が使用している割合です。たとえば、供給者が1,000万USDCを預け、借り手が800万USDCを借りていれば、利用率は約80%**です。金利モデルは通常、利用率の上昇につれて借入金利を高くし、特に最適利用率の閾値を超えると急激に引き上げます。
この仕組みには2つの相反する目的があります。借り手は資金を必要とし、供給者には資本を供給し続ける動機が必要です。利用率が低ければ供給者の利回りは低いかもしれません。非常に高い利用率では金利が高くなる一方、準備金の大部分が貸し出されていて引き出しが困難になることがあります。Aaveのリザーブ資料とCompound IIIの金利モデルは、いずれも金利と利用率の関係を説明しています。
| 仮想的な市場状況 | 借入資産への需要 | 借入コストの一般的な方向 | 供給者が確認すべきこと |
|---|---|---|---|
| 低利用率 | 弱い | 低くなりやすい | 収益はコントラクト・取引リスクに見合うか? |
| 中程度の利用率 | 均衡している | 中間的 | 確実に退出できる十分な市場の厚みがあるか? |
| 最適利用率付近 | 強い | 屈曲点を超えると上昇が速くなりやすい | 金利・流動性が急変しないか? |
| 極端に高い利用率 | 未貸出資金が不足 | 急激に高くなる可能性 | 返済が進むまで待たずに引き出せるか? |
よくある誤解: チェーンがハッキングされなくても、供給者は速やかに退出できなくなる場合があります。Aaveは引き出しが利用可能な流動性に依存すると説明し、リスク資料では、高い利用率により流動性が戻るまで引き出しが妨げられる理由を示しています。
ETHを売らずに担保として暗号資産を借りる方法
よくあるDeFi借入の例は、ETHを担保にしてUSDCを借りることです。借り手はETH価格へのエクスポージャーを維持しながら、USDCで流動性を得ます。ただし、ETHは担保に拘束され、要件を満たせなくなる場合は自由に引き出せません。USDCは所定の利息とともに返済する必要があり、相場下落時には担保が清算される可能性があります。
透明性のある仮想例として、次を想定します。
- 2 ETHを所有し、想定価格は1 ETH当たり3,000ドル。担保の市場価値は6,000ドル。
- ある架空の市場では、この担保に対し**初期LTV上限75%**を認める。
- **清算閾値は80%**で、初期借入上限より高く、当初は余裕がある。
- 2,000 USDCを借り、1 USDCの価格は1ドルを維持すると仮定する。
- 他の担保、債務、リスクモードの調整、保有ポジションは口座に影響しない。
- ETH/USDCのオラクル価格は、表で使う仮想市場価格と一致するとする。
- 仕組みを切り分けるため、最初は利息、清算ボーナス、約定スリッページ、ガス代を除外する。
初期LTVは$2,000 / $6,000 = 33.33%です。この仮定条件における理論上の初期借入可能額は$6,000 × 75% = $4,500ですが、これは上限まで借りることを勧めるものではありません。上限を大きく下回る借入なら、価格変動への余裕が残ります。
ETHが下落すると担保のドル価値も下がりますが、債務が自動的に縮小するわけではありません。ステーブルコインのペッグを仮定すれば、2,000 USDCの債務はおおむね2,000ドルのままです。利用者が新しい取引を一切しなくても、暗号資産担保ローンのリスクが増すのはこのためです。
DeFiにおけるLTV(Loan-to-Value)とは?
LTVは、未返済債務を適格担保の価値で割った比率をパーセンテージで表したものです。
LTV = debt value / collateral value × 100%
LTVが高いほど担保の余裕は小さくなります。担保が20%下がり債務が変わらなければ、LTVは数学的に上昇します。限度額は各リザーブ、プール、市場、貸付設定で決まります。市場が最大LTVと清算LTV/清算閾値を並べて表示している場合、それらを同義語と考えてはいけません。
LTVと清算閾値:異なる2つの数値
- 初期LTV上限: 通常、借入開始または増額時の最大借入額を決定します。この例では75%です。
- 清算閾値: 担保価値と債務の変化に応じて、ポジションが清算対象となる境界を示します。この例では80%です。
- 実際に余裕を持って運用するLTV: 利用者が大きな余裕を確保するために別途決める水準で、上限より十分低い値にする必要があります。
Aave V3ではリザーブの設定でLTVと清算閾値を区別します。Compound IIIでも借入担保係数と清算担保係数が異なります。Morpho BlueではLLTVが市場固有の清算境界です。Aaveの用語を普遍的なものとして使用する前に、該当市場の上限と実装を確認してください。
Aaveのヘルスファクターとは? 清算の計算式
**ヘルスファクター(Health Factor、HF)**は、清算閾値で調整した担保価値と債務の比率です。担保1種類・債務1種類のAave V3型の単純化した例は次の式です。
Health Factor = (collateral value × liquidation threshold) / debt value
複数の資産がある場合、有効な閾値は加重平均となります。実際のプロトコルは価格、資産の適格性、経過利息を含む債務、ポジションの状態、その他設定を参照します。現在の正しい数値は、古い表計算例ではなくプロトコル自身の最新のヘルスファクター計算です。Aaveの公式解説がこの関係を定義しています。
仮想のETH/USDCの例では、次のとおりです。
HF = ($6,000 × 0.80) / $2,000 = 2.40
Aave V3ではヘルスファクターが1未満になると清算対象と説明されています。1は数学上の境界であり、安全だと解釈してはいけません。数値が大きいほど一般に余裕がありますが、極端な価格ギャップ、オラクル問題、債務増加、清算閾値の変更から完全に守る固定HFはありません。Aave V4の目標ヘルスファクター型の仕組みなど、バージョン固有の清算詳細は別途確認する必要があります。
清算までにETH価格は正確にどれだけ下がれる?
担保が1種類で、ドル建て債務と閾値が一定であると仮定すれば、推定ETH清算価格は次の式で求められます。
ETH liquidation price = debt value / (ETH collateral quantity × liquidation threshold)
2 ETH、2,000ドルの債務、80%の清算閾値という仮定では、次のとおりです。
Liquidation price = $2,000 / (2 × 0.80) = $1,250 per ETH
当初の3,000ドルから、単純化された境界までは約58.33%の価格下落に相当します。これは増える債務などのリスクを無視した特定時点の感応度計算であり、清算が確実に実行される市場価格ではありません。実際の条件は価格フィード、他の担保、債務残高の変化、プロトコルのルールによって決まります。
| ETH価格 | 担保価値(2 ETH) | 債務(固定) | LTV | 単純化したヘルスファクター | 解釈 |
|---|---|---|---|---|---|
| $3,000 | $6,000 | $2,000 | 33.33% | 2.40 | 出発点。十分な余裕 |
| $2,700 (−10%) | $5,400 | $2,000 | 37.04% | 2.16 | 余裕が減少 |
| $2,400 (−20%) | $4,800 | $2,000 | 41.67% | 1.92 | 大きな下落 |
| $2,100 (−30%) | $4,200 | $2,000 | 47.62% | 1.68 | 借入計画を再確認 |
| $1,800 (−40%) | $3,600 | $2,000 | 55.56% | 1.44 | リスクの増加が加速 |
| $1,500 (−50%) | $3,000 | $2,000 | 66.67% | 1.20 | さらなる急落への余裕は小さい |
| $1,250 (−58.33%) | $2,500 | $2,000 | 80.00% | 1.00 | 境界。安全余裕なし |
| $1,100 (−63.33%) | $2,200 | $2,000 | 90.91% | 0.88 | 単純化したV3条件で清算対象 |
Terenval独自の考察: 借り手が利用できるドル建て余裕は、価格変動に対して線形に減るわけではありません。価格が下がるにつれ、固定のドル建て債務が残る担保価値に対して占める割合は大きくなります。この非線形のレバレッジ効果があるため、「もう40%下がったのだから、さらに20%下がっても大丈夫だろう」という判断は危険です。
上限近くまで借りると何が変わる?
同じ6,000ドルの担保と80%の清算閾値でも、債務額によって状況は変わります。ほかの条件を固定して、4つの仮想ポジションを比較します。
| 初期USDC債務 | 初期LTV | 初期HF | ETHの概算清算価格 | 3,000ドルから境界までの下落率 |
|---|---|---|---|---|
| $1,000 | 16.67% | 4.80 | $625 | 79.17% |
| $2,000 | 33.33% | 2.40 | $1,250 | 58.33% |
| $3,000 | 50.00% | 1.60 | $1,875 | 37.50% |
| $4,000 | 66.67% | 1.20 | $2,500 | 16.67% |
4,000ドルの借り手は、仮想的な初期LTV上限75%に違反していませんが、ETHが16.67%下落するだけで清算までの余裕がなくなる可能性があります。「慎重に借りましょう」という一般論より、この表の方が具体的です。プロトコル設定の変更がなくても、リスクは選んだ債務額に大きく左右されます。
借入利息が蓄積すると清算価格が変わる理由
利息が発生して返済されない場合、借入債務は時間とともに増えます。2,000 USDCの債務に対し、仮に年15%の単利借入コストが180日間一定とします。複利と手数料を無視すると、次のようになります。
Debt after 180 days = $2,000 × (1 + 0.15 × 180 / 365) ≈ $2,147.95
同じ2 ETHと清算閾値80%の条件では、推定清算価格は1,250ドルから1 ETH当たり約1,342.47ドルへ上昇します。
Updated price ≈ $2,147.95 / (2 × 0.80)
担保のETH数量が変わらなくても、ローンの安全性は日々低下する可能性があります。 実際の変動金利は頻繁に変わり、債務が複利で増加するプロトコルもあります。したがって、当初の計算機の値は恒久的な境界ではありません。
清算を避けることはできる? 予防策とその限界
最も安全なのは、ポジションを開く前に対応策を計画しておくことです。価格が急落したりネットワークが混雑したりした後では、対応するための時間、流動性、ブロックスペースが不足する可能性があります。一般的な予防策には、借入額を減らす、検証済みの適格担保を追加する、債務の一部を返済する、レバレッジを下げる、事前に定めたストレス価格で健全性を確認することなどがあります。
実際にヘルスファクターを改善する方法
単純化した計算式から、適格担保を増やす、未返済債務を減らす、担保評価額の上昇による恩恵を受けるという3つの方法が分かります。通常、利用者が直接コントロールできるのは最初の2つだけです。それらにも十分な資金、時間、アクセスが必要です。別のウォレットを接続したり、債務の表示画面を変えたりしても、プロトコル上の支払能力は改善しません。
別の仮想的な時点を考えます。ETHを2枚保有し価格は2,100ドル、担保価値は4,200ドル、USDC債務は3,000ドル、清算閾値は**80%**です。ヘルスファクターは次のとおりです。
HF = ($4,200 × 0.80) / $3,000 = 1.12
ここで、説明用の個人的な目標HFを1.50とします。担保価値と閾値が一定なら、この目標と両立する最大債務は次のようになります。
Target debt = ($4,200 × 0.80) / 1.50 = $2,240
手数料や新たな利息を除けば、約760 USDCを返済する必要があります。あるいは債務3,000ドルを維持する場合、必要な担保価値は次のとおりです。
Required collateral = ($3,000 × 1.50) / 0.80 = $5,625
これは適格担保を1,425ドル追加する、または想定価格2,100ドルで約0.6786 ETHを追加することに相当します。ただし、その資産が担保として認められ、プロトコルへ正しく反映される必要があります。どちらも市場が動く前に実行できる保証はありません。個人的な目標HF 1.50は計画のための例示値であり、万人向けの推奨値でも安全保証でもありません。
自動清算アラートだけでは不十分な理由
アラートはデータ配信、アプリの稼働、RPCへのアクセス、ウォレット接続、ガス残高、人または自動化サービスの反応速度に依存します。極端な値動きでは監視間隔の間に閾値を超えることもあります。委任や自動対応に対応するプロトコルもありますが、そこには別の権限、相手方、実行リスクが生じます。アラートは情報であり、損失を防ぐヘッジではありません。
清算時には何が起きますか?
適格な清算者は通常、債務の一部を返済し、経済的に有利な実質価格で担保を取得・購入します。これは担保不足が長期化することから貸し手を守りますが、借り手の保有資産を恒久的に減らす可能性があります。清算ボーナスや割引は借り手への贈り物ではなく、清算される側のコストの一部です。それに加えて、法域やポジションによっては不利な市場価格、スリッページ、手数料、税金が発生する場合があります。
あらゆるプロトコル・バージョンに共通する単一の清算式はありません。 Aave V3のPoolコントラクト資料はクローズファクターの条件と担保ボーナスを定め、Aave V4の概要は目標ヘルスファクターと可変ボーナスを説明しています。Compound IIIの清算はabsorbに基づく方式を用い、Morphoの清算は市場LLTVと独自のインセンティブ係数に従います。「ローンの一部しか清算されない」という広告は、特定のポジションでは誤りかもしれません。
Terenval Liquidation Distance Map:清算リスクをより実用的に見る
独自の編集フレームワーク: **Terenval Liquidation Distance Map(清算までの距離マップ)**は、安心感を与えるヘルスファクターの単一数値だけでなく、4つの連動した観点で仮想的な価格余裕を評価します。
- 初期レバレッジ:
debt / collateral value。現在、ポジションはどれだけの債務を抱えているか? - 清算境界: 担保1種類・債務固定という単純化の下で、
debt / (collateral units × liquidation threshold)。どの程度不利な価格になると境界に達するか? - 金利による時間変化: 時間の経過に伴って借入金利が上昇する現実的なシナリオを使い、債務と境界を再計算する。資産価格が横ばいでも余裕はどれくらい速く失われるか?
- 対応可能性: 利用者は返済用トークンを確保し、十分なガス代を用意し、ストレス時にも取引できるか。それとも救済計画のすべてが問題の起きた市場に依存しているか?
借りる前に、3つのシナリオ帯を作ることを提案します。通常の下落(例:10%)、深刻な下落(30%)、極端な下落(50%以上)です。これらは実証的な予測ではなく、例示のパーセンテージです。それぞれで債務、担保、HF、必要な具体的対応を再計算し、単に初期比率が限度内だったかを示すだけで終わらせないでください。
| ストレス要因 | 何が変わるか? | 借入前に記録すること |
|---|---|---|
| 担保価格ショック | 債務資産に対して担保価格が下落 | −10%、−30%、−50%下落後のHFと清算価格 |
| 債務金利ショック | 借入APRが上昇し、債務が複利で増加 | 30、90、180日後の借入残高 |
| ステーブルコインの混乱 | 借入資産または担保のステーブルコインがペッグから乖離 | 債務式のどちら側が得をし、どちら側が損をするか? |
| オラクル障害 | 参照価格が遅延・急変し、取引所相場とずれる | 使用フィード、更新間隔、市場、停止ルール |
| ネットワーク混雑 | ガス代上昇と取引遅延 | 担保に拘束されていない十分なネイティブガスと代替アクセス |
| 引出流動性の不足 | 引き出しや借り換えに必要な資金が失われる | ストレスのかかったプール以外での代替返済・資金調達経路 |
このモデルの限界: リスクを特定するための規律であり、価格動向の予測やプロトコルのリアルタイムなリスクエンジンの代替ではありません。フラッシュクラッシュ、オラクル障害、取引実行順序を確実に予測することもできません。価値は、資金を投入する前にリスクを見える形にする点にあります。
DeFiレンディングの預入資産も清算されますか?
借入を伴わない単純な貸し手ポジションは、通常、本人に担保付き債務がないため、借り手のヘルスファクター悪化を理由には清算されません。 ただし、貸し手が安全ということではありません。市場には不良債権、スマートコントラクト障害、オラクルの誤り、不利なガバナンス変更、ペッグを失った資産、引出流動性の不足といったリスクがあります。Morphoのリスク資料は、貸し手の不良債権と流動性リスクを明示しています。
同じ人が供給資産を担保に借入もしている場合、その口座の担保付き部分が清算される可能性があります。外部のイールドvaultが預金者に代わって自動的に借入、レバレッジ運用、資産配分を行う場合、利用者の画面には預入が1つしか見えなくても、リスクはvaultの設計に組み込まれていることがあります。要するに、「預入」という言葉だけでは誰がレバレッジを負っているか分かりません。
ETHを担保に借りるか、ETHを売るか:本当のトレードオフ
ETH担保の借入ならETHの将来的な値上がりに対するエクスポージャーを残せますが、単純な保有がレバレッジ付きで時間に左右される負債へ変わります。支出可能な2,000ドルが必要な人について、3つの選択肢を考えます。
| 選択肢 | 利用者が受け取るもの | 残すもの/返済義務 | 主な下振れリスク |
|---|---|---|---|
| 約2,000ドル分のETHを売却 | 現金またはステーブルコイン相当2,000ドル | 新たなDeFiローンなし。ETHへのエクスポージャー減少 | 売却したETHの将来の値上がりを逃す。取引費用や税金の可能性 |
| ETH担保で2,000 USDCを借入 | 2,000 USDC | 担保の価格エクスポージャーを維持。2,000 USDC+利息を返済 | ETH下落による清算、継続的な借入コスト |
| 既存の拘束されていないUSDCを使う | すでに保有する2,000ドル相当の流動性 | 新規ローン・清算条件なし | 残る流動性準備の減少とUSDCを別に運用する機会の喪失 |
万人に共通する勝者はありません。借入戦略は、資産をすぐ売らずに済むため魅力的な場合があります。しかし、それは無料の流動性ではありません。債務返済、清算の可能性、機会費用、運用可能性、税務、価格変動も評価しなければなりません。税務上の結果は法域によって異なり、別途確認が必要です。
ETH担保の借入はUSDCのショートと同じですか?
USDC建ての債務は、USDCを返済する義務です。債務資産の価値が担保や利用者の会計通貨に対して変化すれば、経済的な結果も変わります。USDCのペッグ乖離により返済用トークンの取得コストが変化する場合があり、担保側のペッグ乖離は低ボラティリティと思われていたポジションを不安定にする場合があります。ステーブルコイン債務がどんな状況でも完全に固定されるとみなすのは、モデル上の簡略化であって市場の法則ではありません。
DeFi借入の隠れたコスト:ネットキャリー・金利・手数料
貸付インターフェースには供給APYと借入APRが並んで表示される場合があります。担保にもプラスの供給金利が付くと聞いて、借入費用はほぼ相殺されると思う利用者もいます。しかし、特定のプロトコルやトークン市場では担保に利息が付かないこともあり、債務は複利で増加し、インセンティブは独立して変化する可能性があるため、この見方は誤解を招きます。
価格を固定し、単利の年間金利を仮定した1年間の例です。
- ETH担保:2 ETH、価格3,000ドル、想定価値6,000ドル。
- 借入:2,000 USDC、借入APR 8%、概算コスト年間160ドル。
- 担保ETHが実際に貸付利息の対象である場合の仮想的なETH供給利回り:ETH建て2%、つまり年間0.04 ETH、ETH価格が一定の3,000ドルなら120ドル相当。
- 表示された2つの利息要素の差:ガス代、手数料、税金、価格変動を除き**−40ドル**。
これは保証された収益でも、総合的な純利益でもありません。 Compound IIIのような市場では非ベースETH担保に貸付利息が付かないことがあり、その場合この例の供給収入は120ドルではなくゼロです。また、借り手はUSDCを使用・投資するかもしれず、その収益や損失は別に計算する必要があります。
「8%で借りて12%で貸す」が無リスクの4%利益ではない理由
2,000ドルを単利年8%で借り、単利年12%の収益をうたう別戦略に投資したとします。仮想の総スプレッドは次のとおりです。
$2,000 × (12% − 8%) = $80 per year
この80ドルは手数料、スリッページ、トークン損失、金利変化、ストレス時のポジション解消コストを差し引く前の金額です。失敗した取引1回、軽微なペッグ乖離、不安定な報酬プログラム、借入APRの上昇で失われかねません。一方で、2つ目の貸付戦略が宣伝どおり機能しても、ETH担保には清算リスクが残ります。これはレバレッジ・キャリーであり、無料の利息ではありません。
より現実的には、2つの金利を独立してストレステストしてください。借入コストが上昇する一方、投資先の報酬が低下することもあります。2つの金利が完全に連動する、あるいは返済が必要なその瞬間に投資先市場から借入トークンを引き出せる、と決めつけてはいけません。
Terenval Cash-Flow Reality Check:その貸付取引は本当に利益を生む?
独自の編集フレームワーク: 同じ会計単位と対象期間を用いて、貸付戦略を3つの帳簿に分けます。
| 帳簿 | 含める項目 | 核心となる問い |
|---|---|---|
| キャッシュフロー | 受け取った貸付利息、支払った借入利息、確定した報酬、ネットワーク手数料、スワップ・借換費用 | 妥当な金利前提で、ポジションはプラスの純キャッシュフローを生むか? |
| 資産・負債の評価 | 担保の市場価値、債務トークンの価値、基礎となるステーブルコイン/資産へのエクスポージャー、清算費用 | 価格がキャッシュフローで補える速度を超えて不利に動く可能性は? |
| アクセスと実行 | 利用可能な引出流動性、清算までの時間、ガスの確保、ブリッジ依存、署名者の利用可能性 | 必要な時にポジションを実際に閉じられるか? |
帳簿1では利益があるように見える取引でも、帳簿2では大きな損失となり、帳簿3では運用面で失敗する可能性があります。優れたダッシュボードであっても、3つを魅力的な1つのパーセンテージにまとめるべきではありません。
この会計上の整理は、何もしない、レバレッジなしで資産を保有する、レバレッジなしで貸付利回りを得るといった、より単純な選択肢との比較にも役立ちます。複雑さの見返りがモデル上のわずかなプラスのスプレッドだけなら、実際の誤差余裕はモデルの想定より小さいかもしれません。
DeFiレンディングのリスク:ハッキングがなくても何が起こり得る?
貸付リスクは劇的なエクスプロイトだけではありません。 プロトコルがコントラクトのルールどおりに動作していても、借り手が清算されたり、貸し手が速やかに引き出せなかったり、資産価格が想定から乖離したりすることがあります。十分な情報に基づく判断には、損失の種類を区別し、それぞれに対して利用者が実際に実行できる対策を対応付けることが必要です。
| リスク | 何が失敗・変化するか? | 影響を受ける人 | 実用的な確認・緩和策 | 残る限界 |
|---|---|---|---|---|
| 担保清算 | 価格下落や債務増加により清算条件に到達 | 借り手 | 控えめな借入、ストレステスト、返済計画 | 急変には対応が間に合わないことがある |
| スマートコントラクトのエクスプロイト | コードや連携が想定された安全性と異なる動作をする | 貸し手と借り手 | 監査履歴、コントラクト検証、限度額、分散 | 監査は保証ではない |
| 不良債権 | 価格ギャップや不完全な清算によって担保で債務を賄えない | 貸し手、プロトコル | 保守的な担保方針、市場の厚み、リスク分析 | 損失配分はプロトコルごとに異なる |
| オラクル問題 | 古い・操作された・誤った価格をコントラクトが受信 | 借り手と貸し手 | オラクル構成と価格フィードの選択を検証 | 予測できない障害もある |
| ステーブルコインのペッグ乖離 | トークン価格が1ドルから大きくずれる | 保有資産によって双方 | 発行者、担保、償還条件、流動性を確認 | 市場の信頼は急速に失われ得る |
| 利用率上昇/流動性逼迫 | ほとんどのトークンが貸し出され、引出可能額が少ない | 供給者 | 引出可能量と利用率を監視 | 引き出しが遅れる場合がある |
| 金利ショック | 借入コストが上がる、供給収益が下がる | 借り手、レバレッジ戦略 | 変動金利のストレステスト | 将来の金利経路は分からない |
| ガバナンス/管理者の変更 | リスク設定、上限、権限が変わる | 双方 | 公式ガバナンスとコントラクト権限を確認 | 緊急権限はシステムごとに異なる |
| チェーン/L2/ブリッジ障害 | ネットワーク、シーケンサー、ブリッジの利用可能性が悪化 | 双方 | ネットワークとブリッジへの依存を別々に評価 | 低手数料でもインフラリスクは残る |
| 悪意のある承認・フィッシング | 有害な取引を署名する、過大な権限を委任する | ウォレット利用者 | 正しいコントラクト識別、慎重な承認確認 | 有効な署名は取り消せない損失を認め得る |
| vault/キュレーターの不適切な配分 | 不適切な基礎市場へ預入資産が振り分けられる | vault預金者 | 配分先とキュレーター権限を確認 | 戦略ルールや配分が変わる可能性 |
| 税務・会計上の想定外の結果 | 取引が申告義務や損益を生む | 利用者 | 日時付き取引記録の保存と現地専門家への相談 | 扱いは法域次第 |
オラクルリスク:貸付コントラクトが信じる価格
借入可能額は、価格オラクルがスマートコントラクトへ提供する価格に依存することが多くあります。ある中央集権取引所のトークン価格が、貸付プロトコルの実際の評価額と一致するとは限りません。違いはフィードの設計、更新間隔、例外的な流動性、市場混乱、実際の障害などによって生じます。Chainlinkの価格フィード資料は集約されたオラクルデータとフィードの詳細を理解する必要性を説明し、品質の高いフィードを選ぶためのガイドは市場価格リスクを評価する観点を示しています。
借り手にとって、清算判断に関係する価格は、特定のコントラクトとそのオラクルが計算する値であり、お気に入りの取引アプリの価格ではありません。貸し手にとっても、誤った価格付けは不良債権につながり得ます。どちらも、プロトコルが公開しているオラクルと市場のリスク設定を確認すべきです。
ステーブルコインリスク:USDC、USDTなどのドル連動資産
ステーブルコインのティッカーが同じでも、法的・技術的な請求権が同じとは限りません。発行者、準備金モデル、償還資格、担保構造、凍結権限、チェーン上の表現はそれぞれ異なります。額面上1ドルの残高でも市場価値が下がり、一時的に流動性を失い、償還が難しくなることがあります。ラップド資産やブリッジ経由の表現には、対応するブリッジやカストディの仕組みへの依存もあります。
ある貸し手が、ドル連動資産10,000単位に対して1年間でトークン数量が5%増えると仮定します。残高は10,500単位です。しかし、そのトークンの取引価格が0.90ドルなら市場価値は9,450ドルとなり、当初の10,000ドルに対して550ドルの損失です。これは例示であり、特定のステーブルコインの予測ではありません。トークン数量で得る利息は、購買力の保全と同じではありません。
APYが高くても安全とは限らない理由
供給金利15%は、強い借入需要や一時的なインセンティブなど正当な経済的理由で生じることがあります。一方で、流動性不足や利用者が保有を避けたがる資産と共存する可能性もあります。収益の源泉・期間・通貨単位に加え、市場の規模や引出条件も確認すべきです。高利回りは、発生確率は低くても深刻な損失を必ず補償するものではありません。
資産がコントラクト内にあってもDeFiはノンカストディアルですか?
預入や借入を承認する際にセルフカストディウォレットを使用し、通常の取引所口座を必要としない場合があります。しかし、一度資産を供給すると、その資産は元のウォレットアドレスから自由に支出できるものではなく、プロトコルのコントラクトとリスクモデルの制約を受けます。重要なのは「利用者がシードフレーズを持っているか」ではなく、**「利用者にはどのような具体的な請求権が残り、何を条件に償還できるか」**です。この違いを理解すれば、秘密鍵を管理していることと、資産を常に引き出せる保証を混同せずに済みます。
DeFiステーブルコインの借り手が返済できない場合は?
過剰担保型のDeFiポジションの多くは、毎月決まった支払いがある一般的な無担保消費者ローンとは異なります。プロトコルは担保がリスク閾値を満たすか継続的に評価します。清算可能になると、自動化された参加者やプロトコルがルールに沿って債務を決済し、担保を取得するか吸収処理を行います。利用者が資金を準備する間、清算を防いでくれる電話連絡、延滞通知、猶予期間が存在するとは限りません。
借り手が清算前に自発的に返済する場合、通常は借りたトークンに経過利息を加えて返済します。その後、プロトコルのルールに従い担保が解放されます。清算済みの場合は、借り手の保有額や口座状態がすでに変化している可能性があります。元のトークン数量が清算後も残っていると思い込まず、実際の取引履歴、債務トークン残高、残存担保を確認してください。
清算者は担保をすべて取得できますか?
プロトコル、口座規模、ヘルスファクター、市場設定、清算ルール次第です。 Aave V3のクローズファクターはAave V4の目標ヘルスファクター方式と同じではなく、Compound IIIのabsorb清算も一般的な部分返済方式とは異なります。「清算ペナルティー5%」というスクリーンショットだけでは、すべての結果を説明できません。実際のポジションを管理するバージョン固有のAave V3コントラクト、Aave V4資料、Compound III清算プロセス、Morpho清算資料を確認してください。
DeFi貸付市場へ預ける前に評価する方法
最も重要なのは市場ページで最大の宣伝APYを探すことではありません。以下の預入前の判断手順を踏んでください。
- 出所を検証する。 プロトコルの正規サイトや文書化されたコントラクトアドレスへ独立してアクセスします。検索広告、スポンサーリンク、類似ドメインに注意してください。
- 資産を完全に特定する。 トークンのコントラクトアドレス、チェーン、小数桁、ペッグの仕組み、ラップド資産かどうかを確認します。異なるネットワークのUSDCは自動的に交換可能とは限りません。
- 実際のコントラクトと市場を特定する。 「Aave」「Compound」「Morpho」という名称でも、チェーン、バージョン、市場、vault、リスク設定が異なる可能性があります。
- 利回りを構成要素に分ける。 供給利息、追加トークン配布、価格上昇、一時ボーナス、合算APYを区別します。
- 利用率と市場の厚みを測る。 想定する引出額に対し、どれほどの流動性が引き出し可能か確認します。
- リスクと権限を読む。 リスクパラメータ、コントラクトのアップグレード権限、オラクル、ガバナンス、vaultの配分担当者やキュレーターを確認します。
- 退出コストを計算する。 承認、預入ガス、引出ガス、交換スプレッド、ブリッジ送金の可能性、所要時間を含めます。
- 損失をシミュレーションする。 5〜10%のペッグ乖離、市場の停止、数日間退出できない状況が、供給予定資金にとって何を意味するか書き出してください。
必要な条件を満たさない市場が、高い利回りによって安全になるわけではありません。第三者ウォレットの画面に見慣れたロゴがあるからといって、基礎プールが独立に検証されたと考えてはいけません。
DeFiレンディングに最適なネットワークはEthereum、Base、Arbitrum、それとも別のチェーン?
すべての借り手・供給者に共通する最適なネットワークはありません。Ethereumメインネットは、レイヤー2と取引費用、流動性の厚み、決済特性が異なる場合があります。L2なら少額預入の採算が合いやすくなりますが、ブリッジ、シーケンサー、正規資産、流動性、実装固有の仕組みへの依存が追加されます。プロトコルのブランドはネットワーク固有のリスクをなくしません。
ネットワークを取引コスト、市場の厚みとリスク設定、退出時の依存関係という3つの独立した観点で比較してください。小さなネットワークでの預入が安く見えても、資産の移動に2度のブリッジが必要だったり、未貸出流動性が乏しかったり、返済時にネイティブガスがなかったりすれば、不利になる場合があります。特に取引所から資産を移動する場合は、正確なチェーンと預入経路を確認してください。Terenvalのネットワーク選択ガイドは、アドレスとネットワークを照合する手順を解説しています。
L2を使うと清算はより安全になりますか?
平均手数料が低ければ警告への対応に役立つ場合がありますが、担保の基本的な数式は変わりません。急落による清算は依然として起こり得ますし、ネットワーク混雑やシーケンサー停止で対応が妨げられることもあります。重要なのは、不利な状況でも返済や担保追加を実行できるかであり、通常時の直近の送金費用ではありません。
初心者向け実践ガイド:ウォレットからDeFi預入まで
この手順は教育目的のチェックリストであり、特定トークンの預入や特定サービスの利用を指示するものではありません。画面の操作方法は変わる場合があります。
- スマートコントラクトと流動性のリスクにさらしてもよい資産と金額を決めます。目先の生活費に必要な資金は投入しないでください。
- 文書化された市場と正しいチェーンを選びます。検索結果だけでなく、公式リンクとデプロイされたコントラクトアドレスを確認します。
- 使用予定のウォレットがチェーン、必要なトークン、署名方法に対応していることを確認します。接続のためだけにウェブサイトへリカバリーフレーズを入力してはいけません。
- 承認、供給トランザクション、将来の引き出し・返済に備え、ネイティブチェーン通貨を別途確保します。手数料は変動します。
- ERC-20承認を慎重に読み、画面と取引方法が許す場合は小さめの承認額を使います。操作が承認なのか実際の供給なのか理解してください。
- 署名前に供給先コントラクトと金額を確認します。トランザクションハッシュを保存し、結果のポジションを独立して検証してください。
- できたポジションが担保として有効になっているか確認します。利息だけが目的なら、不用意に借入を作らないでください。
- 資産数量、利回りの種類、現在の金利、手数料、退出条件、報酬トークンへのエクスポージャーを簡単な記録に残します。
- APYや流動性、プロトコルの発表の変化を定期的に確認します。画面にプラスの収益が出ているからといって、何もする必要がないとは限りません。
- 退出時は引出金額と流動性を確認し、受取結果と残存承認も点検します。引出成功はダッシュボードの約束ではなく、実際の取引で確認します。
預入を理解した後で初めて借入を検討する
借入には新たなリスクが加わります。実行前に担保に使える資産、債務トークン、最大LTV、清算閾値、ヘルスファクターを特定してください。金利上昇時の債務と価格下落時の担保をストレステストします。同じ市場の崩壊時に売却しなくても返済できる手段を確保してください。投機的な戦略のために借りる場合は、投資先と担保が同時に値下がりする可能性を理解する必要があります。
Terenval Lending Decision Stack:ポジションを開く前の4つの質問
Terenval独自のフレームワーク: **Lending Decision Stack(貸付判断スタック)**は、高いAPYが投資を合理的にするという典型的な取り違えを防ぐための4段階の確認方法です。
| 段階 | 質問 | 最低限記録すべき答え |
|---|---|---|
| 1. 目的 | 利息のために貸すのか、流動性のために借りるのか? | 資産、金額、期間、リスクを取る理由 |
| 2. 支払能力 | どのポジション/コントラクトが損失を最初に負担するか? | 担保、LTV、閾値、HF/LLTV、借り手やvaultのリスク |
| 3. 経済性 | 費用や市場状況の変化後に何が残るか? | APRとAPY、借入費用、インセンティブ、ネットワーク手数料、価格感応度 |
| 4. 退出 | 危機時に返済、引き出し、解消ができるか? | 未貸出流動性、独立したガス代、返済用トークン、代替アクセス |
4段階すべてに明確に答えられないなら、監査済みのコントラクトでも未知のリスクがあります。借入をしない貸し手にとって、段階2では本人のHFではなく、不良債権やvaultの配分を確認します。借り手にはポジション固有の清算計算が必要です。この柔軟な枠組みは、すべての預入を同等と扱うより有用です。
Terenval Exit-Readiness Scorecard:悪い日に何が起きる?
独自の分析用チェックリスト: 以下の5項目について、文書化された事実に基づき準備完了、一部準備済み、未準備のいずれかを選びます。これは自己評価であり、プロトコルの数値評価ではありません。
| 項目 | 準備完了の意味 | 警戒すべき例 |
|---|---|---|
| 返済資金 | 借入トークンを現在のプロトコルに頼らず入手できる | 返済が同じ混雑した市場からの引き出しに依存する |
| 取引アクセス | ウォレット、署名者、チェーン、ネイティブガスへ独立してアクセスできる | ガス代がすべて担保として拘束される、唯一の端末が使用不能 |
| ポジションの可視性 | コントラクトアドレス、オラクル、債務、清算指標が分かる | 第三者のAPYウィジェットだけを監視している |
| 引出流動性 | 利用可能な流動性と現実的な退出額を評価済み | 供給した全トークンをいつでも引き出せると思っている |
| 運用上のバックアップ | 復旧・承認手順を理解し、事故対応の公式窓口を保存している | 障害時にシードを要求するDMに従ってしまう |
未準備が複数ある場合、大きなヘルスファクターを完全な計画と考えるべきではありません。よい退出計画でもプロトコル障害を排除できませんが、パニックの中での土壇場の取引や偽の事故対応窓口への依存を減らすことはできます。
DeFiレンディングの6つの実践シナリオ
シナリオ1:少額のUSDCと予想以上に高いガス代
ある利用者が、単利年5%という仮想利率を期待して1,000 USDCを供給しました。保有期間が1か月だけなら、予想総利息は約4.11ドルで、先ほどの表で仮定した入出金手数料合計16ドルを下回ります。宣伝される利回りがあっても、純キャッシュフローはマイナスになる可能性があります。待つ、不要な取引を減らす、適切に対応する別のネットワークを選ぶ、といった方法が考えられますが、それぞれリスクや利便性が変わるため別途評価が必要です。手数料ゼロは、実際に証明されない限り現実的な前提ではありません。
シナリオ2:ETHの価格エクスポージャーを維持し、USDCで支払う借り手
ある保有者が2 ETHを供給し、2,000 USDCを借ります。元のETH価格へのエクスポージャーは続き、USDC建て債務には利息が発生し始めます。利用者は清算リスクと資金調達費用を受け入れることで、資金の使い方の柔軟性を得ています。ETHが暴落したり借入金利が急上昇したりすれば、「ETHを一度も売却していない」という事実は、元のETH数量が清算で減ることを防ぎません。
シナリオ3:借入上限近くまで借りる投資家
別の借り手は、6,000ドル分のETHを担保に、初期LTV上限75%、清算閾値80%という同じ仮想条件で4,000ドルを借ります。初期HFはわずか1.20で、価格が約16.67%下落すると単純化した清算境界に達します。画面で認められた限度額内でも、ローンは脆弱である可能性があります。最大借入可能額は制約条件であって、推奨ではありません。
シナリオ4:高利回りのステーブルコインvaultからすぐ引き出せない
あるvaultは、トークン建てで異常に高いAPYを宣伝しています。ストレス時に複数市場の利用率が非常に高くなったり損失が発生したりして、利用者は持分をすぐにすべて償還できなくなります。「利回り」という言葉は、現金同等の流動性が24時間いつでも確保されていることを意味しません。投資家は帳簿上の請求権の価値と現時点で実際に引き出せるトークンを区別しなければなりません。vaultの配分、持分の仕組み、基礎市場のルールを調べることが不可欠です。
シナリオ5:あるステーブルコインを担保に別のステーブルコインを借りる
利用者はドルにペッグされた資産を担保として預け、別のドル連動資産を借ります。両者が通常1ドル付近で取引されるため、清算リスクはほとんどないと考えます。しかし、担保のペッグが下方向に外れ、債務資産が1ドル付近を維持すれば、LTVが上昇して清算される可能性があります。反対に債務資産の取得コストが高くなれば、返済も不利になります。ステーブルコインを使用しても、相対価格リスクやオラクルに依存する清算条件は消えません。
シナリオ6:偽の貸付サイトが無制限のトークン承認を要求
利用者が特別なAPYをうたうリンクを開き、ウォレットを接続して、公式市場とは異なるコントラクトを承認しました。そのコントラクトは、期待される貸付の保護なしに、承認済みトークンを移動できるかもしれません。必要なのは実際のドメイン、トークン、チェーン、コントラクト、承認範囲の検証であり、ウォレットに見慣れたトークンアイコンが表示されるからといって、すべての操作を正当とみなしてはいけません。Terenvalのトークン承認ガイドは、サイトとの接続解除とオンチェーンの承認取り消しが異なる操作である理由を説明しています。
Terenval Wallet:セルフカストディはDeFiレンディングにどう関わる?
ウォレットは利用者が取引に署名するためのインターフェースであり、DeFiの利息を生み出す経済的な仕組みそのものではありません。貸付金利、担保ルール、清算の仕組みは、利用するプロトコルと市場が定めます。Terenval WalletはTerenvalのセルフカストディ・エコシステムに属し、個人の暗号資産管理や取引の独立した検証に使うウォレットを評価する際の選択肢として考えられます。ただし、対象チェーン、資産、署名方式、外部サービスに対して、実際に文書化されたウォレットの対応状況が前提です。本記事は、Aave、Morpho、Compoundへのネイティブなワンクリック連携、内蔵の清算アラート、スマートコントラクト損失に対する保護、自動的で安全な借入、保証利回りがあるとは主張しません。
DeFiで最も重要なウォレット利用習慣は、何に署名し、資産がどこへ移動するかを理解することです。対応するセルフカストディウォレットで貸付サービスを使う前に、送信先コントラクト、資産ネットワーク、承認、取引詳細を確認してください。日常の貯蓄、ガス代準備金、実験的な貸付資金は運用上分けることを検討してください。不慣れなサイトへリカバリーフレーズを入力したり、SNSからコピーしたアドレスへ広範な権限を与えたりしないでください。
より広い教育コンテンツはTerenval Walletで確認できます。別の互換ウォレットをすでに利用している場合、Terenvalの1つのウォレットを2つのアプリで使うためのガイドは、ソフトウェアへのインポートによって新しい残高や収益機会が生まれたり、漏えいした鍵の問題が解決したりするわけではない理由を説明しています。
編集上の境界: これは文脈に即した製品への言及です。プロトコルの推奨、ウォレット安全認証、個別の利回り推奨を意味しません。リスク分析は、どの互換ウォレット画面を使うかにかかわらず適用されます。
預入前・借入前のチェックリスト
預入前には、実際のプロトコル、正確なコントラクト、ブロックチェーン、トークン識別、供給金利の内訳、流動性、上限の状態、オラクル、引出経路、すべての手数料を確認してください。選択した市場における利息が付く供給と担保専用の預入の違いを書き留めます。退出時のネイティブガス代を確保し、取引を独立して記録してください。
借入前には、債務トークン、現在の借入APR、金利上昇シナリオでの債務増加、担保閾値、リアルタイムのHFまたはLLTV、価格ショックのシナリオ、返済資金源、事故対応計画も加えてください。「アプリがこの金額を借りられると表示した」と「自分の状況でこの金額を借りることが賢明である」を混同しないでください。
ポジションを開いた後も、金利変化、予期しない権限、チェーン障害、ステーブルコイン価格変化、プロトコルのガバナンス発表を確認してください。可能な限りスクリーンショットではなく実際のオンチェーン残高を監視します。退出費用と返済用流動性は、貸付戦略にさらす資本とは分けて保持してください。
DeFiレンディングに関するよくある質問
1. DeFiレンディングの仕組みを簡単に説明すると?
利用者が暗号資産をオンチェーン市場へ供給し、適格な借り手が担保を差し入れてその流動性を利用する仕組みです。 借り手は利息を支払い、スマートコントラクトが適用するルールに従います。供給者は支払われた利息の一部を得る場合があります。市場は担保の清算条件と供給資産の償還条件も定めています。預金保険付き銀行口座と異なり、スマートコントラクト、トークン価格、流動性、ガバナンスのリスクがあります。DeFiプラットフォームをすべて同じとみなさず、個々の市場を評価してください。
2. 特定の個人へ直接貸さずに暗号資産の利息を得られますか?
はい。 多くのプロトコルは各貸し手を特定の借り手と結び付けず、供給者の流動性をプールします。請求権はコントラクトが記録し、市場は会計システムによって借入利息を課します。プールだからといって相手方に類するリスクやシステム全体のリスクが消えるわけではありません。不良債権、オラクルの誤り、コントラクト障害は貸し手にも影響します。収益は利用状況と市場条件により変化します。
3. DeFiレンディングは安全ですか?
リスクのないDeFi貸付ポジションはありません。 リスクはコントラクトの安全性、担保方針、オラクル設計、流動性、ステーブルコインやトークンの質、管理権限、利用者自身の取引管理に左右されます。監査は問題の発見に役立ちますが、安全性を保証しません。既知のエクスプロイトがないプロトコルでも、借り手の清算や引出資金不足が発生する可能性があります。低リスクという評価は常にほかの戦略との相対比較であり、保証ではありません。
4. DeFiで貸し付けることと借りることの違いは?
貸し手はトークンを供給して変動収益を得る場合があり、借り手はトークンを受け取って使用し、通常は資産を担保に差し入れた状態で元本と利息の返済義務を負います。1人が両方を行うこともあります。利息が付く預入もあれば、担保としてしか使われない預入もあります。実際の会計構造を確認し、関連する供給ポジションに収益があっても借り手には清算リスクがあることを忘れないでください。
5. DeFiレンディングの利息はどこから生まれますか?
主な源泉は、流動性の利用に対して借り手が支払う利息であり、準備金やプロトコルへの控除が差し引かれます。追加のトークン報酬やインセンティブが表示利回りに含まれることもありますが、それらは終了したり独立して変動したりします。表示金利は収益源と支払トークンに分解して検討すべきです。源泉が明らかでない場合は、見出しAPYを予測可能なキャッシュフローとして扱わないでください。
6. DeFiレンディングのAPYは固定ですか、それとも変動しますか?
主要なプール型市場では通常、変動します。 金利は利用率、需要、プロトコルの設定に反応します。特別な条件や固定金利方式の製品もありますが、個別の評価が必要です。今日表示されるAPYは通常、年率換算した時点の値であり、365日間ずっと同じ比率を支払うという契約上の約束ではありません。過去の金利の動きと現在の引出流動性を確認してください。
7. APRとAPYの違いは?
APRは通常の単利比較で複利を含めない年率を表します。APYは一定の金利計算方式の下で複利効果を含みます。利率が小さいときは近い値ですが、複利効果が大きくなると差が広がります。市場金利が変化すれば両方とも誤解を招き得ます。収益を計算する際は計算方式を統一し、トークン価格の変化を反映させ、実際の取引費用を控除してください。
8. 1,000 USDCに年5%の利回りが付くといくらになりますか?
仮に単利の年率5%が一定なら、1,000 USDCは365日間で約50 USDC、30日間で約4.11 USDCの利息を生みます。資産が1ドルを維持し、費用を除くという前提です。預入・引出の合計費用が16ドルなら、30日戦略の純キャッシュフローは約11.89ドルのマイナスです。実際の金利と手数料はこの例の値に固定されていません。
9. ETHを売らずにUSDCを借りられますか?
条件次第で可能です。 対象の貸付市場がETHまたはラップドETHを担保として受け付け、USDC借入に対応している必要があります。ETH価格へのエクスポージャーは維持できますが、USDC建て債務が生じます。ETHが十分に下落すると清算される現実的な可能性もあります。そのようなローンを検討する前に、対応資産、ネットワーク、担保設定、借入APR、ヘルスファクター、返済経路を正確に確認してください。
10. 暗号資産レンディングの過剰担保とは?
過剰担保とは、ローン額より価値の高い担保を差し入れることです。 たとえば、仮に6,000ドル分のETHを担保とし、市場の限度内でより少額のUSDCを借りる場合が該当します。余剰分は価格変動への緩衝材となって貸し手を保護しますが、価格が十分に動くか債務が増えれば清算を防げません。どの担保が認められ、借入可能額にどの程度算入されるかはプロトコルによって異なります。
11. DeFiにおけるLTVとは?
**Loan-to-Value(LTV)は債務の価値を適格担保の価値で割った値です。6,000ドルの担保に対する2,000ドルのローンなら初期LTVは33.33%**です。担保価格が下落したり債務が増えたりするとLTVは上昇します。初期最大LTVと清算閾値は、しばしば別の数値です。プロトコルの最大LTVを推奨借入水準だと考えてはいけません。
12. 清算閾値とは?
特定市場のルールに基づいてポジションが清算可能かを判定する際に使う担保と債務の境界です。担保6,000ドル、債務2,000ドル、閾値80%という仮想的なAave V3型ポジションではHFは2.4です。担保が十分に下がり、清算閾値で調整した担保価値が債務を下回ると清算可能になります。実際の結果は現在の市場設定とオラクル価格で決まります。
13. Aaveのヘルスファクターとは?
Aaveのヘルスファクターは、清算閾値で調整した担保と未返済債務の比率です。担保1種類の単純化したV3の式では、(collateral value × liquidation threshold) / debt valueです。Aave V3のルールでは1未満で清算対象となります。担保価格が下がったり利息で債務が増えたりするとHFは低下します。複数資産のポジションや別のAaveバージョンでは、実際のプロトコル計算を使用する必要があります。
14. ヘルスファクター1.1は安全ですか?
清算境界に近く、安全を保証する値ではありません。 わずかな不利な値動き、借入利息の蓄積、オラクルの変更、取引実行の遅延により、残る余裕が失われる可能性があります。1.1の意味は担保の価格変動、債務トークン、閾値、期間によって異なります。画面の表示が緑色だからといって、急落に耐えられるとは限りません。
15. ETH担保が清算される価格はどう計算しますか?
担保が1種類、債務が固定、閾値が不変という教育用モデルでは、債務価値を(ETH quantity × liquidation threshold)で割ります。債務2,000ドル、2 ETH、閾値80%なら1 ETH当たり1,250ドルです。これは保証された約定価格ではありません。債務利息、追加担保、ほかの債務、オラクル価格、プロトコル固有の清算ロジックによって境界は変わり得ます。
16. 新しい取引をしなくてもローンが清算されることはありますか?
はい。 担保価格は変化し、ローンの利息は自動的に蓄積される場合があります。プロトコルの清算条件を満たす状態になれば、所有者が何も操作していなくても清算が起こり得ます。これは、月々の返済遅延が主な引き金となることのある伝統的な分割払いローンとは根本的に異なります。監視しているだけでは清算を止められません。
17. 清算リスクを下げるには?
代表的な方法として、最初の借入額を減らす、大きな担保余裕を保つ、債務の一部を返済する、適格担保を追加することがあります。独立した返済用トークンの入手先とネイティブガス代を確保し、借入前に深刻な価格ショックをテストしてください。常にオンラインで即座に対応できることを前提に計画しないでください。どの予防策もプロトコル、オラクル、市場のあらゆる障害を排除することはできません。
18. ハッキングされなくてもDeFiレンディングで損をしますか?
はい。 ステーブルコインのペッグ喪失、借入ポジションの清算、レバレッジなしの預入が引き出しにくくなること、トークン建ての利息が増えてもドル建て価値が下がること、借入コストが収益を上回ることなどが該当します。少額預入では手数料が利息を上回る場合もあります。正しい計算にはAPYだけでなく、資産価値、負債、キャッシュフロー、退出可能性を含めます。
19. USDCを供給することは、ウォレットにUSDCを置いておくことと同じですか?
いいえ。 ウォレット内のUSDCは、通常のウォレットのルールに従い自分のアドレスで保有されます。DeFi市場に供給すると、トークンはプロトコルが管理するコントラクトへ移動し、供給者としての対応する請求権が生まれます。その後はスマートコントラクト、流動性、ステーブルコイン、ガバナンスのリスクを負います。セルフカストディウォレットは供給を承認できますが、コントラクトの償還条件を無効にすることはできません。
20. DeFiの預入はいつでも引き出せますか?
プロトコルと市場状況が許す場合に限ります。 Aaveの公式利用者向けガイドでは、引き出しは借りられていない利用可能な流動性に依存すると説明しています。預入を担保に借りた人は、担保を外す前に債務の返済が必要な場合もあります。vaultによっては資金配分や引出の制限がさらにあります。「固定期間なし」を「どんな状況でも現金同等の流動性を保証」と混同してはいけません。
21. DeFiのAPYは高いほど必ず良いですか?
いいえ。 高い利回りには強い借入需要、インセンティブ、薄い流動性、資産リスクが反映されることがあります。利息の生まれ方、安定性、実際のトークン建て単位、プロトコルの安全性、退出コストを比較してください。流動性が透明なレバレッジなしの4%戦略と、あまり知られていないステーブルコインやレバレッジvaultに依存する15%戦略では、リスク特性が異なります。最大の数字が経済的に最良とは限りません。
22. Compound IIIでは預けたETH担保に利息が付きますか?
文書化された設計では、ベース資産以外の担保に貸付利息は付きません。 対象市場のベース資産のプラス残高には供給利息が付き、預けられた担保資産は借入可能額を裏付けるために使われます。これは、DeFiアプリでのあらゆる預入が利回りを生むと考える場合との大きな違いです。正確なCompound III市場と、自分が供給したものがベース資産か担保かを確認してください。
23. MorphoのLLTVとは?
**Liquidation Loan-to-Value(LLTV)**は、Morpho Blueの借入ポジションがいつ清算可能になるかを定める市場固有の閾値です。現在の債務/担保比率をその市場のLLTVと比較し、該当する境界に達すれば清算ルールが適用されます。Morpho市場には、それぞれオラクル、担保トークン、借入トークン、金利モデルもあります。別市場のLLTVを使って借入判断をしてはいけません。
24. Aave V4はAave V3と同じですか?
いいえ。 Aave V4で文書化されたHub-and-Spoke構造、リスク設定、再設計された清算は、V3のプール・リザーブ方式と異なります。どちらも資産供給と担保付き借入を可能にしますが、V3のコントラクトや計算がV4のポジションと同一だと考えてはいけません。実際に使用しているバージョン、市場、チェーンを確認し、現在のパラメータを読んでください。
25. BaseやArbitrumで貸し付ければDeFiリスクは消えますか?
いいえ。 レイヤー2は平均取引費用を下げ、少額預入をより現実的にできますが、チェーン固有の運用、ブリッジ、シーケンサー、流動性、コントラクト実装のリスクが伴います。貸付利回りと清算ルールも選んだ市場次第です。安い取引手数料を、脆弱な退出経路や不慣れな担保・オラクルの仕組みより優先してはいけません。
26. ウォレットはDeFiスマートコントラクトのエクスプロイトから守れますか?
ウォレットは取引承認前にネットワーク、送信先、署名を確認する助けになります。しかし、貸付プロトコルのコントラクトや経済構造が安全であることは保証できません。 供給後の資産はコントラクトに従います。「ウォレットがDeFiを無リスクにする」という主張は疑ってください。コントラクト識別、承認、リスク開示、自分のエクスポージャーを独立して評価してください。
27. DeFiレンディングアプリでは先にトークンを承認する必要がありますか?
ERC-20トークンでは、必要な場合が多くあります。 プロトコルが供給取引の前に支出承認額や署名による許可を求める場合があり、それらには独自の安全上の影響があります。正確な支出先コントラクトと権限範囲を確認してください。通常のウォレット接続とオンチェーンの承認は別の操作です。戦略終了後に残った承認を確認することも検討してください。ただし、承認を取り消しても、完了済みの預入や借入債務が巻き戻されるわけではありません。
28. 借りたUSDCを別の場所へ貸し付けてさらに利息を得られますか?
可能な場合もありますが、それはレバレッジ・キャリーのリスクを生みます。8%でUSDCを借り、別の場所へ12%で貸せたとしても、2,000ドルに対する単利の仮想的な差は費用を引く前で年間80ドルにすぎません。金利が逆転する、投資先が流動性不足になる、投資先の収益とは無関係に担保が清算される、といったこともあります。借入資金を使った利回り追求は無リスクの裁定取引ではありません。
29. Terenval WalletはAave、Compound、Morphoへの直接レンディングに対応していますか?
この記事は内蔵のレンディング連携があるとは主張しません。 特定の操作が可能かどうかは、現在ウォレットとプロトコルが対応するネットワーク、資産、外部接続、取引方式によります。Terenval Walletへの言及は、慎重なセルフカストディと安全な取引確認に関するものであり、ワンクリック預入、自動清算防止、保証金利を約束するものではありません。
30. DeFi貸付ポジションを開く前に最も重要なルールは?
うまくいくときの収益だけでなく、うまくいかないときにどう終了するかをモデル化することです。 貸し手はトークン価値、コントラクトリスク、引出流動性を記録します。借り手はヘルスファクター、債務増加、不利な価格での閾値、独立した返済経路を計算します。期待純収益を手数料と潜在損失と比較してください。退出の仕組みを明確に説明できないなら、宣伝APYだけでは取引を始める十分な情報になりません。
Terenvalの関連ガイド
- DeFiコントラクトを承認する前に: 暗号資産ウォレットのトークン承認を確認・取り消す方法。ウォレットを接続するだけの操作と支出権限の違いを説明します。
- 別のチェーンへトークンを送る前に: 取引所から暗号資産を引き出す際に正しいネットワークを選ぶ方法。不適切なルートでの送金を避ける助けになります。
- カストディと取引承認を理解するには: シードフレーズ・秘密鍵・ウォレットパスワードの違い。
- 悪意のある受取アドレスを避けるには: 暗号資産アドレス・ポイズニング:偽ウォレットアドレスを見抜く方法。
- 署名資格情報が漏えいしたとき: セキュリティ侵害後に暗号資産を新しいウォレットへ移す方法。漏えいしたシードを別のアプリで復元しても鍵の更新にはなりません。
- ウォレットの移植性を理解するには: 同じ暗号資産ウォレットを2つのアプリで使えますか?。アプリを変えても貸付コントラクトの清算ルールは変わりません。
出典と調査上の注記
以下は、アフィリエイトによる利回りランキングや未検証の金利比較ではなく、プロトコルまたはインフラ提供者の一次資料です。市場の金利と設定は変化します。実際の判断をする場合は、関連コントラクトと認証済みの公式画面を確認してください。
- Aave — V3プロトコルの概要。資産供給、利息付きaToken、借入、清算について。
- Aave — V4プロトコルの概要。Hub-and-Spoke構造、新しいリスク概念、清算の仕組みについて。
- Aave — トークンの供給。預入と承認の仕組み、利息が蓄積する理由。
- Aave — トークンの借入。担保付き借入と変動金利の条件。
- Aave — ヘルスファクターと清算。定義と清算条件。
- Aave — 引き出しの仕組み。利用可能な流動性と担保に関する制約。
- Aave — プロトコルのリスク。流動性、担保、オラクル、ネットワークのリスク。
- Aave — リザーブのパラメータ。LTV、清算閾値、上限、金利。
- Aave — V3の金利戦略。利用率曲線と屈曲点の仕組み。
- Aave — V3 Poolコントラクト。バージョン固有の清算処理とコントラクト操作。
- Aave — FAQ。現在の資産供給と借入についての利用者向け説明。
- Aave — V4のリザーブ。市場状況とバージョン固有の設定。
- Compound III — 担保と借入。ベース資産、担保係数、預入の扱い。
- Compound III — 金利。ベース資産の供給・借入金利モデル。
- Compound III — 清算。
absorb処理と清算担保係数。 - Morpho — 分離型市場。市場の主要パラメータと借入/供給の仕組み。
- Morpho — 担保、LTV、ヘルスファクター。市場LLTVの計算。
- Morpho — 清算の仕組み。インセンティブ、返済、担保取得。
- Morpho — プロトコル・市場リスク。清算、貸し手の不良債権、流動性リスク。
- Chainlink — 価格フィード。オラクル価格がコントラクトへ供給される仕組み。
- Chainlink — 品質の高いフィードの選定。市場価格リスクの分類と限界。
編集方針、計算方法、情報開示
情報の基準日:2026年11月4日。 これは長期的に役立つ教育ガイドであり、現在の預入案件を比較する一覧ではありません。Aave V3/V4、Compound III、Morpho、清算条件、オラクルリスクの説明は、上記のプロトコル資料を参照しています。実際のリザーブ設定、利回り、清算インセンティブ、報酬トークン、市場の状態、ガス代は、チェーン、資産、リリース、時期によって大きく異なる可能性があります。
数値の計算方法: すべての金融例は明示的な仮定の金利・価格を使用しています。1,000/5,000/10,000 USDCの供給例では、年間5%の一定の単利を365日基準で計算し、ステーブルコイン価格は1ドル固定、ネットワーク取引費用の合計は正確に16ドルとしています。ETH担保ローンの例では、2 ETHを1枚3,000ドル、初期借入限度額75%、清算閾値80%、USDC債務の価格は1ドル、他の資産と債務はなし、当初は経過利息なしと仮定しています。利息のストレス例では、180日間、借入単利年15%が一定とし、実際の市場がその金利を課すとは主張しません。算出した価格閾値は簡略化したリスク境界であり、清算が実行される価格を保証するものではありません。
独自の編集上の貢献: Lending Decision Stack、Liquidation Distance Map、Cash-Flow Reality Check、Exit-Readiness Scorecardは、実践的な判断と誤解を明確にするためにTerenvalが独自に作成した分析フレームワークです。Aave、Morpho、Compound、Terenval Walletに内蔵された機能ではなく、監査、保険による保護、予測、投資推奨にも該当しません。これらは流動性、レバレッジ、実質収益、退出条件について読者がより厳密に考えるためのものです。
製品・広告との境界: Terenval Walletは、ウォレットによって取引承認を管理するという関連する話題でのみ言及しています。文書化されていないプロトコル連携、清算防止の自動化、無リスクの貸付、第三者プロトコルによるTerenvalの推奨を主張するものではありません。アフィリエイトによる利回りの約束やリアルタイム金利の主張もありません。読者はコントラクトと出典を自分で検証し、これらのリスクにさらせる資金のみを使用し、必要に応じて法律・税務の専門家に相談してください。