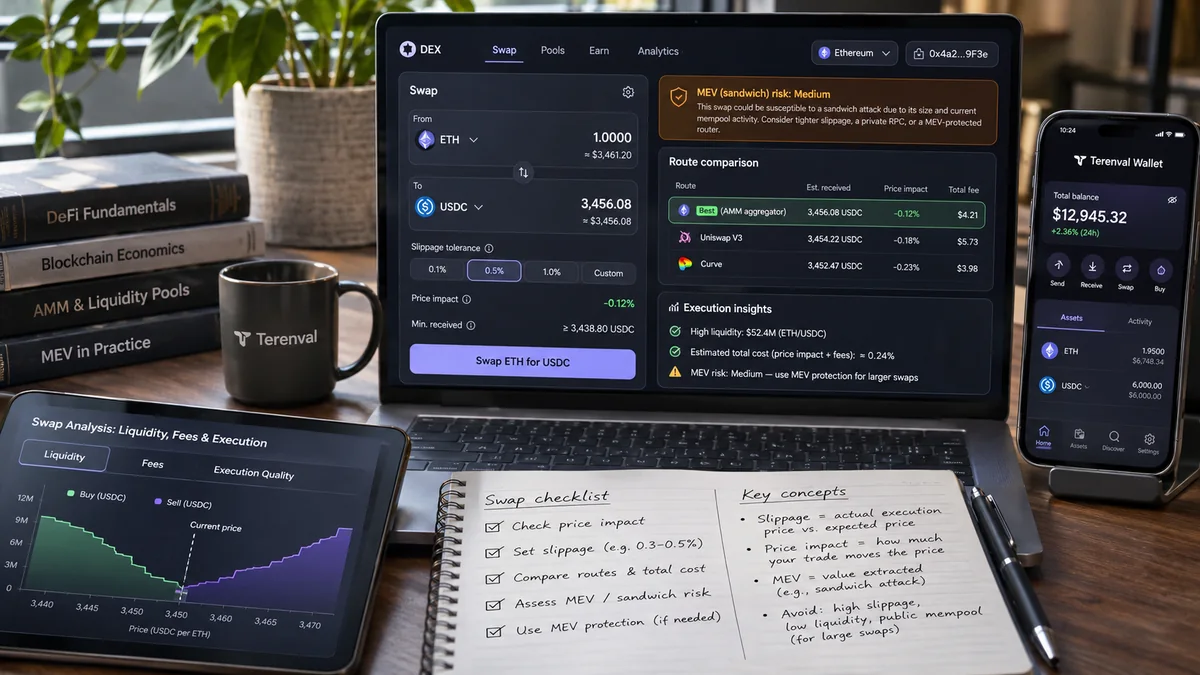
El slippage o deslizamiento en criptomonedas es la diferencia entre el resultado esperado de una operación y el resultado efectivamente recibido cuando se ejecuta. En los exchanges descentralizados (DEX), esta diferencia puede surgir mientras una cotización espera su inclusión en la cadena, porque el mercado o las reservas del pool han cambiado. Es distinto del impacto en el precio (price impact): la variación de precio o el coste de ejecución que provoca el propio tamaño de la operación respecto de la liquidez disponible. Las comisiones de intercambio, el gas de la red, el diferencial de precios y el valor máximo extraíble (MEV) potencialmente perjudicial son costes o mecanismos adicionales, no sinónimos de un mismo porcentaje.
Imagina que preparas un swap ETH/USDC y ves una cotización de 3.9486 ETH a cambio de 10,000 USDC. Es posible que esa cotización ya incluya la comisión del pool y el impacto en el precio de comprar contra sus reservas. Si estableces una tolerancia al slippage del 0.5%, el enrutador puede exigir recibir al menos 3.9289 ETH, en lugar de prometer los 3.9486 ETH originales. Si las condiciones empeoran más allá del mínimo permitido antes de ejecutarse, un swap convencional en cadena de entrada exacta debería revertirse en vez de entregar menos del mínimo. La reversión puede seguir consumiendo gas. Una tolerancia elevada no genera el impacto en el precio ya reflejado en la cotización; permite un margen mayor de deterioro adicional durante la ejecución.
Respuesta breve: El slippage es la diferencia entre la cotización y la ejecución; el impacto en el precio es el coste de atravesar la liquidez disponible con tu propia operación. En un swap DEX directo típico de entrada exacta, la interfaz estima cuántos tokens recibirás y usa tu tolerancia al slippage para calcular un mínimo de salida aceptable. Reducir la tolerancia limita el perjuicio de una ejecución exitosa, pero aumenta la probabilidad de que la operación falle. Los ataques sándwich de MEV pueden empeorar la ejecución dentro de ese margen permitido. La mejor defensa es comparar un precio de referencia independiente, examinar la liquidez de la ruta y firmar únicamente una transacción cuyo mínimo recibido, contrato autorizado y red comprendas.
Perspectiva editorial de Terenval: La pregunta adecuada no es «¿Qué porcentaje de slippage es mejor?», sino «¿Cuántos tokens recibiré finalmente, por qué ruta, a qué coste total y con qué límite de pérdida exigible?». Quien solo baja el control de tolerancia puede pasar por alto una cotización ya desfavorable, una comisión opaca del enrutador, un pool poco profundo, un token malicioso o una transacción pública vulnerable a ataques sándwich. Esta guía presenta cinco herramientas editoriales originales: el Registro de cotización a resultado de Terenval (Quote-to-Receipt Ledger), la Matriz de estrés de profundidad (Depth Stress Grid), el Presupuesto de exposición al slippage (Slippage Exposure Budget), el Filtro de exposición a MEV (MEV Exposure Gate) y el Marco de decisión de rutas (Route Decision Framework). Son modelos educativos, no funciones de software, defensas de negociación implementadas ni asesoramiento financiero.
Fecha de corte de la información: 7 de noviembre de 2026. Los mecanismos de los protocolos se fundamentan en la documentación oficial citada en el artículo. Todos los pares, reservas, precios de tokens, comisiones, costes de red, cotizaciones y escenarios de MEV son ejemplos didácticos hipotéticos, no ofertas reales de exchanges ni mediciones históricas de usuarios de Terenval. Las interfaces de Uniswap, sus comisiones, rutas compatibles, mecanismos de órdenes y servicios de protección pueden variar según la cadena, el token, la versión y la fecha. Revisa los detalles vigentes de la transacción antes de firmarla.
Puntos clave
- El slippage y el impacto en el precio son distintos. El impacto surge de la interacción de tu operación con la liquidez; el slippage compara el resultado cotizado con la ejecución real, normalmente tras otra actividad del mercado.
- La cotización puede incluir ya el impacto esperado y las comisiones del swap. No vuelvas a sumar mecánicamente esos mismos costes al evaluar el resultado.
- La tolerancia al slippage es un permiso, no una predicción. Una tolerancia del 1% no significa que perderás necesariamente un 1% ni que el mercado se mueva habitualmente un 1%.
- Un límite más ajustado puede proteger la ejecución, pero aumentar las operaciones fallidas. Las reversiones de transacciones directas en cadena pueden seguir consumiendo gas.
- Un límite más amplio puede permitir una ejecución mucho peor. Una operación puede completarse a un precio desfavorable aunque la interfaz acepte el porcentaje seleccionado.
- El mínimo recibido importa más que un porcentaje aislado. En una operación de entrada exacta, comprueba el número mínimo de tokens; en una de salida exacta, comprueba el máximo que podrías gastar.
- El tamaño de la operación frente a la profundidad de liquidez es fundamental. Una orden de $10,000 puede ser pequeña en un pool profundo y desastrosa en uno superficial.
- Las comisiones tienen varias capas. Las del pool o los LP, el protocolo o los hooks, los agregadores o solvers, la red y los puentes no deben confundirse con el slippage.
- Es imprescindible un precio externo de referencia. Un pool puede mostrar poco slippage entre cotización y ejecución aunque su precio inicial ya esté muy alejado del mercado general.
- MEV no es sinónimo de todo arbitraje. La reordenación y los ataques sándwich pueden perjudicar al usuario, mientras que ciertos arbitrajes alinean mercados; atribuir una transacción requiere pruebas.
- La visibilidad de las órdenes públicas puede facilitar ataques sándwich. Las rutas privadas y las subastas pueden mitigar algunos riesgos, pero introducen supuestos de confianza, disponibilidad y liquidación.
- UniswapX no es un swap normal con control de slippage. Importan las condiciones de la orden y el mínimo de salida; el ajuste ordinario de la interfaz de Uniswap no se aplica a las órdenes UniswapX.
- Uniswap v4 admite comisiones y hooks personalizados. No presupongas que todos los pools tienen el mismo invariante, protección de cotización o riesgo contractual.
- Las redes de capa 2 no eliminan el impacto en el precio ni el MEV. Menos gas no garantiza mayor liquidez ni mejores precios de ejecución.
- La autocustodia es control de autorizaciones, no un seguro de ejecución. Una transacción firmada puede ser válida y, aun así, económicamente desfavorable. Verifica el contrato autorizado, los tokens, la red y el mínimo recibido.
¿Qué es el slippage en criptomonedas? Explicación sencilla
El slippage es la diferencia entre las condiciones de ejecución esperadas de una operación y las efectivamente obtenidas. El término se aplica tanto a libros de órdenes centralizados como a pools descentralizados, aunque las causas y los mecanismos difieren. En un DEX, la referencia esperada suele ser una cotización calculada a partir del estado actual de los pools, las comisiones previstas y una ruta seleccionada; la ejecución efectiva depende del estado del pool cuando la transacción entra en un bloque. La documentación oficial de Uniswap distingue slippage e impacto en el precio, mientras que su guía de swaps describe las comprobaciones de mínimo de salida y vencimiento que puede aplicar el usuario.
Cotización frente a ejecución: el ejemplo más sencillo
Una interfaz cotiza 1.0000 ETH por una cantidad de entrada. Antes de ejecutarse, otra transacción modifica el pool. Tu operación se liquida por 0.9960 ETH. Tomando como referencia la cantidad cotizada, la diferencia es un slippage de salida del −0.4%: (0.9960 / 1.0000 − 1) × 100. Si en cambio se ejecuta por 1.0030 ETH, el mismo cálculo da +0.3% de slippage positivo, una mejora de precio. No todos los mecanismos de órdenes entregan la mejora positiva al usuario del mismo modo; revisa las condiciones de ejecución, no solo la etiqueta genérica «DEX».
Esta cifra no revela si la cotización inicial de 1 ETH era buena frente al mercado externo. Un tipo de cambio inicialmente malo, ejecutado sin cambios, puede producir cero slippage entre cotización y ejecución y seguir siendo un mal negocio.
Slippage positivo, negativo y nulo
Slippage negativo significa una ejecución peor que la cotización de referencia. Slippage positivo significa una ejecución mejor. Slippage nulo significa que la cantidad recibida coincide con la cotizada dentro de la precisión de medición, no que el intercambio sea gratuito. Las cotizaciones pueden incluir comisiones e impacto esperado; además, la transacción puede pagar gas. Quien compra un token muy ilíquido podría tener casi cero slippage adicional tras firmar y, sin embargo, pagar una prima elevada ya incorporada a la cotización.
¿Por qué aparece slippage entre la firma y la confirmación?
El usuario solicita una cotización para un estado concreto del mercado, la revisa, autoriza la ruta y transmite la transacción o envía una orden. Otros swaps, cambios de liquidez, arbitrajes, volatilidad, nuevos bloques, reordenaciones y retrasos pueden alterar el estado antes de que se ejecute un swap convencional en cadena. La cifra mostrada es una estimación instantánea, no una oferta válida para siempre. Los plazos de vencimiento y la comprobación en cadena del mínimo de salida limitan riesgos, pero no eliminan la volatilidad ni garantizan una ejecución inmediata.
¿También existe slippage en los exchanges centralizados?
Sí. Una orden de mercado de un exchange centralizado puede consumir varios niveles de precio del libro de órdenes. El precio medio realizado puede diferir del último precio negociado, de la mejor oferta disponible o de lo que mostraba la pantalla antes de enviar la orden. Depende del diferencial, la profundidad y el momento de ejecución del motor de casación. No es necesariamente el mismo mecanismo que la curva de reservas de un AMM, pero la lección práctica coincide: compara la cantidad ejecutada y el precio medio realizado con una cotización de referencia claramente definida.
Slippage, impacto en el precio, diferencial y comisiones: ¿qué cifra importa?
Los cuatro términos describen capas diferentes de la ejecución. Úsalos conjuntamente para reconstruir el coste completo, sin tratarlos como intercambiables ni sumar sin más porcentajes que diversas interfaces calculan de maneras distintas.
| Concepto | Qué mide | Cuándo aparece | ¿Puede limitarse? |
|---|---|---|---|
| Precio de referencia / precio medio | Precio anterior a la operación observado en un mercado concreto o externo | Comparación de cotizaciones | Un operador individual no lo controla |
| Impacto en el precio | Cómo la propia operación atraviesa la liquidez y altera el precio medio respecto a la referencia | Habitualmente incluido en la salida cotizada | Reducir el tamaño, buscar más profundidad o dividir rutas; sin garantía universal |
| Comisión de swap / LP | Cargo definido por el pool o el mecanismo de enrutamiento | Normalmente incluido en una cotización DEX convencional | Elegir otra comisión o ruta legítima, sujeto a liquidez y confianza |
| Slippage | Diferencia entre el resultado cotizado pertinente y la ejecución real | Entre cotización y ejecución | Mínimo de salida, máximo de entrada, precio límite o restricciones de órdenes por intención |
| Diferencial bid-ask | Diferencia entre precios ejecutables de compra y venta | Más visible en libros de órdenes; también puede surgir de comisiones y precios AMM | Comparar cotizaciones ejecutables de ambos sentidos |
| Gas de red | Coste de ejecución e inclusión de datos en la blockchain | Separado de la cantidad del token recibido; a menudo se cobra incluso si un swap directo revierte | Elección de red, tamaño y gestión de comisiones; la tolerancia no lo elimina |
| Comisiones de ruta / protocolo / hook | Cargo adicional de intermediarios, hooks, mecanismos de órdenes o protocolos | Varía según la ruta y el producto | Examinar la ruta y comparar salidas efectivas |
| Extracción de MEV | Valor obtenido mediante inclusión, ordenación o estrategias de ejecución de transacciones | Posible alrededor de swaps públicos en cadena | Los límites min-out, la selección de ruta y ciertos sistemas protectores pueden reducir la exposición |
El impacto en el precio suele conocerse al cotizar; el slippage, no
Supongamos que 10,000 USDC permitirían comprar 4 ETH a un precio medio de $2,500 con liquidez ilimitada y sin comisiones. La cotización real de un pool de producto constante puede ser solo 3.9486 ETH, después de una comisión del 0.3% y del impacto de su propia liquidez finita. Si la cotización se ejecuta sin cambios, el slippage adicional entre cotización y ejecución es aproximadamente 0%, aunque el operador recibe alrededor de 1.28% menos ETH que con la conversión ideal al contado. Esta comparación utiliza como denominador la cantidad de tokens de salida; la comparación inversa del precio de ejecución arroja otro porcentaje, porque los porcentajes no son simétricos al invertir una razón.
El glosario oficial de Uniswap y su guía de trading subrayan que el impacto en el precio es inherente a operar con liquidez AMM finita. Una interfaz puede agrupar componentes de otra forma que nuestras categorías analíticas; lee la definición de cada métrica antes de comparar porcentajes entre plataformas.
Por qué contar dos veces los costes arruina una estimación
Un usuario ve una salida cotizada tras descontar la comisión del pool e incorporar el movimiento esperado por la curva. Luego resta de nuevo el porcentaje de «impacto en el precio» y la comisión de esa misma cifra. Así subestima los tokens esperables, porque ambos efectos ya están incorporados. Un modelo claro empieza por un precio independiente de referencia, calcula la cotización real una sola vez y después considera únicamente el deterioro adicional de ejecución y los gastos que verdaderamente no estén incluidos.
Tres precios útiles que conviene anotar
- Precio de referencia independiente: el precio externo ejecutable o de valor razonable, con marca de tiempo, para la misma cadena y activo.
- Precio efectivo cotizado: unidades del token de entrada divididas por las unidades de salida previstas, o la razón inversa cuando proceda; indica si incluye comisiones.
- Precio efectivo ejecutado: entrada real dividida por la salida real según el recibo, más los costes pagados aparte cuando se compare el valor económico.
Si los tres no corresponden al mismo activo, red, momento y unidades, la comparación no es válida. Un activo puenteado y otro nativo con el mismo ticker pueden no ser intercambiables al mismo valor en dólares.
Cómo genera impacto en el precio un AMM: matemáticas de producto constante
Un creador de mercado automatizado (AMM) convencional de dos activos, al estilo de Uniswap v2, ajusta sus reservas según la relación de producto constante, x × y = k, antes de considerar las comisiones. x e y son las cantidades de los dos activos del pool; los intercambios modifican su proporción. Una operación que utiliza una fracción importante de las reservas avanza necesariamente por la curva de precios en lugar de comprar todas las unidades al precio marginal inicial. Este principio se describe en la documentación de precios de Uniswap v2.
Un cálculo reproducible de ETH/USDC
Supongamos un pool ficticio tipo v2 con 1,000,000 USDC y 400 ETH. Su precio marginal inicial es, por tanto, de 2,500 USDC por ETH. Un usuario quiere intercambiar USDC por ETH con entrada exacta. Como ejemplo fijamos una comisión de swap del 0.30%. No es una comisión real de Uniswap v4 ni una cotización vigente. Definimos dx como los USDC de entrada y dx_effective = dx × (1 − 0.003) como el importe efectivo utilizado por el invariante. La cantidad simplificada de ETH recibidos después de aplicar la comisión es:
ETH_out = ETH_reserve × dx_effective / (USDC_reserve + dx_effective).
La referencia hipotética al contado sin comisión es ETH_spot = dx / 2,500. El coste de ejecución respecto a ese punto de referencia ideal, expresado como déficit de salida, es 1 − ETH_out / ETH_spot. Incluye tanto la comisión simulada del pool como el efecto de su liquidez finita. No incluye slippage dependiente del tiempo, gastos de ruta externos ni gas.
Matriz de estrés de profundidad para $100, $1,000 y $10,000
| Entrada en USDC | ETH ideales a $2,500 | ETH cotizados tras comisión y curva | USDC/ETH efectivos | Déficit de salida frente al precio spot | Déficit equivalente en USD |
|---|---|---|---|---|---|
| $100 | 0.040000 | 0.039876 | $2,507.77 | 0.310% | $0.31 |
| $1,000 | 0.400000 | 0.398403 | $2,510.02 | 0.399% | $3.99 |
| $10,000 | 4.000000 | 3.948632 | $2,532.52 | 1.284% | $128.42 |
Con solo $100 de entrada, la curva apenas se altera. Con $10,000, la entrada representa el 1% de la reserva inicial de USDC y la cotización entrega bastante menos ETH que la conversión ideal. Esa es la razón básica por la que el mismo ajuste de slippage puede ser razonable para un pago pequeño, pero insuficiente para proteger una operación grande: primero debe evaluarse el impacto ya cotizado, independientemente de la tolerancia al slippage posterior.
Repetir la misma orden en un pool menos profundo
Supongamos ahora otro pool ficticio con exactamente el mismo precio marginal inicial, pero solo 100,000 USDC y 40 ETH. La comisión sigue siendo del 0.30%. Tiene una décima parte de la profundidad anterior. Puede mostrar ETH a $2,500 inicialmente, pero una operación de $10,000 recorre una parte mucho mayor de su curva.
| Entrada en USDC | ETH ideales a $2,500 | ETH cotizados tras comisión y curva | USDC/ETH efectivos | Déficit de salida frente al precio spot | Déficit equivalente en USD |
|---|---|---|---|---|---|
| $100 | 0.040000 | 0.039840 | $2,510.02 | 0.399% | $0.40 |
| $1,000 | 0.400000 | 0.394863 | $2,532.52 | 1.284% | $12.84 |
| $10,000 | 4.000000 | 3.626444 | $2,757.52 | 9.339% | $933.89 |
Este resultado no es una nueva predicción del slippage. Ambas tablas representan la ejecución cotizada para un estado fijo del pool y excluyen por completo el slippage temporal. Aumentar la tolerancia del 0.5% al 5% no repara la mala cotización del pool poco profundo. La solución económica es conseguir mayor liquidez accesible, reducir el tamaño, elegir una ruta realmente mejor o evitar la operación.
Por qué estos porcentajes varían entre diseños AMM
Un pool v2 de producto constante, una posición v3 de liquidez concentrada y un hook personalizable de v4 pueden ofrecer distintas cantidades de liquidez en cada nivel de precio. Una cifra como «$1 millón de TVL» no basta para reconstruir un swap grande sin saber cuánta liquidez está activa alrededor de los precios que atravesará. Algunos hooks de v4 modifican las comisiones o la contabilidad; las rutas de varios saltos pueden cambiar de nuevo el resultado. Nuestra fórmula de v2 tiene un alcance deliberadamente limitado. No la utilices como simulador universal de v3, v4, curvas de intercambio de stablecoins ni órdenes de creadores de mercado profesionales.
Cómo calcular la tolerancia al slippage y el mínimo recibido
En un swap convencional en cadena de entrada exacta, el operador especifica cuánto gastará, recibe una cotización de salida y elige el deterioro máximo permitido. De forma simplificada, minimum_output = quoted_output × (1 − tolerance), con la tolerancia expresada como decimal. En producción importan los decimales del token y el redondeo en cadena; el enrutador debe hacer cumplir las cantidades enteras correctas. El mínimo es un suelo de ejecución, no la promesa de que la operación se liquidará ni de que el precio externo sea justo.
Utilicemos la cotización de 10,000 USDC del ejemplo de pool profundo. La salida estimada ya incluye la comisión hipotética del 0.30% y el impacto esperado de producto constante:
| Tolerancia adicional | ETH cotizados (con comisión e impacto) | ETH mínimos de salida | Déficit adicional máximo en ETH | Déficit al valor de referencia |
|---|---|---|---|---|
| 0.1% | 3.948632 | 3.944684 | 0.003949 | $9.87 |
| 0.5% | 3.948632 | 3.928889 | 0.019743 | $49.36 |
| 1% | 3.948632 | 3.909146 | 0.039486 | $98.72 |
| 3% | 3.948632 | 3.830173 | 0.118459 | $296.15 |
Los déficits en dólares valoran la diferencia respecto a la cotización al precio de referencia independiente hipotético de $2,500 por ETH. No son cargos adicionales ni predicen la ejecución real. Un swap puede ejecutarse por toda la cantidad cotizada, por una cantidad entre la cotización y el mínimo, o revertirse si el estado del pool empeora más allá del mínimo admitido.
¿Qué tolerancia al slippage es «buena»: 0.1%, 0.5% o 1%?
No existe un ajuste universalmente bueno. Depende del tipo de operación, la profundidad del pool, la volatilidad, la latencia de inclusión, la red, el comportamiento del token y las protecciones disponibles. Un 0.1% relativamente estricto puede rechazar fluctuaciones normales en un pool volátil. 0.5% puede ser un ejemplo razonable para analizar, no una recomendación general. Una tolerancia del 1% permite el doble de deterioro de salida respecto a otra del 0.5% en un swap directo de entrada exacta; no convierte en seguro un par ilíquido. La ayuda de Uniswap describe el slippage automático según la interfaz y los riesgos de límites demasiado bajos o altos. Su rango automático actual no es una instrucción para copiarlo en todas las operaciones.
Una decisión sensata comienza comparando el número absoluto de tokens del peor escenario y su valor equivalente. En una operación de $25, incluso un movimiento adverso del 1% puede ser menor que el gas. En una operación de seis cifras, el mismo porcentaje puede representar miles de dólares. Un porcentaje prefijado sin contexto de tamaño está incompleto.
Swaps de entrada exacta frente a salida exacta
En una operación de entrada exacta («gastar exactamente 10,000 USDC»), la protección habitual es un mínimo de salida: amountOutMinimum. En una operación de salida exacta («recibir exactamente 4 ETH»), la protección suele ser un máximo de entrada: amountInMaximum. Con un ejemplo simplificado de tolerancia del 0.5%, una entrada esperada de 10,000 USDC podría permitir gastar hasta 10,050 USDC si la interfaz aplica directamente expected_input × (1 + 0.005). Sin embargo, las interfaces pueden calcular la tolerancia de otra manera; comprueba siempre el máximo real mostrado y aplicado por la ruta. La guía de swaps de Uniswap y la referencia de cotizaciones de su API distinguen ambos tipos.
¿Qué ocurre si no se alcanza el mínimo de salida?
En un swap convencional enviado directamente en cadena, con mínimo de salida obligatorio y sin una ejecución alternativa, la operación normalmente se revierte: el intercambio propuesto no se completa. Pero el cómputo en la blockchain puede consumir gas. Un fallo no es una «protección gratuita»; tiene coste y los reintentos repetidos pueden ser poco rentables. Una aprobación de tokens puede ser una transacción separada, con su propio gasto de gas y consecuencias de seguridad.
Por qué los plazos de vencimiento importan tanto como los porcentajes
Un plazo de vencimiento en cadena impide que un swap obsoleto se ejecute después de un tiempo configurado, cuando el contrato lo admite y lo aplica. Una cotización caducada puede ser peligrosa incluso para un par líquido. Sin embargo, un plazo demasiado corto puede incrementar los fallos durante la congestión, mientras que uno largo amplía la exposición a retrasos. La guía de Uniswap v3 cubre vencimientos, mínimos de salida y límites opcionales de precio. La protección depende de la integración: comprueba qué aplica realmente la transacción.
Registro de cotización a resultado de Terenval: una auditoría original del swap
La mayoría de las interfaces muestran una atractiva cantidad de salida, un impacto en el precio, una comisión y una estimación del gas, pero no todas las cifras usan el mismo denominador ni incluyen los mismos servicios. Proponemos el Registro de cotización a resultado de Terenval (Quote-to-Receipt Ledger): un registro educativo que relaciona una cotización con la transacción finalizada.
| Capa del registro | Qué anotar exactamente | Por qué importa |
|---|---|---|
| 1. Identidad del activo | ID de cadena, contratos de tokens, decimales de entrada/salida, representación nativa o puenteada | Un mismo ticker puede representar distintos activos o redes |
| 2. Mercado de referencia | Precio independiente con marca de tiempo, denominación y ejecutabilidad | Indica si la cotización inicial ya es mala |
| 3. Cotización | Entrada, salida estimada, precio efectivo esperado, vencimiento o antigüedad de la cotización | Define la base antes del envío |
| 4. Ruta | Pools, niveles de comisión, tokens intermedios, hook/solver/agregador opcional y gas previsto | Identifica cómo se espera ejecutar |
| 5. Límites del usuario | Mínimo de salida o máximo de entrada, vencimiento y precio límite | Define la peor ejecución permitida por la transacción |
| 6. Autorización | Alcance de aprobación o permiso, contrato autorizado, cadena y posible expiración | Indica quién puede mover tokens y bajo qué condiciones |
| 7. Recibo | Variaciones reales de tokens, estado, bloque, gas, comisiones separadas y cambios de activos | Establece qué ocurrió realmente en cadena |
| 8. Comparación de resultados | Salida frente a cotización, frente a referencia independiente y coste total | Separa la calidad inicial de la cotización de los movimientos de ejecución |
Una auditoría adecuada puede mostrar por separado el coste de la cotización y la desviación de ejecución. La pérdida del usuario frente al mercado externo no es necesariamente la suma de los porcentajes de la interfaz, porque algunos se solapan. Tras el intercambio, registra los cambios reales del saldo, no solo un mensaje verde de «éxito», y comprueba que el token recibido sea genuino y transferible.
Ejemplo práctico: de la cotización al recibo
Supongamos que el pool profundo cotiza 3.9486 ETH por 10,000 USDC. Tu contrato de entrada exacta protege un mínimo de 3.9289 ETH con tolerancia del 0.5%. Si la operación se liquida por 3.9400 ETH, el movimiento efectivo cotización-ejecución es aproximadamente −0.22%, mientras que el déficit frente a los 4 ETH ideales a $2,500 ronda el 1.50%. Son comparaciones diferentes. Si además la transacción directa paga unos $8 hipotéticos de gas, el coste total frente a la referencia ideal no equivale únicamente al 0.22% de slippage.
Se trata de una ilustración, no de un historial real de operaciones. Si el monedero utilizó ETH o USDC para pagar gas, o si un relayer asumió la comisión y recuperó su valor por otra vía, el cálculo económico debe reflejarlo correctamente, sin inventar cargos de gas duplicados.
Un marco compacto de información financiera
Para una cotización de entrada fija evaluada en unidades del activo comprado:
- Deterioro de cotización:
1 − quoted_output / ideal_reference_output. - Desviación de ejecución:
1 − realized_output / quoted_output. - Déficit total de salida:
1 − realized_output / ideal_reference_output.
No se suman exactamente: el tercero es 1 − (1 − quote_deterioration) × (1 − execution_drift) cuando todos los denominadores se refieren al mismo token y no hay otros ajustes. Esta relación multiplicativa es una elección de información original para evitar errores de redondeo y doble contabilización. El gas y los servicios pagados por separado deben valorarse en la misma unidad antes de presentar un resultado neto integral.
¿Qué causa un slippage elevado en los exchanges descentralizados?
La clasificación más útil separa (a) una cotización desfavorable antes de firmar de (b) un deterioro mientras la operación está pendiente. Ambos pueden dejarte menos tokens que una conversión ideal, pero requieren soluciones diferentes.
Escasa liquidez del pool
Un pool con apenas 40 ETH y 100,000 USDC no puede absorber una orden de 10,000 USDC a un precio cercano al marginal actual bajo la curva de producto constante de v2. Si no hay otra liquidez mejor, bajar la tolerancia suele provocar que el usuario rechace o revierta la ejecución desfavorable, pero no crea liquidez. Lo práctico es comparar plataformas y rutas legítimas, reducir el importe, utilizar una orden límite o por intención apropiada, o aplazar el intercambio.
Precios volátiles y cotizaciones obsoletas
Una cotización basada en un bloque puede quedar desactualizada en el siguiente. Un token con movimientos rápidos, una cascada de liquidaciones o una noticia inesperada pueden alterar la ejecución aceptable en segundos. Solicita una nueva cotización antes de firmar y evita dejar abiertas indefinidamente autorizaciones o transacciones preparadas. La actualidad del precio importa independientemente del TVL total del pool.
Congestión y ordenación de transacciones
En una blockchain pública, los swaps enviados compiten por entrar en bloques. El orden final puede diferir de aquel con el que los monederos mostraron cotizaciones; las condiciones pueden cambiar durante la espera. Pagar más gas puede influir en la probabilidad de inclusión según el mercado de comisiones, pero no garantiza un precio concreto, no inmuniza frente al MEV ni demuestra que el enrutador sea seguro.
Órdenes grandes frente a la liquidez activa por rangos
Los pools de liquidez concentrada pueden tener mucho TVL y, aun así, poca liquidez en los intervalos de precio que atraviesa un swap grande. Al pasar de un tick a otro, cambian los precios de ejecución y posiblemente las comisiones. Compara las cantidades realmente ejecutables, no solo el TVL o una comisión media anunciada.
Impuestos de transferencia de tokens, rebasing y comportamientos no estándar
Algunos tokens descuentan una comisión al transferirse o utilizan una contabilidad peculiar. Una cotización puede no reflejar completamente los impuestos o restricciones del token. Subir la tolerancia a cifras muy altas puede exponer a una ejecución peor sin solucionar un activo malicioso o intransferible. Verifica cuidadosamente el contrato del token, la cadena y su compatibilidad con el enrutador antes del swap.
Cambios de comisiones y hooks
Los pools de Uniswap v4 pueden utilizar comisiones dinámicas y hooks opcionales que personalizan las operaciones. La comisión de una cotización puede depender del estado del contrato o del hook y no tiene por qué coincidir con el 0.3% histórico. Para evaluar riesgos, consulta la documentación de comisiones dinámicas de v4, la comisión de la transacción simulada y las dependencias externas. Una tolerancia baja al slippage no sustituye al análisis del código del pool.
MEV y ataques sándwich: cómo pueden manipular la ejecución
El valor máximo extraíble (maximal extractable value, MEV) es el valor que puede obtenerse mediante control sobre la inclusión, orden o exclusión de transacciones en la producción de bloques. No todo MEV es robo o perjuicio; algunos arbitrajes alinean los mercados. Sin embargo, los ataques sándwich pueden empeorar directamente la ejecución en un DEX aprovechando un swap pendiente y su margen de tolerancia. La explicación de MEV de Ethereum.org distingue los arbitrajes útiles de los ataques sándwich perjudiciales y de sus consecuencias sistémicas.
Cómo funciona conceptualmente un ataque sándwich
- El swap público pendiente revela su dirección, ruta y peor resultado permitido.
- Un atacante o searcher identifica una forma de operar antes para que la ruta de la víctima ofrezca un precio de ejecución peor.
- La transacción de la víctima se ejecuta dentro de su tolerancia en cadena, siempre que se cumplan las condiciones de mínimo de salida o máximo de entrada.
- El atacante puede operar en sentido contrario después de la víctima y capturar parte del valor producido por la distorsión temporal, descontando comisiones y otros costes.
El orden es importante. Un movimiento adverso normal entre cotización y ejecución no demuestra, por sí solo, un ataque sándwich. Para probarlo hay que examinar la secuencia, el estado del pool, las contrapartes y las transferencias rastreables. El ataque también puede fracasar o no ser rentable; encontrar un presunto searcher no demuestra beneficios efectivos.
Una operación previa en la misma dirección cambia la cotización
Supongamos que el usuario espera recibir la cotización del pool profundo por 10,000 USDC, pero primero se ejecuta otra compra de ETH por 20,000 USDC. Una simulación de reservas predice un deterioro de la salida posterior del usuario, porque las reservas de ETH serán menores y las de USDC mayores. Esa compra anterior podría proceder de un operador legítimo, un arbitrajista o una secuencia maliciosa; sin identificar la operación posterior correspondiente y otras pruebas, no podemos llamarlo ataque sándwich.
| Escenario | Entrada del usuario en USDC | ETH recibidos por el usuario | Desviación frente a la cotización original |
|---|---|---|---|
| El usuario opera desde el estado inicial | $10,000 | 3.948632 | 0.000% |
| Se ejecuta primero otra compra por $20,000 USDC | $10,000 | 3.796260 | -3.859% |
El ejemplo ilustra la sensibilidad al orden, no una cantidad robada realmente en una blockchain. Un mínimo de salida puede rechazar la ejecución posterior si el deterioro supera la tolerancia, pero el usuario también debe considerar el gas consumido por una posible reversión y los cambios de cotización.
¿Una tolerancia alta atrae ataques sándwich?
Puede facilitar la explotación de un swap visible de entrada exacta: un margen amplio permite empeorar las condiciones y aun así completar la operación. No obstante, la rentabilidad depende de la profundidad, el tamaño, las comisiones, la participación de los constructores de bloques y el mercado. No todos los swaps exitosos con tolerancia alta sufren ataques sándwich, y un límite estricto no elimina todas las formas de MEV ni garantiza la ejecución.
Por qué una «transacción privada» no es una promesa absoluta
El enrutamiento privado puede reducir la exposición al mempool público, pero la protección real depende de quién recibe la orden, cómo llega a los constructores de bloques o solvers, de las rutas de respaldo, los supuestos de confianza, la cancelación y la inclusión final. Una ruta puede usar un relay privado y mantener otros riesgos de MEV o filtración de información. Examina el alcance documentado y el estado del proveedor, sin asumir que todos los RPC privados garantizan lo mismo.
Pujar más gas no constituye por sí solo una defensa contra MEV
Una comisión de prioridad alta puede afectar la inclusión, pero no impide por sí misma que un searcher construya una secuencia rentable. Por el contrario, asignar casi cero gas para evitar MEV puede prolongar la espera y exponer la cotización a más cambios. La protección debe centrarse en límites de precio exigibles y diseño de ejecución, no en la idea engañosa de que pagar más gas siempre evita un ataque sándwich.
Filtro de exposición a MEV de Terenval: una revisión práctica
El Filtro de exposición a MEV (MEV Exposure Gate) es una lista editorial de comprobación, no un bot, una función de protocolo ni una garantía automatizada. Examina si una operación es fácil de observar, ofrece un incentivo económico para atacarla y puede ejecutarse a una cotización sensiblemente peor.
| Filtro | Pruebas que deben revisarse | Por qué afecta al riesgo |
|---|---|---|
| Visibilidad | Transacción pública pendiente frente a ruta privada o por intención autenticada | La visibilidad pública facilita encontrar objetivos |
| Valor expuesto | Importe nocional y tokens potencialmente perdidos al mínimo de salida | Un deterioro mayor permitido puede crear más valor extraíble |
| Profundidad del mercado | Tamaño frente a la liquidez activa del pool | Una profundidad pequeña aumenta la sensibilidad a operaciones previas |
| Movimiento permitido | Min-out, max-in, vencimientos y precio límite | Los márgenes amplios permiten ejecuciones más perjudiciales |
| Arquitectura de ruta | AMM directo, múltiples saltos, hook, agregador, RFQ, solver o subasta | Cada diseño cambia la exposición y la confianza necesaria |
| Comprobación de protección | Garantías documentadas y recibos de ejecución | Evita depender de una etiqueta «anti-MEV» sin contenido concreto |
Nuestra regla cualitativa consiste en aumentar las comprobaciones cuando una operación grande es públicamente visible, su ruta tiene poca liquidez y el mínimo permitido es mucho peor que la cotización de referencia. Una ruta privada puede reducir algunos riesgos, pero no arregla una mala cotización, un token malicioso o una aprobación incorrecta. Este filtro no establece umbrales numéricos «seguros» arbitrarios.
Enrutamiento privado, órdenes por intención, UniswapX y CoW: ¿qué cambia?
Los swaps AMM convencionales en cadena no son el único mecanismo de ejecución. Algunos sistemas recopilan órdenes o intenciones, solicitan propuestas de ejecución competitivas o liquidan operaciones mediante subastas. Sus protecciones suelen expresarse mediante condiciones límite firmadas, mínimos de salida y competencia entre solvers, no con el mismo control único de slippage empleado en un swap AMM inmediato.
UniswapX: condiciones de órdenes firmadas en vez del control habitual
La documentación oficial de UniswapX indica que el ajuste ordinario de slippage de la interfaz no se aplica a los swaps realizados con UniswapX. En su lugar, el usuario puede comprobar la cantidad mínima de tokens que permite recibir la orden. Su descripción del protocolo detalla la obtención de liquidez mediante subastas y ciertas protecciones relacionadas con MEV. Sería incorrecto decir a todos los usuarios «establece la tolerancia de UniswapX en 0.5%», porque ese no es el control relevante.
La compatibilidad de UniswapX, los tipos de órdenes, las condiciones de liquidación, el tratamiento del gas y la vigencia de las cotizaciones dependen de la interfaz y la cadena. Lee exactamente qué firmas y quién puede ejecutar la orden. La existencia de una subasta no autentica por sí sola un token ni elimina todos los riesgos de ejecución.
CoW Protocol: competencia por lotes y coincidencia de intereses
La documentación de CoW Protocol describe lotes de intenciones firmadas y solvers que compiten. Algunas órdenes pueden coincidir directamente gracias a la coincidencia de intereses (coincidence of wants), sin recurrir a un AMM; otras requieren liquidez externa en cadena. Este diseño puede reducir determinadas formas de explotación del orden de transacciones. Las reglas para solvers aplican las condiciones firmadas y liquidan a través de contratos del protocolo.
Las contrapartidas incluyen el tiempo de subasta, la expiración, el comportamiento del solver, las autorizaciones y la liquidez disponible. Una orden puede quedar sin ejecutar o liquidarse mediante un AMM. Compara las condiciones mínimas realmente exigibles y el coste total, sin interpretar «protegido frente a MEV» como garantía universal del mejor precio.
RFQ, órdenes límite y cotizaciones de solvers
Una solicitud de cotización (request for quote, RFQ) puede pedir a un creador de mercado un precio para una cantidad y un periodo de validez determinados. Una orden límite rechaza ejecuciones fuera del precio definido por el usuario, a cambio de la posibilidad de no ejecutarse. Los solvers pueden competir por rutas favorables o por entregar una mejora adicional. Estos mecanismos cambian quién soporta el riesgo del mercado y quién aprovecha las mejoras, pero exigen revisar caducidad, ejecuciones parciales, alcance de firmas, aprobaciones y cancelación. Un mejor precio anunciado solo sirve si puede ejecutarse y liquidarse con seguridad en las condiciones previstas.
Comparación neutral
| Mecanismo | Control típico del usuario | Ventaja posible | Principal limitación |
|---|---|---|---|
| Swap AMM directo de entrada exacta | Salida mínima + vencimiento | Ejecución inmediata en cadena si las condiciones lo permiten | Exposición pública, impacto del pool, gas en una reversión |
| Swap AMM directo de salida exacta | Entrada máxima + vencimiento | Cantidad de salida fija si puede ejecutarse | La entrada puede subir hasta el límite; posible reversión |
| Orden límite | Precio mínimo de ejecución aceptable | Rechaza ejecuciones peores | Puede no ejecutarse si el mercado se aleja |
| Orden por subasta o intención | Restricciones firmadas y competencia entre solvers | Liquidez alternativa y cierta mitigación del MEV | Otros tiempos, permisos y condiciones de ejecución |
| Ruta de transacción privada | Envío privado según ruta y restricciones en cadena | Reduce parte de la observación pública | Confianza en relay/builder, rutas de respaldo e inclusión no garantizada |
Posición de Terenval: Evalúa las protecciones por las condiciones de liquidación que se pueden exigir y por la ejecución observada, no por la marca. Afirmaciones como «sin slippage», «nunca hay MEV» o «mejor precio garantizado» requieren límites y alcance claramente documentados antes de que un lector deba confiar en ellas.
Presupuesto de exposición al slippage de Terenval
En lugar de elegir primero una tolerancia, calcula el coste absoluto de lo que vas a permitir. Nuestro Presupuesto de exposición al slippage (Slippage Exposure Budget, SEB) expresa la cantidad adicional de tokens expuesta entre la cotización y el peor resultado aceptado en un swap convencional de entrada exacta:
SEB_tokens = quoted_output − minimum_output; para un límite porcentual simplificado, SEB_tokens = quoted_output × tolerance.
No representa el coste total. Excluye el impacto ya incluido en la cotización, las comisiones cotizadas, el gas y los cargos ocultos o dinámicos de servicios. Es el deterioro adicional máximo de salida respecto a lo cotizado que permitiría el mínimo de salida específico de la transacción, siempre que efectivamente se aplique y no intervengan comportamientos anómalos del token.
Convertir el presupuesto de exposición a un valor de referencia
Supongamos una cotización de 3.9486 ETH y una tolerancia del 0.5% a movimientos adversos adicionales. Esto permite perder aproximadamente 0.01974 ETH respecto a lo cotizado; al precio hipotético de referencia de $2,500, equivale a unos $49.36 de valor de referencia. El usuario debe juzgar esa cantidad según el propósito y tamaño de su operación. En un swap de 100 USDC del mismo pool, una tolerancia del 0.5% implica una cantidad absoluta mucho menor. Un mismo porcentaje tiene significados económicos diferentes.
La tolerancia no es lo mismo que un presupuesto de riesgo del capital
Después de un swap perfectamente ejecutado, un token puede desplomarse, quedar congelado por su emisor o contener lógica contractual maliciosa. Ninguna tolerancia limita esas pérdidas posteriores a la operación. Del mismo modo, si un puente o agregador cobra comisiones adicionales no reflejadas en la cotización, no debemos presentar el SEB como límite global de pérdidas. Es solo una línea del Registro de cotización a resultado.
Un criterio de decisión sin un porcentaje mágico
Antes de autorizar, pregúntate: ¿Pagaría voluntariamente la cantidad máxima adicional de tokens que permite esta transacción, aunque no hubiera ningún ataque? Si la respuesta es no, modifica el tamaño, la plataforma, el momento, la ruta o el tipo de orden. Aumentar repetidamente la tolerancia hasta conseguir una ejecución no mejora la liquidez ni evita los ataques sándwich: simplemente amplía las condiciones de ejecución aceptadas.
Marco de decisión de rutas de Terenval: elige el resultado, no la marca
Otro modelo editorial original, el Marco de decisión de rutas (Route Decision Framework), compara rutas candidatas por el valor que el usuario puede recibir bajo una misma referencia de mercado. Muchas veces una ruta con una comisión nominal menor entrega menos tokens por su mayor impacto en el precio, mientras que otra con comisión mayor y liquidez más profunda obtiene mejor resultado. Una ruta de un solo pool puede consumir menos gas que otra de varios saltos incluso si su cotización de intercambio es ligeramente peor.
Primero: comparar la misma entrada, salida e identidad de activos
Empieza toda comparación con el mismo contrato del token de entrada, cantidad de entrada, contrato del token de salida, cadena e instante de cotización. «ETH» en una cadena y una representación puenteada llamada ETH en otra pueden no ser el mismo activo rescatable. Recibir USDC en lugar de otra stablecoin también altera la comparación. Si cambian el activo o la red final, incorpora explícitamente los supuestos de puente, conversión y liquidación.
Segundo: comparar la salida después de comisiones del swap y antes del gas
Para los 10,000 USDC, comparemos una ruta de un solo pool profundo con otras dos fuentes independientes de liquidez igualmente profundas que comparten el mismo precio marginal y comisión iniciales. Dividir la orden puede reducir el impacto marginal si ambas rutas aportan liquidez adicional real. En nuestro modelo deliberadamente idealizado, cada pool independiente contiene 1,000,000 USDC y 400 ETH y cobra 0.30%. La ruta única usa un pool para los 10,000 USDC; la dividida utiliza 5,000 USDC en cada uno de dos pools. Se excluyen gastos de ejecución adicionales y cambios entre cotización y ejecución.
| Ruta hipotética | ETH de salida antes del gas | Mejora frente a un solo pool | Valor equivalente a $2,500/ETH |
|---|---|---|---|
| Pool profundo único, 10,000 USDC | 3.948632 | — | $9,871.58 |
| Dos pools independientes e igualmente profundos, 5,000 cada uno | 3.968218 | +0.019586 ETH | $9,920.55 |
| Ventaja de dividir antes del gas y cargos adicionales | — | +0.019586 ETH | +$48.97 |
Dividir la operación no es siempre mejor. Si dos pools con etiquetas diferentes comparten las mismas reservas subyacentes o la ruta exige un salto adicional caro, puede no haber ventaja ejecutable. El precio mostrado por un motor de rutas también puede quedar obsoleto. Este es un ejemplo didáctico de profundidad independiente, no una recomendación de dividir manualmente las operaciones.
Tercero: añadir costes reales de gas, puentes y servicios
Convierte el gas a la misma unidad de referencia según los precios aplicables y confirma quién lo paga. Una ruta de varios saltos puede entregar $12 adicionales de salida pero requerir $20 más de gas; así sería peor en términos netos. Una operación cuyo gas financia un solver puede recuperar ese coste mediante las condiciones cotizadas o las comisiones en vez de un débito visible. Compara tokens netos y condiciones de liquidación, no solo etiquetas «sin gas».
Cuarto: examinar el riesgo antes de elegir la mejor cotización
Un pool sospechoso puede anunciar un cambio extraordinario cuando el token recibido resulta intransferible. Un hook desconocido de v4 puede incorporar lógica personalizada. Un puente puede ofrecer mejor precio y, a la vez, introducir retrasos o dependencias de confianza. La mejor ruta no es necesariamente la que más salida anuncia: también debe ser válida, ejecutable, correctamente autorizada y aceptable conforme a los riesgos del usuario.
Cómo cambian el slippage, las comisiones y el gas entre Ethereum y las redes de capa 2
Al pasar de Ethereum mainnet a una L2, el usuario puede reducir el gas, pero encontrar otra profundidad de mercado, costes de puente, prácticas de secuenciación y rutas. Menor gas de red y menor slippage son propuestas independientes. Un pool poco profundo de L2 puede ofrecer una cotización ETH/USDC mucho peor que otro profundo de Ethereum, pese a ser más barato de ejecutar. A la inversa, un pool L2 activo puede ser muy competitivo.
Por qué «los swaps en L2 siempre son más baratos» es engañoso
Una comparación integral incluye el coste de trasladar activos a la cadena de destino cuando corresponda; su representación local; impacto en el precio; comisiones; gas; posibles retrasos de secuenciación o liquidación; y el destino final de los tokens. Si después deben volver a otra cadena, importan las restricciones y los costes de salida del puente. Un anuncio de «$0.02 de gas» no demuestra que una operación de $10,000 sea rentable si la cotización entrega $150 menos que otra alternativa.
Liquidez fragmentada entre redes
La liquidez puede estar dispersa entre cadenas, niveles de comisión, tipos de pool y representaciones de tokens. Un agregador puede buscar rutas, pero ninguno garantiza la mejor ejecución en todas las plataformas y momentos. La referencia útil es la cantidad real del activo final deseado entregada, descontando puentes y servicios adicionales, dentro de un plazo y un nivel de riesgo claramente definidos.
El MEV en L2 es un entorno operativo diferente, no inexistente
El diseño de secuenciación y la visibilidad de transacciones varían entre rollups y cadenas. Esto puede cambiar cómo se realizan ciertos ataques de ordenación, pero no elimina por definición la manipulación de ejecución, el frontrunning ni los movimientos adversos de precio. Evalúa la arquitectura real de la cadena y la ruta en lugar de extrapolar sin cambios todas las reglas de MEV de Ethereum mainnet.
Swaps de stablecoins, pérdida de paridad y primas ocultas
Una operación USDC→USDT con aparentemente poco slippage puede entrañar un riesgo económico importante si los tokens de referencia ya no tienen el mismo valor de mercado o calidad de reembolso. Considera una stablecoin hipotéticamente desvinculada que vale $0.95 mientras otra permanece cerca de $1.00. Intercambiar 1,000 unidades de la más débil por 950 de la más fuerte puede reflejar correctamente su valor externo. El slippage cotización-ejecución podría ser cero, aunque el usuario reciba 950 unidades por 1,000. Esa diferencia no es automáticamente un 5% de slippage, porque los dos activos ya no tienen el mismo precio.
Número de tokens recibidos frente a poder adquisitivo en dólares
Distingue siempre el número de tokens de salida de su valor real de mercado o rescate. Un millón de unidades de un memecoin malicioso sin liquidez de venta puede valer menos que un USDC auténtico. Una interfaz que informa de una cantidad favorable no demuestra una buena ejecución ni que el activo pueda utilizarse.
Liquidez concentrada de stablecoins y precios fuera de rango
Los pools de stablecoins pueden tener gran profundidad cerca de su paridad objetivo y mucha menos liquidez fuera de ciertos intervalos, en especial si usan bandas estrechas. Una pérdida repentina de paridad puede desplazar el precio por rangos con poca liquidez activa. Comprueba tanto la ruta cotizada como el valor del activo realmente recibido, no solo el TVL histórico del pool.
Tokens con comisiones de transferencia que parecen causar slippage
Un token que descuenta unidades al transferirse puede hacer que el saldo recibido difiera de una cotización ingenua, incluso sin cambios de precio normales. Un swap fallido o una tolerancia inesperadamente alta no bastan para distinguir entre un token con un impuesto legítimo, un enrutador mal configurado y un contrato deliberadamente abusivo. Investiga el contrato y no intentes resolver pérdidas inexplicables subiendo una y otra vez la tolerancia.
Cómo evitar swaps de criptomonedas costosos: antes, durante y después
No existe un método universal que garantice el precio más bajo, cero slippage, ninguna operación fallida y ninguna pérdida por MEV. Un proceso puede mejorar considerablemente la calidad de las decisiones sin ignorar las limitaciones de la ruta y el monedero.
Antes de solicitar un swap
- Verifica los contratos de tokens y la cadena mediante fuentes independientes fiables. Los símbolos y logotipos no son identificadores únicos.
- Decide si necesitas entrada exacta o salida exacta. Determina qué límite de protección importa.
- Obtén una referencia de precio independiente de los mismos activos y red en un instante comparable.
- Comprueba la profundidad del pool y de sus rangos activos, no solo el TVL o la comisión nominal.
- Compara varias rutas fiables cuando tenga sentido económico, incluida la salida neta tras los costes reales.
- Examina cualquier dependencia de enrutador, hook, bóveda o puente antes de autorizar un contrato desconocido.
- Anota la salida esperada y la mínima permitida en unidades del token antes de firmar.
Al revisar la autorización de la transacción
- Lee la entrada, el mínimo de salida o máximo de entrada, la red, el destinatario, el contrato autorizado y el plazo de vencimiento.
- Distingue una conexión simple del monedero de una aprobación ERC-20 o una autorización firmada de tipo permit. Estas últimas pueden conceder permisos para gastar tokens.
- Rechaza solicitudes de revelar la frase de recuperación o la clave privada. Un swap DEX no exige entregar esas credenciales a una web.
- Si las condiciones han cambiado, actualiza la cotización en vez de dar por válida la anterior.
- Trata una tolerancia inusualmente alta como motivo para investigar liquidez, mecanismos del token o diseño de ruta, no como una invitación a aumentarla aún más.
Tras el envío o la liquidación
- Examina el recibo para confirmar éxito o reversión y los cambios reales en los saldos.
- Registra el gas pagado, también el de cualquier intento fallido.
- Compara la salida final con la cotización y con la referencia de mercado externa utilizando las mismas unidades.
- Si sospechas un ataque sándwich, analiza las transacciones circundantes y las reservas antes de atribuir intenciones o afirmar una pérdida cuantificada.
- Revisa las aprobaciones restantes y revoca permisos indeseados desde una interfaz de monedero o explorador verificada, cuando sea posible.
La guía educativa de Terenval sobre cómo comprobar y revocar aprobaciones de tokens explica por qué el riesgo de autorización es distinto de una cotización desfavorable. Nuestra guía sobre envenenamiento de direcciones de criptomonedas aborda un fraude distinto de selección de destinatario que no debe confundirse con slippage ni MEV.
Terenval Wallet: dónde ayuda la autocustodia y qué no puede garantizar
La principal ventaja de un monedero de autocustodia es controlar quién firma las transacciones en las redes y cuentas compatibles, no prometer universalmente precios favorables. El usuario puede tratar el monedero como punto de control de autorizaciones: verificar quién solicita la firma, qué activo y cadena intervienen y si las condiciones visibles coinciden con la acción prevista. Esto importa tanto para los swaps como para los préstamos DeFi y la provisión de liquidez.
Terenval Wallet es un monedero de autocustodia del ecosistema Terenval. Aquí se menciona de manera contextual dentro de las prácticas de verificación de firmas y activos compatibles. No afirmamos que Terenval Wallet ofrezca actualmente un agregador DEX integrado, controles de slippage, integración con Uniswap/UniswapX/CoW, enrutamiento MEV privado, alertas de impacto en tiempo real ni protección automática contra ataques sándwich. Son capacidades de producto distintas que deben verificarse por separado en el software real antes de hacer afirmaciones o conectar servicios externos. Una captura promocional no acredita que exista una defensa implementada.
La autocustodia no convierte en seguro un contrato
Un usuario puede conservar el control de sus claves y al mismo tiempo firmar un permiso que autoriza a un contrato malicioso a transferir tokens, o aprobar una operación hacia un pool o hook inseguro. El monedero no gobierna las decisiones económicas del contrato externo. Comprueba el contrato autorizado, la cantidad permitida y los efectos de la operación; evita entregar frases semilla a supuestos portales obligatorios de «verificación del swap».
Qué debe revisar un usuario de Terenval antes de una interacción DEX externa hipotética
Comprueba que la moneda, la red y el estándar de token realmente estén admitidos; examina el contrato autorizado y el alcance de la aprobación o permit; compara la cantidad cotizada con una fuente externa y verifica el mínimo o máximo en cadena si la integración los expone. Para errores entre redes, consulta nuestra guía de selección de red para retiros. El mismo rigor sirve a usuarios de cualquier otro monedero de autocustodia.
Una nota sobre confianza y transparencia
La presencia de Terenval en esta guía es educativa y contextual. Un artículo neutral no debe insinuar que un monedero posee información exclusiva sobre precios, relaciones directas con protocolos, seguros o defensas que no se hayan acreditado. Nuestra postura editorial es que los usuarios deben exigir condiciones de transacción verificables de cualquier monedero y DEX, incluido el nuestro.
Siete escenarios prácticos: qué debe hacer realmente un operador
Los siguientes escenarios son ilustrativos; no representan operaciones observadas de usuarios de Terenval, cotizaciones reales ni recomendaciones financieras.
Escenario 1: un swap de $100 con abundante liquidez ETH/USDC
En nuestro modelo con una reserva de 1,000,000 USDC, la operación de $100 tiene un impacto de curva casi insignificante comparado con una de $10,000. La comisión del pool representa una fracción mayor que la variación por la curva. En un intercambio tan pequeño, el gas podría dominar el resultado aunque el slippage cotización-ejecución sea casi cero. Concéntrate en el valor neto realista tras los gastos de red, en vez de optimizar obsesivamente unos pocos puntos básicos mientras pagas una comisión de ejecución desproporcionada.
Escenario 2: una operación de $10,000 en un pool poco profundo de un token nuevo
El par muestra el mismo precio marginal inicial que un pool profundo, pero sus reservas son diez veces menores. La cotización es mucho peor debido al impacto en el precio. Aumentar la tolerancia del 0.5% al 5% no mejora ese precio inicial: solo autoriza un deterioro posterior mayor. Busca liquidez independiente, reduce la operación o renuncia al intercambio.
Escenario 3: un movimiento importante del mercado entre la cotización y el bloque
La interfaz muestra una estimación atractiva. El usuario la revisa, espera y el mercado se mueve en contra. El mínimo de salida protege un suelo específico, no las condiciones originales del mercado. Según el movimiento, el swap puede ejecutarse dentro del margen, revertirse consumiendo gas o permanecer pendiente hasta caducar. Actualizar y reevaluar el precio antes de firmar es mejor que considerar una cotización antigua como compromiso de ejecución.
Escenario 4: un pool con comisión baja es peor que otro de comisión alta
Un pool del 0.05% tiene poca liquidez activa; otro del 0.30% es mucho más profundo. En una operación grande, el pool profundo puede entregar más tokens finales pese a cobrar una comisión nominal mayor. Compara la cantidad recibida cotizada, no solo la categoría de comisión. Si el pool superficial está manipulado o desconectado del precio externo, una comisión anunciada muy baja puede ser una trampa costosa.
Escenario 5: una transacción pública con tolerancia alta llama la atención de atacantes
Un swap grande de entrada exacta es visible y permite un descenso generoso de la salida. Un atacante puede empeorar la ejecución y beneficiarse de operaciones anteriores y posteriores. Un límite mínimo de salida bien fundamentado reduce el deterioro admitido por el contrato; una ruta privada o de subasta fiable puede mitigar ciertos riesgos de visibilidad. Ninguna opción garantiza que se ejecute ni demuestra que una transacción concreta haya sufrido un ataque sándwich.
Escenario 6: una cotización de subasta «sin gas» parece más barata
Una ruta de subasta anuncia que el usuario no paga directamente gas; otra separa los costes de red y las comisiones del pool. La comparación económica justa es el mismo token final recibido con las mismas condiciones de liquidación, considerando también las comisiones incorporadas a la orden. La ruta con gas financiado por un solver puede ganar, perder o no ejecutarse. «No se cobra gas directamente al usuario» no significa coste económico total nulo.
Escenario 7: un token desconocido muestra una ejecución sorprendentemente buena
El usuario ve una cantidad enorme de un token recién listado con un slippage aparentemente bajo. Puede tener impuestos de transferencia, facultades de confiscación, liquidez de venta extremadamente escasa o un contrato falsificado. El swap puede liquidarse exactamente como se cotizó, pero dejar al usuario con un token invendible. Ningún ajuste de slippage sustituye la verificación de la identidad del token, su mercado y los riesgos contractuales.
Errores habituales que empeoran el slippage
- Tratar «0.5%» como una comisión garantizada. Suele ser la desviación máxima admitida respecto a la cotización, no un cargo aplicado en cada swap exitoso.
- Contar dos veces el impacto en el precio. Es posible que la salida estimada ya refleje la curva del AMM.
- Usar el último precio negociado en vez de la liquidez ejecutable. Los próximos $50,000 quizá no puedan ejecutarse cerca del precio de una última operación de $10.
- Ignorar en qué token se mide el porcentaje. El déficit de salida y la prima del precio inverso no son porcentualmente idénticos.
- Suponer que una stablecoin siempre vale $1. Una pérdida de paridad cambia el valor razonable de referencia; no implica automáticamente slippage.
- Aumentar la tolerancia hasta que se ejecute un swap ilíquido. Puede permitir un precio inaceptable y aumentar la vulnerabilidad a ordenaciones adversas.
- Presuponer que todo RPC privado evita el MEV. El alcance, las rutas de respaldo y la confianza en relays varían.
- Confundir una reversión con una cancelación gratuita. En cadena suele gastarse gas aunque el intercambio falle.
- Ignorar el alcance de una aprobación. Una autorización ilimitada no se justifica por una operación pequeña.
- Usar una cotización antigua tras cambiar de token, ruta o cadena. Compara operaciones equivalentes y actualiza el estado.
- Creer que el APR o la comisión nominal predicen la calidad de ejecución. Los ingresos del LP y el precio obtenido por un operador son métricas diferentes.
- Suponer que una transacción exitosa no puede perjudicar. Un contrato correcto puede ejecutar exactamente el pésimo precio que el usuario autorizó.
Por qué importa para Bitcoin, Ethereum, L2, DeFi y monederos
Bitcoin (BTC): Las transferencias nativas de Bitcoin no son swaps AMM. BTC negociado en un libro de órdenes puede sufrir slippage de ese libro; BTC envuelto en cadenas EVM puede sufrir impacto AMM, MEV y riesgos de envoltura o puente. Son entornos de ejecución distintos, aunque el ticker resulte familiar.
Ethereum (ETH): Los swaps nativos de Ethereum pueden exponer órdenes en un entorno visible de transacciones pendientes y requerir gas. Debes examinar las restricciones reales min-out/max-in, el impacto en el precio y las aprobaciones de tokens. La volatilidad de ETH no prueba por sí sola MEV; en una auditoría se deben distinguir movimientos de precio y secuencias sándwich.
Capa 2: Los rollups y otras L2 pueden ofrecer menos gas por transacción, pero difieren en liquidez, funcionamiento de red, opciones de retiro y representaciones de tokens. La ruta ganadora es la que entrega activos netos finales y riesgos aceptables, no necesariamente la que muestra menos gas.
Préstamos DeFi: Los swaps de garantías y las liquidaciones pueden exigir ejecuciones precisas. Un slippage excesivo puede ampliar las pérdidas de gestión de garantías o provocar que una transacción protectora se revierta en periodos volátiles. Para el problema relacionado, pero distinto, de los préstamos y liquidaciones, consulta Cómo funciona el préstamo DeFi.
Proveedores de liquidez: El impacto en el precio de los operadores, las comisiones y el MEV influyen en la rentabilidad de los LP. Esto es distinto de la pérdida impermanente del LP frente a mantener sus tokens originales; no son una sola métrica. Nuestra guía sobre impermanent loss explica la comparación entre mantener los activos y aportarlos al pool.
Monederos: Un monedero puede proteger o poner en riesgo el proceso de firma según su diseño y uso. No crea pools profundos, no valida la integridad económica de todos los tokens ni hace inmune a malas ejecuciones una orden de mercado firmada. La autocustodia y la calidad del swap son responsabilidades distintas.
Preguntas frecuentes (FAQ)
1. ¿Qué es el slippage en criptomonedas?
Es la diferencia entre el resultado que un operador esperaba según una cotización o referencia y el que efectivamente se ejecuta. En un swap DEX convencional, suele reflejar cambios en el precio del pool entre la cotización y la inclusión de la transacción. Define la comparación en unidades de token o de precio de ejecución antes de asignar un porcentaje.
2. ¿El slippage es lo mismo que el impacto en el precio?
No. El impacto en el precio es el efecto que tu propia operación provoca al atravesar la liquidez disponible; el slippage compara lo cotizado con la ejecución final. Algunos productos utilizan un concepto más amplio de desviación, de modo que conviene comprobar sus definiciones antes de comparar interfaces.
3. ¿Una tolerancia del 1% significa que pierdo el 1% en cada swap?
No. En un swap directo de entrada exacta normalmente permite recibir aproximadamente hasta un 1% menos que la cantidad cotizada antes de rechazar la operación. El resultado real puede coincidir con la cotización, mejorarla, empeorar dentro del margen o no ejecutarse.
4. ¿Cuál es la mejor tolerancia al slippage para Uniswap?
No existe una cifra válida para todos. Considera la volatilidad del token, la liquidez activa, el tamaño, la antigüedad de la cotización, la red y el tipo de cambio externo. Comprueba el mínimo realmente recibido, no solo las etiquetas 0.1%, 0.5% o 1%; las órdenes UniswapX usan controles diferentes.
5. ¿El slippage del 0.5% es siempre seguro?
No. No elimina el impacto en el precio ya incluido, los impuestos del token, los contratos maliciosos, el MEV ni el gas de una operación fallida. También puede ser demasiado estricto en mercados volátiles y provocar reversiones; el parámetro correcto depende de cómo se ejecute la orden.
6. ¿Qué pasa si establezco una tolerancia demasiado baja?
Un swap convencional puede fallar o revertirse si la ejecución supera el límite mínimo de salida o máximo de entrada impuesto por el contrato. El cómputo de la red puede seguir costando gas. Los fallos repetidos no demuestran que el token sea auténtico ni que el pool sea seguro.
7. ¿Qué ocurre si pongo un slippage demasiado alto?
La transacción puede ejecutarse a un precio mucho peor que la cotización original. Un margen amplio también puede crear más oportunidades de manipulación perjudicial del orden. No compensa una liquidez superficial ni una mala cotización de referencia.
8. ¿Cómo calculo el porcentaje de slippage?
Para comparar tokens de salida, usa (received_output / quoted_output − 1) × 100%. Un resultado negativo indica que recibiste menos tokens de los cotizados. Explica la convención: algunas plataformas presentan el «slippage positivo» de otra manera o usan variaciones del precio inverso.
9. ¿Qué significa impacto en el precio en un DEX?
Es la desviación que aparece cuando un swap consume liquidez finita respecto al precio anterior a la operación. Suele aumentar al crecer la orden frente a la profundidad accesible y depende de la curva del pool y de los ticks activos.
10. ¿La tolerancia al slippage cubre el impacto en el precio?
En muchas interfaces de AMM directos, la salida cotizada ya refleja el impacto esperado; la tolerancia limita el deterioro adverso adicional a partir de esa cotización. No presupongas que todos los enrutadores definen las métricas igual. Comprueba siempre los tokens mínimos o máximos exigidos realmente.
11. ¿Por qué los swaps grandes tienen peores precios de ejecución?
Una orden grande consume una fracción mayor de liquidez y avanza más por la profundidad del pool o libro. Dividirla entre fuentes realmente independientes puede mejorar el resultado en algunos casos, pero el gas, las comisiones y los retrasos extra pueden eliminar la ventaja.
12. ¿Añadir liquidez reduce el slippage?
Una mayor liquidez accesible a los precios pertinentes puede reducir el impacto esperado de una misma operación, en igualdad de condiciones. Anunciar mucho TVL no demuestra que la liquidez esté activa a lo largo de la ruta exacta.
13. ¿Puede existir slippage positivo?
Sí. La salida ejecutada puede superar la cotizada cuando mejoran las condiciones o una plataforma entrega una mejora de precio. Que esa diferencia llegue al usuario depende del mecanismo de orden y sus condiciones firmadas.
14. ¿Puede fallar un swap y seguir costando gas?
Sí. Una transacción en cadena puede consumir gas aunque un mínimo de salida, un vencimiento u otra condición provoquen la reversión. Las aprobaciones firmadas por separado pueden implicar gastos adicionales. Algunos protocolos de órdenes tratan el gas del usuario de otra manera.
15. ¿Qué significa «mínimo recibido»?
La cantidad mínima de tokens de salida aceptada para un swap de entrada exacta cuando la ruta exige ese límite. Si el pool entregaría menos, una transacción convencional protegida revierte en lugar de aceptar el peor resultado.
16. ¿Qué es la entrada máxima en un swap de criptomonedas?
En una orden de salida exacta, es la mayor cantidad de tokens de entrada que la ruta puede gastar para obtener la salida solicitada, según las condiciones del contrato o de la orden firmada. Verifícala en unidades reales del token.
17. ¿Qué es un ataque sándwich?
Es una estrategia de ordenación perjudicial en la que un atacante coloca una operación antes del swap de la víctima para empeorar su ejecución y otra después para capturar valor. Una mala ejecución aislada no demuestra que ocurriera ese ataque.
18. ¿Una tolerancia baja detiene el MEV?
Un límite min-out bajo y correctamente aplicado reduce el deterioro que puede aceptar un swap exitoso, pero no evita todas las estrategias de ordenación, fallos, filtraciones o gastos de gas. Una mitigación adecuada puede requerir privacidad y un diseño de ruta distinto, también con sus propios supuestos de confianza.
19. ¿Los RPC privados son completamente inmunes al MEV?
No. El enrutamiento privado reduce ciertos riesgos de visibilidad pública, pero su protección depende de relays y constructores, rutas alternativas e inclusión efectiva. Busca restricciones concretas y documentadas y conserva los controles ordinarios min-out/max-in cuando estén disponibles.
20. ¿UniswapX utiliza el control normal de slippage?
No. La documentación oficial de Uniswap indica que el ajuste ordinario no se aplica a órdenes UniswapX. Los usuarios deben examinar el mínimo de salida y las condiciones firmadas de esa ruta basada en subastas.
21. ¿En qué se diferencia CoW Protocol de un swap AMM directo?
CoW Protocol utiliza solvers que compiten y subastas por lotes para ejecutar intenciones de intercambio firmadas. Algunas órdenes opuestas pueden coincidir directamente; en otros casos, los solvers recurren a liquidez externa. Los tiempos, permisos y límites de precio difieren de una llamada directa a un enrutador AMM.
22. ¿Una comisión DEX más baja es siempre mejor?
No. Un pool de comisión baja puede tener tan poca profundidad que entregue menos tokens netos que otro más profundo con una comisión superior. Compara la cantidad cotizada exacta y todos los gastos separados de red y servicios utilizando una referencia constante.
23. ¿Un swap de capa 2 con poco gas es automáticamente más barato?
No. Menor gas puede mejorar los costes, pero la profundidad, la representación de los tokens, los puentes, las comisiones y las rutas pueden pesar más, sobre todo en swaps grandes. Compara el valor neto entregado en la cadena final que necesitas.
24. ¿El slippage es lo mismo que la pérdida de paridad de una stablecoin?
No. La pérdida de paridad cambia el valor de mercado del activo. Una operación puede tener cero slippage cotización-ejecución e intercambiar una moneda desvinculada a un precio justo, pero desfavorable en dólares. Evalúa aparte los riesgos de rescate y valoración del activo.
25. ¿Un swap con 0% de slippage puede seguir siendo malo?
Sí. La cotización inicial puede incorporar mucho impacto, comisiones o un tipo de cambio injusto. Que no se deteriore después de firmar no demuestra que el precio de partida sea competitivo.
26. ¿Conviene dividir un swap grande en varias operaciones pequeñas?
A veces, pero no siempre. Dividir puede reducir el impacto entre fuentes independientes y permitir una ejecución escalonada; más gas, exposición temporal y MEV pueden empeorar el resultado. Compara rutas ejecutables reales y todos los costes.
27. ¿En qué se diferencian slippage y spread?
El slippage es el movimiento de ejecución respecto a una cotización; el diferencial bid-ask es la diferencia entre los precios de compra y venta en un momento dado. Ambos influyen en el resultado económico, pero son medidas distintas y pueden solaparse en algunas interfaces.
28. ¿Los impuestos de tokens pueden parecer slippage?
Sí. Los impuestos de transferencia u otros comportamientos no estándar pueden cambiar la cantidad recibida sin un movimiento normal del mercado AMM. Verifica el contrato y si el enrutador modela ese comportamiento; aumentar la tolerancia no prueba que la operación sea segura.
29. ¿Terenval Wallet tiene protección MEV o ajustes de slippage integrados?
Esta guía no afirma que Terenval Wallet implemente swaps DEX integrados, Uniswap, enrutamiento privado resistente al MEV ni controles de slippage. Terenval Wallet se menciona en relación con la autocustodia y la comprobación de autorizaciones. Verifica las redes y capacidades admitidas en la aplicación real.
30. ¿Qué debo revisar justo antes de confirmar un swap DEX?
Comprueba los contratos correctos de los tokens y la cadena, una cotización actualizada, un precio de mercado independiente, la ruta y todas sus comisiones, la salida esperada, el mínimo recibido o máximo gastado, el vencimiento cuando corresponda, el gas, el contrato autorizado y el alcance de cualquier permit. Rechaza la operación si el peor resultado permitido no te parece aceptable, aunque la interfaz diga que puede ejecutarse.
Lecturas relacionadas de Terenval
La guía de Terenval sobre pérdida impermanente en DeFi explica la exposición distinta que asume un proveedor de liquidez al mantener una posición que el pool rebalancea constantemente. Complementa este artículo porque el impacto en el precio y las comisiones del operador forman parte de los resultados de los proveedores de liquidez, pero ambas perspectivas exigen referencias diferentes.
Nuestra guía de préstamos DeFi explica las garantías, el factor de salud y la liquidación: otro ámbito en el que los swaps forzados durante periodos volátiles pueden aumentar los costes. Si necesitas comprender las autorizaciones antes de usar aplicaciones DeFi externas, consulta cómo comprobar y revocar aprobaciones de tokens. Para prevenir fraudes y errores en transferencias, lee las guías sobre envenenamiento de direcciones cripto y elección de la red blockchain correcta.
Como fundamentos de seguridad, Terenval también explica cómo utilizar un mismo monedero en dos aplicaciones y las diferencias entre frase semilla, clave privada y contraseña. Son cuestiones independientes del precio de un swap: proteger la frase semilla no corrige una operación económicamente mala.
Fuentes y notas de investigación
Este artículo da prioridad a documentación primaria de protocolos y productos para las definiciones, protecciones de contratos y arquitecturas de ejecución. Las tablas originales se derivan de reservas hipotéticas declaradas, no de pools reales. Separamos las afirmaciones oficiales de un producto sobre mitigaciones de las pruebas independientes de un resultado concreto, y no presentamos la documentación de una versión o tipo de orden como universal.
- Soporte de Uniswap — Impacto en el precio frente a slippage. Definiciones fundamentales que distinguen impacto cotizado de desviación de ejecución.
- Soporte de Uniswap — ¿Qué es el impacto en el precio?. Efectos de la profundidad y el tamaño de una operación.
- Desarrolladores de Uniswap — Comprender los swaps. Modelo de ejecución, límites de protección y arquitectura según versión.
- Soporte de Uniswap — Cambiar los ajustes de slippage. Tolerancia automática y personalizada y comportamiento en reversiones.
- Soporte de Uniswap — Detalles de la pantalla de swap. Cotización, impacto, coste de red y mínimo recibido.
- Desarrolladores de Uniswap — Precios en v2. Matemáticas de la curva AMM y riesgos de ignorar el precio externo.
- Desarrolladores de Uniswap — Guía de trading del SDK v2. Mínimo de salida, tolerancia y vencimientos.
- Desarrolladores de Uniswap — Swaps individuales en v3. Límites de precio, vencimientos y notas de seguridad.
- Desarrolladores de Uniswap — Swaps de varios saltos en v3. Rutas, comisiones de pools y seguridad.
- Desarrolladores de Uniswap — Estructuras de comisiones. Comisiones de LP, del protocolo y contabilidad por versión.
- Desarrolladores de Uniswap — Hooks en v4. Lógica personalizable de pools y contratos externos.
- Desarrolladores de Uniswap — Comisiones dinámicas en v4. Variación de comisiones según hooks y condiciones de mercado.
- Desarrolladores de Uniswap — Glosario del protocolo. Definiciones de impacto en el precio, slippage, rutas y liquidez.
- Ethereum.org — Valor máximo extraíble. MEV, arbitrajes beneficiosos y ataques sándwich perjudiciales.
- Soporte de Uniswap — Ajustes de slippage de UniswapX. Por qué el control normal de la interfaz no se aplica a las órdenes UniswapX.
- Soporte de Uniswap — ¿Qué es UniswapX?. Subastas, fuentes de liquidez y beneficios de mitigación declarados.
- CoW Protocol — Subasta combinatoria justa por lotes. Emparejamiento, competencia entre solvers y protecciones.
- CoW Protocol — Solvers. Participación, condiciones de liquidación y permisos.
- CoW Protocol — Coincidencia de intereses. Cómo algunas órdenes opuestas evitan la liquidez AMM externa.
- Desarrolladores de Uniswap — API de cotizaciones del agregador. Diferencias de parámetros de slippage entre entrada y salida exactas.
- Desarrolladores de Uniswap — Preguntas frecuentes de la API de swaps. Alcance de permisos, aprobaciones y firmas ligadas a cotizaciones.
Metodología editorial, supuestos de cálculo y divulgación
Fecha de corte: 7 de noviembre de 2026. Se trata de una guía educativa original y duradera, no del informe de un incidente concreto en cadena. Todos los ejemplos numéricos de pools son modelos, no cotizaciones reales. No recomendamos rutas, exchanges ni porcentajes de tolerancia específicos, ni afirmamos haber medido operaciones reales de Terenval Wallet.
Supuestos fundamentales del AMM: El modelo idealizado de dos activos de producto constante y rango completo, ajustado por comisiones, parte de exactamente 1,000,000 USDC y 400 ETH, o de 100,000 USDC y 40 ETH en la comparación superficial. La referencia marginal inicial es 2,500 USDC por ETH y la comisión simulada es el 0.30% de la entrada. Se presupone que USDC equivale exactamente a $1 y ETH se valora a $2,500 para las comparaciones didácticas. Se utiliza output = ETH_reserve × (USDC_input × 0.997)/(USDC_reserve + USDC_input × 0.997); las cantidades se calculan con la precisión completa de punto flotante y se presentan redondeadas como se indica. Ningún gasto de gas, MEV, impuestos, puente o comportamiento de token está oculto en la fórmula de impacto, salvo la comisión del 0.30% expresamente modelada. No afirmamos que este modelo simplificado represente todos los pools Uniswap v3 o v4.
Supuestos de slippage y ejecución: La tabla de salida mínima aplica un suelo porcentual sobre la cotización ya calculada, incluidos precio y comisión, de un swap convencional de entrada exacta. Expresa el peor deterioro adicional admitido, no una ejecución prevista, garantía de éxito ni límite integral de pérdidas. Los equivalentes en dólares presuponen ETH a la referencia hipotética de $2,500. Las aplicaciones reales pueden adoptar otras convenciones de interfaz y cálculos para salida exacta. Los ejemplos de MEV o swaps consecutivos son simulaciones, no pruebas de que un usuario real sufriera un ataque sándwich.
Contribución analítica original: El Registro de cotización a resultado, la Matriz de estrés de profundidad, el Presupuesto de exposición al slippage, el Filtro de exposición a MEV y el Marco de decisión de rutas son modelos explicativos originales de Terenval destinados a facilitar la comprensión y la auditoría. No son métricas técnicas convencionales establecidas por Uniswap, funciones preinstaladas del software Terenval ni garantías de protección, liquidación o precios favorables.
Límites de las afirmaciones sobre Terenval: Terenval News y Terenval Answers forman parte del ecosistema que también desarrolla Terenval Wallet. Este contenido educativo trata las ventajas y limitaciones prácticas de la autocustodia, las autorizaciones de tokens y la compatibilidad de redes, pero no afirma que Terenval Wallet incorpore rutas DEX verificadas, compatibilidad con UniswapX/CoW, ajustes dinámicos de slippage, detección de MEV ni protección de transacciones privadas. Tampoco afirmamos contar con respaldo o afiliación de Uniswap, Ethereum.org, CoW Protocol ni de las otras organizaciones citadas. Este contenido es solo educativo y no constituye asesoramiento financiero, jurídico, de seguridad ni fiscal; operar con criptoactivos e interactuar con contratos puede causar pérdidas económicas parciales o totales.