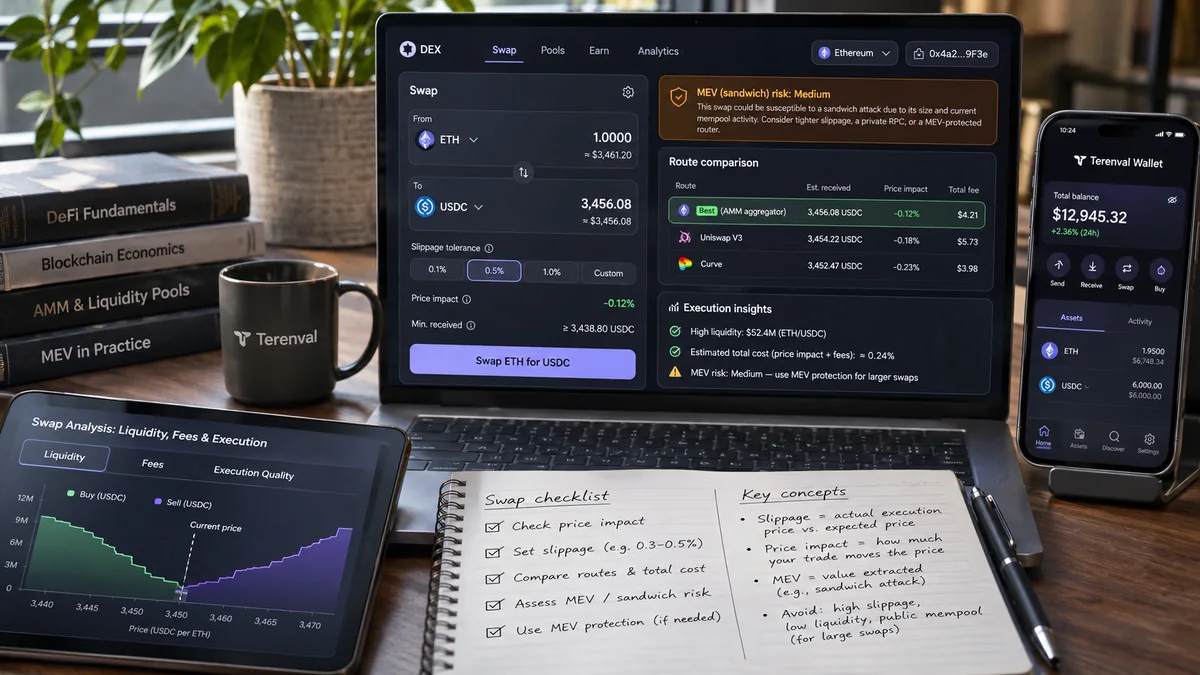
Slippage bei Kryptowährungen bezeichnet die Abweichung zwischen dem erwarteten Ergebnis einer Transaktion und dem tatsächlich erhaltenen Ergebnis bei ihrer Ausführung. Auf dezentralen Börsen (DEXs) kann diese Differenz entstehen, wenn sich der Markt oder die Poolreserven zwischen der Kursabfrage und der Aufnahme der Transaktion in die Blockchain verändern. Davon zu unterscheiden ist der Price Impact (Preiseinfluss) – die Preisveränderung beziehungsweise der Ausführungsnachteil, den die Größe des eigenen Handels im Verhältnis zur verfügbaren Liquidität verursacht. Swap-Gebühren, Netzwerk-Gas, Geld-Brief-Spannen und potenziell schädliche Formen des Maximal Extractable Value (MEV) sind zusätzliche Kosten oder Mechanismen und keine austauschbaren Bezeichnungen für denselben Prozentsatz.
Stellen Sie sich vor, Sie möchten USDC gegen ETH tauschen und sehen ein Angebot über 3.9486 ETH für 10,000 USDC. Dieses Angebot kann die Poolgebühr und den Price Impact des Kaufs gegen die Reserven bereits berücksichtigen. Wenn Sie anschließend eine Slippage-Toleranz von 0.5% festlegen, kann der Router mindestens etwa 3.9289 ETH verlangen, statt die ursprünglich angezeigten 3.9486 ETH zu garantieren. Verschlechtern sich die Bedingungen bis zur Ausführung stärker als der erlaubte Mindestwert, sollte ein gewöhnlicher On-Chain-Swap mit festem Eingabebetrag (Exact Input) abgebrochen werden (revert), statt weniger als das Minimum auszuzahlen. Auch eine zurückgesetzte Transaktion kann Gas kosten. Eine hohe Toleranz verursacht nicht den bereits im Angebot enthaltenen Price Impact; sie erlaubt lediglich eine größere zusätzliche Verschlechterung bei der Ausführung.
Kurzantwort: Slippage ist die Differenz zwischen Kursangebot (Quote) und tatsächlicher Ausführung (Fill); Price Impact sind die Kosten, die entstehen, wenn der eigene Handel die verfügbare Liquidität beansprucht. Bei einem typischen direkten DEX-Swap mit festem Eingabebetrag schätzt die Oberfläche die Anzahl der Ausgabetoken und berechnet anhand der Slippage-Toleranz eine garantierte Mindestmenge im Rahmen der Vertragsbedingungen. Eine engere Toleranz begrenzt den Nachteil einer erfolgreichen Ausführung, erhöht aber das Risiko eines fehlgeschlagenen Swaps. MEV-Sandwich-Angriffe können die Ausführung innerhalb dieser zugelassenen Spanne verschlechtern. Vergleichen Sie zum Schutz einen unabhängigen Referenzpreis, prüfen Sie die Liquidität und Gebühren der Route und signieren Sie nur eine Transaktion, deren Mindestausgabe, ausgabeberechtigten Vertrag (Spender) und Netzwerk Sie verstehen.
Redaktionelle Einschätzung von Terenval: Die entscheidende Frage lautet nicht „Welcher Slippage-Prozentsatz ist der beste?“, sondern „Wie viele Token erhalte ich tatsächlich, über welche Route, zu welchen Gesamtkosten und mit welcher verbindlichen Untergrenze?“ Wer im Wallet lediglich den Toleranzregler nach unten setzt, übersieht womöglich ein bereits unvorteilhaftes Angebot, eine undurchsichtige Routergebühr, einen Pool mit geringer Tiefe, einen bösartigen Token oder eine öffentlich sichtbare, für Sandwich-Angriffe anfällige Transaktion. Dieser Leitfaden stellt fünf eigene Analyseinstrumente vor: das Terenval Quote-to-Receipt Ledger, das Depth Stress Grid, das Slippage Exposure Budget, das MEV Exposure Gate und das Route Decision Framework. Es handelt sich um didaktische Modelle, nicht um implementierte Softwarefunktionen, einsatzbereite Handelsabwehr oder Finanzberatung.
Informationsstand: 7. November 2026. Die technischen Abläufe beruhen auf der im Artikel zitierten offiziellen Dokumentation. Sämtliche Handelspaare, Reserven, Tokenkurse, Gebühren, Netzwerkkosten, Angebote und MEV-Szenarien sind hypothetische Lehrbeispiele, keine aktuellen Börsenangebote und keine historischen Messungen von Terenval-Nutzern. Die tatsächlichen Uniswap-Oberflächen, Gebühreneinstellungen, unterstützten Routen, Ordermechanismen und Schutzdienste unterscheiden sich je nach Netzwerk, Token, Version und Zeitpunkt. Prüfen Sie vor der Signatur die aktuellen Transaktionsdetails.
Das Wichtigste auf einen Blick
- Slippage und Price Impact sind verschieden. Der Preiseinfluss entsteht durch die Wirkung des eigenen Handels auf die Liquidität; Slippage vergleicht das angebotene Ergebnis mit der tatsächlichen Ausführung, häufig nach anderen Marktaktivitäten.
- Das Angebot kann den erwarteten Price Impact und die Swap-Gebühren bereits enthalten. Ziehen Sie dieselben Kosten bei der Bewertung nicht mechanisch ein zweites Mal ab.
- Slippage-Toleranz ist eine Erlaubnis, keine Vorhersage. Eine Toleranz von 1% bedeutet weder einen sicheren Verlust von 1% noch eine übliche Marktbewegung in dieser Höhe.
- Eine engere Grenze kann die Ausführung schützen, aber mehr Fehlversuche verursachen. Das Zurücksetzen direkter On-Chain-Transaktionen kann Gas verbrauchen.
- Eine weitere Grenze kann einen deutlich schlechteren Ausführungskurs erlauben. Ein Handel kann trotz akzeptierter Toleranz zu einem schlechten Preis gelingen.
- Die Mindestmenge ist wichtiger als ein isolierter Prozentsatz. Prüfen Sie bei Exact Input die minimale Tokenausgabe und bei Exact Output den maximal zulässigen Eingabebetrag.
- Die Handelsgröße relativ zur Liquiditätstiefe ist entscheidend. Eine Order über $10,000 kann in einem tiefen Pool klein und in einem flachen Pool katastrophal sein.
- Gebühren haben mehrere Ebenen. Pool-/LP-Gebühren, Protokoll-/Hook-Gebühren, Aggregator-/Solver-Gebühren, Netzwerkgebühren und Bridge-Kosten sind nicht mit Slippage gleichzusetzen.
- Ein externer Referenzpreis ist unverzichtbar. Ein Pool kann eine geringe Slippage zwischen Quote und Fill anzeigen, obwohl sein angebotener Kurs bereits weit vom Gesamtmarkt entfernt ist.
- MEV ist nicht gleichbedeutend mit jeder Arbitrage. Umordnung und Sandwich-Angriffe können Trader schädigen; bestimmte Arbitragegeschäfte gleichen Märkte an. Für die Zuordnung einer Transaktion braucht es Belege.
- Öffentlich sichtbare Orders können Sandwich-Angriffen ausgesetzt sein. Private Übermittlung und auktionsbasierte Ausführung können bestimmte Risiken mindern, schaffen aber zusätzliche Annahmen zu Vertrauen, Verfügbarkeit und Abwicklung.
- UniswapX ist kein gewöhnlicher Swap mit Slippage-Regler. Entscheidend sind die Orderbedingungen und die Mindestausgabe; die übliche Uniswap-Slippage-Einstellung gilt nicht für UniswapX-Orders.
- Uniswap v4 kann individuelle Gebühren- und Hook-Logik haben. Gehen Sie nicht davon aus, dass jeder Pool dieselbe Preisformel, denselben Ausführungsschutz oder dasselbe Smart-Contract-Risiko besitzt.
- Layer 2 beseitigt weder Price Impact noch MEV. Niedrigere Netzwerkgebühren garantieren keine tiefere Liquidität oder bessere Ausführungskurse.
- Self-Custody bedeutet Kontrolle über die Autorisierung, nicht Versicherung der Ausführung. Eine gültig signierte Transaktion kann wirtschaftlich ungünstig sein. Prüfen Sie Spender, Token, Netzwerk und Mindestmenge.
Was bedeutet Slippage bei Kryptowährungen? Einfach erklärt
Slippage ist die Abweichung zwischen den erwarteten Ausführungsbedingungen eines Handels und den tatsächlich erreichten Bedingungen. Der Begriff gilt sowohl für zentrale Orderbücher als auch für dezentrale Liquiditätspools, auch wenn Ursachen und Mechanismen unterschiedlich sind. Auf einer DEX ist der Ausgangspunkt oft ein Angebot, das auf dem aktuellen On-Chain-Poolzustand, erwarteten Gebühren und einer ausgewählten Route beruht. Die endgültige Ausführung hängt vom Poolzustand bei Aufnahme der Transaktion in einen Block ab. Die offizielle Uniswap-Dokumentation unterscheidet Slippage von Price Impact; der Swap-Leitfaden erläutert Mindestmengen und Fristbegrenzungen zum Schutz der Nutzer.
Angebot und Ausführung: das einfachste Beispiel
Eine Oberfläche zeigt 1.0000 ETH für einen bestimmten Eingabebetrag an. Vor der Ausführung verändert eine andere Transaktion den Pool. Ihr Handel wird mit 0.9960 ETH abgeschlossen. Bezogen auf die unveränderte Angebotsmenge beträgt die Abweichung −0.4% Output-Slippage: (0.9960 / 1.0000 − 1) × 100. Würde die Transaktion stattdessen 1.0030 ETH liefern, ergäben sich +0.3% positive Slippage beziehungsweise eine Preisverbesserung. Nicht jeder Ordermechanismus gibt positive Verbesserungen auf dieselbe Weise an Nutzer weiter. Prüfen Sie die Ausführungsbedingungen statt allein der Bezeichnung „DEX“ zu vertrauen.
Diese Kennzahl sagt nicht, ob das ursprüngliche Angebot über 1 ETH gegenüber dem externen Markt günstig war. Ein bereits schlechter Kurs, der unverändert ausgeführt wird, kann 0% gemessene Quote-to-Fill-Slippage ergeben und trotzdem ein schlechtes Geschäft sein.
Positive, negative und null Slippage
Negative Slippage bedeutet eine schlechtere Ausführung als das Referenzangebot. Positive Slippage bedeutet ein besseres Ergebnis. Null Slippage bedeutet, dass erhaltene und angebotene Menge innerhalb der Messgenauigkeit übereinstimmen – nicht, dass der Handel kostenlos war. Angebote können Handelsgebühren und erwarteten Price Impact enthalten; außerdem kann Gas anfallen. Wer einen sehr illiquiden Token kauft, kann nach der Signatur nahezu null zusätzliche Slippage erleben und trotzdem einen hohen Ausführungsaufschlag zahlen, der bereits im Angebot steckt.
Warum entsteht zwischen Signatur und Bestätigung Slippage?
Der Nutzer ruft ein Angebot aus einem bestimmten Marktzustand ab, prüft es, autorisiert die Route und übermittelt eine Transaktion oder Order. Andere Swaps, Liquiditätsänderungen, Arbitrage, Volatilität, neue Blöcke, geänderte Reihenfolgen und Verzögerungen können den Zustand bis zur Ausführung eines herkömmlichen On-Chain-Swaps verändern. Die zuvor angezeigte Menge ist eine Schätzung anhand einer Momentaufnahme und kein zeitlich unbegrenztes Angebot. Ein Transaktionsablaufdatum und eine On-Chain-Mindestmengenprüfung schränken Risiken ein, beseitigen aber weder Volatilität noch garantieren sie sofortige Ausführung.
Gibt es Slippage auch auf zentralisierten Börsen?
Ja. Eine Market-Order auf einer zentralisierten Börse kann mehrere Kursstufen eines Orderbuchs aufbrauchen. Der durchschnittliche Ausführungspreis kann vom letzten Handelspreis, besten Geld-/Briefkurs oder zuvor sichtbaren Kurs abweichen. Das hängt von Spread, Markttiefe und Timing der Matching-Engine ab. Es ist nicht automatisch derselbe Mechanismus wie die Reservekurve eines AMM. Die praktische Lehre ist jedoch identisch: Vergleichen Sie ausgeführte Menge und durchschnittlichen Ausführungspreis mit einer klar definierten Referenz.
Slippage, Price Impact, Spread und Gebühren: Welche Kennzahl zählt?
Diese vier Begriffe beschreiben unterschiedliche Ebenen der Handelsausführung. Verwenden Sie sie gemeinsam, um die gesamte Transaktion nachzuvollziehen, statt sie gleichzusetzen oder Prozentangaben verschiedener Oberflächen einfach zu addieren.
| Begriff | Was wird gemessen? | Wann entsteht er? | Lässt er sich begrenzen? |
|---|---|---|---|
| Referenzpreis / Mittelkurs | Preis vor dem Handel an einem benannten Handelsplatz oder externen Markt | Beim Vergleich des Angebots | Nicht durch einen einzelnen Trader kontrollierbar |
| Price Impact (Preiseinfluss) | Wie der eigene Handel die Liquidität beansprucht und den durchschnittlichen Ausführungskurs gegenüber der Referenz verändert | Häufig bereits im Angebot enthalten | Kleinere Order, tiefere Liquidität oder Aufteilung auf Routen; keine universelle Garantie |
| Swap-/LP-Gebühr | Gebühr gemäß Pool oder Routingmechanismus | Üblicherweise im normalen DEX-Angebot enthalten | Andere seriöse Gebührenstufe oder Route wählen, unter Berücksichtigung von Liquidität und Vertrauen |
| Slippage | Differenz zwischen relevantem Angebot und tatsächlicher Ausführung | Zwischen Quote und Fill | Min-out, Max-in, Limitpreis oder Intent-Order-Bedingungen können bestimmte Ergebnisse begrenzen |
| Geld-Brief-Spanne | Differenz zwischen ausführbarem Kauf- und Verkaufskurs | Deutlicher im Orderbuch; auch durch AMM-Gebühren und Preisbildung möglich | Ausführbare Kauf- und Verkaufsangebote vergleichen |
| Netzwerk-Gas | Kosten für Blockchain-Ausführung und Datenaufnahme | Getrennt von der Ausgabetokenmenge; oft auch beim Revert | Netzwerk, Transaktionsgröße und Gebührenverwaltung; durch Toleranz nicht beseitigt |
| Routing-/Protokoll-/Hook-Gebühren | Zusätzliche Entgelte durch Vermittler, Hook, Ordermechanismus oder Protokoll | Abhängig von Route und Produkt | Routendetails prüfen und effektive Ausgaben vergleichen |
| MEV-Extraktion | Wertabschöpfung durch Auswahl, Reihenfolge oder Ausführung von Transaktionen | Bei öffentlichen On-Chain-Swaps möglich | Min-out-Grenzen, Routenwahl und bestimmte Schutzsysteme können die Exposition reduzieren |
Price Impact ist oft zum Angebotszeitpunkt bekannt, Slippage nicht
Angenommen, für 10,000 USDC ließen sich zum Mittelkurs von $2,500 bei unendlicher Liquidität und ohne Gebühren 4 ETH kaufen. Der tatsächliche Constant-Product-Pool bietet nach seiner Gebühr von 0.3% und dem durch begrenzte Reserven verursachten Price Impact womöglich nur 3.9486 ETH. Wird dieses Angebot unverändert ausgeführt, beträgt die zusätzliche Quote-to-Fill-Slippage ungefähr 0%, obwohl der Trader bereits etwa 1.28% weniger ETH als beim idealisierten Spot-Referenzpreis erhält. Dieser Vergleich verwendet die Anzahl der Ausgabetoken als Bezugsgröße. Ein Vergleich anhand des umgekehrten Ausführungskurses ergibt einen anderen Prozentsatz, denn Prozentsätze sind bei Kehrwertbildung nicht symmetrisch.
Das offizielle Uniswap-Glossar und der Uniswap-Handelsleitfaden betonen, dass Price Impact zum Handel bei endlicher AMM-Liquidität gehört. Eine tatsächliche Oberfläche kann Komponenten anders zusammenfassen als unsere analytischen Begriffe. Lesen Sie daher die Definition der Kennzahl, bevor Sie Prozentsätze verschiedener Plattformen vergleichen.
Warum doppelte Kostenanrechnung die Swap-Kalkulation verfälscht
Ein Nutzer sieht eine angebotene Menge, bei der Poolgebühr und erwartete Bewegung entlang der Preisfunktion bereits eingerechnet sind. Anschließend zieht er nochmals den angezeigten „Price Impact“ und einen separaten Gebührenprozentsatz von derselben Menge ab. Dadurch unterschätzt er die erwarteten Token, weil die Effekte das Angebot schon beeinflusst haben. Ein sauberes Modell beginnt beim unabhängigen Referenzpreis, berechnet dann das tatsächliche Angebot einmal und berücksichtigt anschließend nur zusätzliche Ausführungsverschlechterung oder Kosten, die tatsächlich nicht im Angebot enthalten sind.
Drei Preise, die Sie notieren sollten
- Unabhängiger Referenzpreis: externer ausführbarer Kurs oder Fair-Value-Benchmark mit Zeitstempel, für gleichwertige Blockchain und Assets.
- Angebotener effektiver Preis: Eingabetoken geteilt durch erwartete Ausgabetoken oder bei Bedarf umgekehrt; Gebühreneinbeziehung angeben.
- Tatsächlicher effektiver Ausführungspreis: tatsächlicher Input geteilt durch tatsächlichen Output laut Transaktionsbeleg, zuzüglich separat gezahlter Kosten bei wirtschaftlichem Vergleich.
Sind diese drei Werte nicht auf dasselbe Asset, Netzwerk, denselben Zeitpunkt und dieselben Einheiten bezogen, ist der Vergleich ungültig. Ein gebridgtes Asset und ein natives Asset mit gleichem Tickersymbol müssen nicht exakt denselben Dollarwert oder dieselbe Einlösbarkeit haben.
Wie ein AMM Price Impact erzeugt: Constant-Product-Mathematik
Ein gewöhnlicher automatisierter Market Maker (AMM) im Stil von Uniswap v2 mit zwei Assets verändert seine Reserven gemäß der Konstantproduktbeziehung x × y = k, zunächst ohne Berücksichtigung der Gebührenabrechnung. Dabei sind x und y die Mengen der beiden Assets im Pool; Trades verändern ihr Verhältnis. Wer einen erheblichen Teil der Reserven beansprucht, handelt zwangsläufig entlang einer Preiskurve, statt jede Einheit zum anfänglichen Grenzpreis zu kaufen. Dieses Prinzip erläutert die Uniswap-v2-Dokumentation zur Preisbildung.
Nachvollziehbare ETH/USDC-Berechnung
Angenommen, ein erfundener v2-ähnlicher Pool enthält 1,000,000 USDC und 400 ETH. Sein anfänglicher Grenzpreis beträgt folglich 2,500 USDC je ETH. Ein Nutzer möchte einen festen USDC-Betrag gegen ETH tauschen. Als Beispiel setzen wir eine konstante Swap-Gebühr von 0.30% an. Dies ist weder eine aktuelle Uniswap-v4-Gebühr noch ein Live-Angebot. dx bezeichnet die eingegebenen USDC; der in der Invariante berücksichtigte effektive Betrag lautet dx_effective = dx × (1 − 0.003). Die vereinfachte, gebührenbereinigte ETH-Ausgabe ergibt sich aus:
ETH_out = ETH_reserve × dx_effective / (USDC_reserve + dx_effective).
Die hypothetische Spot-Benchmark ohne Gebühren lautet ETH_spot = dx / 2,500. Der Ausführungsnachteil gegenüber diesem idealisierten Spotwert, ausgedrückt als Mindererhalt an Ausgabetoken, ist 1 − ETH_out / ETH_spot. Darin stecken die simulierte Poolgebühr und der Effekt der begrenzten Kurvenliquidität. Zeitabhängige Slippage, externe Routingkosten und Gas sind nicht enthalten.
Das Depth Stress Grid für $100 / $1,000 / $10,000
| Eingabe in USDC | Ideale ETH bei $2,500 | ETH-Angebot nach Gebühr und Kurve | Effektiver USDC/ETH-Kurs | Mindererhalt ggü. Spot | Minderwert in Dollar |
|---|---|---|---|---|---|
| $100 | 0.040000 | 0.039876 | $2,507.77 | 0.310% | $0.31 |
| $1,000 | 0.400000 | 0.398403 | $2,510.02 | 0.399% | $3.99 |
| $10,000 | 4.000000 | 3.948632 | $2,532.52 | 1.284% | $128.42 |
Bei nur $100 Eingabe wird die Kurve kaum beeinflusst. Bei $10,000 entspricht der Input 1% der ursprünglichen USDC-Reserve, und die angebotene ETH-Menge liegt merklich unter der idealisierten Spotumrechnung. Deshalb kann dieselbe Slippage-Einstellung für eine kleine Zahlung vertretbar sein, während sie bei einem großen Handel keinen ausreichenden Schutz bietet: Zuerst muss der bereits angebotene Price Impact, getrennt von der späteren Slippage-Toleranz, bewertet werden.
Dieselbe Order in einem flacheren Pool
Nehmen wir einen zweiten erfundenen Pool mit exakt demselben anfänglichen Grenzpreis, aber nur 100,000 USDC und 40 ETH. Die Gebühr beträgt erneut 0.30%. Dieser Pool verfügt über ein Zehntel der Tiefe des vorherigen Beispiels. Er kann ETH zunächst ebenfalls mit $2,500 bewerten, aber ein Handel über $10,000 bewegt sich deutlich weiter entlang der Kurve.
| Eingabe in USDC | Ideale ETH bei $2,500 | ETH-Angebot nach Gebühr und Kurve | Effektiver USDC/ETH-Kurs | Mindererhalt ggü. Spot | Minderwert in Dollar |
|---|---|---|---|---|---|
| $100 | 0.040000 | 0.039840 | $2,510.02 | 0.399% | $0.40 |
| $1,000 | 0.400000 | 0.394863 | $2,532.52 | 1.284% | $12.84 |
| $10,000 | 4.000000 | 3.626444 | $2,757.52 | 9.339% | $933.89 |
Das ist keine neue Slippage-Prognose. Beide Tabellen bilden die erwartete Angebotsausführung bei festem Poolzustand ab und schließen zeitabhängige Slippage vollständig aus. Eine Erhöhung des Reglers von 0.5% auf 5% repariert nicht das bereits schlechte Angebot des flachen Pools. Wirtschaftlich sinnvoller sind tiefere zugängliche Liquidität, eine kleinere Order, eine tatsächlich bessere Route oder der Verzicht auf den Handel.
Warum diese Prozentsätze zwischen AMM-Designs variieren
Ein v2-Konstantproduktpool, eine konzentrierte v3-Liquiditätsposition und ein anpassbarer v4-Hook können entlang der durchquerten Preisstufen unterschiedliche Liquiditätsmengen bereitstellen. Ein TVL von beispielsweise „$1 Million“ genügt nicht, um einen großen Swap nachzubilden: Entscheidend ist, wie viel Liquidität in den tatsächlich durchlaufenen Preisbereichen aktiv ist. Manche v4-Hooks ändern die Gebührenlogik oder nutzen individuelle Abrechnungen; mehrere Hops verändern die Route zusätzlich. Unsere v2-Formel ist absichtlich auf ein enges Modell beschränkt. Wenden Sie das Ergebnis nicht als universellen Simulator für v3, v4, Stable-Swap-Kurven oder professionelle Market-Maker-Orders an.
Slippage-Toleranz und Mindestmenge berechnen
Bei einem verbreiteten Exact-Input-On-Chain-Swap legt der Trader seinen Eingabebetrag fest, erhält eine Ausgabeschätzung und wählt die maximale zulässige Verschlechterung. Vereinfacht gilt minimum_output = quoted_output × (1 − tolerance), wobei die Toleranz als Dezimalzahl angegeben wird. In realen Anwendungen müssen Token-Dezimalstellen und On-Chain-Rundungen berücksichtigt werden; der Router muss die korrekten ganzzahligen Tokenbeträge durchsetzen. Das Minimum ist eine Ausführungsuntergrenze, kein Versprechen einer erfolgreichen Abwicklung oder eines fairen externen Marktpreises.
Nutzen wir das Angebot über 10,000 USDC aus dem Beispiel des tiefen Pools. Der geschätzte Output enthält bereits die angenommene Gebühr von 0.30% und den erwarteten Konstantprodukt-Price-Impact:
| Zusätzliche Toleranz | Angebots-ETH (Gebühr und Price Impact inklusive) | ETH-Mindestausgabe | Maximaler zusätzlicher ETH-Mindererhalt | Minderwert zum Referenzkurs |
|---|---|---|---|---|
| 0.1% | 3.948632 | 3.944684 | 0.003949 | $9.87 |
| 0.5% | 3.948632 | 3.928889 | 0.019743 | $49.36 |
| 1% | 3.948632 | 3.909146 | 0.039486 | $98.72 |
| 3% | 3.948632 | 3.830173 | 0.118459 | $296.15 |
Die Dollarwerte dieser Tabelle bewerten die Abweichung vom Angebot zum hypothetischen unabhängigen Referenzkurs von $2,500/ETH. Sie sind keine zusätzlichen Transaktionsgebühren und keine Vorhersage des tatsächlich ausgeführten Betrags. Ein Swap kann die volle Angebotsmenge liefern, zwischen Angebot und Mindestmenge ausgeführt werden oder zurückgesetzt werden, wenn sich die Poolbedingungen über die zulässige Untergrenze hinaus verschlechtern.
Welche Slippage-Toleranz ist „gut“: 0.1%, 0.5% oder 1%?
Es gibt keine allgemeingültig gute Einstellung. Sie hängt von Handelsart, Pooltiefe, Preisvolatilität, Inklusionsverzögerung, Netzwerksituation, Tokenverhalten und verfügbaren Ausführungsschutzmechanismen ab. Eine relativ enge Toleranz von 0.1% kann in volatilen Pools schon auf normale Marktschwankungen mit einem Fehlschlag reagieren. 0.5% kann ein prüfenswertes Beispiel sein, ist aber keine pauschale Empfehlung. 1% erlaubt bei einem direkten Exact-Input-Swap doppelt so viel zusätzliche Ausgabeverringerung wie 0.5% und macht einen illiquiden Markt nicht sicherer. Die Uniswap-Hilfeseite beschreibt die oberflächenabhängige automatische Toleranz sowie die Nachteile zu niedriger und zu hoher Grenzen. Der dort aktuelle automatische Einstellungsbereich ist keine Vorgabe für jeden Handel.
Eine aussagekräftige Entscheidung beginnt beim Vergleich der absoluten Mindestmenge und ihres Gegenwerts. Bei einem Handel über $25 kann selbst eine ungünstige Bewegung um ein Prozent wirtschaftlich kleiner sein als die Gasgebühr. Bei einer sechsstelligen Order kann derselbe Prozentsatz Tausende Dollar ausmachen. Eine voreingestellte Prozentzahl ohne Bezug zur Handelsgröße reicht nicht aus.
Exact Input und Exact Output im Vergleich
Bei Exact Input („genau 10,000 USDC ausgeben“) besteht der übliche Schutz in einer Mindestausgabe, amountOutMinimum. Bei Exact Output („genau 4 ETH erhalten“) ist es typischerweise ein maximaler Eingabebetrag, amountInMaximum. Im vereinfachten Beispiel mit 0.5% Toleranz könnte bei erwarteten 10,000 USDC eine Ausgabe von bis zu 10,050 USDC erlaubt sein, wenn die Oberfläche direkt expected_input × (1 + 0.005) verwendet. Oberflächen können die Toleranz jedoch unterschiedlich berechnen. Prüfen Sie stets den tatsächlich angezeigten und von der Route durchgesetzten Höchstbetrag. Der Uniswap-Swap-Leitfaden und die API-Dokumentation für Quotes unterscheiden die beiden Handelsarten.
Was geschieht, wenn die Mindestausgabe nicht erreicht wird?
Bei einem gewöhnlichen direkt eingereichten On-Chain-Swap mit erzwungener Mindestmenge und ohne alternativen Ausführungspfad wird die Transaktion normalerweise zurückgesetzt (revert); der beabsichtigte Tokentausch findet also nicht statt. Die Blockchain-Berechnung kann dennoch Gas verbrauchen. Eine fehlgeschlagene Transaktion ist kein „kostenloser Schutz“: Wiederholte Versuche mit aggressiven Einstellungen können unwirtschaftlich werden. Eine separate Freigabetransaktion (Approval) kann eigene Gasgebühren und Sicherheitsfolgen haben.
Warum Fristen ebenso wichtig sind wie Prozentsätze
Eine On-Chain-Transaktionsfrist (Deadline) verhindert, soweit unterstützt und durchgesetzt, dass ein veralteter Swap nach Ablauf eines festgelegten Zeitpunkts ausgeführt wird. Ein altes Angebot kann selbst bei grundsätzlich liquiden Tokenpaaren gefährlich sein. Eine sehr kurze Frist erhöht jedoch unter Netzlast das Fehlerrisiko; eine lange Frist erweitert das Zeitfenster für verspätete Ausführung. Der Uniswap-v3-Leitfaden beschreibt Deadlines, Mindestmengen und optionale Preisgrenzen. Der Schutz hängt von der Integration ab; prüfen Sie, was die konkrete Transaktion tatsächlich erzwingt.
Das Terenval Quote-to-Receipt Ledger: eine eigene Swap-Prüfung
Die meisten Swap-Oberflächen zeigen eine attraktive Ausgabemenge, einen Price-Impact-Wert, eine Gebührenzeile und geschätzte Netzwerkkosten. Nicht alle Zahlen haben jedoch denselben Nenner oder enthalten dieselben Dienstleistungen. Wir schlagen das Terenval Quote-to-Receipt Ledger vor: ein didaktisches Protokoll, das ein Angebot mit der endgültigen Transaktion verknüpft.
| Ebene des Protokolls | Was genau erfassen? | Warum ist das wichtig? |
|---|---|---|
| 1. Asset-Identität | Chain-ID, Token-Vertragsadressen, Eingabe-/Ausgabe-Dezimalstellen, native oder gebridgte Darstellung | Dasselbe Tickersymbol kann verschiedene Assets oder Netzwerke bezeichnen |
| 2. Referenzmarkt | Unabhängiger Preis mit Zeitstempel, Rechnungseinheit und Angabe zur tatsächlichen Ausführbarkeit | Zeigt, ob schon das erste Angebot schlecht ist |
| 3. Angebot (Quote) | Eingabebetrag, erwartete Ausgabe, effektiver erwarteter Ausführungspreis, Ablaufzeit oder Alter des Angebots | Definiert die Ausgangsbasis vor der Übermittlung |
| 4. Route | Pools, Gebührenstufen, Zwischentoken, optionaler Hook/Solver/Aggregator, erwartetes Gas | Zeigt, wie die Ausführung ablaufen soll |
| 5. Nutzergrenzen | Mindestausgabe oder Maximaleingabe, Deadline, Limitpreis | Definiert den maximal ungünstigen Fill, den die Transaktion selbst zulässt |
| 6. Autorisierung | Approval-/Permit-Umfang, Spender, Netzwerk, gegebenenfalls Ablaufdatum | Zeigt, wer unter welchen Bedingungen Token bewegen darf |
| 7. Transaktionsbeleg (Receipt) | Tatsächliche Tokenbestandsänderungen, Status, Block, Gas, separate Gebühren und Assetbewegungen | Belegt, was wirklich on-chain geschehen ist |
| 8. Ergebnisvergleich | Ausgabe gegenüber Angebot, gegenüber unabhängiger Benchmark, gesamte Transaktionskosten | Trennt die Qualität des Angebots von der Bewegung während der Ausführung |
Eine gute Prüfung kann sowohl Kosten im ursprünglichen Angebot als auch Abweichungen während der Ausführung getrennt ausweisen. Der tatsächliche Nachteil gegenüber einem externen Vergleichskurs ist nicht unbedingt die Summe verschiedener UI-Prozente, da Kennzahlen überlappen können. Erfassen Sie nach dem Swap die realen Wallet-Bestandsänderungen und nicht nur eine grüne Erfolgsmeldung. Prüfen Sie außerdem, ob der empfangene Token echt und übertragbar ist.
Rechenbeispiel: vom Angebot zum Beleg
Angenommen, der tiefe Pool bietet für 10,000 USDC 3.9486 ETH. Ihr Exact-Input-Vertrag schützt mit 0.5% Toleranz mindestens 3.9289 ETH. Erfolgt die Abwicklung mit 3.9400 ETH, beträgt die realisierte Quote-to-Fill-Abweichung rund −0.22%. Gegenüber den idealen 4 ETH zum Kurs von $2,500 beträgt der Mindererhalt dagegen etwa 1.50%. Das sind unterschiedliche Bezugsgrößen. Verbraucht die direkte Transaktion zusätzlich hypothetisch $8 Gas, entspricht ihr Gesamtnachteil gegenüber der idealen Referenz nicht nur der Quote-Slippage von 0.22%.
Dies ist ein Lehrbeispiel, keine Behauptung über echte Handelsdaten. Wenn das Wallet ETH oder USDC als Gas-Asset verwendet oder ein Relayer die Gebühr zahlt und sich den Gegenwert anderswo zurückholt, muss die wirtschaftliche Rechnung dies korrekt berücksichtigen, statt beiden Parteien erfundene Gasgebühren zuzuschreiben.
Kompaktes Schema für die finanzielle Auswertung
Für ein Angebot mit festem Input, gemessen in Einheiten des gekauften Assets:
- Nachteil des Angebots:
1 − quoted_output / ideal_reference_output. - Ausführungsabweichung:
1 − realized_output / quoted_output. - Gesamter Ausgabemindererhalt:
1 − realized_output / ideal_reference_output.
Diese Größen lassen sich nicht exakt addieren: Die dritte entspricht 1 − (1 − quote_deterioration) × (1 − execution_drift), sofern alle Nenner denselben Token meinen und keine anderen Anpassungen gelten. Diese multiplikative Beziehung ist eine eigene Darstellungsentscheidung, um Rundungsfehler und Doppelzählungen zu vermeiden. Separat gezahltes Gas und Servicegebühren müssen vor einer umfassenden Nettobewertung in dieselbe Einheit umgerechnet werden.
Ursachen hoher Slippage auf dezentralen Börsen
Die nützlichste Unterscheidung trennt (a) ein schlechtes Angebot vor der Signatur von (b) einer Verschlechterung während der Wartezeit. Beides kann dazu führen, dass der Nutzer weniger Token als bei einer idealisierten Referenz erhält. Die Gegenmaßnahmen sind jedoch verschieden.
Geringe Poolliquidität
Ein Pool mit nur 40 ETH und 100,000 USDC kann nach der v2-Konstantproduktkurve eine Order über 10,000 USDC nicht annähernd zum aktuellen Grenzpreis ausführen. Wenn keine bessere Liquidität verfügbar ist, wird die Verringerung der Slippage-Toleranz gewöhnlich nur dazu führen, dass eine schlechte Ausführung abgelehnt oder zurückgesetzt wird; sie erzeugt keine Liquidität. Sinnvolle Optionen sind der Vergleich seriöser Handelsplätze und Routen, eine kleinere Order, eine passende Limit- oder Intent-Order oder das Verschieben des Handels.
Volatile Tokenkurse und veraltete Angebote
Ein auf einem Block beruhender Kurs kann bereits im nächsten Block veraltet sein. Stark schwankende Token, eine unerwartete Liquidationskaskade oder neue Marktnachrichten können die akzeptable Ausführung innerhalb von Sekunden verändern. Fragen Sie vor der Signatur das Angebot erneut ab und lassen Sie alte Freigaben oder Transaktionsentwürfe nicht unbegrenzt offen. Aktualität zählt unabhängig vom gesamten TVL eines Pools.
Überlastung des Netzwerks und Transaktionsreihenfolge
Auf öffentlichen Blockchains konkurrieren eingereichte Swaps um Aufnahme. Die tatsächliche Reihenfolge kann von derjenigen abweichen, in der Wallets ihre Angebote zeigten, und während eine Transaktion wartet, ändern sich Bedingungen. Mehr Gas kann im jeweiligen Gebührenmarkt die Chance auf Aufnahme beeinflussen, garantiert aber weder einen bestimmten Kurs noch MEV-Immunität oder die Sicherheit des Routers.
Große Order im Verhältnis zur aktiven Liquidität des Preisbereichs
Pools mit konzentrierter Liquidität können viel TVL besitzen, obwohl nur ein kleiner Teil in den Preisintervallen liegt, die eine große Order durchläuft. Beim Durchqueren mehrerer Ticks können Ausführungskurse und Gebühren wechseln. Vergleichen Sie tatsächlich ausführbare Ausgabemengen und nicht nur TVL oder beworbene durchschnittliche Gebührenstufen.
Tokentransfersteuern, Rebasing und ungewöhnliches Verhalten
Manche Token ziehen beim Transfer eine Gebühr ab oder verwenden abweichende Kontoführungsregeln. Ein Swap-Angebot bildet möglicherweise nicht jede Tokensteuer oder Übertragungsbeschränkung vollständig ab. Sehr hohe Slippage-Toleranzen können noch schlechtere Ergebnisse erlauben, ohne einen bösartigen oder nicht übertragbaren Token zu reparieren. Prüfen Sie den Tokenvertrag, die Blockchain und die Unterstützung durch den gewählten Router sorgfältig.
Änderungen der Gebühren oder Hooks
Uniswap-v4-Pools können dynamische LP-Gebühren und optionale Hooks für individuelle Swap-Logik nutzen. Die beim Abruf des Angebots sichtbare Gebühr kann vom Vertragszustand oder Hook abhängen und ist nicht automatisch die historische Standardgröße von 0.3%. Prüfen Sie für eine Risikoanalyse die Dokumentation dynamischer v4-Gebühren, die simuliert berechnete Gebühr und externe Abhängigkeiten. Ein niedriger angezeigter Slippage-Grenzwert ersetzt nicht das Verständnis des Poolcodes.
MEV und Sandwich-Angriffe: Wie Ausführungen manipuliert werden können
Maximal Extractable Value (MEV) bezeichnet Wert, der durch die Kontrolle darüber erzielt werden kann, welche Transaktionen bei der Blockerstellung aufgenommen, in welcher Reihenfolge verarbeitet oder ausgeschlossen werden. Nicht jedes MEV ist Diebstahl oder schadet Nutzern; manche Arbitrage trägt zum Preisabgleich zwischen Märkten bei. Sandwich-Angriffe können die DEX-Ausführung jedoch gezielt verschlechtern, indem sie einen noch ausstehenden Swap und dessen Toleranzspanne ausnutzen. Der MEV-Überblick von Ethereum.org unterscheidet nützliche Arbitrage von schädlichen Sandwich-Strategien und ihren systemischen Netzwerkfolgen.
Wie ein Sandwich konzeptionell funktioniert
- Ein öffentlich ausstehender Swap verrät Richtung, Route und maximal akzeptiertes schlechtes Ergebnis.
- Ein Angreifer oder Searcher erkennt die Möglichkeit, vor dem Swap zu handeln, sodass der Trade des Opfers zu einem ungünstigeren Kurs ausgeführt wird.
- Der Swap des Opfers wird innerhalb seiner On-Chain-Toleranz ausgeführt, sofern die manipulierten Bedingungen weiterhin die Mindestmengen- oder Höchstmengenbedingungen erfüllen.
- Der Angreifer kann nach dem Opfer zurückhandeln und einen Teil des durch die vorübergehende Preisverzerrung entstandenen Wertes abschöpfen – nach Abzug von Gebühren und anderen Kosten.
Die Reihenfolge ist entscheidend. Eine gewöhnliche ungünstige Kursbewegung zwischen Quote und Fill beweist für sich genommen keinen Sandwich-Angriff. Zum Nachweis benötigt man Transaktionsreihenfolge, betroffenen Poolzustand, Gegenparteien und nachvollziehbare Tokenbewegungen. Ein Angriff kann auch scheitern oder unprofitabel sein; ein vermuteter Searcher beweist noch keinen realisierten Gewinn.
Ein vorangegangener Handel in dieselbe Richtung verändert das Angebot
Nehmen wir an, der Nutzer erwartet die Ausgabe unseres tiefen Pools für 10,000 USDC gegen ETH. Zuvor gelangt jedoch ein anderer ETH-Kauf über 20,000 USDC in denselben Pool. Eine Simulation anhand des Reservemodells zeigt eine schlechtere ETH-Ausgabe für den Nutzer, weil die ETH-Reserve kleiner und die USDC-Reserve größer geworden ist. Der frühere Trade könnte von einem normalen Händler, einem Arbitrageur oder einem Angreifer stammen. Ohne einen passenden Gegentrade danach und weitere Beweise dürfen wir ihn nicht als Sandwich-Angriff bezeichnen.
| Szenario | USDC-Eingabe des Nutzers | Erhaltene ETH | Abweichung vom ursprünglichen Angebot |
|---|---|---|---|
| Nutzer handelt aus dem Ausgangszustand | $10,000 | 3.948632 | 0.000% |
| Ein anderer ETH-Kauf über 20,000 USDC findet vorher statt | $10,000 | 3.796260 | -3.859% |
Das Beispiel zeigt die Abhängigkeit von der Reihenfolge und keinen gemessenen Diebstahl auf einer realen Blockchain. Eine erzwungene Mindestausgabe kann die spätere Ausführung ablehnen, wenn die Verschlechterung über der Toleranz liegt. Nutzer müssen aber auch Gasverluste bei einem Revert, Kursänderungen und andere betroffene Token berücksichtigen.
Zieht eine hohe Slippage-Toleranz Sandwich-Angriffe an?
Sie kann einen sichtbaren Exact-Input-Swap leichter angreifbar machen, denn eine größere zulässige Ausführungsspanne gibt gegnerischen Akteuren mehr Spielraum, die Bedingungen des Nutzers zu verschlechtern und die Transaktion dennoch erfolgreich durchführen zu lassen. Ob das profitabel ist, hängt jedoch von Pooltiefe, Ordergröße, Gebühren, Beteiligung von Block-Buildern und Marktbedingungen ab. Nicht jeder mit hoher Toleranz erfolgreiche Handel wurde „gesandwicht“, und eine enge Toleranz kann weder sämtliche MEV-Formen noch erfolgreiche Ausführung garantieren.
Warum „private Transaktion“ kein absolutes Versprechen ist
Privates Orderrouting kann die Sichtbarkeit im öffentlichen Mempool reduzieren. Der tatsächliche Schutz hängt aber davon ab, wer die Order empfängt, wie sie an Block-Builder oder Solver weitergeleitet wird, welche Fallbacks gelten, welche Vertrauensannahmen bestehen, wie eine Stornierung funktioniert und wie die endgültige Aufnahme erfolgt. Ein privater Relay kann trotzdem weitere MEV- oder Informationsabflussrisiken mit sich bringen. Prüfen Sie den dokumentierten Umfang und aktuellen Status des jeweiligen Schutzes statt von einer Gleichwertigkeit aller privaten RPCs auszugehen.
Höhere Gasgebote sind für sich genommen kein MEV-Schutz
Eine höhere Priority Fee kann die Aufnahme beeinflussen, hindert einen Searcher aber nicht automatisch daran, eine profitable Reihenfolge zu konstruieren. Umgekehrt kann extrem niedriges Gas die Transaktion länger ausstehen lassen, wodurch das Angebot stärkeren Änderungen ausgesetzt ist. Der Schutz muss sich auf verbindliche Preisgrenzen und die Ausführungsarchitektur konzentrieren – nicht auf die irreführende Vorstellung, mehr Gas verhindere stets Sandwich-Angriffe.
Das Terenval MEV Exposure Gate: eine praktische Prüfung
Das MEV Exposure Gate ist eine eigene redaktionelle Checkliste, kein Bot, keine Protokollfunktion und keine automatische Garantie. Sie prüft, ob ein Swap leicht beobachtbar, als Angriffsziel wertvoll und bei wesentlich schlechterem Kurs dennoch ausführbar ist.
| Prüffrage | Zu untersuchende Hinweise | Warum beeinflusst das das Risiko? |
|---|---|---|
| Sichtbarkeit | Öffentlich ausstehende Transaktion oder authentifizierte private/Intent-Route | Öffentliche Sichtbarkeit kann das Targeting erleichtern |
| Gefährdeter Wert | Handelsvolumen und mögliche Tokenverluste bei der Mindestmenge | Größere zulässige Verschlechterung kann mehr abschöpfbaren Wert erzeugen |
| Markttiefe | Ordergröße relativ zur aktiven Poolliquidität | Geringe Tiefe erhöht die Kurssensibilität gegenüber vorangehenden Trades |
| Erlaubte Bewegung | Min-out, Max-in, Deadlines und gegebenenfalls Limitpreis | Weite Grenzen ermöglichen schädlichere Ausführungen |
| Routenarchitektur | Direkter AMM, Multi-Hop, Pool-Hook, Aggregator, RFQ, Solver oder Auktion | Die Designs unterscheiden sich in Informationszugang und Vertrauen |
| Nachweis des Schutzes | Konkrete dokumentierte Routingzusagen und Ausführungsbelege | Verhindert blindes Vertrauen in ein nicht erläutertes „Anti-MEV“-Siegel |
Unsere qualitative Regel lautet: Prüfen Sie besonders sorgfältig, wenn ein großer Handel öffentlich sichtbar ist, die Routenliquidität gering ist und die erlaubte Mindestausgabe deutlich unter dem Angebot liegt. Eine private Route kann einige Risiken senken, aber kein schlechtes Angebot, keinen bösartigen Token und keine falsche Freigabe korrigieren. Dieses Prüfschema enthält bewusst keinen willkürlich festgelegten numerischen „sicheren“ Grenzwert.
Privates Routing, Intent-Orders, UniswapX und CoW: Was ändert sich?
Gewöhnliche On-Chain-AMM-Swaps sind nicht das einzige Ausführungsmodell. Einige Systeme sammeln Orders oder Intents, holen konkurrierende Ausführungsangebote ein oder wickeln Transaktionen mittels Auktionen ab. Der Schutz wird dabei oft über signierte Limitbedingungen, Mindestausgaben und den Wettbewerb zwischen Solvern festgelegt, nicht über denselben Slippage-Regler wie bei einem sofortigen AMM-Swap.
UniswapX: signierte Orderbedingungen statt des üblichen Reglers
Laut der offiziellen UniswapX-Hilfedokumentation gilt die gewöhnliche Slippage-Einstellung der Oberfläche nicht für Swaps über UniswapX. Nutzer prüfen stattdessen die Mindestmenge an Token, die sie aufgrund ihrer Order erhalten können. Die Protokollbeschreibung erklärt die auktionsbasierte Liquiditätssuche und MEV-bezogene Schutzmechanismen. Es wäre falsch, pauschal zu raten: „Setzen Sie die UniswapX-Toleranz auf 0.5%.“ Denn diese Einstellung ist nicht die maßgebliche Orderkontrolle.
UniswapX-Unterstützung, verfügbare Orderarten, Abwicklungsbedingungen, Behandlung der Netzwerkkosten und Aktualität der Angebote hängen von der konkreten Oberfläche und Blockchain ab. Lesen Sie, was genau signiert wird und wer die Order ausführen darf. Eine Auktion bestätigt weder die Echtheit eines Tokens noch eliminiert sie jedes Ausführungsrisiko.
CoW Protocol: Batch-Wettbewerb und Coincidence of Wants
Die Dokumentation des CoW Protocol beschreibt Batches signierter Handelsabsichten und konkurrierende Solver. Manche Orders lassen sich durch eine Coincidence of Wants, also passende gegenläufige Handelswünsche, unmittelbar zusammenführen, ohne einem AMM Liquidität zu entnehmen. Andere benötigen externe On-Chain-Liquidität. Dieses Modell kann bestimmte Formen der Ausnutzung von Transaktionsreihenfolgen reduzieren. Die Solver-Regeln erzwingen signierte Bedingungen und wickeln Trades über Protokollverträge ab.
Zu den Kompromissen gehören Auktionsdauer, Ablauf der Orders, Solver-Verhalten, Tokenfreigaben und verfügbare Liquidität. Eine konkrete Order kann unerfüllt bleiben oder über einen AMM ausgeführt werden. Vergleichen Sie tatsächlich durchsetzbare Mindestbedingungen und Gesamtkosten, statt „MEV-geschützt“ als universelle Garantie des besten Kurses anzusehen.
RFQ, Limitorders und Solver-Angebote
Bei einer Request for Quote (RFQ) wird ein Market Maker um einen Preis für eine bestimmte Menge und Gültigkeitsdauer gebeten. Eine Limitorder verweigert Ausführungen außerhalb des vom Nutzer vorgegebenen Kurses, kann dafür aber unerfüllt bleiben. Solver-Systeme können um günstige Routen oder Überschüsse konkurrieren. Diese Mechanismen verändern, wer das Marktrisiko zwischen Angebot und Abwicklung trägt und wem eine Preisverbesserung zugutekommt. Beachten Sie Ablaufzeit, Teilausführungen, Umfang der Signatur, Tokenfreigaben und Stornierung. Ein besser angezeigter Kurs nützt nur, wenn er sicher und gemäß den vereinbarten Bedingungen ausführbar ist.
Neutraler Vergleich der Mechanismen
| Mechanismus | Typische Nutzerkontrolle | Möglicher Vorteil | Wichtigster Vorbehalt |
|---|---|---|---|
| Direkter Exact-Input-AMM-Swap | Mindestausgabe + Deadline | Unmittelbare On-Chain-Ausführung, sofern Bedingungen erfüllt sind | Öffentliche Sichtbarkeit, Pool-Price-Impact, Gas bei Revert |
| Direkter Exact-Output-AMM-Swap | Maximaleingabe + Deadline | Feste Zielausgabe bei möglicher Ausführung | Eingabekosten können bis zum Limit steigen; Revert möglich |
| Limitorder | Kleinster akzeptabler Ausführungskurs | Schlechtere Fills werden abgelehnt | Order kann bei abweichender Marktbewegung unerfüllt bleiben |
| Auktions-/Intent-Order | Signierte Orderbedingungen und Solver-Wettbewerb | Alternative Liquidität und teilweise MEV-Minderung | Abweichende Dauer, Berechtigungen und Ausführungsbedingungen |
| Privater Transaktionsweg | Routenspezifische private Übermittlung und On-Chain-Grenzen | Weniger öffentliche Beobachtbarkeit | Vertrauen in Relay/Builder, Fallbacks und nicht garantierte Aufnahme |
Standpunkt von Terenval: Bewerten Sie Schutzmaßnahmen anhand ihrer vertraglich beziehungsweise technisch durchsetzbaren Abwicklungsbedingungen und der beobachteten Ausführung, nicht anhand ihrer Markenbezeichnung. Behauptungen wie „slippagefrei“, „niemals MEV“ oder „garantiert bester Kurs“ benötigen einen klar dokumentierten Geltungsbereich und nachvollziehbare Einschränkungen.
Das Terenval Slippage Exposure Budget
Statt zuerst eine Toleranz auszuwählen, berechnen Sie die absoluten Kosten der von Ihnen zugelassenen Verschlechterung. Unser redaktionelles Slippage Exposure Budget (SEB) misst bei einem gewöhnlichen Exact-Input-Swap die zusätzlich gefährdete Tokenmenge zwischen Angebot und schlechtestem erlaubten Ergebnis:
SEB_tokens = quoted_output − minimum_output; bei einer vereinfachten prozentualen Grenze SEB_tokens = quoted_output × tolerance.
Dies sind nicht die Gesamtkosten des Handels. Ausgenommen sind der im Angebot enthaltene Price Impact, die angebotenen Swap-Gebühren, Netzwerk-Gas und verborgene oder dynamische Servicegebühren. Gemessen wird die maximale zusätzliche Verschlechterung der Ausgabetokenmenge relativ zum Angebot, die die konkrete On-Chain-Mindestmengenbedingung zulässt – vorausgesetzt, sie wird tatsächlich durchgesetzt und ungewöhnliches Tokenverhalten greift nicht ein.
Das Expositionsbudget in Referenzwert umrechnen
Angenommen, Sie erhalten ein Angebot über 3.9486 ETH und akzeptieren 0.5% zusätzliche Verschlechterung der Ausgabe. Das entspricht etwa 0.01974 ETH weniger als angeboten. Bei unserem Beispielreferenzpreis von $2,500 beträgt der Wert rund $49.36. Diesen Betrag sollten Nutzer im Verhältnis zum Zweck und Umfang des Handels beurteilen. Bei einer Order über 100 USDC im selben tiefen Pool führt 0.5% Ausgabetoleranz zu einem viel kleineren absoluten Wert. Derselbe Prozentsatz hat also eine andere wirtschaftliche Bedeutung.
Eine Toleranz ist kein vollständiges Kapitalrisikobudget
Ein Token kann nach einem perfekt ausgeführten Swap stark an Wert verlieren, vom Emittenten eingefroren werden oder schädliche Vertragslogik enthalten. Slippage-Toleranz begrenzt keine dieser nachgelagerten Verluste. Ebenso wenig ist das SEB eine umfassende All-in-Verlustgrenze, wenn eine Bridge oder ein Aggregator zusätzliche, nicht im Angebot berücksichtigte Gebühren verlangt. Erfassen Sie es als eine Position im übergeordneten Quote-to-Receipt Ledger.
Entscheidungskriterium ohne magischen Prozentsatz
Fragen Sie vor der Autorisierung: Wäre ich bereit, die maximale zusätzliche Tokenmenge aufzugeben, die diese Transaktion erlaubt – selbst wenn gar kein Angriff stattfindet? Falls nicht, überarbeiten Sie Ordergröße, Handelsplatz, Zeitpunkt, Route oder Orderformat. Die wiederholte Erhöhung der Toleranz, nur damit ein Trade gelingt, verbessert weder die Liquidität noch verhindert sie Sandwich-Angriffe. Sie erweitert lediglich die erlaubten Ausführungsbedingungen.
Das Terenval Route Decision Framework: Ergebnis statt Marke wählen
Ein weiteres redaktionelles Modell, das Terenval Route Decision Framework, vergleicht mögliche Routen anhand des für den Nutzer empfangbaren Wertes bei derselben Marktbenchmark. Ein Angebot mit nominell geringerer Gebühr kann weniger Token liefern, weil der Price Impact höher ist. Eine teurere Route mit tieferer Liquidität kann besser abschneiden. Ein einzelner Pool kann geringere Gaskosten verursachen als eine Multi-Hop-Route, selbst wenn seine eigentliche Swap-Quote etwas schlechter ist.
Erstens: gleichen Input, Output und dieselbe Asset-Identität vergleichen
Beginnen Sie jeden Vergleich mit identischem Tokenvertrag des Eingabe-Assets, Eingabebetrag, Vertrag des Ziel-Assets, Blockchain und Angebotszeitpunkt. „ETH“ auf einer Blockchain und ein gebridgter Wrapper namens ETH auf einer anderen sind möglicherweise keine gleichwertigen, einlösbaren Assets. Auch USDC statt eines anderen Stablecoins zu erhalten verändert den Vergleich. Wenn sich das finale Asset oder Netzwerk unterscheidet, müssen Bridge-, Umtausch- und Abwicklungsannahmen ausdrücklich berücksichtigt werden.
Zweitens: Ausgabemenge nach Swap-Gebühren, aber vor Gas vergleichen
Für das Beispiel mit 10,000 USDC vergleichen wir eine Route über einen tiefen Pool mit zwei unabhängigen, gleich tiefen Pools, die denselben ursprünglichen Grenzpreis und dieselbe Gebühr haben. Die Aufteilung kann die marginale Kursbewegung reduzieren, sofern beide Routen tatsächlich zusätzliche unabhängige Liquidität bereitstellen. In unserem absichtlich idealisierten Modell beginnt jeder Pool mit 1,000,000 USDC und 400 ETH und berechnet 0.30%. Die Einzelroute tauscht alle 10,000 USDC in einem Pool; die geteilte Route verwendet jeweils 5,000 USDC in zwei Pools. Zusätzliche Ausführungskosten und Änderungen zwischen Angebot und Fill sind ausgeschlossen.
| Hypothetische Route | ETH-Ausgabe vor Gas | Vorteil gegenüber einem Pool | Gegenwert bei $2,500/ETH |
|---|---|---|---|
| Ein tiefer Pool, 10,000 USDC | 3.948632 | — | $9,871.58 |
| Aufteilung auf zwei unabhängige gleich tiefe Pools, je 5,000 | 3.968218 | +0.019586 ETH | $9,920.55 |
| Vorteil der Aufteilung vor zusätzlichem Gas und Servicekosten | — | +0.019586 ETH | +$48.97 |
Die Aufteilung ist nicht immer besser. Wenn zwei als getrennt bezeichnete Pools auf dieselben Reserven zurückgreifen oder die Route einen teuren zusätzlichen Hop erfordert, kann der tatsächliche Vorteil gering oder null sein. Außerdem kann der Preis eines Routing-Systems veralten. Dies ist ein kontrolliertes Beispiel für unabhängige Markttiefe und keine Aufforderung, Transaktionen manuell aufzuteilen.
Drittens: tatsächliche Gas-, Bridge- und Servicekosten ergänzen
Rechnen Sie Netzwerk-Gas anhand der relevanten Tokenkurse in dieselbe Referenzeinheit um und prüfen Sie, wer es bezahlt. Eine Multi-Hop-Route kann $12 mehr Ausgabewert bieten, aber $20 zusätzliche Gaskosten benötigen – und damit netto schlechter sein. Bei einem vom Solver finanzierten Gasvorgang können die Kosten in den Kurs oder Gebühren eingepreist sein, statt als sichtbare Gasabbuchung aufzutauchen. Vergleichen Sie Netto-Token und Abwicklungsbedingungen, nicht nur das Etikett „gaslos“.
Viertens: Risiken prüfen, bevor Sie das höchste Angebot wählen
Ein verdächtiger Pool kann einen sensationellen Wechselkurs zeigen, obwohl der empfangene Token nicht übertragbar ist. Ein unbekannter v4-Hook kann individuelle Ausführungslogik enthalten. Eine Bridge kann einen attraktiveren angezeigten Kurs haben, dafür aber zusätzliche Vertrauensrisiken oder Auszahlungsverzögerungen schaffen. Die beste Route ist nicht automatisch die mit der maximal angezeigten Ausgabe; sie muss auch gültig, ausführbar, korrekt autorisiert und mit der Risikopolitik des Nutzers vereinbar sein.
Wie sich Slippage, Gebühren und Gas zwischen Ethereum und Layer 2 unterscheiden
Wer von Ethereum Mainnet zu einem L2 wechselt, kann Gas sparen, trifft aber womöglich auf andere Liquiditätstiefe, Bridge-Kosten, Sequencer-Praktiken und Handelsrouten. Geringeres Gas und geringere Slippage sind zwei voneinander unabhängige Aussagen. Ein wenig liquider L2-Pool kann für ETH/USDC einen deutlich schlechteren Kurs bieten als ein tiefer Ethereum-Mainnet-Pool, selbst wenn seine Ausführung weniger kostet. Umgekehrt kann ein aktiver L2-Pool sehr konkurrenzfähig sein.
Warum „Auf L2 sind Swaps immer günstiger“ irreführend ist
Ein fairer Gesamtkostenvergleich berücksichtigt gegebenenfalls die Übertragung von Assets auf die Ziel-Blockchain, die lokale Tokendarstellung, Pool-Price-Impact, Gebühren, Gas des Swaps, mögliche Sequencer- oder Abwicklungsverzögerungen und den endgültigen Zielort der Token. Wenn Nutzer die Assets später auf einer anderen Blockchain benötigen, zählen auch Bridge-Auszahlungsbeschränkungen und Kosten. Eine angezeigte „Netzwerkgebühr von $0.02“ beweist noch nicht, dass ein Handel über $10,000 wirtschaftlich ist, wenn das Angebot $150 weniger Ausgabewert als die Alternative liefert.
Verteilte Liquidität über mehrere Netzwerke
Liquidität ist über Blockchains, Gebührenstufen, Pooldesigns und Token-Wrapper verteilt. Ein Aggregator kann bei der Routensuche helfen, aber keiner kann jederzeit die beste Ausführung über alle Handelsplätze garantieren. Maßgeblich ist der tatsächliche Betrag des gewünschten Ziel-Assets nach zusätzlichen Bridge- und Serviceschritten, unter klar definiertem Zeit- und Risikohorizont.
MEV auf L2: andere Betriebsbedingungen, nicht automatisch null
Sequencing und Sichtbarkeit von Transaktionen unterscheiden sich zwischen Rollups und Blockchains. Das verändert, wie bestimmte gegnerische Strategien zur Reihenfolge von Transaktionen funktionieren; Manipulation der Ausführung, Front-Running oder negative Kursbewegungen werden dadurch nicht grundsätzlich ausgeschlossen. Prüfen Sie die konkrete Blockchain und Route, statt sämtliche MEV-Regeln des Ethereum Mainnet unverändert zu übertragen.
Stablecoin-Swaps, Depegs und versteckte Aufschläge
Ein scheinbar nahezu slippagefreier USDC/USDT-Handel kann erhebliche wirtschaftliche Risiken bergen, wenn die Referenz-Assets nicht mehr denselben Marktwert oder dieselbe Einlösequalität haben. Angenommen, ein Stablecoin verliert hypothetisch seine Bindung und ist $0.95 wert, während ein anderer bei $1.00 bleibt. Der Tausch von 1,000 Einheiten der schwächeren Münze gegen 950 Einheiten der stärkeren kann den externen Marktwert korrekt widerspiegeln. Die Quote-to-Fill-Slippage kann null sein, obwohl der Nutzer für 1,000 Eingabeeinheiten nur 950 Ausgabeeinheiten erhält. Diese Wertdifferenz ist nicht automatisch 5% Slippage, weil die beiden Assets bereits unterschiedliche Preise haben.
Tokenanzahl und Kaufkraft in Dollar
Unterscheiden Sie stets die Anzahl der empfangenen Token von ihrem tatsächlichen Markt- und Einlösewert. Eine Million Einheiten eines bösartigen Meme-Tokens ohne brauchbare Verkaufsliquidität kann weniger wert sein als ein einziger echter USDC. Eine Oberfläche, die eine hohe Tokenanzahl als günstig anzeigt, belegt weder eine gute Ausführung noch die praktische Nutzbarkeit des Assets.
Konzentrierte Stablecoin-Liquidität und Preise außerhalb des Bereichs
Stablecoin-Pools können nahe ihrem vorgesehenen Kursverhältnis sehr tief sein, außerhalb bestimmter Intervalle aber wesentlich ungünstiger – vor allem, wenn Liquidität in engen Preisbändern konzentriert ist. Ein abruptes Depeg kann einen Tausch durch Bereiche mit wenig aktiver Liquidität bewegen. Prüfen Sie sowohl die angebotene Route als auch den Wert des tatsächlich erhaltenen Assets, nicht nur den historischen TVL des Stablecoin-Pools.
Transfergebühren von Token, die wie Slippage aussehen
Ein Token, der bei jedem Transfer Einheiten abzieht, kann dazu führen, dass die tatsächlich empfangene Menge auch ohne übliche Marktpreisbewegung vom naiven Angebot der Oberfläche abweicht. Ein fehlgeschlagener Swap oder eine ungewöhnlich hohe benötigte Toleranz beweist nicht, ob eine normale Tokensteuer, ein falsch konfigurierter Router oder ein bewusst missbräuchlicher Vertrag vorliegt. Untersuchen Sie den Tokenvertrag; versuchen Sie nicht, ungeklärte Verluste durch wiederholtes Erhöhen des Slippage-Reglers zu „lösen“.
Teure Krypto-Swaps vermeiden: davor, währenddessen und danach
Keine Methode garantiert gleichzeitig den niedrigsten Preis, null Slippage, ausbleibende Fehltransaktionen und keinen MEV-Verlust. Ein strukturierter Ablauf kann die Entscheidungsqualität jedoch deutlich verbessern und die Grenzen der ausgewählten Route und des Wallets berücksichtigen.
Vor der Swap-Anfrage
- Tokenvertragsadressen und Blockchain anhand unabhängiger verlässlicher Quellen prüfen. Symbole und Logos sind keine eindeutigen Kennungen.
- Entscheiden, ob der Input oder der Output exakt sein muss. Davon hängt die maßgebliche Schutzgrenze ab.
- Einen unabhängigen Referenzpreis für dieselben zugrunde liegenden Assets und dasselbe Netzwerk zum passenden Zeitpunkt einholen.
- Pool- und aktive Preisbereichstiefe prüfen, nicht nur TVL oder nominelle Gebührenstufe.
- Bei wirtschaftlicher Relevanz mehrere seriöse Routen vergleichen, einschließlich Nettoausgabe nach echten Kosten.
- Jede Router-, Hook-, Vault- oder Bridge-Abhängigkeit prüfen, statt einem unerklärten Spender Berechtigungen zu erteilen.
- Erwartete und schlechteste zulässige Ausgabemenge in Token vor der Signatur notieren.
Während der Prüfung der Transaktionsautorisierung
- Eingabemenge, Mindestausgabe oder Maximaleingabe, Netzwerk, Empfänger, Spender und gegebenenfalls Deadline lesen.
- Eine einfache Wallet-Verbindung von einem ERC-20-Approval oder einer signierten Permit-Autorisierung unterscheiden. Letztere können das Recht erteilen, Token zu bewegen.
- Aufforderungen zur Herausgabe der Recovery-Phrase oder des privaten Schlüssels ablehnen. Ein DEX-Swap verlangt nicht, diese Zugangsdaten einer Website zu überlassen.
- Wenn sich Kursbedingungen verändert haben, das Angebot aktualisieren, statt vom alten Preis auszugehen.
- Eine ungewöhnlich hohe verlangte Toleranz als Anlass zur Untersuchung von Liquidität, Tokenmechanik und Route behandeln, nicht automatisch weiter erhöhen.
Nach Einreichung oder Abwicklung
- Den Beleg auf Erfolg oder Revert und die tatsächlichen Tokenbestandsänderungen prüfen.
- Das bezahlte Gas einschließlich Gas fehlgeschlagener Versuche erfassen.
- Endgültige Ausgabe sowohl mit dem Angebot als auch mit der externen Marktbenchmark in einheitlichen Einheiten vergleichen.
- Bei Verdacht auf einen schädlichen Sandwich-Angriff die umgebenden Transaktionen und Poolreserven untersuchen, bevor Motive zugeschrieben oder Verluste behauptet werden.
- Verbleibende Tokenfreigaben prüfen und unerwünschte Berechtigungen über ein verifiziertes Wallet oder einen entsprechenden Blockchain-Explorer widerrufen, soweit unterstützt.
Der Terenval-Leitfaden zum Prüfen und Widerrufen von Tokenfreigaben erklärt, warum Berechtigungsrisiken sich von einem schlechten Handelsangebot unterscheiden. Unser eigenständiger Leitfaden zu Crypto Address Poisoning behandelt einen anderen Betrug bei der Empfängerauswahl, der nicht mit Slippage oder MEV verwechselt werden sollte.
Terenval Wallet: Wo Self-Custody hilft und was sie nicht garantieren kann
Der wichtigste Wert eines Self-Custody-Wallets liegt in der Kontrolle über die Signaturberechtigung für unterstützte Netzwerke und Konten, nicht in einem universellen Versprechen günstiger Kurse. Nutzer können das Wallet als Kontrollpunkt einsetzen: Wer fordert die Signatur an, um welches Asset und welche Blockchain geht es, und stimmen die angezeigten Bedingungen mit der beabsichtigten Aktion überein? Diese Aufmerksamkeit ist für Swaps ebenso relevant wie für DeFi-Kreditmärkte und Liquiditätspools.
Terenval Wallet ist ein Self-Custody-Wallet im Terenval-Ökosystem. Es wird hier im Kontext der Prüfung von Signaturanfragen und unterstützten Assets genannt. Wir behaupten nicht, dass Terenval Wallet derzeit einen integrierten DEX-Aggregator, eine Slippage-Einstellungsoberfläche, eine Integration mit Uniswap/UniswapX/CoW, privates MEV-Routing, Echtzeitwarnungen zum Price Impact oder automatischen Sandwich-Schutz bietet. Das sind unterschiedliche Produkteigenschaften, die einzeln in der tatsächlichen Software geprüft werden müssen, bevor entsprechende Behauptungen oder Verbindungen mit Drittanbietern sinnvoll sind. Ein attraktiver Screenshot oder Werbeclip beweist keine implementierte Schutztechnik.
Self-Custody macht einen Smart Contract nicht sicher
Ein Nutzer kann seine Schlüssel selbst verwahren und dennoch eine Freigabe signieren, die einem bösartigen Spender Tokenübertragungen erlaubt, oder eine Transaktion genehmigen, die Mittel in einen unsicheren Pool oder Hook sendet. Das Wallet kontrolliert nicht die wirtschaftlichen Entscheidungen des externen Vertrags. Prüfen Sie den tatsächlichen Spender, den Freigabebetrag und die Transaktionswirkungen. Geben Sie Recovery-Phrasen niemals auf angeblich verpflichtenden „Swap-Verifizierungsportalen“ ein.
Was Terenval-Nutzer vor einer hypothetischen externen DEX-Nutzung prüfen sollten
Bestätigen Sie, dass die betreffenden Coins, Netzwerke und Tokenstandards tatsächlich unterstützt werden. Prüfen Sie beim Approval oder Permit den Spender und die Berechtigungen, vergleichen Sie die erwartete Ausgabemenge mit einer externen Quelle und kontrollieren Sie die On-Chain-Mindest- oder Höchstgrenze, sofern die ausgewählte Integration sie anzeigt. Für Fehler zwischen Blockchains lesen Sie unseren Leitfaden zur richtigen Netzwerkwahl bei Auszahlungen. Dieselben Prinzipien helfen auch bei anderen Self-Custody-Wallets.
Anmerkung zu Vertrauen und Transparenz
Terenval wird in diesem Leitfaden zu Bildungs- und Kontextzwecken erwähnt. Ein neutraler Artikel sollte keinem Wallet exklusive Kursintelligenz, direkte Protokollpartnerschaften, Versicherungen oder Produktabwehrmaßnahmen zuschreiben, solange diese nicht unabhängig belegt sind. Unser redaktioneller Standpunkt: Nutzer sollten von jedem Wallet und jeder DEX nachvollziehbare Transaktionsbedingungen verlangen – auch von unseren Produkten.
Sieben praktische Szenarien: Was ein Trader tatsächlich tun sollte
Die folgenden Szenarien dienen der Veranschaulichung. Sie sind keine beobachteten Terenval-Trades, aktuellen Angebote oder Finanzempfehlungen.
Szenario 1: Ein Swap über $100 bei tiefer ETH/USDC-Liquidität
In unserem Modell mit einer Reserve von 1,000,000 USDC ist der Kurven-Price-Impact einer Order über $100 gegenüber $10,000 fast vernachlässigbar. Die Poolgebühr hat prozentual einen größeren Anteil als die Kurvenbewegung. Bei einem so kleinen Trade kann Gas die Gesamtkosten dominieren, selbst wenn die Quote-to-Fill-Slippage nahe null liegt. Achten Sie auf den realistischen Nettowert nach Netzwerkgebühren, statt wenige Basispunkte zu optimieren und dafür unverhältnismäßig hohe Ausführungskosten zu zahlen.
Szenario 2: Ein $10,000-Trade in einem flachen Pool eines neuen Tokens
Ein Tokenpaar zeigt denselben anfänglichen Grenzpreis wie ein tiefer Pool, verfügt aber nur über ein Zehntel der Reserven. Wegen des höheren Price Impact erhält der Nutzer ein deutlich schlechteres Angebot. Eine Erhöhung der Toleranz von 0.5% auf 5% verbessert den ursprünglichen Kurs nicht, sondern erlaubt lediglich weitere Verschlechterungen. Suchen Sie unabhängige Liquidität, verkleinern Sie die Order oder verzichten Sie auf den Swap.
Szenario 3: Große Marktbewegung zwischen Angebot und Block
Die Oberfläche zeigt eine attraktive Schätzung. Während der Nutzer prüft und wartet, bewegt sich der Kurs gegen die Transaktion. Ein Min-out schützt eine bestimmte Untergrenze, nicht die ursprüngliche Marktlage. Je nach Bewegung kann der Swap innerhalb der Toleranz ausgeführt werden, unter Gasverbrauch zurückgesetzt werden oder bis zum Ablauf der Frist ausstehen. Vor der Signatur den Kurs zu aktualisieren und neu zu bewerten ist besser, als das gestrige Angebot als verbindlichen Preis anzusehen.
Szenario 4: Ein Pool mit niedriger Gebühr ist schlechter als einer mit höherer Gebühr
Ein Pool mit 0.05% Gebühr besitzt wenig aktive Liquidität, ein anderer mit 0.30% hingegen große Tiefe. Bei einem großen Handel kann der tiefere Pool trotz seiner höheren nominellen Gebühr mehr Zieltoken liefern. Vergleichen Sie die tatsächlich angebotene empfangene Menge und nicht nur Gebührenstufen. Ist der flache Pool manipuliert oder vom externen Marktpreis abgekoppelt, kann die niedrige beworbene Gebühr zur teuren Falle werden.
Szenario 5: Eine öffentliche Transaktion mit hoher Toleranz zieht gegnerische Aufmerksamkeit an
Ein großer Exact-Input-Swap ist sichtbar und gestattet eine großzügige negative Ausgabebewegung. Ein gegnerischer Trader könnte die Ausführung verschlechtern und aus umgebenden Trades profitieren. Eine gut begründete engere Mindestmengenbegrenzung reduziert die vom Vertrag tolerierte Verschlechterung; eine seriöse private oder auktionsbasierte Route kann bestimmte Sichtbarkeitsrisiken reduzieren. Keine der beiden Möglichkeiten garantiert einen Fill oder beweist, dass eine bestimmte Transaktion tatsächlich einem Sandwich-Angriff ausgesetzt war.
Szenario 6: Ein „gasloses“ Auktionsangebot erscheint günstiger
Eine auktionsbasierte Route wirbt damit, dass der Nutzer keine sichtbare Netzwerkgebühr zahlt. Eine andere zeigt Gas- und Poolgebühren separat an. Wirtschaftlich fair ist der Vergleich der gleichen letztlich empfangenen Token unter vergleichbaren Abwicklungsbedingungen, einschließlich der in der Order eingepreisten Gebühren. Die vom Solver finanzierte Route kann gewinnen, verlieren oder unerfüllt bleiben. „Keine direkt berechneten Gaskosten“ bedeuten nicht zwingend „keine wirtschaftlichen Gesamtkosten“.
Szenario 7: Ein unbekannter Token zeigt überraschend gute Ausführung
Der Nutzer sieht eine große Menge eines neu gelisteten Tokens bei scheinbar geringer Slippage. Möglicherweise besitzt der Token eine Transfersteuer, eine willkürliche Sperr- oder Beschlagnahmefunktion, extrem geringe Verkaufsliquidität oder eine gefälschte Vertragsadresse. Der Swap kann genau wie angeboten durchgeführt werden und dennoch einen Token liefern, der nicht verkäuflich ist. Keine Slippage-Einstellung ersetzt die Prüfung von Tokenidentität, Markt und Vertragsrisiken.
Häufige Fehler, die Slippage verschlimmern
- „0.5%“ als garantierte Gebühr verstehen. Üblicherweise ist dies eine maximal zulässige Abweichung vom Angebot, keine bei jedem erfolgreichen Swap erhobene Gebühr.
- Price Impact doppelt abziehen. Die Ausgabeschätzung kann die AMM-Preiskurve bereits berücksichtigen.
- Den zuletzt gehandelten Preis statt ausführbarer Liquidität verwenden. Die nächsten $50,000 lassen sich möglicherweise nicht zum Kurs des letzten $10-Trades ausführen.
- Die Bezugsgröße des Prozentsatzes ignorieren. Mindererhalt an Ausgabetoken und der inverse Aufschlag auf den Ausführungspreis sind numerisch nicht identisch.
- Annehmen, dass Stablecoins dauerhaft $1 wert sind. Ein Depeg verändert den Fair-Value-Referenzkurs und ist nicht automatisch „Slippage“.
- Toleranz so lange erhöhen, bis ein illiquider Swap gelingt. Dies kann unannehmbare Ausführungen und die Anfälligkeit gegenüber ungünstiger Transaktionsreihenfolge erhöhen.
- Jeden privaten RPC für MEV-sicher halten. Schutzumfang, Fallbacks und Vertrauen in Relays unterscheiden sich.
- Eine zurückgesetzte Transaktion für kostenlose Stornierung halten. Auch bei fehlgeschlagenem Tokentausch wird häufig On-Chain-Gas verbraucht.
- Freigabeberechtigungen ignorieren. Eine unbegrenzte Spender-Autorisierung ist nicht durch einen kleinen geplanten Handel gerechtfertigt.
- Ein altes Angebot nach Wechsel von Token, Route oder Blockchain verwenden. Vergleichen Sie identische Trades und aktualisieren Sie den Zustand.
- Glauben, APR oder Gebührenstufe bestimmten die Qualität der Nutzerausführung. LP-Ertrag und Trader-Ausführung sind verschiedene Kennzahlen.
- Annehmen, eine erfolgreiche Transaktion könne nicht schaden. Ein korrekter Vertrag kann genau den sehr schlechten Preis ausführen, den der Nutzer erlaubt hat.
Bedeutung für Bitcoin, Ethereum, L2, DeFi und Wallets
Bitcoin (BTC): Überweisungen im Bitcoin-Netzwerk sind nicht von sich aus AMM-Swaps. Bei BTC-Handel im Orderbuch kann Orderbuch-Slippage entstehen; Wrapped BTC auf EVM-Netzwerken kann AMM-Price-Impact, MEV sowie Wrapper- und Bridge-Risiken aufweisen. Trotz ähnlichem Tickersymbol sind das verschiedene Ausführungskontexte.
Ethereum (ETH): Ethereum-native Swaps können Orders in einer öffentlich sichtbaren Umgebung ausstehender Transaktionen preisgeben und benötigen Netzwerk-Gas. Nutzer sollten die tatsächlichen On-Chain-Min-out-/Max-in-Bedingungen, den Price Impact und Tokenfreigaben prüfen. ETH-Volatilität allein beweist kein MEV: Kursbewegungen und Sandwich-Sequenzen müssen in einer Untersuchung getrennt behandelt werden.
Layer 2: Rollups und andere L2s können Gas pro Transaktion reduzieren, unterscheiden sich aber bei Liquidität, Netzwerkmechanik, Auszahlungsoptionen und Tokendarstellungen. Die bessere Route liefert einen akzeptablen endgültigen Nettobestand und ein vertretbares Risiko, nicht unbedingt die niedrigste Gasangabe.
DeFi-Kreditmärkte: Sicherheiten-Swaps und Liquidationen erfordern unter Umständen präzise Ausführung. Übermäßige Slippage kann Verluste beim Sicherheitenmanagement verstärken oder eine Schutztransaktion in volatilen Märkten zurücksetzen lassen. Zum verwandten, aber anderen Problem von Kreditaufnahme und Liquidation siehe Wie DeFi-Kredite funktionieren.
Liquiditätsanbieter: Der Price Impact und die Gebühren der Swapper sowie MEV beeinflussen die Rentabilität von LPs. Dies unterscheidet sich jedoch vom Impermanent Loss des LP relativ zum unveränderten Halten der ursprünglichen Tokenmengen; beides darf nicht zu einer Kennzahl verschmolzen werden. Unser Leitfaden zu Impermanent Loss erläutert den Vergleich von Halten und Liquiditätsbereitstellung.
Wallets: Je nach tatsächlichem Design und Nutzerverhalten schützt ein Wallet den Signaturvorgang oder schafft Risiken. Es erzeugt keine tiefen Liquiditätspools, bestätigt nicht automatisch die wirtschaftliche Seriosität jedes Tokens und macht eine signierte Market-Order nicht immun gegen schlechte Ausführung. Self-Custody und Handelsqualität sind getrennte Verantwortungsbereiche.
Häufig gestellte Fragen (FAQ)
1. Was ist Slippage bei Kryptowährungen?
Slippage ist die Differenz zwischen dem Ergebnis, das ein Trader aufgrund eines Angebots oder Referenzkurses erwartet, und dem tatsächlich ausgeführten Ergebnis. Bei einem gewöhnlichen DEX-Swap entsteht sie oft durch Änderungen des Poolpreises zwischen Angebotsabruf und Aufnahme der Transaktion. Definieren Sie die Vergleichsbasis in Tokenmengen oder Ausführungskursen, bevor Sie einen Prozentsatz nennen.
2. Ist Slippage dasselbe wie Price Impact?
Nein. Price Impact bezeichnet den durch den eigenen Handel relativ zur verfügbaren Liquidität verursachten Ausführungseffekt. Slippage vergleicht ein angebotenes Ergebnis mit dem tatsächlichen Fill. Einige Produkte bezeichnen auch die gesamte Ausführungsabweichung umfassender als Slippage. Prüfen Sie die Definitionen, bevor Sie unterschiedliche Oberflächen vergleichen.
3. Bedeutet 1% Slippage, dass ich bei jedem Swap 1% verliere?
Nein. Bei einem direkten Exact-Input-Swap erlaubt diese Einstellung typischerweise bis zu ungefähr 1% weniger Ausgabetoken als angeboten, bevor der Handel abgelehnt wird. Der tatsächliche Fill kann dem Angebot entsprechen, besser oder innerhalb der Grenze schlechter sein oder überhaupt nicht stattfinden.
4. Welche Slippage-Toleranz ist bei Uniswap am besten?
Es gibt keinen universell passenden Wert. Bewerten Sie Tokenvolatilität, aktive Liquidität, Handelsgröße, Alter des Angebots, Netzwerklage und unabhängigen Referenzkurs. Prüfen Sie die tatsächlich zulässige Mindestausgabe statt nur die Beschriftungen 0.1%, 0.5% oder 1%. UniswapX-Orders nutzen andere Kontrollen.
5. Sind 0.5% Slippage immer sicher?
Nein. Die Einstellung beseitigt weder den bereits eingepreisten Price Impact noch Tokensteuern, bösartige Verträge, MEV-Risiken oder Gasverluste bei einem Fehlschlag. Bei manchen volatilen Trades kann sie zudem zu eng sein und Reverts verursachen. Der passende Wert hängt vom Ausführungskontext ab.
6. Was passiert bei zu niedriger Slippage-Toleranz?
Ein gewöhnlicher Swap kann scheitern oder zurückgesetzt werden, wenn die Ausführungsbedingungen die erzwungene Mindestmenge oder Maximaleingabe verletzen. Die Blockchain-Berechnung kann trotzdem Gas kosten. Wiederholte Fehlschläge beweisen für sich genommen weder die Echtheit des Tokens noch die Sicherheit des Pools.
7. Was passiert bei zu hoher Slippage-Toleranz?
Die Transaktion darf möglicherweise zu einem deutlich schlechteren Kurs als ursprünglich angeboten ausgeführt werden. Eine großzügige Spanne kann auch schädliche Manipulationen der Transaktionsreihenfolge erleichtern. Geringe Liquidität oder ein schlechter Ausgangskurs werden dadurch nicht behoben.
8. Wie berechne ich die Slippage in Prozent?
Für den Vergleich der Ausgabetoken verwenden Sie (received_output / quoted_output − 1) × 100%. Ein negativer Wert bedeutet, dass weniger Token als angeboten empfangen wurden. Nennen Sie die verwendete Konvention; manche Plattformen definieren „positive Slippage“ anders oder nutzen inverse Ausführungspreise.
9. Was ist Price Impact auf einer DEX?
Er bezeichnet die Abweichung, die entsteht, wenn ein Swap im Vergleich zum Preis vor dem Handel endliche Liquidität aufbraucht. Sie wächst gewöhnlich, wenn die Ordergröße relativ zur zugänglichen Markttiefe zunimmt, und hängt von der Poolkurve sowie aktiven Ticks ab.
10. Deckt die Slippage-Toleranz den Price Impact ab?
Bei vielen direkten AMM-Oberflächen enthält die angebotene Ausgabemenge den erwarteten Price Impact bereits; die Toleranz begrenzt zusätzliche negative Veränderungen gegenüber diesem Angebot. Nicht alle Router verwenden dieselben Definitionen. Prüfen Sie stets die erzwungene Mindest- oder Höchstmenge.
11. Warum haben große Swaps schlechtere Ausführungskurse?
Eine große Order beansprucht einen höheren Anteil der verfügbaren Liquidität und durchläuft mehr Preisstufen eines Pools oder Orderbuchs. Die Aufteilung auf tatsächlich unabhängige Liquiditätsquellen kann manchmal helfen; zusätzliche Gebühren, Gas und Ausführungsverzögerungen können den Vorteil jedoch aufheben.
12. Reduziert zusätzliche Liquidität die Slippage?
Mehr zugängliche Liquidität zu den relevanten Preisen kann bei gleicher Ordergröße den erwarteten Price Impact senken. Ein hoher beworbener Total Value Locked garantiert allein nicht, dass die Liquidität über den exakten vom Swap benötigten Preisbereich aktiv ist.
13. Kann Slippage positiv sein?
Ja. Die tatsächlich ausgeführte Ausgabemenge kann höher als angeboten ausfallen, wenn sich Marktbedingungen verbessern oder ein Handelsplatz eine Preisverbesserung bietet. Ob der Trader diesen Überschuss erhält, hängt vom Ordermechanismus und seinen signierten Abwicklungsregeln ab.
14. Kann ein Krypto-Swap scheitern und dennoch Gas kosten?
Ja. Eine On-Chain-Transaktion kann Gas verbrauchen, selbst wenn eine Min-out-Bedingung, Deadline oder eine andere Prüfung den Swap zurücksetzt. Separat signierte Approval-Transaktionen können zusätzliche Kosten verursachen. Manche Orderprotokolle regeln das Gas für Nutzer anders.
15. Was bedeutet „Minimum Received“ (Mindestmenge)?
Es ist die kleinste Ausgabetokenmenge, die bei einem Exact-Input-Swap zulässig ist, sofern die Transaktionsroute diese Grenze durchsetzt. Würde der Pool weniger liefern, wird eine gewöhnliche geschützte Transaktion zurückgesetzt, statt das schlechtere Ergebnis anzunehmen.
16. Was bedeutet „Maximum Input“ bei einem Krypto-Swap?
Bei einer Exact-Output-Order ist es die höchste Menge an Eingabetoken, die die Route ausgeben darf, um die gewünschte Ausgabe gemäß Vertrag oder signierten Orderbedingungen zu erhalten. Bestätigen Sie diesen Grenzwert in tatsächlichen Tokeneinheiten.
17. Was ist ein Sandwich-Angriff?
Es ist eine schädliche Strategie zur Transaktionsreihenfolge: Ein Angreifer handelt vor dem Swap des Opfers, um dessen Ausführung zu verschlechtern, und danach erneut, um Wert abzuschöpfen. Allein ein schlechtes Ausführungsergebnis beweist nicht, dass ein solcher Angriff stattgefunden hat.
18. Kann eine niedrige Slippage-Einstellung MEV verhindern?
Eine korrekt durchgesetzte enge Mindestausgabe begrenzt die Verschlechterung, die ein erfolgreicher Swap akzeptieren darf. Sie verhindert aber nicht sämtliche Manipulationen der Reihenfolge, Fehlschläge, Informationsabflüsse oder Gaskosten. Wirksame Gegenmaßnahmen können Routenarchitektur und Privatsphäre einbeziehen, jeweils mit eigenen Vertrauensannahmen.
19. Sind private RPCs vollständig MEV-sicher?
Nein. Privates Routing reduziert bestimmte Risiken durch öffentliche Sichtbarkeit, doch der Schutz hängt von Relays/Buildern, Fallbacks und tatsächlicher Aufnahme ab. Achten Sie auf konkret dokumentierte Grenzen und behalten Sie, soweit vorhanden, gewöhnliche Min-out-/Max-in-Schutzbedingungen bei.
20. Verwendet UniswapX den normalen Slippage-Regler?
Nein. Die offizielle Uniswap-Dokumentation stellt klar, dass die normale Slippage-Einstellung nicht für UniswapX-Orders gilt. Nutzer sollten die Mindestausgabe und die signierten Bedingungen dieses auktionsbasierten Ausführungspfads prüfen.
21. Worin unterscheidet sich CoW Protocol von einem direkten AMM-Trade?
CoW Protocol nutzt konkurrierende Solver und Batch-Auktionen, um signierte Handelsabsichten zu erfüllen. Gegenläufige Orders können manchmal direkt zusammengeführt werden; ansonsten können Solver externe Liquidität nutzen. Ausführungszeitpunkt, Freigaben und Preisgrenzen unterscheiden sich von einem direkten Aufruf eines AMM-Routers.
22. Ist eine niedrigere DEX-Gebühr immer besser?
Nein. Ein Pool mit niedriger Gebühr kann so flach sein, dass er netto weniger Ausgabetoken liefert als ein tieferer Pool mit höherer Gebühr. Vergleichen Sie die exakte angebotene Zielmenge und sämtliche separaten Netzwerk- und Servicekosten anhand derselben Referenz.
23. Ist ein L2-Swap mit wenig Gas automatisch günstiger?
Nein. Weniger Gas kann die Wirtschaftlichkeit verbessern, aber Pooltiefe, Tokendarstellung, Bridge-Kosten, Gebührenstufen und Routenqualität können dominieren – besonders bei größeren Trades. Vergleichen Sie den netto gelieferten Wert auf der gewünschten Ziel-Blockchain.
24. Ist Slippage dasselbe wie ein Stablecoin-Depeg?
Nein. Ein Depeg verändert den Marktwert eines Assets. Ein Handel kann null Quote-to-Fill-Slippage haben und dennoch einen von der Dollarparität abgewichenen Stablecoin zu einem fairen, aber ungünstigen Wechselkurs tauschen. Bewerten Sie Einlösungs- und Assetwertrisiken getrennt.
25. Kann ein Swap 0% Slippage anzeigen und trotzdem schlecht sein?
Ja. Das ursprüngliche Angebot kann einen hohen Price Impact, Gebühren oder einen unfairen Wechselkurs enthalten. Dass der Kurs nach der Signatur unverändert blieb, beweist nicht, dass das Ausgangsangebot wettbewerbsfähig war.
26. Sollte ich einen großen Swap in kleinere Trades aufteilen?
Manchmal, aber nicht automatisch. Eine Aufteilung kann den Price Impact über unabhängige Liquiditätsquellen reduzieren und gestaffelte Ausführung ermöglichen. Mehr Gas, Zeitrisiko und mögliche MEV-Exposition können den Vorteil aber umkehren. Vergleichen Sie realistische ausführbare Routen und Gesamtkosten.
27. Was ist der Unterschied zwischen Slippage und Spread?
Slippage bezeichnet die Ausführungsabweichung gegenüber einem Angebot. Der Geld-Brief-Spread ist die Differenz zwischen Kauf- und Verkaufskurs zu einem bestimmten Zeitpunkt. Beides beeinflusst Handelskosten, sind aber unterschiedliche Messgrößen, die in einzelnen UI-Zusammenfassungen überlappen können.
28. Können Tokensteuern scheinbare Slippage verursachen?
Ja. Transfersteuern oder anderes nicht standardkonformes Tokenverhalten können die empfangene Menge unabhängig von gewöhnlichen AMM-Marktschwankungen verändern. Prüfen Sie den Tokenvertrag und ob der Router das Verhalten berücksichtigt. Eine höhere Toleranz beweist keine Handelssicherheit.
29. Bietet Terenval Wallet integrierten MEV-Schutz oder Slippage-Einstellungen?
Dieser Leitfaden behauptet nicht, dass Terenval Wallet einen integrierten DEX-Swap, eine Uniswap-Integration, MEV-resistentes privates Routing oder Slippage-Einstellungen besitzt. Terenval Wallet wird im Zusammenhang mit Self-Custody und der Prüfung von Transaktionsautorisierungen erwähnt. Prüfen Sie unterstützte Netzwerke und Funktionen in der tatsächlichen Anwendung.
30. Was sollte ich direkt vor der Bestätigung eines DEX-Swaps prüfen?
Prüfen Sie korrekte Tokenverträge und Blockchain, ein aktuelles Angebot, eine unabhängige Marktbenchmark, Route und Gebührenebenen, erwartete Ausgabemenge, Mindestausgabe oder Maximaleingabe, gegebenenfalls Deadline, Netzwerk-Gas, Spendervertrag und Umfang einer Permit-Autorisierung. Lehnen Sie den Handel ab, wenn das schlechteste erlaubte Ergebnis für Sie nicht akzeptabel ist – selbst wenn die Oberfläche eine erfolgreiche Ausführung in Aussicht stellt.
Weiterführende Terenval-Artikel
Der Terenval-Leitfaden zu Impermanent Loss in DeFi erklärt das gesonderte Risiko auf LP-Seite, das durch einen fortlaufend neu gewichteten Liquiditätspool entsteht. Er ergänzt diesen Artikel, weil Price Impact und Gebühren eines Swappers auch Teil der Wirtschaftlichkeit für Liquiditätsanbieter werden – allerdings benötigen beide Perspektiven unterschiedliche Vergleichsmaßstäbe.
Unser Leitfaden zu DeFi-Krediten behandelt Sicherheiten, Health Factor und Liquidation. Dies ist ein anderes Tätigkeitsfeld, in dem erzwungene Swaps während volatiler Märkte Kosten zusätzlich verstärken können. Wer vor der Verwendung von DeFi-Anwendungen Dritter Transaktionsautorisierungen verstehen möchte, sollte nachlesen, wie Tokenfreigaben geprüft und widerrufen werden. Für Betrugsprävention und Transfersicherheit bieten sich die Leitfäden zu Crypto Address Poisoning und zur Auswahl des richtigen Blockchain-Netzwerks an.
Für die grundlegende Kontosicherheit erklärt Terenval außerdem, wie dasselbe Krypto-Wallet in zwei Anwendungen verwendet werden kann, und vergleicht Seed-Phrase, privaten Schlüssel und Wallet-Passwort. Diese Themen unterscheiden sich von der Swap-Preisbildung; selbst eine sicher verwahrte Seed-Phrase kann einen wirtschaftlich schlechten Handel nicht korrigieren.
Quellen und Hinweise zur Recherche
Dieser Artikel bevorzugt primäre Protokoll- und Produktdokumentation für Begriffsdefinitionen, vertragliche Schutzmechanismen und Ausführungsarchitekturen. Die eigenen Berechnungstabellen beruhen auf ausdrücklich angegebenen hypothetischen Reserven und wurden nicht aus realen Pools übernommen. Wir unterscheiden offizielle Produktbehauptungen zu Schutzmaßnahmen vom unabhängigen Nachweis konkreter Ergebnisse und übertragen die Dokumentation einer bestimmten Version oder Orderart nicht pauschal auf alle anderen.
- Uniswap Support — Price Impact vs Price Slippage. Grundlegende Definitionen zur Unterscheidung des Preiseinflusses im Angebot von der Abweichung bei der Ausführung.
- Uniswap Support — Was ist Price Impact?. Liquiditätstiefe und Auswirkungen der Handelsgröße.
- Uniswap Developers — Swaps verstehen. Ausführungsmodell, nutzerseitige Schutzgrenzen und versionsspezifische Architektur.
- Uniswap Support — Slippage-Einstellungen ändern. Automatische und manuelle Slippage sowie Revert-Verhalten.
- Uniswap Support — Erläuterung der Swap-Oberfläche. Angebot, Price Impact, Netzwerkkosten und Mindestmenge.
- Uniswap Developers — v2-Preisbildung. AMM-Kurven und Risiken bei ignorierten externen Referenzkursen.
- Uniswap Developers — v2-SDK-Handelsleitfaden. Mindestmenge, Toleranz und Deadlines.
- Uniswap Developers — Einfache v3-Swaps. Preisgrenzen, Deadlines und Sicherheitshinweise für den Produktivbetrieb.
- Uniswap Developers — v3-Multi-Hop-Swaps. Routen, Poolgebühren und Multi-Hop-Sicherheit.
- Uniswap Developers — Gebührenstrukturen. LP-Gebühren, Protokollgebühren und versionsspezifische Abrechnung.
- Uniswap Developers — v4-Hooks. Optionale individuelle Poollogik und Verhalten externer Verträge.
- Uniswap Developers — Dynamische v4-Gebühren. Wie sich Poolgebühren durch Hooks und Marktbedingungen ändern können.
- Uniswap Developers — Protokollglossar. Begriffe zu Price Impact, Slippage, Routen und Liquidität.
- Ethereum.org — Maximal Extractable Value. MEV-Überblick, nützliche Arbitrage und schädliches Sandwich-Trading.
- Uniswap Support — Slippage-Einstellungen bei UniswapX. Warum der gewöhnliche Regler für UniswapX-Orders nicht gilt.
- Uniswap Support — Was ist UniswapX?. Auktionsmechanismus, Liquiditätsquellen und angegebene Schutzvorteile.
- CoW Protocol — Fair Combinatorial Batch Auction. Zusammenführung von Orders, Solver-Wettbewerb und Schutzmechanismen.
- CoW Protocol — Solver. Teilnahme, Abwicklungsbedingungen und Berechtigungen von Solvern.
- CoW Protocol — Coincidence of Wants. Wie manche sich ausgleichenden Orders ohne externe AMM-Liquidität auskommen.
- Uniswap Developers — Aggregator Quote API. Unterschiede der Slippage-Parameter bei Exact Input und Exact Output.
- Uniswap Developers — Swap API FAQs. Geltungsbereich von Permits, Approvals und angebotsgebundenen Signaturen.
Redaktionelle Methodik, Rechenannahmen und Offenlegung
Berichtsstand: 7. November 2026. Dies ist ein langfristig nutzbarer, eigenständig erstellter Bildungsleitfaden und kein Bericht über einen konkreten On-Chain-Vorfall. Alle Zahlenbeispiele zu Pools sind modelliert, nicht live. Wir empfehlen weder eine bestimmte Route noch eine Börse oder einen bestimmten Toleranzprozentsatz und behaupten nicht, tatsächlich ausgeführte Trades von Terenval-Wallet-Nutzern gemessen zu haben.
Grundannahmen für den AMM: Ein idealisierter, gebührenbereinigter Konstantproduktpool mit voller Preisspanne beginnt mit exakt 1,000,000 USDC und 400 ETH, beziehungsweise mit 100,000 USDC und 40 ETH im Vergleich eines flachen Pools. Der anfängliche Grenzpreis beträgt 2,500 USDC je ETH und die simulierte Gebühr 0.30% des Inputs. USDC wird mit genau $1 und ETH zur beispielhaften Dollarbewertung mit $2,500 angesetzt. Die Berechnung verwendet output = ETH_reserve × (USDC_input × 0.997)/(USDC_reserve + USDC_input × 0.997); die Beträge werden mit voller Fließkommapräzision berechnet und wie angegeben gerundet dargestellt. Außer der ausdrücklich modellierten Pool-Swap-Gebühr von 0.30% sind in der Price-Impact-Formel keine weiteren Gebühren, Gas-, MEV-, Steuer-, Bridge- oder Tokenverhaltenseffekte versteckt. Wir behaupten nicht, dass dieses vereinfachte Modell jeden Uniswap-v3- oder v4-Pool abdeckt.
Annahmen zu Slippage und Ausführung: Die Mindestmengentabelle legt eine prozentuale Untergrenze auf das bereits preis- und gebührenbereinigte Angebot eines gewöhnlichen Exact-Input-Swaps. Sie beschreibt die schlimmste erlaubte zusätzliche Verschlechterung, nicht einen vorhergesagten Fill, eine Ausführungsgarantie oder eine umfassende Verlustobergrenze. Die Dollar-Gegenwerte gehen von einem ETH-Referenzpreis von $2,500 aus. Tatsächliche Anwendungen können andere UI-Konventionen und Exact-Output-Berechnungen verwenden. Die Beispiele zu MEV oder aufeinanderfolgenden Swaps sind Modellillustrationen und keine Beweise für einen realen Sandwich-Angriff auf einen Nutzer.
Eigene analytische Beiträge: Das Quote-to-Receipt Ledger, Depth Stress Grid, Slippage Exposure Budget, MEV Exposure Gate und Route Decision Framework von Terenval sind eigene Erklärungsmodelle, um Verständnis und Prüfbarkeit zu verbessern. Es handelt sich nicht um technische Standardkennzahlen von Uniswap, nicht um bereits implementierte Terenval-Softwarefunktionen und nicht um Garantien für Schutz, Abwicklung oder vorteilhafte Preise.
Abgrenzung zur Terenval-Produktwerbung: Terenval News und Terenval Answers gehören zum Ökosystem, in dem auch Terenval Wallet entwickelt wird. Die vorliegende Bildungsdarstellung erläutert Vorteile und Grenzen von Self-Custody, Tokenautorisierungen und Netzwerkunterstützung, behauptet aber nicht, dass Terenval Wallet über verifiziert integriertes DEX-Routing, UniswapX-/CoW-Unterstützung, dynamische Slippage-Einstellungen, MEV-Erkennung oder Schutz durch private Transaktionen verfügt. Wir behaupten keine Empfehlung oder Partnerschaft durch Uniswap, Ethereum.org, CoW Protocol oder andere zitierte Organisationen. Der Inhalt dient ausschließlich der Bildung und ist keine Finanz-, Rechts-, Sicherheits- oder Steuerberatung. Kryptohandel und Smart-Contract-Interaktionen können zu teilweisem oder vollständigem wirtschaftlichem Verlust führen.