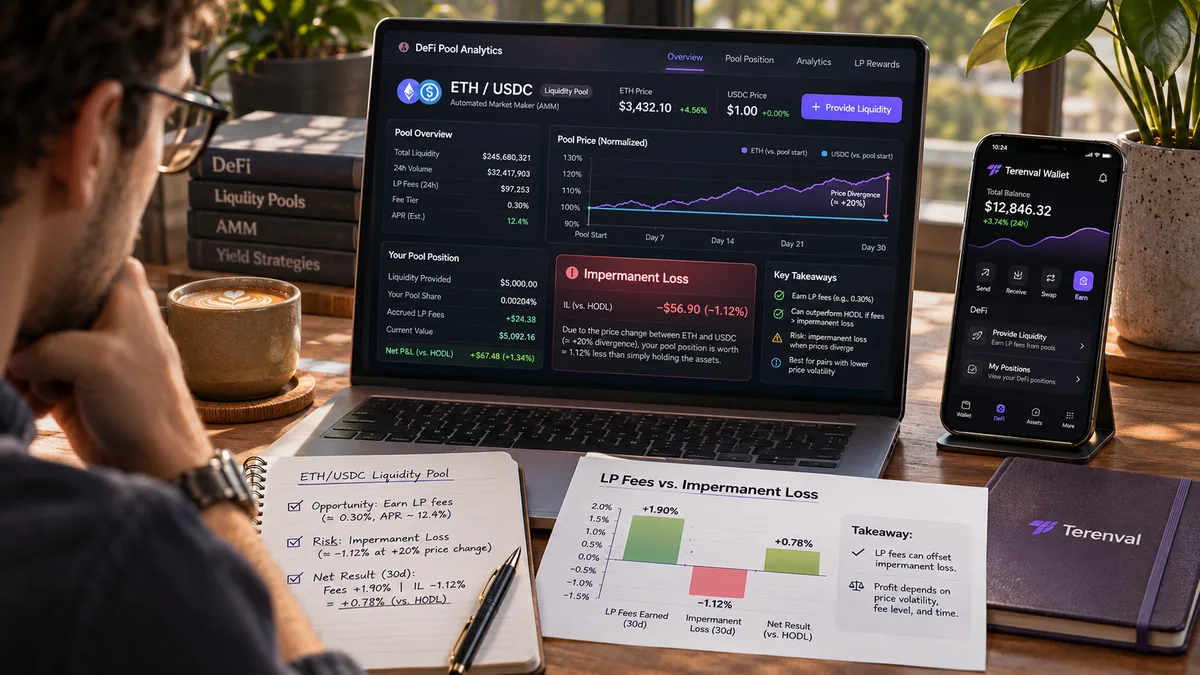
Impermanent loss (IL), hay tổn thất tạm thời, là mức giá trị mà vị thế cung cấp thanh khoản đạt được thấp hơn so với việc chỉ nắm giữ nguyên số lượng token ban đầu sau khi giá tương đối giữa các token thay đổi. Hiện tượng này còn được gọi là divergence loss (tổn thất do chênh lệch). IL có thể xuất hiện ngay cả khi giá trị vị thế trong pool tính bằng USD tăng lên và hợp đồng thông minh vận hành đúng thiết kế. Phí giao dịch có thể bù đắp IL, nhưng không làm rủi ro này biến mất. Một vị thế có APR quảng cáo hấp dẫn vẫn có thể đem lại kết quả kém hơn việc giữ các tài sản ban đầu trong ví thông thường.
Hãy xét một vị thế ETH/USDC trị giá 10.000 USD, ban đầu gồm 2 ETH trị giá 5.000 USD và 5.000 USDC, khi ETH có giá 2.500 USD. Nếu ETH tăng gấp đôi lên 5.000 USD, việc giữ nguyên hai tài sản sẽ cho giá trị 15.000 USD. Trong mô hình pool tích không đổi, toàn dải giá và không tính phí, hoạt động tái cân bằng do chênh lệch giá (arbitrage) khiến vị thế LP còn khoảng 14.142 USD, tức thấp hơn khoảng 858 USD so với chỉ nắm giữ. Tuy nhiên, đây không phải khoản lỗ 858 USD so với vốn ban đầu 10.000 USD: giá trị pool vẫn cao hơn vốn đầu tư ban đầu. Đây là phần hiệu quả đầu tư bị giảm tương đối. Sự phân biệt này có ý nghĩa quyết định khi đánh giá việc cung cấp thanh khoản.
Trả lời ngắn: Impermanent loss phát sinh khi nhà tạo lập thị trường tự động (AMM) tự thay đổi số lượng hai token mà nhà cung cấp thanh khoản nắm giữ trong lúc giá tương đối của chúng biến động. Với pool tích không đổi 50/50 tiêu chuẩn và không có phí, vị thế dần nắm giữ nhiều hơn token giảm giá tương đối và ít hơn token tăng giá tương đối. Vì thế, giá trị của nó thấp hơn việc giữ nguyên lượng token ban đầu tại cùng mức giá cuối kỳ. IL không đồng nghĩa chắc chắn với lợi nhuận tiền mặt âm, có thể thu hẹp nếu tỷ lệ giá quay lại, và phải được xem xét cùng phí giao dịch, chi phí thực hiện, rủi ro hợp đồng và khả năng thoát vị thế.
Đánh giá biên tập của Terenval: Vị thế LP không phải khoản tiền gửi tiết kiệm được quảng cáo bằng lãi suất; đó là chiến lược quản lý danh mục token được tái cân bằng liên tục, bán bớt tài sản tăng giá tương đối và mua thêm tài sản giảm giá tương đối. Hành vi này có thể phù hợp với người muốn tham gia tạo lập thị trường, nhưng sẽ gây bất ngờ không mong muốn cho nhà đầu tư chỉ định giữ một token đang tăng giá. Để có thể kiểm chứng kết quả kinh tế thay vì chỉ nhìn quảng cáo, hướng dẫn đưa ra bốn khuôn khổ giáo dục độc lập: Terenval LP Outcome Ledger (Sổ kết quả LP), Fee Coverage Ratio (Tỷ lệ phí bù đắp), Range Survival Stress Test (Kiểm tra sức chịu đựng của dải giá) và Rebalance Decision Compass (La bàn quyết định tái cân bằng). Đây là công cụ phân tích, không phải tính năng trên chuỗi của Uniswap hay Terenval Wallet, biện pháp bảo vệ tự động hoặc cam kết lợi nhuận.
Mốc thông tin: ngày 5 tháng 11 năm 2026. Cơ chế giao thức được trình bày dựa trên tài liệu gốc của Uniswap dẫn trong bài. Mọi giá ETH, khoản phí, chi phí gas, tỷ suất năm hóa và số dư pool dưới đây đều là giả định để giảng giải, không phải báo giá trực tiếp, kết quả kiểm định lịch sử hoặc khẳng định về khả năng sinh lời hiện tại của bất kỳ pool nào. Pool thực tế có đường đi của giá, phí, cạnh tranh thanh khoản và hành vi hợp đồng mà ví dụ đơn giản không thể tái hiện đầy đủ.
Những điểm chính cần ghi nhớ
- IL được đo tương đối với HODL. Đây là so sánh kết quả LP với việc không động đến tài sản ban đầu; không nhất thiết nghĩa là danh mục bị lỗ USD.
- Mốc so sánh phải dùng đúng các token ban đầu. So sánh LP ETH/USDC với một khoản tiền gửi chỉ gồm USDC là so sánh chiến lược đầu tư khác.
- Công thức cổ điển chỉ áp dụng cho thiết kế AMM cụ thể. Công thức
2 × sqrt(r) / (1 + r) − 1giả định pool tích không đổi 50/50, toàn dải giá, không phí và định giá nhất quán. - Phí giao dịch có thể bù đắp divergence loss. Việc có bù được hay không phụ thuộc vào phí thực nhận của vị thế, thời gian nằm trong dải giá, giá trị token nhận phí và chi phí.
- Phí LP không đơn giản bằng khối lượng giao dịch của pool × mức phí niêm yết. Phải xét tỷ trọng thanh khoản đang hoạt động, phần phí của giao thức, cách thu phí và phí người quản lý hoặc hook.
- Uniswap v2 và thanh khoản tập trung vận hành khác nhau. Vị thế v2 tiêu chuẩn hoạt động trên toàn đường giá dương; v3 và v4 tiêu chuẩn cho phép chọn dải giá hẹp hơn.
- Ra ngoài dải giá không phải bị thanh lý. LP tập trung thông thường ngừng kiếm phí swap mới và chỉ còn một token khi giá vượt khỏi dải, nhưng khoản vay bên ngoài có thể phát sinh rủi ro thanh lý riêng.
- Dải giá hẹp thay đổi cả rủi ro, không chỉ lợi suất. Khả năng thu phí trên mỗi USD vốn cao hơn khi còn hoạt động đi kèm nguy cơ lớn hơn rằng vị thế trở thành một phía và không hoạt động.
- Không thể áp bảng IL 50/50 cho mọi vị thế v3/v4. Ranh giới dải giá, số token lúc vào và có thể cả logic hook v4 đòi hỏi phép tính riêng cho từng vị thế.
- Pool stablecoin/stablecoin không phải không rủi ro. Khi một đồng mất neo giá, LP có thể giữ nhiều hơn token bị suy yếu, đồng thời chịu lỗ USD thực tế dù IL tương đối trông nhỏ.
- Tái cân bằng không xóa lỗ quá khứ. Đóng và mở lại vị thế thay đổi danh mục token, thiết lập mốc so sánh mới và phát sinh chi phí thực hiện.
- APR hoặc APY của phí có thể dựa trên dữ liệu quá khứ và gây hiểu nhầm. Kết quả thay đổi theo khối lượng swap, thanh khoản hoạt động, ưu đãi, cấu hình giao thức và khoảng thời gian tính toán.
- Quyền chi tiêu token là vấn đề bảo mật riêng. Phê duyệt một địa chỉ được quyền chi ERC-20 hoặc ký ủy quyền khác với kết nối ví.
- Bài viết không mô tả Terenval Wallet như công cụ quản lý LP tích hợp. Phần ví tự lưu ký nói về quyền kiểm soát khóa, mạng và phê duyệt, không hàm ý tích hợp DeFi chưa được xác minh.
Impermanent loss trong pool thanh khoản DeFi là gì?
Impermanent loss là hiệu ứng định giá tương đối do số lượng token bên trong AMM thay đổi. Cách so sánh thường dùng đặt hai kết quả giả định tại chính xác cùng thời điểm và giá thị trường:
- Chỉ nắm giữ (HODL): Giữ nguyên số lượng token ban đầu trong ví, không giao dịch, cho vay, tái cân bằng hoặc kiếm phí LP.
- Cung cấp thanh khoản (LP): Gửi những token ban đầu vào pool cụ thể, để AMM thực hiện giao dịch và định giá phần tài sản được quyền nhận vào cuối kỳ.
Khoảng cách giữa hai kết quả, trước phí và chi phí, là divergence loss. Với mô hình tích không đổi 50/50 tiêu chuẩn, giá tương đối biến động sẽ tạo kết quả chênh lệch âm; pool không cần bị tấn công. Tài liệu về lợi nhuận Uniswap v2 trình bày cách suy ra công thức tổn thất tương đối, còn phần tổng quan của Uniswap giải thích cơ chế tạo lập thị trường đằng sau nó.
Tại sao lại có tổn thất dù không ai đánh cắp token?
Pool cung cấp tỷ giá trao đổi cho người giao dịch dựa trên dự trữ và quy tắc định giá. Khi giá trên thị trường chung biến đổi, người giao dịch và nhà kinh doanh chênh lệch giá có thể swap với pool cho đến khi tỷ giá biên của pool gần giá bên ngoài hơn, có tính đến phí và điều kiện thực hiện. Những giao dịch này thay đổi tỷ lệ số lượng token trong pool. Nhà cung cấp thanh khoản sở hữu quyền nhận từ một danh mục liên tục thay đổi chứ không phải số lượng cố định của hai token gốc.
Nếu ETH tăng giá so với USDC, pool thường đưa ETH cho người giao dịch và tích lũy USDC. Phần của bạn sẽ có ít ETH hơn lượng bạn có nếu tự giữ trong ví. Nếu ETH giảm, pool thường tích lũy ETH khi người giao dịch đổi ETH lấy USDC. Phần của bạn sẽ có nhiều ETH hơn và ít USDC hơn so với HODL. Cả hai trường hợp đều không mặc nhiên là gian lận; đây là hệ quả của hoạt động tạo lập thị trường thụ động.
Impermanent loss có đồng nghĩa mất vốn gốc không?
Không. Vị thế pool có thể tăng từ 10.000 lên 14.142 USD nhưng vẫn có IL khoảng 858 USD so với HODL trị giá 15.000 USD. Ngược lại, vị thế có thể giảm còn 7.071 USD, tương ứng lỗ theo giá thị trường khoảng 2.929 USD so với vốn ban đầu, và đồng thời kém HODL khoảng 429 USD. Một chỉ số đo thiệt hại tuyệt đối; chỉ số kia đo hiệu quả tương đối.
Phí, thưởng khuyến khích và chi phí thoát vị thế tạo thêm các khía cạnh khác. Không nên coi mọi USD lợi nhuận bị hụt so với HODL như một khoản tiền bị rút riêng khỏi tài khoản. IL phản ánh phần giá trị bạn không đạt được vì token bị pool tái cân bằng.
Vì sao gọi là “tạm thời” nếu có thể mất tiền vĩnh viễn?
Tên gọi nói đến khả năng chênh lệch so với HODL thu hẹp hoặc trở về 0 nếu tỷ lệ giá tương đối quay lại mức lúc vào, theo mô hình đơn giản và trước chi phí. Không có gì buộc giá phải quay lại. Một khi bạn rút thanh khoản rồi đổi hoặc bán số token nhận về, trạng thái danh mục và kết quả so sánh tại thời điểm đó về cơ bản được chốt cho chiến lược ấy. Nếu thị trường đảo chiều sau đó, vị thế đã đóng không tự hồi phục.
Do vậy, divergence loss đôi khi là thuật ngữ rõ ràng hơn. Không nên hiểu “impermanent” là chỉ tạm thời và chắc chắn được hoàn trả hay được giao thức bồi thường. Phương trình AMM không tích hợp bảo hiểm.
Nhà tạo lập thị trường tự động tạo ra impermanent loss như thế nào?
Thị trường lệnh giới hạn truyền thống dựa vào lệnh mua và bán do người giao dịch hoặc market maker đặt. AMM tích không đổi dùng các khoản dự trữ để báo tỷ giá biên theo một bất biến toán học. Cơ chế nguyên thủy kiểu Uniswap v2 được biểu diễn:
x × y = k
Ở đây x là dự trữ một token, y là dự trữ token còn lại và k là tích dự trữ trong mô hình lý tưởng không phí khi swap. Khi có phí giao dịch, tích dự trữ hiệu dụng có thể tăng; giá báo thực tế còn tùy thuộc phí đầu vào, làm tròn, thanh khoản hiện có và thông số giao thức khác. Khi thị trường định giá lại, các nhà giao dịch thay đổi x và y bằng swap. Với bất biến lý tưởng và giá P tính theo token1 trên mỗi token0 ở thị trường ngoài, dự trữ điều chỉnh để y / x biến động theo P.
Ví dụ pool 50/50 với các con số gần thực tế
Giả sử ETH có giá 2.500 USD và vị thế pool minh họa gồm 2 ETH và 5.000 USDC. Hai token ban đầu có cùng giá trị USD. Trong pool toàn dải giá, không phí, nếu tỷ lệ ETH/USDC thay đổi theo hệ số r, lượng token của LP trở thành:
ETH in position   = 2 / sqrt(r)
USDC in position  = 5,000 × sqrt(r)
ETH price         = $2,500 × r
Nếu giá tăng gấp đôi (r = 2), LP sở hữu khoảng 1,4142 ETH và 7.071,07 USDC. Ví chỉ giữ nguyên tài sản vẫn có 2 ETH và 5.000 USDC. Cả hai danh mục được định giá theo mức mới 5.000 USD/ETH, vì vậy có thể so sánh khác biệt mà không cần giả định tỷ giá hay lợi thế giá riêng cho chiến lược nào.
Vai trò của arbitrage và giao dịch dựa trên thông tin
Tái cân bằng thường không do một bộ hẹn giờ hay nhà quản lý tập trung kích hoạt. Nó phát sinh từ các giao dịch swap có động lực kinh tế. Khi thị trường bên ngoài thay đổi trước, nhà kinh doanh chênh lệch giá có thể giao dịch với giá on-chain chưa cập nhật kịp và thu phần chênh lệch; LP vì vậy thực tế giao dịch ở giá theo sau biến động. Đây là khái niệm tạo lập thị trường bổ sung gọi là adverse selection (lựa chọn bất lợi), thường được phân tích qua loss-versus-rebalancing (LVR). Nó liên quan đến IL nhưng không phải cùng chỉ số: LVR so sánh với chiến lược tham chiếu được tái cân bằng liên tục trên toàn đường đi của giá, còn IL thông thường so kết quả LP cuối kỳ với việc giữ nguyên token lúc bắt đầu. Cộng LVR vào IL mà không thống nhất mốc so sánh có thể tính trùng tác động.
LP có thể thu đủ phí giao dịch để bù đắp mức phơi nhiễm trong một số điều kiện thị trường. Không đúng khi mặc định mọi giao dịch arbitrage đều gây hại hoặc mọi ngày có khối lượng cao đều sinh lời. Kết quả phụ thuộc nguyên nhân phát sinh giao dịch, phí đã trả, giá thực hiện hiệu dụng và tỷ trọng thanh khoản đang hoạt động của LP.
Công thức impermanent loss: cách tính chính xác
Với cặp tích không đổi 50/50 toàn dải, không phí và token1 đóng vai trò đơn vị định giá ổn định, định nghĩa:
r = ending price of token0 / starting price of token0

Impermanent loss as a fraction of HODL value:
IL(r) = 2 × sqrt(r) / (1 + r) − 1

Impermanent loss percentage = IL(r) × 100%
Đây là công thức trong tài liệu dành cho nhà phát triển Uniswap. Công thức không đo số tiền bị đánh cắp, mức giảm vốn gốc của LP, APY năm, thu nhập phí hay lợi nhuận của một dải tập trung. Tỷ lệ phần trăm và thời gian đều cần được hiểu đúng; phương trình tính theo tỷ lệ giá tương đối tại hai đầu kỳ, không dự báo giá tương lai.
Suy ra công thức qua ba bước minh bạch
Lúc mở vị thế, nếu mỗi token đóng góp một nửa giá trị danh mục ban đầu V0, thì giá trị HODL khi tỷ lệ giá đổi thành r là:
V_HODL(r) = V0 × (1 + r) / 2
AMM tích không đổi không phí điều chỉnh lượng token theo tỷ lệ nghịch với căn bậc hai của biến động giá. Giá trị theo thị trường sẽ là:
V_LP(r) = V0 × sqrt(r)
Lấy giá trị pool chia cho HODL rồi trừ một:
(V_LP / V_HODL) − 1
= [V0 × sqrt(r)] / [V0 × (1 + r) / 2] − 1
= 2 × sqrt(r) / (1 + r) − 1
V0 bị triệt tiêu, nên tỷ lệ IL giống nhau cho vị thế giả định 1.000 USD hay 1 triệu USD nếu cùng cặp token, biến động giá tương đối và giả định AMM. Nhưng chi phí cơ hội tính bằng USD khác nhau theo quy mô vốn. Thu nhập phí và rủi ro tuyệt đối cũng khác.
Bảng impermanent loss cho vị thế ETH/USDC trị giá 10.000 USD
Giả định: 2 ETH ban đầu giá 2.500 USD mỗi ETH cộng 5.000 USDC; USDC luôn bằng 1 USD; bỏ qua phí, trượt giá, thuế và gas; chỉ giá ETH thay đổi; pool tích không đổi toàn dải và không có tác động của thanh khoản bên ngoài lên tỷ lệ vị thế. Giá trị USD được làm tròn đến cent.
| Biến động giá ETH | Giá ETH | ETH của LP | USDC của LP | Giá trị HODL | Giá trị LP trước phí | IL so với HODL | IL (%) |
|---|---|---|---|---|---|---|---|
| -75% | $625 | 4.0000 | $2,500.00 | $6,250.00 | $5,000.00 | −$1,250.00 | -20.00% |
| -50% | $1,250 | 2.8284 | $3,535.53 | $7,500.00 | $7,071.07 | −$428.93 | -5.72% |
| -25% | $1,875 | 2.3094 | $4,330.13 | $8,750.00 | $8,660.25 | −$89.75 | -1.03% |
| +0% | $2,500 | 2.0000 | $5,000.00 | $10,000.00 | $10,000.00 | $0.00 | +0.00% |
| +25% | $3,125 | 1.7889 | $5,590.17 | $11,250.00 | $11,180.34 | −$69.66 | -0.62% |
| +50% | $3,750 | 1.6330 | $6,123.72 | $12,500.00 | $12,247.45 | −$252.55 | -2.02% |
| +100% | $5,000 | 1.4142 | $7,071.07 | $15,000.00 | $14,142.14 | −$857.86 | -5.72% |
| +200% | $7,500 | 1.1547 | $8,660.25 | $20,000.00 | $17,320.51 | −$2,679.49 | -13.40% |
Diễn giải: Khoản hụt 858 USD khi ETH tăng gấp đôi là 5,72% của giá trị HODL 15.000 USD, chứ không phải 5,72% vốn ban đầu 10.000 USD. Khi ETH giảm một nửa, tỷ lệ IL cũng xấp xỉ 5,72% giá trị HODL cuối kỳ (lúc này 7.500 USD), nên khoảng hụt là khoảng 429 USD. Tính đối xứng ở đây là giữa giá tăng gấp đôi và giảm một nửa theo công thức, không phải tính đối xứng của lãi/lỗ tiền mặt tính từ vốn ban đầu.
Điều gì thay đổi khi cả hai token đều biến động so với USD?
Công thức phụ thuộc tỷ lệ giá giữa hai token, không chỉ giá USD của một mã. Trong pool ETH/BTC, giả sử cả ETH và BTC đều tăng gấp đôi theo USD nhưng tỷ lệ giữa chúng giữ nguyên. Mô hình đơn giản cho IL bằng 0 so với giữ ETH và BTC, dù cả hai danh mục đều tăng giá theo USD. Nếu ETH tăng 50% nhưng BTC chỉ tăng 25%, tỷ lệ cần xét là 1.50 / 1.25 = 1.20, không phải 1.50. Chọn sai đồng định giá thường dẫn tới ảnh chụp “máy tính IL” gây hiểu nhầm.
Với USDC/USDT hay các cặp stablecoin khác, tỷ lệ có thể gần 1 trong thời gian dài, nhưng không làm vị thế miễn nhiễm với rủi ro USD. Nếu một stablecoin mất neo, cả tỷ lệ tương đối và sức mua của danh mục theo giá thị trường có thể suy giảm. Một mình tỷ lệ IL lý thuyết không thể hiện đầy đủ rủi ro.
Ví dụ thực tế tính toán: ETH tăng gấp đôi mà pool thanh khoản vẫn sinh lời
Quay lại vị thế 10.000 USD ban đầu gồm 2 ETH và 5.000 USDC. Với ETH ở mức minh họa 5.000 USD, hãy so sánh các chỉ tiêu:
| Chỉ tiêu | Giá trị | Trả lời câu hỏi nào? |
|---|---|---|
| Vốn ban đầu | $10,000.00 | Đã bỏ vào bao nhiêu? |
| Danh mục chỉ HODL | $15,000.00 | Điều gì xảy ra nếu giữ nguyên token ban đầu trong ví? |
| Danh mục LP không tính phí | $14,142.14 | Số token do AMM nắm giữ có giá trị bao nhiêu? |
| Khoảng hụt do divergence | −$857.86 | Mất bao nhiêu giá trị tương đối so với HODL? |
| Lãi tuyệt đối của LP trước phí | +$4,142.14 | LP có tăng so với vốn USD ban đầu không? |
Hai nhận định “LP lãi 4.142 USD” và “LP kém HODL 858 USD” có thể cùng đúng. Báo cáo tài chính chỉ nêu một trong hai sẽ che mất chi phí cơ hội hoặc phóng đại rủi ro, tùy chỉ tiêu bị bỏ qua.
Cộng thêm tác động kinh tế thực tế của phí kiếm được
Giả sử vị thế thu 650 USD phí swap, định giá bằng USD tại cuối kỳ, và chịu 55 USD tổng chi phí mạng, thực hiện và quản lý vị thế. Giả sử không có thưởng bổ sung, không có phức tạp kế toán và không có biến động giá token giữa lúc kiếm phí và lúc định giá phí. Đây là ví dụ đơn giản có chủ ý:
LP inventory at exit               $14,142.14
+ earned fees                          $650.00
− cumulative costs                      $55.00
= net LP outcome                    $14,737.14

Hold-only outcome                   $15,000.00
Net LP advantage versus HODL          −$262.86
LP có thu nhập phí dương và lợi nhuận USD dương nhưng vẫn thấp hơn HODL khoảng 263 USD. Nếu giữ nguyên mọi giả định mà phí đạt 1.000 USD, LP sẽ cao hơn HODL khoảng 87 USD. Phí có thể bù chi phí cơ hội; APR quảng cáo không chứng minh rằng điều đó đã xảy ra.
Cần bao nhiêu phí giao dịch để hòa vốn so với HODL?
Mốc hòa vốn đúng trong so sánh đơn giản này là phần hụt tuyệt đối do divergence cộng mọi chi phí tăng thêm dành riêng cho LP:
Required net fees to match HODL
= max(0, V_HODL − V_LP_before_fees) + incremental LP costs

At ETH ×2: $857.86 + $55.00 = $912.86
Ví dụ không dự đoán mất bao lâu để kiếm 912,86 USD. Mức phí, khối lượng thực hiện, cạnh tranh thanh khoản đang hoạt động và phiên bản pool quyết định quá trình. Khuyến khích thanh khoản có thể cải thiện dòng tiền nhưng tạo thêm rủi ro về giá token và tính bền vững. Nếu chỉ HODL cũng chịu các chi phí lưu ký, giao dịch hay thực hiện khác, so sánh cần tính chi phí chênh lệch giữa hai phương án, không phải cộng mọi chi phí chỉ cho một bên.
Một LP thực sự có thể kiếm 650 USD phí không?
Đó là số giả định, không phải số liệu của pool ETH/USDC hiện tại. Trên thực tế cần xác định khoản phí thuộc về đúng vị thế ấy, sau phần chia cho giao thức hoặc người quản lý vault, định giá theo token thực nhận và cùng kỳ với hiệu quả giá. LP chiếm 0,01% thanh khoản hoạt động hiệu dụng không nhận phí như vị thế chiếm 10%. Chỉ có khối lượng giao dịch lớn chưa đủ để suy ra thu nhập; vị thế phải nằm trong dải đang hoạt động khi có giao dịch liên quan.
Terenval LP Outcome Ledger: bốn số dư mà mỗi LP cần theo dõi
Để tránh nhầm APR nổi bật với việc thực sự tạo ra của cải, chúng tôi đề xuất bảng theo dõi bốn số dư phục vụ mục đích giáo dục. Đây là phương pháp kế toán do ban biên tập xây dựng, không phải chuẩn báo cáo được bất kỳ giao thức nào xác nhận.
| Sổ theo dõi | Cần đo lường gì | Giải đáp câu hỏi nào |
|---|---|---|
| 1. Danh mục lúc vào | Số lượng chính xác từng token ban đầu, tỷ lệ giá, giá trị USD, dấu thời gian | Ta đang so sánh với cái gì? |
| 2. Mốc HODL | Giá trị hiện tại của chính các đơn vị token ban đầu, cùng mọi khoản lợi suất thụ động được nêu riêng nếu có | Không giao dịch có tốt hơn không? |
| 3. Danh mục LP | Số token hiện tại và giá trị USD của quyền sở hữu trong pool, không gồm phí chưa thu nếu theo dõi riêng | AMM tái cân bằng đã tạo ra kết quả gì? |
| 4. Dòng tiền và điều chỉnh khi thoát | Phí được nhận hoặc còn phải thu, token khuyến khích, gas, swap, thuế nếu áp dụng, phí người quản lý/hook | Sau khi rút, kết quả có thể sử dụng là bao nhiêu? |
Cách tính lợi nhuận tương đối đơn giản nhất khi công bố đầy đủ là:
Giá trị LP ròng = giá trị thị trường của lượng token LP
+phí chưa thu định giá theo mức token có thể thực nhận
+phí đã thu riêng và vẫn đang giữ
+giá trị khuyến khích có thể hiện thực hóa
−chi phí giao dịch và quản lý tăng thêm
Giá trị HODL = lượng token A ban đầu × giá token A hiện tại
+lượng token B ban đầu × giá token B hiện tại
−chi phí chỉ phát sinh với HODL, nếu có
Giá trị vượt HODL của LP = giá trị LP ròng − giá trị HODL
Không tính trùng phí. Trong Uniswap v2, phí nhìn chung được đưa vào dự trữ và ảnh hưởng giá trị phần sở hữu pool; trong v3/v4, số dư phí được hạch toán riêng cho đến khi thu. Tài liệu hiện hành cũng mô tả cách chia phí giao thức trong các phiên bản và pool liên quan; hãy kiểm tra cấu hình pool thực tế thay vì mặc định toàn bộ phí swap hiển thị thuộc LP. Tài liệu phí Uniswap hiện hành phân biệt rõ các cơ chế này.
Khi danh mục ban đầu không đúng tỷ lệ 50/50
Công thức tỷ lệ phổ biến giả định cặp toàn dải có tỷ trọng cân bằng lúc đầu theo mô hình thông thường. Vị thế tập trung có thể bắt đầu với nhiều USDC hơn ETH, thậm chí chỉ gửi một token khi giá gần hoặc ngoài dải. So sánh đúng phải dùng chính xác số token lúc vào. Một dòng “IL khi ETH tăng 50%” trong bảng 50/50 chung có thể mô tả rất sai vị thế một phía hoặc dải hẹp.
Nạp và rút vốn ở những thời điểm khác nhau
Nếu bạn bổ sung vốn giữa kỳ, rút một phần, thu và tiêu phí hoặc tự động tái đầu tư, so sánh đơn giản giữa số đầu kỳ và cuối kỳ sẽ bị méo. Hãy dùng sổ theo dõi từng giao dịch hoặc phép đo lợi nhuận điều chỉnh theo dòng tiền; tách nhóm vốn và đặt lại mốc so sánh khi vốn mới được đưa vào. Điều này đặc biệt quan trọng với vault và chiến lược tự tái cân bằng, nơi tỷ lệ token thay đổi nhiều lần.
Uniswap v2, v3 và v4: vì sao phiên bản làm thay đổi rủi ro
Cung cấp thanh khoản không phải một sản phẩm đồng nhất. Tổng quan về thanh khoản Uniswap giải thích khác biệt giữa vị thế v2, v3 và v4 về bố trí thanh khoản, phí và thao tác trong vòng đời vị thế.
| Câu hỏi | Uniswap v2 toàn dải | Uniswap v3 tập trung | Uniswap v4 tập trung tiêu chuẩn |
|---|---|---|---|
| Bố trí thanh khoản | Trên toàn đường giá dương | Dải giá do người dùng chọn, giới hạn bởi tick, hoặc toàn dải | Dải giá do người dùng chọn; pool có thể thêm hook tùy chỉnh |
| Vị thế còn hoạt động nếu giá ra khỏi dải đã chọn? | Không có dải riêng; toàn dải tiếp tục hoạt động | Không: ngoài dải thì ngừng kiếm phí swap mới | Không với thanh khoản tập trung tiêu chuẩn; phải kiểm tra quy tắc hook tùy chỉnh |
| Cách hạch toán phí | Phí vào dự trữ; có thể có chia phí giao thức | Phí tích lũy riêng cho vị thế; không tự cộng dồn vào vốn | Phí vị thế hạch toán riêng; có thể có phí động và hook |
| Mức phơi nhiễm của vị thế | Số dư hai token đổi liên tục | Có thể chỉ còn một token tại một trong hai biên | Về cơ bản giống thanh khoản tập trung nếu hook không thay đổi logic |
| Câu hỏi thẩm định quan trọng nhất | Phí có đủ bù hụt so với HODL? | Dải giá có trụ được trước biến động dự kiến và chi phí quản lý hợp lý không? | Hook cụ thể, cách tính phí, quyền hạn và phụ thuộc bên ngoài làm thay đổi pool thế nào? |
Công thức tích không đổi toàn dải là bài học khởi đầu hữu ích, nhưng không phải công cụ mô phỏng phổ quát cho v3/v4. Nó cũng không mô phỏng trực tiếp đường cong stable-swap, pool có trọng số, bất biến tùy chỉnh, vault chiến lược hoặc LP token có đòn bẩy.
Uniswap v2: phạm vi rộng, tham gia liên tục
Pool v2 thông thường duy trì thanh khoản thụ động trên mọi tỷ lệ giá dương. Nó không “ra ngoài dải” theo nghĩa của thanh khoản tập trung. Điều đó không làm pool an toàn: chênh lệch giá rất lớn có thể tạo chi phí cơ hội đáng kể và nếu một tài sản sụp về gần 0, pool có thể trở nên tập trung mạnh vào token bị suy yếu. Phí có thể bù một phần nhưng không đảm bảo bảo vệ vốn.
Với pool v2 hoạt động thực tế, cần tách tổng phí người giao dịch trả khỏi phần cuối cùng thuộc về LP; tài liệu Uniswap hiện hành nêu cơ chế chia phí giao thức có thể phân bổ mức phí swap 0,30% trong lịch sử. Dùng trọn 0,30% để ước tính lợi nhuận LP mà không kiểm tra cấu hình tương ứng sẽ làm thu nhập bị thổi phồng.
Uniswap v3: chọn dải giá làm tăng yếu tố định hướng thị trường
Ở v3, bạn chọn biên dưới và biên trên nơi thanh khoản có hiệu lực. Việc tập trung vốn có thể tăng khả năng thu phí khi vị thế ở trong dải, so với dàn vốn trên những vùng giá hầu như không có swap. Nhưng dải giá cũng làm danh mục thay đổi nhanh hơn khi giá tiến gần các biên. Với ví dụ ETH/USDC và quy ước định giá trong bài, nếu ETH giảm dưới biên dưới, vị thế thường hoàn toàn thành ETH; nếu ETH tăng vượt biên trên, vị thế hoàn toàn thành USDC.
Giải thích của bộ phận hỗ trợ Uniswap nêu rõ: ra ngoài dải không đồng nghĩa với thanh lý như khi đi vay. Vị thế LP thành một phía và ngừng tích lũy phí swap mới cho đến khi giá quay vào dải. Nếu giá quay lại, việc thu phí có thể tiếp tục, nhưng kết quả kinh tế và chi phí giao dịch đã xảy ra trước đó không tự bị xóa.
Uniswap v4: hook và tùy chỉnh phí tạo thêm một lớp phức tạp
Uniswap v4 sử dụng thanh khoản tập trung nhưng cho phép hook tùy chọn — mã bên ngoài dành riêng cho pool có thể thay đổi hành vi quanh swap và thay đổi thanh khoản. Hook có thể điều chỉnh phí động, thực hiện hạch toán tùy chỉnh hoặc tạo phụ thuộc bên ngoài. Một số pool không có hook; số khác thực chất là sản phẩm rất khác dù dashboard vẫn hiển thị ETH/USDC quen thuộc. Tổng quan chính thức về hook v4 và khung bảo mật mô tả các khả năng và bề mặt rủi ro đó.
Theo nguyên tắc, không mặc định pool có tên “Uniswap v4” tương đương pool v3 không hook. Kiểm tra pool key, hợp đồng hook nếu có, người có quyền thay đổi cấu hình, logic phí, hành vi token, kiểm toán, việc tài sản có thể rời pool hay không và cách rút vị thế thực tế. Công thức IL tích không đổi nguyên thủy có thể không đủ cho đường cong tùy chỉnh hoặc các khoản phơi nhiễm bên ngoài.
Thanh khoản tập trung: ví dụ 10.000 USD với phép tính dải giá thực tế
Bảng IL chung thường che khuất khác biệt kinh tế lớn nhất trong AMM hiện đại: danh mục token chuyển đổi khi giá chạm biên dải. Chúng ta có thể tính cụ thể với vị thế thanh khoản tập trung tiêu chuẩn giả định, không dựa trên báo giá giao thức đang chạy.
Giả định vị thế ETH/USDC mở khi ETH bằng 2.500 USD, chỉ hoạt động trong khoảng 2.000–3.000 USD. Đặt token0 là ETH và token1 là USDC, với P = USDC trên mỗi ETH. Chọn lượng thanh khoản L sao cho giá trị danh mục ban đầu bằng 10.000 USD. Dải này không đối xứng trong không gian căn bậc hai của giá. Vì thế danh mục ban đầu không chính xác là 50/50 ETH/USDC. Đó là lý do phải so với số token ban đầu thực tế chứ không tái sử dụng bảng v2.
Với vị thế tập trung tiêu chuẩn, số token trong dải đang hoạt động được tính:
When Pa < P < Pb:
ETH(P)  = L × [1 / sqrt(P) − 1 / sqrt(Pb)]
USDC(P) = L × [sqrt(P) − sqrt(Pa)]

When P <= Pa:
ETH(P)  = L × [1 / sqrt(Pa) − 1 / sqrt(Pb)]
USDC(P) = 0

When P >= Pb:
ETH(P)  = 0
USDC(P) = L × [sqrt(Pb) − sqrt(Pa)]
Ở đây Pa = 2000, Pb = 3000 và P0 = 2500. Giải phương trình với 10.000 USD ban đầu thu được L ≈ 1,037.8726. Vị thế mở gồm 1,8086 ETH cộng 5.478,56 USDC, không phải 2 ETH cộng 5.000 USDC. Giá trị trong bảng sau chưa tính phí, thưởng, tác động giá, gas và thuế.
| Giá ETH | Trạng thái vị thế | ETH của LP | USDC của LP | Giá trị LP | Giá trị HODL với danh mục đầu kỳ tương ứng | Khoảng hụt tương đối | IL so với HODL |
|---|---|---|---|---|---|---|---|
| $1,250 | Dưới dải | 4.2587 | $0.00 | $5,323.33 | $7,739.28 | −$2,415.95 | -31.22% |
| $1,800 | Dưới dải | 4.2587 | $0.00 | $7,665.59 | $8,734.00 | −$1,068.40 | -12.23% |
| $2,000 | Tại biên dưới | 4.2587 | $0.00 | $8,517.32 | $9,095.71 | −$578.39 | -6.36% |
| $2,250 | Trong dải | 2.9314 | $2,815.55 | $9,411.20 | $9,547.86 | −$136.66 | -1.43% |
| $2,500 | Trong dải | 1.8086 | $5,478.56 | $10,000.00 | $10,000.00 | $0.00 | +0.00% |
| $2,750 | Trong dải | 0.8426 | $8,011.42 | $10,328.52 | $10,452.14 | −$123.63 | -1.18% |
| $3,000 | Tại biên trên | 0.0000 | $10,431.55 | $10,431.55 | $10,904.29 | −$472.74 | -4.34% |
| $3,500 | Trên dải | 0.0000 | $10,431.55 | $10,431.55 | $11,808.58 | −$1,377.03 | -11.66% |
| $5,000 | Trên dải | 0.0000 | $10,431.55 | $10,431.55 | $14,521.44 | −$4,089.89 | -28.16% |
Bảng minh họa điều gì: Khi giá từ 2.500 lên 3.500 USD, vị thế tập trung này hoàn toàn thành USDC, giá trị khoảng 10.431,55 USD, trong khi giữ nguyên chính các token lúc vào sẽ trị giá khoảng 11.808,58 USD. Khoảng hụt tương đối là 1.377,03 USD, bằng 11,66% giá trị HODL — rất khác kết quả 50/50 toàn dải phổ biến khi giá tăng 40%. Nếu giá giảm dưới 2.000 USD, vị thế chỉ còn ETH. Giá trị sau đó có thể tiếp tục giảm cùng ETH dù vị thế không hoạt động và không có swap mới.
Vượt khỏi dải giá thì vốn có bị mất không?
Vị thế thanh khoản tập trung Uniswap v3/v4 thông thường, không đòn bẩy, không tự động bị thanh lý hoặc biến mất khi ra ngoài dải. Thay vào đó, lượng token đạt tới trạng thái một phía và không còn hoạt động để kiếm phí. Tài sản còn lại vẫn có giá thị trường; chủ sở hữu thường có thể đóng vị thế nếu hợp đồng hoạt động, có gas và đáp ứng mọi hạn chế của wrapper hay vault bên ngoài. Tuy vậy, nếu dùng vị thế LP làm tài sản thế chấp cho khoản vay riêng, nó vẫn có thể bị thanh lý theo quy tắc của giao thức cho vay ấy.
Chọn dải hẹp hơn có luôn tăng lợi nhuận không?
Không. Dải hẹp có thể nâng tỷ trọng thanh khoản thu phí khi đang hoạt động, nhưng cũng tăng xác suất ra ngoài dải và có thể làm divergence nghiêm trọng hơn so với giữ token. Phí phụ thuộc đường đi của giá; giá cuối kỳ không cho biết đã có bao nhiêu giao dịch trong dải hay cần tái cân bằng bao nhiêu lần. Vị thế 10.000 USD với dải rộng 5% có thể tạo thu nhập ròng thấp hơn dải rộng hơn nếu phần lớn thời gian không hoạt động và chịu phí thực hiện lặp lại.
Vị thế v3 toàn dải và v2 có giống hệt nhau về mặt toán học không?
Chúng có thể có cùng mức divergence cơ bản 50/50 khi chỉ xét giá trong mô hình lý tưởng, nhưng bậc phí, hạch toán phí, cạnh tranh thanh khoản đang hoạt động, cách thu phí và cấu hình phí giao thức khác nhau. Những điểm này quyết định kết quả tiền mặt. Nghiên cứu Uniswap về phí của nhà cung cấp thanh khoản phân tích khác biệt về phí và tách lợi nhuận từ phí khỏi lợi nhuận do giá vốn. So sánh tỷ lệ phí chưa phải so sánh đầy đủ hiệu quả đầu tư.
Nhà cung cấp thanh khoản được trả tiền như thế nào: phí thực sự đến từ đâu?
Nhà cung cấp thanh khoản được trả tiền chủ yếu vì người giao dịch sử dụng thanh khoản của vị thế. Mỗi swap thường có phí và được phân bổ theo quy tắc của pool. Với pool tập trung, phần giao dịch liên quan đến các vị thế đang hoạt động tại mức giá hiện tại, không nhất thiết phân cho mọi tài khoản nằm trong tổng TVL trên dashboard.
Công thức phân bổ phí minh họa:
LP fee income for a period
≈ Sum over eligible swaps of
  [swap notional × LP-attributable fee rate × position share of active liquidity]
Phép tính on-chain và cách hạch toán phí thực tế phụ thuộc phiên bản giao thức, token, thời điểm giá vượt tick, cấu hình phí giao thức và hành vi hook. Đây là công cụ hỗ trợ tư duy, không thay thế chính xác cho việc đọc biến tăng trưởng phí hay số liệu kế toán.
Ví dụ: khối lượng giao dịch lớn không đồng nghĩa thu nhập của bạn lớn
Giả sử một pool có khối lượng swap minh họa 5 triệu USD trong một tháng và mức phí swap công bố 0,30%. Tổng phí swap sẽ là 15.000 USD, không phải 15.000 USD cho mỗi LP. Nếu phần phí giao thức là 0,05 điểm phần trăm trên giá trị swap, phần dành cho LP sẽ là 12.500 USD, trước các phức tạp khác. Vị thế chiếm 1% thanh khoản đang hoạt động liên quan qua những swap đó có thể nhận khoảng 125 USD. Nếu vị thế ngoài dải trong phần lớn thời gian, việc lấy 1% TVL bình quân của pool không đủ để ước tính phí tích lũy thực tế. Đây là phép tính minh họa, không phải mức phí hay lợi suất được báo giá của pool Uniswap nào.
APR và APY trên dashboard pool thanh khoản
APR là tỷ lệ năm hóa đơn giản nếu mức kiếm được trong kỳ đo tiếp tục giữ nguyên; APY bao gồm giả định lãi kép. Giả sử LP kiếm được 70 USD phí trên vị thế 10.000 USD trong bảy ngày. Quy đổi năm đơn giản sẽ là ($70/$10,000) × (365/7) ≈ 36.5% trước IL và chi phí. Điều đó không có nghĩa người dùng chắc chắn kiếm 36,5% mỗi năm, nhất là nếu bảy ngày ấy trùng với một đợt tăng vọt khối lượng hiếm gặp. Vị thế cũng không tự sinh lãi kép nếu phí tích lũy vẫn nằm trong số dư phải thu riêng.
Phí tích lũy trong Uniswap v3 và v4 không tự động được đưa thêm vào thanh khoản của vị thế; thu phí và tái đầu tư cần giao dịch hoặc quy tắc chiến lược riêng. Hướng dẫn thanh khoản chính thức giải thích sự khác biệt. Vault quảng cáo APY gộp lãi có thể thu phí quản lý, đổi dải giá và tạo thêm rủi ro hợp đồng thông minh.
Phần thưởng, khoản khuyến khích và token ưu đãi
Một số giao thức hoặc nhà quản lý bổ sung phí giao dịch bằng phát hành token hay ưu đãi. Chúng có thể nâng APR công bố nhưng không phải nhu cầu giao dịch tự nhiên. Phần thưởng có thể trả bằng token biến động mạnh, bị khóa theo lịch, chấm dứt đột ngột hoặc khó bán vì trượt giá. Hãy báo cáo riêng trong sổ kết quả. Khoản thưởng có giá trị danh nghĩa 100 USD lúc cấp không chắc còn 100 USD khi thoát vị thế.
Terenval Fee Coverage Ratio: liệu phí kiếm được có bù đắp divergence?
Mô hình giáo dục thứ hai do chúng tôi phát triển, Fee Coverage Ratio (FCR), so sánh lợi ích tích lũy có thể hiện thực hóa với khoảng hụt divergence tương đối đã quan sát và chi phí riêng của LP trong cùng kỳ:
FCR = (realizable earned fees + realizable incentives)
      / (positive divergence shortfall + incremental LP costs)
Diễn giải cho mốc so sánh và thời điểm cụ thể:
- FCR dưới 1: Lợi ích đã ghi nhận chưa đủ bù hiệu quả tương đối kém hơn và chi phí được mô hình hóa.
- FCR bằng 1: Gần hòa vốn so với mốc HODL được chỉ định theo các giả định đã nêu.
- FCR trên 1: Phí và thưởng có vẻ đủ cho ảnh chụp hiện tại; giá và chi phí tương lai có thể thay đổi kết luận.
- Mẫu số bằng 0: Tỷ số không xác định hoặc không hữu ích; hãy báo cáo lợi nhuận ròng tuyệt đối thay vì tuyên bố tỷ suất vô hạn và an toàn.
Với kịch bản ETH tăng gấp đôi, dùng 650 USD phí, hụt 857,86 USD và 55 USD chi phí, ta có FCR = 650 / (857.86 + 55) ≈ 0.71. Nhà đầu tư thu được khoảng 71% mức cần thiết để xóa phần hụt tương đối đã xác định. Biến động giá mới, thay đổi thưởng hoặc rút thanh khoản sẽ làm chỉ số này thay đổi.
Giới hạn: FCR là phép kiểm tra kinh tế dựa trên dữ liệu đã xảy ra, không phải chỉ báo rủi ro, tín hiệu giao dịch hay công cụ phòng hộ mất cắp. Nó có thể trên 1 ngay trước khi stablecoin mất neo hoặc hợp đồng bị sự cố. Nó cũng không phải chỉ số dùng chung khi danh mục chuẩn, lượng tiền nạp hoặc kỳ báo cáo đổi mà không điều chỉnh.
Pool thanh khoản stablecoin: IL hiển thị thấp không có nghĩa rủi ro thấp
Một LP có thể cho rằng cặp USDC/USDT hoặc DAI/USDC an toàn vì cả hai được kỳ vọng giao dịch gần 1 USD. Trong điều kiện thông thường, biến động giá tương đối thật sự có thể nhỏ hơn ETH/USDC. Nhưng rủi ro cực đoan không biến mất mà chỉ khác loại. Nếu một đồng mất neo giá, AMM có thể tích lũy đồng suy yếu khi hoạt động arbitrage rút đồng mạnh hơn khỏi pool.
Stablecoin mất neo 5% có thể tạo IL trông rất nhỏ
Với pool tích không đổi 50/50 tiêu chuẩn giả định, khi tỷ lệ giá tương đối chuyển thành r = 0.95, IL cổ điển chỉ khoảng −0,0329% so với việc giữ nguyên hai token ban đầu. Số tương đối nhỏ này không phải toàn bộ thiệt hại tài sản theo USD. Danh mục HODL ban đầu chia đều giữa hai token giá 1 USD giờ cũng trị giá ít hơn vì một nửa số token thuộc tài sản mất giá. Tác động AMM là khoản hụt bổ sung so với mốc HODL vốn đã chịu thiệt hại.
Phép tính này không dự báo cho những đường cong stable-swap chuyên biệt. Các bất biến khác có thể giữ tỷ giá gần ngang bằng trong phạm vi hẹp và vận hành rất khác khi mất neo nghiêm trọng. Nó cũng không chứng minh mọi trường hợp mất neo 5% chỉ gây lỗ LP 0,0329%.
Những tình huống hỏng hóc một cặp stablecoin phải chịu đựng được
- Rủi ro dự trữ và tổ chức phát hành: Token có thể không đổi lại được ở giá kỳ vọng, hoặc việc quy đổi bị hạn chế bởi pháp luật, tiếp cận ngân hàng hay hành động của tổ chức phát hành.
- Thanh khoản và trượt giá: Khối lượng on-chain có thể cao vì người dùng đang vội bỏ tài sản suy yếu, không phải vì chiến lược đang kiếm lợi nhuận ổn định có thể lặp lại.
- Phụ thuộc chung: Các token quảng cáo là stablecoin khác nhau có thể cùng phụ thuộc hệ thống ngân hàng, lưu ký, bridge hay tài sản bảo chứng.
- Thiết kế pool: Bất biến stable-swap, giả định neo, phụ thuộc oracle và thông số khẩn cấp có thể dẫn đến kết quả khác công thức cơ bản.
- Lớp vault và bridge: Đưa LP token vào một sản phẩm kiếm lợi nhuận khác tạo thêm lớp thứ hai hoặc thứ ba của rủi ro thực hiện và quy đổi.
Góc nhìn biên tập Terenval: Với pool stablecoin, câu hỏi trọng yếu không phải “IL nhỏ cỡ nào nếu giá lệch 1%?” mà là “Tôi sẽ nắm giữ những token gì nếu một cam kết quy đổi bị đổ vỡ?” Hãy stress test giả định mất neo kéo dài và có thể không khôi phục, rồi kiểm tra còn thị trường để thoát hay không.
Terenval Range Survival Stress Test
APR phí cao ở một vị thế tập trung chỉ có nhiều ý nghĩa khi vị thế hoạt động đủ lâu để thực sự nhận phí. Khuôn khổ độc lập thứ ba là Range Survival Stress Test, đặt câu hỏi về hành vi vị thế qua nhiều đường giá, không chỉ mức báo giá cuối cùng.
Bước 1: thiết lập các giả định đo lường được
Ghi giá hiện tại, tick biên dưới và biên trên chính xác, lượng token lúc vào, kỳ quan sát, phí ròng dự kiến, thời gian nằm trong dải, ngân sách gas khả dụng và quy tắc ứng phó cụ thể khi vượt biên. Có thể dùng biến động quá khứ để xây dựng các kịch bản, nhưng quá khứ không đảm bảo tương lai. Đừng coi giá đóng cửa nến ngày là bằng chứng giá không hề ra ngoài dải trong phiên.
Bước 2: thử những quỹ đạo giá đối lập
| Kịch bản | Kết quả LP có thể xảy ra | Câu hỏi ra quyết định |
|---|---|---|
| Giá ở gần trung tâm dải | Thanh khoản hai phía vẫn hoạt động; có thể tích lũy phí | Phí có đủ sau chi phí và adverse selection? |
| ETH tăng nhanh vượt biên trên | Vị thế chuyển về USDC, mất phần tăng thêm của ETH và ngừng kiếm phí | Bạn có chấp nhận bị chuyển hết khỏi ETH tại dải đó? |
| ETH giảm mạnh dưới biên dưới | Vị thế chuyển về ETH và ngừng kiếm phí | Bạn có chấp nhận tích lũy token đang giảm giá? |
| Giá ra ngoài dải rồi quay lại | Thu phí tạm dừng rồi có thể tiếp tục nếu vị thế vẫn mở | Bạn chịu được thời gian nghỉ mà không giao dịch thừa không? |
| Giá dao động dữ dội trong dải | Khối lượng cao có thể tăng phí nhưng bên giao dịch cũng có thể lấy nhiều giá trị hơn; chi phí tăng | Chất lượng phí có vượt tổn thất tạo lập thị trường? |
| Chi phí giao dịch ví tăng đột biến | Điều chỉnh nhỏ trở nên không kinh tế | Bạn có thể thoát mà không phụ thuộc vào giả định lợi nhuận mong manh? |
| Token của pool hoặc hook gặp lỗi | Lỗ có thể vượt mức IL được mô hình hóa | Kế hoạch bảo mật và xử lý sự cố độc lập là gì? |
Bước 3: ước tính thời gian trong dải một cách thận trọng
Một thống kê hữu ích là tỷ lệ thời gian nằm trong dải quan sát được hoặc giả định, nhưng bản thân nó không phải ước tính lợi suất. 60% thời gian nằm trong dải không có nghĩa được 60% phí có thể có: phần lớn swap có thể diễn ra trong 40% thời gian còn lại, hoặc tỷ trọng thanh khoản hiệu dụng biến đổi. Với vị thế thật, hãy dùng quan sát tăng trưởng phí thực tế nếu có.
Bước 4: xác định trước ngưỡng hành động
Ví dụ: “xem xét lại nếu giá cách một biên 10%”, “rút nếu stablecoin nền tảng tạm ngừng quy đổi”, hoặc “không tái cân bằng nếu phí kiếm thêm kỳ vọng không lớn hơn gas và trượt giá”. Đây là chính sách minh họa, không phải ngưỡng an toàn cho tất cả. Tránh trao quyền chi tiêu không giới hạn cho dashboard hoặc chiến lược tự động chỉ vì muốn khỏi theo dõi vị thế bằng tay.
Terenval Rebalance Decision Compass: khi nào nên giữ, dời hay thoát?
Người thấy cảnh báo ngoài dải có thể nghĩ phải tái cân bằng lập tức. Điều đó nhìn chung không đúng. Tái cân bằng làm thay đổi khoản đầu tư. Nó có thể phù hợp với chiến lược tạo lập thị trường có chủ đích, nhưng cũng có thể liên tục bán tài sản đang tăng, mua tài sản đang giảm hoặc trả phí giao dịch đáng kể.
Rebalance Decision Compass do chúng tôi phát triển so sánh bốn lựa chọn:
| Lựa chọn | Vì sao có thể chọn | Đánh đổi chính |
|---|---|---|
| Giữ nguyên vị thế | Giữ dải hiện tại, tránh giao dịch mới trong lúc chờ giá có thể quay lại | Có thể không hoạt động vô thời hạn và chỉ còn một token |
| Mở rộng hoặc dời dải | Điều chỉnh thanh khoản cho môi trường giá mới, tìm cơ hội kiếm phí swap | Thay đổi lượng token; tốn gas/trượt giá và tạo mốc so sánh mới |
| Rút một phần | Giảm vốn phơi nhiễm trong pool nhưng vẫn giữ cơ hội kiếm phí sau này | Tỷ lệ tài sản mới và chi phí; vẫn còn rủi ro một phần |
| Rút toàn bộ và HODL | Dừng tạo lập thị trường và nhận lại số dư token trực tiếp | Chốt kết quả danh mục hiện tại và bỏ phí LP tương lai |
Quyết định phải bắt đầu từ mục đích ban đầu của giao dịch. Nếu nhà đầu tư muốn tích lũy ETH, LP bán ETH dần trong đợt tăng giá có thể đi ngược mục tiêu. Nếu muốn cung cấp swap và nhận tiền bù rủi ro danh mục, những điều chỉnh dải theo kế hoạch có thể phù hợp. Tuy nhiên, không thể suy ra mục tiêu nào chỉ từ APR trong ảnh chụp màn hình.
Vì sao “cứ tái cân bằng vào trong dải” có thể gây hiểu nhầm?
Giả sử vị thế trở thành toàn bộ USDC ở phía trên biên trên. Để mở dải ETH/USDC hai phía quanh mức giá mới cao hơn, LP có thể phải mua ETH ở giá cao hơn. Nếu thị trường sau đó giảm, điều này có thể làm hiệu quả tương đối càng kém. Tương tự, vị thế dưới dải có thể phải bán ETH sau đợt giảm mạnh để khôi phục số dư hai phía. Đây không nhất thiết là quyết định phi lý, nhưng là phân bổ vốn tùy ý mới, không phải cách tự động sửa IL cũ.
Tái cân bằng, lãi kép và cách báo cáo kết quả kiểu “xóa dấu vết”
Một số chiến lược đặt lại biểu đồ lợi nhuận mỗi khi dời vị thế. Điều này có thể khiến từng dải mới trông đều sinh lời nhưng che lỗ đã phải chịu để tài trợ lần đặt lại trước. Báo cáo dài hạn công bằng phải cộng dồn mọi khoản nạp, rút, swap, phí theo hiệu quả, phí quản lý, gas và quy đổi thưởng. Hãy báo cáo ở cấp toàn chiến lược, không chỉ từng mã vị thế.
Có thể tránh hoặc giảm impermanent loss không?
Thông thường bạn không thể xóa rủi ro divergence khi cung cấp thanh khoản cho tài sản biến động theo mô hình tích không đổi nguyên thủy. Bạn có thể đổi loại rủi ro chấp nhận hoặc mua bảo vệ, nhưng chi phí và khả năng bảo vệ thất bại phải được tính. Các biện pháp thực tế thay đổi cấu trúc lãi/lỗ chứ không vô hiệu hóa bất biến định giá.
Chọn cặp token phù hợp với quan điểm thị trường
Nếu muốn giữ trọn tiềm năng tăng của ETH, hãy so LP ETH/USDC với việc chỉ giữ ETH cộng USDC. Nếu giả thuyết đầu tư là hai tài sản sẽ gần như chuyển động cùng tỷ lệ, cặp tương quan có thể ít divergence hơn, nhưng tương quan có thể đổ vỡ. Token wrapped hoặc phái sinh staking có thể thêm rủi ro tổ chức phát hành, neo giá hoặc quy đổi. Hai token có logo giống nhau hoặc được gọi “blue chip” không phải công cụ phòng hộ.
Chọn mức tập trung phù hợp
Dải giá v3/v4 rộng có thể giảm số lần vị thế chỉ còn một token và không hoạt động; dải hẹp nhạy hơn với biến động giá và có thể cần quản lý tích cực. Không lựa chọn nào tốt cho tất cả. Một số nhà đầu tư chủ ý muốn chuyển hoàn toàn sang một token tại biên như chiến lược lệnh giới hạn theo dải giá, nhưng cần nhận diện đó là mục tiêu giao dịch, không quảng cáo như lợi suất không rủi ro.
Đừng nhầm bảo hiểm với một chiến lược khác
Quyền chọn, hợp đồng tương lai và tạo lập thị trường trung hòa delta có thể giảm một phần độ nhạy giá hoặc divergence của danh mục, nhưng tạo thêm rủi ro funding, phí quyền chọn, thanh lý ký quỹ, basis, lưu ký, đối tác và mô hình. “Yield farm có phòng hộ” vẫn có thể lỗ nếu phòng hộ thất bại đúng lúc phí hay thanh khoản biến mất. Hãy yêu cầu bảng cân đối có thể kiểm tra, không chỉ một APY dự tính.
Cố ý giới hạn quy mô rủi ro vận hành
Chỉ sử dụng vốn có thể chịu tổn thất đáng kể, xác minh hợp đồng, giữ token trả gas khi thoát, tránh hook lạ và kiểm tra phê duyệt token không làm IL giảm về mặt toán học. Nhưng điều đó giảm những cách khác khiến vị thế thất bại. Các biện pháp này quan trọng vì kết quả LP thực tế không chỉ giới hạn trong công thức đẹp trên giấy.
Khi impermanent loss không phải rủi ro lớn nhất
Đánh giá rủi ro LP toàn diện phải tách hoạt động tạo lập thị trường khỏi các mối đe dọa khác. Hướng dẫn rủi ro của Uniswap liệt kê lỗ hổng hợp đồng, vị thế ngoài dải, rủi ro token và biến động giá. Không nên gom tất cả vào một “tỷ lệ IL”.
| Rủi ro | Điều gì xảy ra | Có phải công thức IL cổ điển không? |
|---|---|---|
| Divergence / impermanent loss | Danh mục token trong pool kém HODL các token đầu kỳ khi giá tương đối đổi | Có, với giả định AMM tương ứng |
| Token bị rug pull hoặc sụp đổ | Một tài sản mất phần lớn hoặc toàn bộ giá trị kinh tế | Không; lỗ vốn và rủi ro tổ chức phát hành có thể chi phối |
| Khai thác hợp đồng thông minh | Tài sản có thể bị đánh cắp hoặc không thể truy cập | Không |
| Hook v4 độc hại hoặc bị lỗi | Logic tùy chỉnh bất ngờ thay đổi giá, lưu ký, phí hoặc rút vốn | Không |
| Thao túng giá / MEV | Arbitrage và thứ tự giao dịch có thể chuyển giá trị khỏi LP | Có liên quan tạo lập thị trường nhưng không chỉ là IL cuối kỳ |
| Gas và chi phí thực hiện | Tạo vị thế, thu phí, swap và thoát làm giảm giá trị | Không |
| Stablecoin mất neo giá | Tài sản được cho là ổn định giao dịch thấp hơn giá quy đổi hay ngang giá USD | Bản thân không |
| Đòn bẩy / thanh lý tài sản thế chấp | Giao thức cho vay riêng buộc bán hoặc thu giữ tài sản | Không |
| Hạn chế rút tiền từ vault | Phụ thuộc người quản lý hoặc bridge gây trì hoãn/chặn quy đổi | Không |
| Mất khóa hoặc phê duyệt token độc hại | Kẻ tấn công có quyền chi hoặc tài sản không thể truy cập | Không |
Vì sao pool không cần cấp phép vẫn đòi hỏi xác minh token?
Bất kỳ ai cũng có thể tạo pool cho token có ký hiệu gần giống tài sản quen thuộc. Token giả, hợp đồng áp thuế chuyển token, chức năng blacklist hay hook độc hại có thể khiến vị thế khác xa sản phẩm quảng cáo. Hãy xác minh mạng và địa chỉ hợp đồng của từng token, pool key, hợp đồng hook hoặc người quản lý, và tài liệu từ nguồn độc lập. Tên và mã token không phải định danh duy nhất.
Vì sao kiểm toán không xóa được rủi ro kinh tế?
Kiểm toán hợp đồng có thể tìm ra một số lỗi triển khai nhưng không đảm bảo thanh khoản, kinh tế token lành mạnh, quản trị trung thực hoặc chiến lược tạo lập thị trường sinh lời. Hợp đồng đúng mã có thể làm đúng thiết kế nhưng vẫn tạo thiệt hại lớn khi một token thất bại. Ngược lại, biểu đồ IL quá khứ đẹp không chứng nhận an toàn hợp đồng.
Cung cấp thanh khoản an toàn hơn: trước, trong và sau khi mở vị thế
Trình tự sau là danh sách kiểm tra khi ra quyết định, không phải khuyến nghị gửi vốn. Các thao tác cụ thể thay đổi theo phiên bản, mạng, token và giao diện.
Trước khi kết nối ví
- Xác định mục tiêu. Bạn muốn kiếm phí tạo lập thị trường, chuyển đổi dần giữa tài sản, tiếp xúc với hai token hay đầu cơ một token? Đây là các mục đích khác nhau.
- Ghi danh mục ban đầu. Ghi chính xác lượng từng token và giá hiện tại, không chỉ tổng USD.
- Xác minh trang web và mạng thực. Đi từ nguồn chính thức đáng tin cậy, không qua quảng cáo bất ngờ hay liên kết “nhận thưởng”.
- Nhận diện mọi hợp đồng. Kiểm tra địa chỉ token, phiên bản pool, bậc phí, hook v4 tùy chọn và người quản lý vault chiến lược nếu có.
- Kiểm tra ba đường giá. Tăng, giảm và mất neo/sự cố tài sản kéo dài; tính giá trị HODL và thành phần thanh khoản có thể có.
- Ước tính toàn bộ chi phí. Phê duyệt, gửi vốn, thu phí, swap, di chuyển dải, rút và thuế tiềm năng theo luật áp dụng.
- Xác nhận đường thoát thực tế. Kiểm tra mạng, phụ thuộc bridge, thanh khoản token cơ sở và khả năng đóng trực tiếp vị thế khi website không hoạt động.
Khi phê duyệt giao dịch gửi thanh khoản
Ví tự lưu ký là điểm kiểm soát quan trọng: người dùng có thể quyết định có ký giao dịch cụ thể và ủy quyền chi token hay không. Điều đó không có nghĩa mọi hợp đồng thông minh đáng tin cậy hoặc ví sẽ tính giúp lợi nhuận LP. Hướng dẫn Terenval về kiểm tra và thu hồi phê duyệt token giải thích tại sao cấp quyền chi khác với chỉ kết nối ví.
Bối cảnh Terenval Wallet: Người tìm hiểu tài chính phi tập trung nên hiểu quyền lưu giữ khóa độc lập, blockchain được chọn và giới hạn những gì ví có thể xác minh. Terenval Wallet là ví tự lưu ký được nhắc đến như ví dụ về quyền phê duyệt giao dịch; chúng tôi không khẳng định ví tích hợp giao diện cung cấp thanh khoản Uniswap v2/v3/v4, tự động tái cân bằng dải giá, bảo vệ chống impermanent loss hoặc hỗ trợ mọi mạng/token. Khả năng tương thích với quy trình DeFi bên ngoài phải được kiểm tra độc lập trong ứng dụng và giao thức hiện hành. Ví không đảm bảo lợi suất đầu tư.
Trong thời gian vị thế còn mở
Theo dõi lượng token cơ sở hiện tại, phí thu bằng từng token, trạng thái nằm trong dải, thay đổi cấu hình pool và hook, giá trị USD và HODL, cùng gas đủ để thoát. Đừng chỉ tin chỉ số “lợi nhuận” của dashboard bên thứ ba nếu nó bỏ qua phí chưa thu, IL, phí giao thức, các lần tái cân bằng hay thưởng biến động. Đánh giá lại chiến lược khi token mất neo, quản trị thay đổi tham số quan trọng hoặc cảnh báo bảo mật tác động đến một thành phần phụ thuộc.
Khi đóng vị thế
Kiểm tra thành phần token nhận lại, số lượng tối thiểu thực tế, khoản phí có thể thu, gas mạng và mọi swap bổ sung cần thiết để quay về cơ cấu mong muốn. Sau khi đóng, cân nhắc có nên duy trì các quyền chi còn lại hay không và lưu hồ sơ giao dịch. Nếu tạm thời không thể thoát, cần phân biệt website ngừng hoạt động, thiếu gas, thiếu thanh khoản pool, mạng tắc nghẽn và hạn chế thực sự của hợp đồng: mỗi vấn đề cần cách xử lý khác.
Để hiểu cơ bản về khôi phục ví, xem Seed Phrase vs Private Key vs Wallet Password và Can You Use the Same Crypto Wallet in Two Apps?. Nhập cùng ví vào ứng dụng khác không tự rút token khỏi hợp đồng DeFi hay thay đổi kết quả kinh tế LP.
Bảy kịch bản thực tế giả định: nhà cung cấp thanh khoản có thể gặp điều gì?
Các kịch bản sau được tạo ra để giảng giải; chúng không đại diện lịch sử pool đã quan sát hay khuyến nghị đầu tư.
Kịch bản 1: ETH tăng 100% nhưng LP chỉ thu phí khiêm tốn
Pool ETH/USDC toàn dải trị giá 10.000 USD với giả định tiêu chuẩn đạt khoảng 14.142 USD danh mục token, trong khi HODL đạt 15.000 USD. Nếu chỉ kiếm được 250 USD phí ròng, LP vẫn kém HODL khoảng 608 USD trước điều chỉnh khác. Nhà đầu tư LP đã lãi USD, nhưng người thụ động nắm cùng token ban đầu làm tốt hơn. Đây là lý do kinh điển khiến người tin ETH tăng mạnh trong dài hạn dè dặt với LP ETH/stablecoin.
Kịch bản 2: ETH giảm 50% và pool tích lũy thêm ETH
Danh mục LP không phí còn khoảng 7.071 USD, trong khi giữ nguyên tài sản ban đầu còn 7.500 USD. AMM đã mua thêm ETH khi giá tương đối của nó giảm. Nếu người dùng không muốn tăng phơi nhiễm ETH sau đợt giảm, chiến lược LP tạo thêm lệch mục tiêu phân bổ bên cạnh chi phí cơ hội. Phí có thể bù một phần nhưng không xóa mức giảm giá của token.
Kịch bản 3: ETH quay lại giá vào sau một đợt biến động dữ dội
Theo công thức toàn dải không phí lý tưởng, IL cuối kỳ bằng 0 nếu tỷ lệ giá tương đối trở về 1. Điều đó không chứng minh vị thế thực tế có lãi ròng: phí arbitrage, đường thực hiện thuận/bất lợi, chi phí giao thức, tái cân bằng và gas đều diễn ra trong hành trình. Ngược lại, vị thế cũng có thể kiếm phí đáng kể nhờ biến động. Máy tính IL chỉ dựa giá đầu-cuối không dự báo được dòng tiền của hành trình ấy.
Kịch bản 4: Vị thế ETH/USDC tập trung vượt biên trên
Vị thế kiểu v3 vào khi ETH 2.500 USD, dải 2.000–3.000 USD, dần chuyển thành USDC khi ETH tăng. Trên 3.000 USD, mô hình cho vị thế hoàn toàn USDC và ngừng thu phí swap LP mới. Nếu ETH sau đó đạt 5.000 USD, LP giữ khoảng 10.431 USD USDC theo ví dụ, còn giữ chính các token ban đầu trong ví sẽ trị giá khoảng 14.521 USD. Chi phí cơ hội tăng đáng kể dù vị thế không bị thanh lý.
Kịch bản 5: Một stablecoin mất neo giá
Pool USDC/stablecoin khác có vẻ ít biến động cho tới khi một tài sản giảm mạnh. Người giao dịch arbitrage có thể đổi token suy yếu lấy token mạnh hơn, để LP nắm nhiều tài sản bị suy yếu. Pool có thể chịu thiệt hại trực tiếp theo USD, IL tương đối với HODL và thậm chí không quy đổi được. Chỉ xem tỷ lệ IL quá khứ sẽ bỏ lỡ rủi ro chi phối.
Kịch bản 6: APR quảng cáo cao che giấu hiệu quả âm
Một nhà quản lý quảng cáo APR phí năm hóa 70% dựa trên khoảng thời gian ngắn hoạt động bất thường. Vị thế thường xuyên ngoài dải, phí quản lý vẫn áp dụng và người dùng trả gas mỗi lần nhà quản lý dời dải. Sau khi tính token phí thực nhận, tiền nạp, mốc HODL và chi phí, nhà đầu tư có thể có hiệu quả vượt HODL âm. Không có LP Outcome Ledger đầy đủ, “APR 70%” không đủ làm căn cứ nạp vốn.
Kịch bản 7: Hook v4 phát sinh sự cố bất ngờ
Pool dùng hook với phí động có thể cấu hình và lệnh gọi giao thức bên ngoài. Nhà đầu tư mô hình IL bằng máy tính v3 nhưng bỏ qua cách thu phí bất thường và lỗi phụ thuộc. Vấn đề xảy ra không chỉ là “IL cao hơn”; đó có thể là rủi ro hợp đồng hoặc thiết kế kiểm soát nằm ngoài bất biến cổ điển. Khung bảo mật hook Uniswap chính thức là điểm khởi đầu hữu ích, nhưng mỗi hook thực tế vẫn cần xem xét và thẩm định bảo mật riêng.
Vì sao điều này quan trọng với Bitcoin, Ethereum, mạng L2, DeFi và ví?
Bitcoin: BTC nguyên bản không tự trở thành token ERC-20 trong pool Uniswap. Phơi nhiễm qua BTC wrapped hoặc bridged mang thêm rủi ro lưu ký, bridge và quy đổi bên cạnh rủi ro danh mục AMM. Một cặp tương quan BTC vẫn có thể phân kỳ, đặc biệt khi tài sản đại diện mất neo.
Ethereum: ETH/USDC là ví dụ trực quan vì nhiều người nắm crypto có quan điểm giá ETH sẽ tăng hay giảm. Trong pool, ETH tăng giá có thể khiến bạn sở hữu ít đơn vị ETH hơn so với ví chỉ giữ nguyên. Người đầu tư ETH nên so số lượng đơn vị token và hiệu quả USD thay vì mặc định APY giúp tích lũy thêm ETH.
Layer 2: Mạng có phí giao dịch thấp hơn có thể giúp vị thế LP nhỏ trở nên hợp lý hơn về chi phí; lợi thế ấy phải cân nhắc với rủi ro sequencer, bridge, hợp đồng thông minh và phân mảnh thanh khoản. Gas thấp không làm pool nhiều biến động trở nên an toàn hay xác thực hợp đồng token trong pool.
Cho vay DeFi: LP token hoặc phơi nhiễm LP đôi khi được dùng làm tài sản thế chấp ở nơi khác hay trong chiến lược có cấu trúc. Nhà đầu tư khi đó có thể chịu cả divergence của AMM lẫn thanh lý khoản vay riêng. Để hiểu cơ chế vay và rủi ro Health Factor, xem How DeFi Lending Works: Earn, Borrow & Avoid Liquidation. Không nên coi các sản phẩm độc lập nếu sự cố ở giao thức này ảnh hưởng giao thức kia.
Ví: Ví kết nối danh tính và quyền phê duyệt với hoạt động on-chain, nhưng AMM giữ token hoặc phát hành quyền sở hữu vị thế theo thiết kế pool. Số dư hiển thị trong ví không phải báo cáo đầy đủ về danh mục LP, phí và chi phí cơ hội. Luôn xác minh blockchain, hợp đồng được quyền chi và người quản lý vị thế trước khi cho phép thay đổi.
Câu hỏi thường gặp (FAQ)
1. Impermanent loss là gì, giải thích đơn giản?
Đó là phần giá trị mà nhà cung cấp thanh khoản đánh mất so với việc giữ nguyên cùng các token ban đầu vì pool tự động tái cân bằng tỷ lệ token khi giá thay đổi. Nó không tự động đồng nghĩa khoản lỗ so với số USD vốn đã gửi lúc đầu.
2. Vì sao nhà cung cấp thanh khoản gặp impermanent loss?
AMM mua và bán token theo đường cong định giá. Arbitrage và các swap khác thay đổi lượng token của pool khi giá thị trường biến động. Vì vậy LP nắm ít đơn vị token tăng giá tốt hơn và nhiều đơn vị token tăng kém hơn so với người mua rồi giữ.
3. Impermanent loss có phải lỗ thật không?
Đó là chi phí cơ hội kinh tế thực tế so với phương án thay thế được xác định rõ. Nó không nhất thiết là khoản lỗ tiền pháp định đã hiện thực hóa. Đóng LP sẽ chốt lượng token và kết quả so sánh tại thời điểm ấy; giá thay đổi về sau không đảo ngược giao dịch đã đóng.
4. Impermanent loss có biến mất nếu giá quay lại không?
Với mô hình tích không đổi, toàn dải, không phí lý tưởng, IL so với HODL các token ban đầu trở về 0 khi tỷ lệ giá tương đối trở lại tỷ lệ lúc vào. Trong danh mục thực, phí, chi phí, tái cân bằng, sự cố token và rút vốn trước đó vẫn có thể khiến kết quả kinh tế cuối kỳ khác đi.
5. Cách tính impermanent loss là gì?
Với mô hình tích không đổi 50/50 tiêu chuẩn không phí, đặt r bằng tỷ lệ giá giữa hai token khi thoát chia cho tỷ lệ lúc vào, rồi tính 2 × sqrt(r)/(1+r) − 1. Nhân 100 để có phần trăm so với HODL. Với dải tập trung hoặc đường cong tùy chỉnh, phải dùng phép tính theo từng vị thế.
6. Impermanent loss là bao nhiêu khi một token tăng giá gấp đôi?
Theo mô hình 50/50 toàn dải đơn giản, khi giá tương đối tăng gấp đôi, IL xấp xỉ −5,72% giá trị HODL cuối kỳ, không phải −5,72% vốn ban đầu. Với ví dụ ETH/USDC 10.000 USD có ETH tăng gấp đôi, khoản hụt khoảng 857,86 USD so với HODL 15.000 USD.
7. IL khi giá giảm 50% có giống trường hợp tăng gấp đôi không?
Theo công thức cổ điển, giảm một nửa và tăng gấp đôi cho cùng tỷ lệ phần trăm IL (khoảng −5,72%). Nhưng khoảng cách tính bằng USD khác nhau nếu giá trị HODL cuối kỳ khác nhau. Với ví dụ 10.000 USD của bài, giá giảm một nửa tạo khoảng hụt 429,00 USD.
8. LP có thể kiếm phí nhưng vẫn kém HODL không?
Có. Nếu khoảng hụt do divergence là 857,86 USD, phí kiếm được 650 USD và chi phí tăng thêm 55 USD, LP vẫn thấp hơn việc giữ token ban đầu khoảng 262,86 USD, dù vị thế có thể cao hơn số vốn ban đầu.
9. Phí giao dịch có thể bù hoàn toàn impermanent loss không?
Có trong một số thời kỳ và cấu hình, nhưng phí biến động nên không đảm bảo. So sánh phí có thể hiện thực hóa của chính vị thế với khoản hụt divergence thực tế, chi phí riêng của LP và danh mục tham chiếu đúng trong cùng ngày.
10. Impermanent loss có giống pool giảm giá trị USD không?
Không. Pool có thể tăng USD nhưng vẫn kém HODL, hoặc giảm USD trong khi tốt hơn chiến lược khác. IL tương đối là một phép đo; lãi/lỗ tuyệt đối (P&L) là phép đo khác. Cần nêu cả hai chứ không xem là từ đồng nghĩa.
11. Cặp token nào có impermanent loss nhỏ nhất?
Các cặp có giá thị trường tương đối ổn định thường tạo divergence cổ điển ít hơn trong kỳ quan sát, nếu mọi điều kiện khác như nhau. Tuy nhiên stablecoin có thể mất neo, token wrapped có thể mất giá trị quy đổi và tài sản tương quan có thể phân kỳ. IL nhỏ trong quá khứ không bảo đảm lỗ nhỏ trong tương lai.
12. Pool USDC/USDT có không rủi ro không?
Không. Vẫn có rủi ro tổ chức phát hành, ngân hàng, mất neo giá, thanh khoản, hợp đồng và quản trị. Token mất neo có thể trở thành phần lớn danh mục pool. Khoảng cách so với HODL có thể nhỏ trong khi cả hai vị thế đều chịu lỗ USD tuyệt đối.
13. Impermanent loss ở Uniswap v3 có lớn hơn v2 không?
Vị thế tập trung có thể trải qua divergence lớn hơn so với HODL so với vị thế toàn dải ở nhiều mức biến động, nhưng kết quả phụ thuộc dải được chọn và số token lúc vào. Chúng cũng có thể thu nhiều phí hơn khi hoạt động. Hãy so cấu hình chính xác, không mặc định phiên bản nào luôn tốt hơn.
14. Khi vị thế Uniswap v3 ra ngoài dải giá thì sao?
Với vị thế tập trung thông thường, nó chỉ còn một token và ngừng thu phí swap LP mới cho tới khi giá quay vào trong dải. Vị thế không tự động bị thanh lý chỉ vì nằm ngoài dải.
15. Có thể mất hết tiền chỉ vì impermanent loss không?
Công thức cổ điển mô tả hiệu quả kém tương đối chứ không phải vụ khai thác độc lập. Nếu token cơ sở trở nên gần như vô giá trị, vị thế có thể mất phần lớn giá trị tuyệt đối, nhưng cần tách sự sụp đổ của token và rủi ro hợp đồng khỏi IL. Không nên hạ thấp tình huống thua lỗ nghiêm trọng thành “chỉ là IL tạm thời”.
16. Vị thế LP toàn dải có khi nào ngừng kiếm phí không?
Vị thế toàn dải thông thường không chạm biên dải giá tự chọn, nhưng việc kiếm phí vẫn tùy thuộc nhu cầu swap, quy tắc giao thức và thanh khoản thực đang hoạt động. Khối lượng thấp có thể tạo phí không đáng kể, còn vấn đề hợp đồng hay mạng có thể làm gián đoạn vận hành bình thường.
17. Phí Uniswap v3 và v4 có tự sinh lãi kép không?
Không, với vị thế trực tiếp thông thường. Phí tích lũy được hạch toán riêng và thường phải được thu hoặc tái đầu tư bằng thao tác của người dùng hay nhà quản lý. Vault hứa tự gộp lãi sẽ thêm quy tắc hợp đồng và quản lý riêng cần kiểm tra.
18. IL khác loss-versus-rebalancing (LVR) như thế nào?
IL thông thường so giá trị LP cuối kỳ với việc giữ các token ban đầu. LVR so kết quả LP với chiến lược tham chiếu liên tục tái cân bằng trên đường đi giao dịch. Cả hai liên quan kinh tế tạo lập thị trường nhưng có mốc so sánh khác, nên cộng tùy tiện có thể tính trùng rủi ro.
19. Cách ước tính phí hòa vốn của LP?
Tính khoảng cách USD hiện tại hoặc giả định giữa HODL và lượng token LP không phí, cộng chi phí tăng thêm của vị thế rồi trừ lợi ích có thể hiện thực hóa khác. Trong ví dụ ETH tăng gấp đôi, cần khoảng 912,86 USD phí để bù 857,86 USD divergence và 55 USD chi phí.
20. Vì sao yield farm có APR 100% vẫn có thể thua lỗ?
APR công bố có thể dựa kỳ ngắn được năm hóa, giả định vị thế luôn hoạt động, gồm thưởng biến động hoặc bỏ qua gas, phí quản lý và divergence. Vị thế có thể thành một phía hoặc thất bại trước khi hết năm. Hãy đánh giá lợi nhuận ròng kiểm chứng được so với mốc so sánh dự định.
21. Tỷ lệ khối lượng/TVL cao có đảm bảo lợi suất LP tốt không?
Không. Khối lượng toàn pool không phải khoản phí phân bổ cho vị thế; cạnh tranh thanh khoản hoạt động, chia phí, biến động thị trường, adverse selection và chi phí đều quan trọng. Khối lượng do giao dịch hoảng loạn hay thao túng có thể khác về kinh tế so với swap thường xuyên thông thường.
22. Có nên tái cân bằng mỗi khi giá vượt dải thanh khoản không?
Không nhất thiết. Tái cân bằng mở phơi nhiễm danh mục khác, thường phát sinh chi phí và có thể dẫn tới mua cao bán thấp. Hãy so việc tiếp tục giữ, dời dải, rút một phần và thoát toàn bộ với mục đích ban đầu của vị thế.
23. Dải giá nào là an toàn nhất cho pool thanh khoản?
Không có dải an toàn cho mọi trường hợp. Dải rộng có thể hoạt động lâu hơn nhưng thường thu phí tập trung ít hơn trên mỗi USD vốn; dải hẹp có thể nâng hiệu quả thu phí nhưng tăng nguy cơ không hoạt động và chuyển thành một phía. Câu trả lời phụ thuộc token, quan điểm thị trường, cấu trúc phí và chi phí.
24. Hook Uniswap v4 có an toàn cho nhà cung cấp thanh khoản không?
Chúng có thể hữu ích nhưng thêm mã riêng của từng pool, có thể kèm hạch toán tùy chỉnh, phí động, phụ thuộc oracle hay lời gọi bên ngoài. Cần kiểm tra hook cụ thể cùng quyền hạn, kiểm soát và công việc bảo mật. Việc thuộc pool v4 không chứng nhận hook an toàn hay đảm bảo hiệu quả.
25. Liquidity mining có bảo vệ chống impermanent loss không?
Thưởng bổ sung có thể bù về mặt kinh tế, nhưng việc phát token có thể giảm hoặc token thưởng trở nên thiếu thanh khoản. Thưởng không thay đổi toán học danh mục AMM, không loại bỏ khai thác hợp đồng và không bảo đảm thoát có lãi.
26. Impermanent loss có giống thanh lý trong DeFi lending không?
Không. IL là hiệu quả tương đối kém của LP. Thanh lý là cơ chế thực thi tài sản thế chấp trong giao thức vay khi điều kiện bị vi phạm. Chiến lược LP có đòn bẩy có thể gặp đồng thời cả hai, cần mô hình riêng.
27. Pool thanh khoản trên Layer 2 có tránh được impermanent loss không?
Không. Phí thấp hơn có thể cải thiện chi phí vào và quản lý vị thế nhỏ, nhưng không thay đổi biến động giá tương đối cơ bản. L2 còn có thể mang rủi ro bridge, sequencer, thanh khoản và triển khai hợp đồng riêng.
28. Có phải phê duyệt token trước khi thêm thanh khoản không?
Nhiều quy trình ERC-20 đòi hỏi phê duyệt chi tiêu hoặc ủy quyền bằng chữ ký rồi mới gửi vốn. Kiểm tra bên được quyền chi và hạn mức. Chỉ kết nối ví không phải phê duyệt; cấp quyền chi không giới hạn mà không xem xét tạo bề mặt tấn công riêng.
29. Tôi có thể quản lý vị thế LP bằng Terenval Wallet không?
Hướng dẫn này không khẳng định Terenval Wallet có giao diện LP Uniswap tích hợp hay hỗ trợ mọi hợp đồng hoặc mạng. Cần xác minh độc lập mọi tích hợp bên ngoài và khả năng hỗ trợ mạng/tài sản hiện tại. Terenval được nhắc đến trong thảo luận chung về tự lưu ký và kiểm tra giao dịch, không phải tuyên bố có công cụ LP tích hợp.
30. Phép tính quan trọng nhất trước khi cung cấp thanh khoản là gì?
Hãy ghi chính xác số lượng token lúc vào, mô hình hóa biến động giá tương đối bất lợi thực tế, tính xem giữ nguyên chính các token đó sẽ trị giá bao nhiêu rồi so với ước tính danh mục LP cộng phí có thể thực nhận trừ toàn bộ chi phí. Sau đó lặp lại với kịch bản mất neo hay lỗi hợp đồng, khi công thức cơ bản không còn nắm bắt rủi ro lớn nhất.
Bài đọc liên quan trên Terenval
- DeFi lending hoạt động như thế nào: kiếm lãi, vay và tránh thanh lý — hiểu chi phí vay biến đổi, Health Factor và thanh lý, những khái niệm không đồng nghĩa divergence của AMM.
- Cách kiểm tra và thu hồi quyền phê duyệt token trong ví crypto — hiểu quyền của bên được chi trước khi tương tác với người quản lý LP hoặc vault chiến lược.
- Address poisoning trong crypto: cách nhận diện địa chỉ ví giả — tránh sao chép địa chỉ đích đánh lừa từ lịch sử giao dịch.
- Cách chọn mạng chính xác khi rút crypto khỏi sàn — chuyển token xuyên chuỗi và gửi vào pool cần đối chiếu đúng mạng và hợp đồng token.
- Có thể dùng cùng một ví crypto trong hai ứng dụng không? — hiểu tính di động của ví mà không mặc định hai giao diện hỗ trợ cùng quy trình hợp đồng.
- Seed phrase, private key và mật khẩu ví khác nhau thế nào? — phân biệt thông tin ký giao dịch với tài sản do hợp đồng thông minh nắm giữ.
Nguồn tham khảo và ghi chú nghiên cứu
Hướng dẫn ưu tiên tài liệu kỹ thuật và sản phẩm gốc thay vì bảng xếp hạng APY, ảnh chụp APR ẩn danh hay ý kiến diễn đàn không nguồn. Nguồn trích dẫn chứng minh quy tắc AMM, phân phối phí, hành vi dải giá và kiến trúc hook của Uniswap. Chúng không xác minh độc lập các con số lợi nhuận giả định trong bài; các con số này được tính từ đầu vào đã nêu rõ.
- Uniswap Developers — Giải thích lợi nhuận. Công thức impermanent loss toàn dải và so sánh lợi nhuận cơ bản.
- Uniswap Support — Impermanent Loss là gì?. Giải thích cơ chế sản phẩm và giá tương đối thay đổi.
- Uniswap Labs — Hiểu việc cung cấp thanh khoản trong DeFi. Nguồn thu phí, chọn cặp token và khái niệm dải giá v2/v3/v4.
- Uniswap Developers — Tổng quan thanh khoản. Vòng đời vị thế, phí và hành vi ngoài dải.
- Uniswap Developers — Thanh khoản tập trung. Thanh khoản giới hạn theo giá và hiệu quả sử dụng vốn.
- Uniswap Support — Rủi ro khi cung cấp thanh khoản. IL, ngoài dải, hợp đồng thông minh và token.
- Uniswap Support — Ra ngoài dải có phải thanh lý không?. Vì sao vị thế ngoài dải tiêu chuẩn là không hoạt động, một phía, chứ không bị thanh lý.
- Uniswap Developers — Phí qua các phiên bản. Chia phí, tích lũy cho LP, cấu hình phí giao thức v2, bậc phí v3 và phí động v4.
- Uniswap Support — Các bậc phí. Cách áp dụng các bậc phí theo phiên bản.
- Uniswap Developers — Giải thích hook v4. Tùy chỉnh pool không bắt buộc.
- Uniswap Developers — Tham chiếu hook v4. Vòng đời hợp đồng hook và thực thi riêng của pool.
- Uniswap Developers — Khung bảo mật hook v4. Rủi ro bảo mật mới từ hạch toán, lệnh gọi ngoài và phí lập trình được.
- Uniswap Labs — Nghiên cứu lợi nhuận phí của LP thụ động. Nghiên cứu lịch sử tách lợi nhuận phí khỏi phơi nhiễm giá.
- Uniswap Developers — Thuật ngữ giao thức. Định nghĩa IL, dải pool và các khái niệm AMM.
- Uniswap Support — Quy trình cung cấp thanh khoản ở từng phiên bản. Thêm/rút thanh khoản và thu phí theo phiên bản.
- Uniswap Support — Phí nhà cung cấp thanh khoản. Phí vị thế và phần phí giao thức hiện hành áp dụng.
Phương pháp biên tập, giả định tính toán và công bố thông tin
Mốc thông tin: Ngày 5 tháng 11 năm 2026. Thiết kế AMM và mô tả rủi ro riêng từng phiên bản dựa trên tài liệu chính thức đã dẫn. Sản phẩm DeFi, địa chỉ hợp đồng, giao thức, cấu hình hook, tỷ lệ chia phí và cơ chế khuyến khích có thể thay đổi. Trước khi hành động, hãy xác minh độc lập thông tin hiện tại của thị trường và hợp đồng. Đây là bài so sánh giáo dục mang tính lâu dài, không phải danh sách pool đang hoạt động trực tiếp.
Giả định công thức: Công thức IL phổ biến giả định AMM tích không đổi 50/50 toàn dải, không phí swap, thuế token, đòn bẩy, số dư rebasing, đường cong stable-swap hoặc phơi nhiễm hợp đồng ngoài. Ví dụ 10.000 USD chính bắt đầu chính xác với 2 ETH giá 2.500 USD mỗi ETH và 5.000 USDC giá 1 USD mỗi đồng. Mọi giá trị cuối kỳ dùng cùng giá thị trường và giả định phần sở hữu LP đủ nhỏ để không ảnh hưởng việc hình thành giá. Phí minh họa 650 hoặc 1.000 USD và chi phí 55 USD đều là giả định và chỉ được đưa vào nơi đã nêu. Giá trị bảng đã làm tròn có thể lệch một cent so với phép tính độ chính xác đầy đủ.
Giả định thanh khoản tập trung: Phép tính kiểu v3/v4 dùng thanh khoản tập trung tiêu chuẩn với biên cố định, ETH là token0, USDC là token1, P tính bằng USDC trên mỗi ETH, biên dưới 2.000 USD, biên trên 3.000 USD, giá ban đầu 2.500 USD và giá trị vị thế đầu kỳ 10.000 USD. Danh mục mở gồm 1.808577496 ETH và 5,478.556260 USDC. Giá trị cuối kỳ được tính trực tiếp từ phương trình danh mục theo căn bậc hai của giá đã mô tả, không tính phí, trượt giá, gas, đặt lại dải, tái cân bằng tùy ý hoặc hook v4 tùy chỉnh. Mọi giá trị phải được so với chính xác các đơn vị token lúc vào được định giá tại thời điểm cuối kỳ.
Đóng góp biên tập độc lập: LP Outcome Ledger, Fee Coverage Ratio, Range Survival Stress Test và Rebalance Decision Compass là những mô hình giáo dục Terenval phát triển độc lập để làm rõ so sánh nhà đầu tư và công bố rủi ro. Chúng không phải công cụ quản trị rủi ro on-chain, chỉ số Uniswap tiêu chuẩn hay chức năng sản phẩm. Ngưỡng và biểu mẫu của chúng không phải khuyến nghị cho tình huống của bất kỳ cá nhân nào.
Ranh giới quảng cáo và sản phẩm: Terenval News/Answers thuộc hệ sinh thái Terenval. Terenval Wallet chỉ được nhắc đến trong bối cảnh giải thích tự lưu ký và phê duyệt giao dịch, không khẳng định có tích hợp trực tiếp Uniswap v2/v3/v4, ngăn IL tự động, lợi suất đảm bảo, bảo hiểm đặc biệt hay được bên thứ ba chứng thực. Bài viết không chứa lời chào mời gửi vốn trực tiếp hoặc bảng xếp hạng APR liên kết tiếp thị. Đây là thông tin giáo dục, không phải lời khuyên tài chính, thuế hay đầu tư. Vị thế LP có thể mất phần lớn hoặc toàn bộ giá trị kinh tế do tài sản cơ sở hay giao thức thất bại.