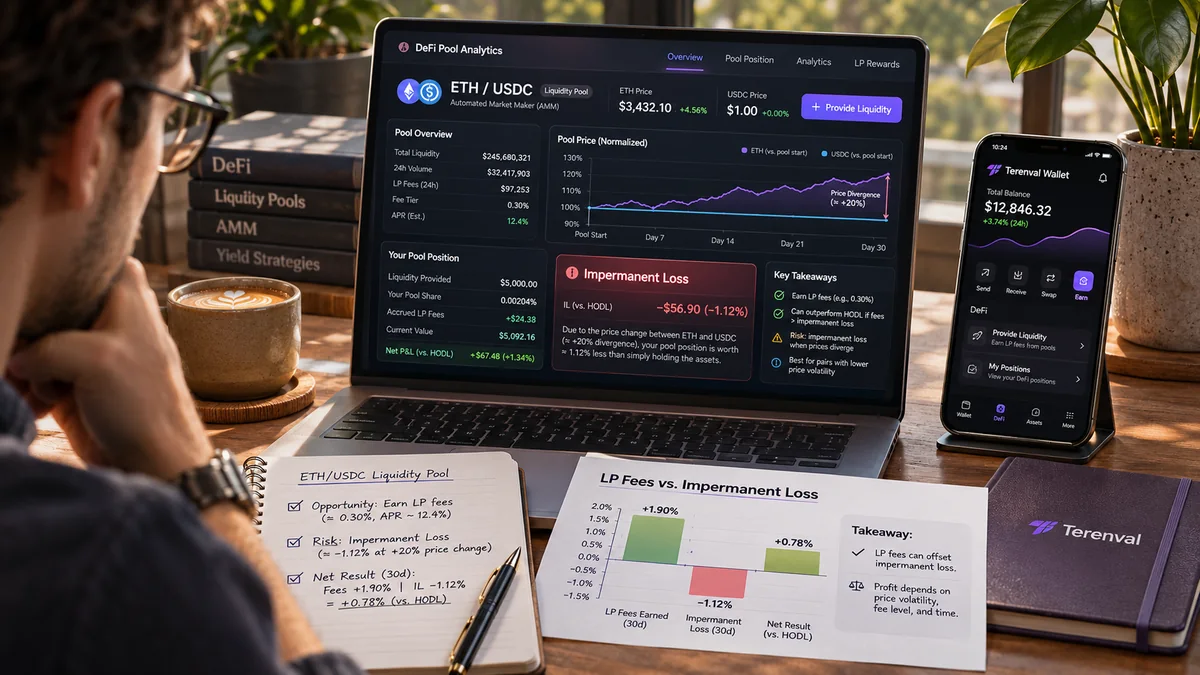
Geçici kayıp (impermanent loss, IL), tokenların göreli piyasa fiyatları değiştikten sonra bir likidite sağlayıcısının (LP) havuz pozisyonunun, başlangıçtaki aynı miktarda tokenı yalnızca elde tutmaya kıyasla ne kadar düşük performans gösterdiğidir. Buna ayrışma kaybı (divergence loss) da denir. Havuz pozisyonunun dolar cinsinden değeri yükselse ve akıllı sözleşme tam olarak tasarlandığı gibi çalışsa bile ortaya çıkabilir. İşlem ücretleri IL'yi telafi edebilir, ancak oluşmasını imkânsız hâle getirmez. Yüksek bir APR nedeniyle cazip görünen pozisyon, başlangıç varlıklarını normal bir cüzdanda tutmaktan daha düşük sonuç verebilir.
ETH'nin 2.500 dolar olduğu bir anda 5.000 dolar değerinde 2 ETH ve 5.000 USDC ile açılan, toplam 10.000 dolarlık ETH/USDC pozisyonunu düşünün. ETH fiyatı iki katına çıkarak 5.000 dolara ulaşırsa, hiç dokunulmadan elde tutulan varlıklar 15.000 dolar eder. Ücretlerin olmadığı ve tüm fiyat aralığında çalışan varsayımsal bir sabit çarpım havuzunda arbitrajın yol açtığı yeniden dengeleme sonucunda pozisyon yaklaşık 14.142 dolar eder; bu, yalnızca elde tutmaya göre yaklaşık 858 dolar daha azdır. Ancak bu, başlangıçtaki 10.000 dolardan 858 dolar kaybedildiği anlamına gelmez: havuzun değeri hâlâ başlangıç yatırımından yüksektir. Söz konusu olan göreli performans kaybıdır. Bu ayrım, likidite sağlamanın nasıl değerlendirilmesi gerektiğini değiştirir.
Kısa yanıt: Geçici kayıp, otomatik piyasa yapıcının (AMM) iki tokenın göreli fiyatları değiştikçe likidite sağlayıcısının sahip olduğu miktarları otomatik olarak değiştirmesinden kaynaklanır. Ücretsiz, standart 50/50 sabit çarpım havuzunda pozisyon, göreli fiyatı düşen tokendan daha fazla, yükselen tokendan ise daha az tutar. Bu nedenle aynı son fiyatlarla değerlendirildiğinde, başlangıçtaki token miktarlarını elde tutmaktan daha düşük değere sahiptir. Bu kayıp mutlaka negatif nakit getiriye dönüşmez; fiyat oranı eski düzeyine dönerse azalabilir. İşlem ücretleri, işlem maliyetleri, sözleşme riski ve çıkış imkânıyla birlikte değerlendirilmelidir.
Terenval editörlerinin değerlendirmesi: LP pozisyonu, cazip faiz oranı sunan bir tasarruf mevduatı değildir; göreli fiyatı yükselen varlığın bir bölümünü satan ve düşen varlığın bir bölümünü satın alan, sürekli yeniden dengelenen bir varlık envanteri stratejisidir. Bu davranış piyasa yapıcılığına maruz kalmak isteyen biri için makul olabilir, ancak yalnızca yükselen bir tokenı elde tutmayı amaçlayan yatırımcı için beklenmedik ve olumsuz bir sonuçtur. Ekonomik hesabı reklam niteliğinden çıkarıp denetlenebilir kılmak için bu rehber dört özgün eğitim çerçevesi sunar: Terenval LP Sonuç Defteri (LP Outcome Ledger), Ücret Karşılama Oranı (Fee Coverage Ratio), Fiyat Aralığı Dayanıklılık Stres Testi (Range Survival Stress Test) ve Yeniden Dengeleme Karar Pusulası (Rebalance Decision Compass). Bunlar Uniswap veya Terenval Wallet'ın zincir üstü özellikleri, otomatik güvenlik önlemleri ya da kâr garantileri değil, analitik çalışma araçlarıdır.
Bilgi için esas alınan son tarih: 5 Kasım 2026. Protokol mekanikleri metin boyunca bağlantı verilen birincil Uniswap belgelerine dayanır. Aşağıdaki tüm ETH fiyatları, ücretler, gas maliyetleri, yıllıklandırılmış getiriler ve havuz bakiyeleri tamamen varsayımsal eğitim girdileridir; canlı fiyat, geçmiş performans testi veya mevcut bir havuzun kârlılığına dair iddia değildir. Gerçek havuzlarda fiyat hareketinin izlediği yol, ücretler, likidite rekabeti ve sözleşme davranışları bu basit örneğin yansıtamayacağı kadar karmaşıktır.
Temel Çıkarımlar
- IL, HODL'a göre ölçülür. LP sonucunu başlangıç varlıklarını hiç değiştirmeden elde tutmayla karşılaştırır; portföyün mutlaka dolar kaybettiği anlamına gelmez.
- Karşılaştırmada aynı başlangıç tokenları kullanılmalıdır. ETH/USDC LP pozisyonunu yalnızca USDC içeren banka mevduatına benzer bir yatırımla karşılaştırmak başka bir yatırım karşılaştırmasıdır.
- Klasik formül belirli bir AMM tasarımı için geçerlidir.
2 × sqrt(r) / (1 + r) − 1formülü, tutarlı fiyatlamayla ücret içermeyen, 50/50 oranlı ve tam fiyat aralıklı sabit çarpım pozisyonunu varsayar. - İşlem ücretleri ayrışma kaybını telafi edebilir. Bunun gerçekleşip gerçekleşmediği pozisyona gerçekten düşen ücretlere, fiyat aralığında geçirilen süreye, bu ücretlerin token değerine ve maliyetlere bağlıdır.
- LP ücretleri sadece havuz hacmi × ilan edilen ücret oranı değildir. Aktif likidite payını, protokol ücret paylarını, ücret tahsilatını ve yönetici veya hook ücretlerini hesaba katın.
- Uniswap v2 ile yoğunlaştırılmış likidite farklı çalışır. Standart v2 likiditesi pozitif fiyat eğrisi boyunca aktiftir; v3 ve standart v4 daha dar bir aralık seçilmesine olanak tanır.
- Aralık dışına çıkmak tasfiye değildir. Sıradan bir yoğunlaştırılmış LP pozisyonu fiyat bandının dışına çıktığında yeni takas ücreti kazanmayı bırakır ve tek varlığa dönüşür; ayrı bir borç pozisyonu ise farklı bir tasfiye riski yaratabilir.
- Dar fiyat aralığı yalnızca getiriyi değil, riski de değiştirir. Pozisyon aktifken sermaye başına daha yüksek ücret elde etme olasılığı, tek varlığa dönüşüp pasif kalma riskinin artmasıyla birlikte gelir.
- 50/50 IL tablosu her v3/v4 pozisyonuna uygulanamaz. Aralık sınırları, ilk token miktarları ve varsa v4 hook mantığı pozisyona özgü hesap gerektirir.
- Stablecoin/stablecoin çifti risksiz değildir. Sabit kurun bozulması (depeg), göreli IL küçük görünse bile LP'nin değer kaybeden tokendan daha fazla tutmasına ve doğrudan USD kaybına yol açabilir.
- Yeniden dengeleme geçmiş kayıpları silmez. Pozisyonu kapatıp yeniden açmak varlık miktarlarını ve karşılaştırma başlangıcını değiştirir; işlem maliyetleri doğurur.
- APR veya APY olarak gösterilen ücret getirileri geçmişe dönük ve yanıltıcı olabilir. Getiriler işlem hacmine, aktif likiditeye, teşviklere, protokol ayarlarına ve ölçüm dönemine göre değişir.
- Token harcama izni ayrı bir güvenlik konusudur. Bir ERC-20 harcayıcısına izin vermek ya da yetkilendirme imzalamak, cüzdanı bağlamakla aynı değildir.
- Terenval Wallet burada yerleşik LP yöneticisi olarak tanıtılmaz. Öz saklama tartışması, belgelenmemiş DeFi entegrasyonuna değil; anahtarların, ağların ve izinlerin bağımsız kontrolüne ilişkindir.
DeFi likidite havuzunda geçici kayıp nedir?
Geçici kayıp, AMM içindeki token miktarlarının değişmesinin yol açtığı göreli değerleme etkisidir. Standart karşılaştırma, tamamen aynı anda ve aynı piyasa fiyatlarıyla değerlendirilen iki varsayımsal sonucu esas alır:
- Yalnızca elde tutma sonucu: Başlangıçtaki token miktarlarını işlem yapmadan, borç vermeden, yeniden dengelemeden ve LP ücreti kazanmadan cüzdanda tutmak.
- Likidite sağlayıcısı sonucu: Başlangıç tokenlarını belirli bir havuza yatırmak, AMM'nin fiyatlama ve takaslarını uygulamasına izin vermek, sonra oluşan varlık hakkını aynı bitiş anında değerlendirmek.
Ücret ve maliyetlerden önceki fark ayrışma sonucudur. Standart 50/50 sabit çarpım durumunda göreli fiyat hareketi negatif ayrışma yaratır; bunun için havuzun hacklenmesi gerekmez. Uniswap v2 getiri belgeleri göreli kayıp formülünü açıkça türetir; Uniswap'ın genel açıklaması piyasa yapıcılığı mekanizmasını anlatır.
Tokenlar çalınmadığı hâlde bu kayıp neden oluşur?
Havuz, rezervleri ve fiyatlama kurallarıyla belirlenen bir değişim kuru üzerinden işlem sunar. Geniş piyasa fiyatı değişince, yatırımcılar ve arbitrajcılar, ücret ve işlem koşullarını dikkate alarak havuzun marjinal fiyatı dış piyasa fiyatına yaklaşana dek token takası yapabilir. Bu işlemler havuzdaki tokenların göreli miktarlarını değiştirir. Likidite sağlayıcısı, her iki başlangıç tokenının sabit adetlerini değil, değişen bir envanter üzerindeki hakkı elinde tutar.
ETH, USDC karşısında değer kazanırsa havuz tipik olarak işlem yapanlara ETH verir ve USDC biriktirir. Pozisyonunuzda cüzdanda dokunmadan tutacağınızdan daha az ETH kalır. ETH düşerse işlem yapanlar ETH'yi USDC ile değiştirdikçe havuz genellikle ETH biriktirir. Pozisyonda yalnızca elde tutan bir cüzdana kıyasla daha fazla ETH ve daha az USDC bulunur. Her iki durum da doğası gereği dolandırıcılık değildir; pasif piyasa yapıcılığının sonuçlarıdır.
Geçici kayıp, yatırılan anaparanın kaybıyla aynı mıdır?
Hayır. Havuz pozisyonu 10.000 dolardan 14.142 dolara yükselip yine de 15.000 dolarlık HODL karşısında yaklaşık 858 dolarlık IL gösterebilir. Tersine pozisyon 7.071 dolara düşebilir; bu başlangıca göre yaklaşık 2.929 dolarlık gerçek piyasa değeri kaybıdır ve ayrıca elde tutmaya kıyasla yaklaşık 429 dolar daha düşük performans anlamına gelebilir. Bir sayı mutlak kaybı, diğeri göreli performansı ölçer.
Ücretler, teşvikler ve çıkış masrafları başka ayrımlar da yaratır. HODL'a göre kaçırılan her doların ayrı bir banka hesabı çekimi gibi değerlendirilmesi yanlıştır. IL, havuzun tokenlarınızı yeniden dengelemesi nedeniyle elde edemediğiniz değeri ifade eder.
Para kalıcı olarak kaybedilebiliyorsa neden “geçici” denir?
Bu adlandırma, basitleştirilmiş modelde ve maliyetler hariç, göreli fiyat oranı giriş düzeyine dönerse HODL'a göre farkın azalabilmesini veya sıfırlanabilmesini anlatır. Fiyatların geri dönme zorunluluğu yoktur. Likiditeyi çekip geri gelen tokenları değiştirdiğinizde veya sattığınızda, ilgili stratejinin varlık dağılımı ve o andaki göreli sonucu fiilen kesinleşir. Piyasa daha sonra tersine dönse bile kapatılan pozisyon otomatik olarak eski değerine ulaşmaz.
Bu yüzden ayrışma kaybı ifadesi bazen daha açıklayıcıdır. “Geçici”, geri ödenene kadar geçici veya protokol tarafından karşılanıyor diye yorumlanmamalıdır. AMM denkleminde yerleşik bir sigorta yoktur.
Otomatik piyasa yapıcı geçici kaybı nasıl oluşturur?
Geleneksel emir defteri piyasalarında yatırımcı veya piyasa yapıcıların verdiği alış ve satış emirleri kullanılır. Sabit çarpım AMM'si ise matematiksel bir değişmez altında rezervlerden marjinal takas kurları üretir. Uniswap v2 tarzındaki özgün mekanizma şöyle yazılır:
x × y = k
Burada x bir tokenın, y diğer tokenın rezervidir; k ise takas sırasında ücretsiz ideal modelde rezervlerin çarpımıdır. İşlem ücretleri varsa efektif rezerv çarpımı büyüyebilir; gerçek fiyat teklifleri giriş ücretine, yuvarlamaya, mevcut havuz likiditesine ve diğer protokol parametrelerine de bağlıdır. Piyasa yeniden fiyatlandığında işlemler x ve y miktarlarını değiştirir. İdeal değişmez ve token0 başına token1 fiyatı P varsayımında rezervler, y / x oranı P ile birlikte değişecek şekilde ayarlanır.
Gerçeğe benzeyen bir örnekte 50/50 havuz
ETH'nin 2.500 dolar olduğunu ve örnek havuz pozisyonunda 2 ETH ile 5.000 USDC bulunduğunu varsayalım. Her tokenın başlangıçtaki dolar değeri eşittir. İdeal, tüm fiyat aralığında çalışan ve ücretsiz havuzda ETH/USDC fiyat oranı r katsayısıyla değişirse LP envanteri şöyle olur:
ETH in position   = 2 / sqrt(r)
USDC in position  = 5,000 × sqrt(r)
ETH price         = $2,500 × r
Fiyat iki katına çıktığında (r = 2) LP yaklaşık 1.4142 ETH ve 7,071.07 USDC tutar. Başlangıç tokenlarını sadece elde tutan cüzdanda ise hâlâ 2 ETH ve 5,000 USDC vardır. İki portföy de ETH başına yeni 5.000 dolar piyasa fiyatıyla değerlendirilir. Böylece farklı döviz kurları veya stratejilerden birine yapay fiyat avantajı varsaymadan karşılaştırma yapılabilir.
Arbitrajın ve bilgili işlemlerin rolü
Yeniden dengeleme genellikle tek bir zamanlayıcı veya merkezi yönetici tarafından başlatılmaz; ekonomik teşviklere dayanan takaslardan doğar. Önce dış piyasa hareket ettiğinde arbitrajcılar zincir üstündeki güncelliğini yitirmiş fiyattan işlem yaparak farkın bir bölümünü elde edebilir; LP'ler böylece fiyat değişimini geriden izleyen kurdan fiilen işlem yapmış olur. Bu, piyasa yapıcılığında olumsuz seçim (adverse selection) olarak adlandırılır ve sıklıkla yeniden dengelemeye kıyasla kayıp (loss-versus-rebalancing, LVR) çerçevesinde ele alınır. IL ile ilişkilidir ama aynı ölçüt değildir: LVR fiyat hareketinin izlediği yol boyunca sürekli yeniden dengelenen bir referans stratejiyle karşılaştırır; geleneksel IL ise başlangıç tokenlarını elde tutma ile bitiş LP değerini karşılaştırır. Referanslar eşleştirilmeden LVR tahminini IL'ye eklemek aynı etkiyi iki kez sayabilir.
Bazı piyasa koşullarında LP yeterli işlem ücreti kazanarak riskini telafi edebilir. Her arbitraj işleminin zararlı veya yüksek hacimli her günün otomatik olarak kârlı olduğunu varsaymak yanlıştır. Ekonomik sonuç işlemlerin neden yapıldığına, ödenen ücretlere, fiilî uygulama fiyatlarına ve LP'nin havuzdaki aktif payına bağlıdır.
Geçici kayıp formülü: doğru hesaplama nasıl yapılır?
Token1'in sabit hesap birimi olduğu, ücretsiz, 50/50 oranlı, tam aralıklı sabit çarpım çifti için şu tanımları kullanalım:
r = ending price of token0 / starting price of token0

Impermanent loss as a fraction of HODL value:
IL(r) = 2 × sqrt(r) / (1 + r) − 1

Impermanent loss percentage = IL(r) × 100%
Bu formül Uniswap geliştirici belgelerinde verilir. Çalınan parayı, LP'nin başlangıç anaparasına göre kaybını, yıllık APY'yi, ücret gelirini veya yoğunlaştırılmış aralığın getirisini hesaplamaz. Hem yüzde hem zaman ufku önemlidir; denklem gelecekteki fiyatları tahmin etmez, göreli fiyat oranının bitiş değerine bağlıdır.
Formülün üç açık adımda türetilmesi
Girişte her tokenın başlangıç portföy değeri V0'ın yarısını oluşturduğu varsayılırsa, yeni fiyat oranı r için yalnızca elde tutulan portföyün değeri:
V_HODL(r) = V0 × (1 + r) / 2
Ücretsiz sabit çarpım AMM'si, token miktarlarını fiyat oranının kareköküyle ters orantılı biçimde değiştirir. Piyasa değeriyle ölçülen pozisyon:
V_LP(r) = V0 × sqrt(r)
Havuz değerini HODL değerine bölüp bir çıkarın:
(V_LP / V_HODL) − 1
= [V0 × sqrt(r)] / [V0 × (1 + r) / 2] − 1
= 2 × sqrt(r) / (1 + r) − 1
İlk V0 sadeleşir. Bu nedenle aynı çift, aynı göreli fiyat değişimi ve aynı AMM varsayımlarında 1.000 dolar ile 1 milyon dolarlık örnek pozisyonun yüzde IL'si aynıdır. Ancak dolar cinsinden fırsat maliyeti yatırım tutarına göre değişir. Ücret geliri ve mutlak risk de farklıdır.
10.000 dolarlık ETH/USDC pozisyonu için geçici kayıp tablosu
Varsayımlar: Başlangıçta tanesi 2.500 dolar olan 2 ETH ve 5.000 USDC; USDC 1 dolarda kalır; ücret, kayma (slippage), vergi ve gas dikkate alınmaz; yalnızca ETH fiyatı değişir; tüm fiyat aralığında sabit çarpım modeli uygulanır ve dış likiditenin pozisyon payına etkisi yoktur. Dolar değerleri sente yuvarlanmıştır.
| ETH fiyat değişimi | ETH fiyatı | LP'deki ETH | LP'deki USDC | HODL değeri | Ücret öncesi LP değeri | HODL'a göre IL | IL (%) |
|---|---|---|---|---|---|---|---|
| -75% | $625 | 4.0000 | $2,500.00 | $6,250.00 | $5,000.00 | −$1,250.00 | -20.00% |
| -50% | $1,250 | 2.8284 | $3,535.53 | $7,500.00 | $7,071.07 | −$428.93 | -5.72% |
| -25% | $1,875 | 2.3094 | $4,330.13 | $8,750.00 | $8,660.25 | −$89.75 | -1.03% |
| +0% | $2,500 | 2.0000 | $5,000.00 | $10,000.00 | $10,000.00 | $0.00 | +0.00% |
| +25% | $3,125 | 1.7889 | $5,590.17 | $11,250.00 | $11,180.34 | −$69.66 | -0.62% |
| +50% | $3,750 | 1.6330 | $6,123.72 | $12,500.00 | $12,247.45 | −$252.55 | -2.02% |
| +100% | $5,000 | 1.4142 | $7,071.07 | $15,000.00 | $14,142.14 | −$857.86 | -5.72% |
| +200% | $7,500 | 1.1547 | $8,660.25 | $20,000.00 | $17,320.51 | −$2,679.49 | -13.40% |
Yorum: ETH iki katına çıktığında yaklaşık 858 dolarlık fark, başlangıçtaki 10.000 doların değil, 15.000 dolarlık HODL değerinin %5,72'sidir. ETH yarıya düştüğünde IL de bitişteki HODL değerinin (bu kez 7.500 dolar) yaklaşık %5,72'sidir; göreli fark yaklaşık 429 dolardır. Buradaki simetri, formüle göre fiyatın iki katına çıkmasıyla yarıya inmesi arasındadır; başlangıç yatırımına göre dolar kâr/zararının simetrisi değildir.
Her iki tokenın dolar karşısındaki değeri değişirse ne olur?
Formül tek bir tokenın USD fiyatına değil, tokenların birbirine göre fiyat oranına bağlıdır. ETH/BTC havuzunda ETH ve BTC'nin dolar cinsinden iki katına çıktığını, aralarındaki oranın ise değişmediğini düşünün. Basitleştirilmiş model, iki portföy de dolar cinsinden değer kazanmış olsa bile ETH ve BTC'yi elde tutmaya kıyasla sıfır IL öngörür. ETH %50, BTC %25 yükselirse ilgili oran 1.50 / 1.25 = 1.20 olur, 1.50 değil. Yanlış baz para seçimi, yanıltıcı “hesaplayıcı” ekran görüntülerinin yaygın nedenidir.
USDC/USDT veya başka stablecoin çiftlerinde oran uzun süre 1'e yakın kalabilir; bu, pozisyonun dolar cinsinden risksiz olduğu anlamına gelmez. Bir stablecoin sabit kurunu kaybederse hem göreli oran hem de tokenların piyasa değerine göre alım gücü bozulabilir. Teorik IL yüzdesi tek başına tam bir risk ölçüsü değildir.
Hesaplamalı örnek: ETH iki katına çıkar, likidite havuzu yine de kazandırır
Başlangıçta 2 ETH ve 5.000 USDC içeren 10.000 dolarlık aynı pozisyona dönelim. Örnekte ETH 5.000 dolar olduğunda şu değerleri karşılaştıralım:
| Ölçüt | Değer | Hangi soruyu yanıtlar? |
|---|---|---|
| Başlangıç anaparası | $10,000.00 | Başlangıçta ne kadar yatırıldı? |
| Yalnızca elde tutulan portföy | $15,000.00 | Girişteki aynı tokenlar cüzdanda kalsaydı ne olurdu? |
| Ücretsiz LP envanteri | $14,142.14 | AMM'nin tuttuğu tokenlar ne kadar ederdi? |
| Ayrışmadan doğan fark | −$857.86 | HODL'a göre ne kadar değerden vazgeçildi? |
| Ücret öncesi mutlak LP kazancı | +$4,142.14 | LP pozisyonu başlangıç dolar değerinden yükseldi mi? |
“LP 4.142 dolar kazandı” ve “LP, HODL'ın 858 dolar gerisinde kaldı” ifadeleri aynı anda doğru olabilir. Yalnızca birini gösteren finansal rapor, eksik bırakılana göre ya fırsat maliyetini gizler ya da riski abartır.
Kazanılan ücretlerin gerçek ekonomik etkisini ekleyelim
Şimdi pozisyonun bitişte USD karşılığı 650 dolar takas ücreti kazandığını ve 55 dolar toplam ağ, işlem ve pozisyon yönetim maliyeti oluşturduğunu varsayalım. Ek teşvik, muhasebe karmaşıklığı veya ücret kazanımıyla değerleme arasında token fiyat değişikliği olmadığını kabul ediyoruz. Bu, bilerek sadeleştirilmiş bağımsız bir örnektir:
LP inventory at exit               $14,142.14
+ earned fees                          $650.00
− cumulative costs                      $55.00
= net LP outcome                    $14,737.14

Hold-only outcome                   $15,000.00
Net LP advantage versus HODL          −$262.86
LP, pozitif ücret geliri ve pozitif dolar getirisi sağlamasına rağmen HODL'ın yaklaşık 263 dolar gerisinde kalmıştır. Diğer bütün varsayımlar aynıyken ücret geliri 1.000 dolar olsaydı, LP HODL'ın yaklaşık 87 dolar önünde bitirirdi. Ücretler fırsat maliyetini aşabilir; ancak reklamda gösterilen APR bunun gerçekleştiğini kanıtlamaz.
HODL ile başa baş gelmek için kaç dolarlık işlem ücreti gerekir?
Basitleştirilmiş karşılaştırmada doğru başa baş hedefi, dolar cinsinden ayrışma açığına LP'ye özgü ek maliyetlerin eklenmesidir:
Required net fees to match HODL
= max(0, V_HODL − V_LP_before_fees) + incremental LP costs

At ETH ×2: $857.86 + $55.00 = $912.86
Örnek, 912,86 dolar ücret kazanmanın ne kadar süreceğini öngörmez. Ücret oranları, gerçekleşen hacimler, aktif likidite rekabeti ve havuz sürümleri sonucu belirler. Likidite teşvikleri nakit akışını iyileştirebilir ama token fiyatı ve devamlılık riski yaratır. Sadece HODL yapan yatırımcının da farklı saklama, borsa veya işlem maliyetleri olacaksa karşılaştırmada toplam maliyet yerine stratejiler arasındaki ek maliyetler esas alınmalıdır.
Bir yatırımcı gerçekten 650 dolar ücret kazanabilir mi?
Bu, mevcut herhangi bir ETH/USDC havuzuna dair beyan değil, varsayımsal tutardır. Gerçekte ücretleri, ilgili pozisyona gerçekten düşen pay üzerinden; varsa protokol veya kasa yöneticisi dağıtımı sonrasında, ücretlerin ödendiği tokenların değeriyle ve fiyat performansıyla aynı zaman aralığında hesaplamak gerekir. Efektif aktif likiditenin %0,01'ine sahip LP ile %10'unu sağlayan LP aynı ücretleri almaz. İşlem hacminin yüksek olması tek başına kazancı göstermez; ilgili işlemler sırasında pozisyonun fiyat aralığında aktif olması gerekir.
Terenval LP Sonuç Defteri: Her LP'nin izlemesi gereken dört bakiye
İlan edilen APR'yi gerçek servet artışıyla karıştırmamak için eğitsel bir dört bakiyeli rapor öneriyoruz. Bu, editoryal muhasebe çerçevemizdir; herhangi bir protokolce onaylanmış standart bir raporlama yöntemi değildir.
| Defter kalemi | Ne ölçülmeli? | Hangi soruyu yanıtlar? |
|---|---|---|
| 1. Giriş envanteri | Başlangıç tokenlarının tam adetleri, fiyat oranı, USD değerleri ve zaman damgası | Neyi karşılaştırıyoruz? |
| 2. HODL referansı | Aynı başlangıç tokenlarının bugünkü değeri; varsa ayrıca belirtilen pasif getiriler | Hiç işlem yapmamak daha mı iyi olurdu? |
| 3. LP envanteri | Havuzdaki hakka karşılık gelen güncel token miktarları ve USD değeri; ayrı izleniyorsa tahsil edilmemiş ücretler hariç | AMM'nin yeniden dengelemesi ne yaptı? |
| 4. Nakit akışı ve çıkış düzeltmeleri | Tahakkuk etmiş veya alınmış ücretler, teşvik tokenları, gas, takaslar, varsa vergiler, yönetici/hook ücretleri | Çıkış yapıldığında yatırımdan geriye ne kalır? |
Açıkça varsayımları belirtilmiş en basit göreli kâr hesabı:
LP net serveti = LP envanterinin piyasa değeri
+tahsil edilmemiş ücretlerin nakde çevrilebilir token değeri
+daha önce tahsil edilip elde tutulan ücretler
+nakde çevrilebilir teşvik değeri
−ek işlem ve yönetim maliyetleri
HODL serveti = ilk token A adedi × token A'nın güncel fiyatı
+ilk token B adedi × token B'nin güncel fiyatı
−varsa yalnızca HODL'a özgü maliyetler
LP fazla değeri = LP net serveti − HODL serveti
Ücretleri iki kez saymayın. Uniswap v2'de ücretler genellikle rezervlere dâhil olur ve havuz paylarının değerini etkiler; v3/v4'te ise ücret bakiyeleri tahsil edilene kadar ayrı hesaplanır. Güncel belgeler bazı sürüm ve havuzlardaki protokol ücret paylaşımını da açıklar. Görünen takas ücretinin tamamını LP'lere atfetmeden önce havuzun gerçek ayarlarını kontrol edin. Uniswap'ın güncel ücret belgeleri bu mekanizmaları birbirinden ayırır.
Başlangıç varlıkları tam olarak 50/50 değilse
Standart yüzde formülü, alışılmış modelde başlangıçta dengeli ve tüm fiyat aralığına yayılan çift varsayar. Yoğunlaştırılmış pozisyon ilk başta ETH'den daha fazla USDC içerebilir veya aralık sınırına yakın ya da aralık dışında tamamen tek tokenla açılabilir. Doğru karşılaştırma gerçek giriş miktarlarıyla yapılmalıdır. Genel 50/50 tablosundan alınan “ETH +%50 iken IL” başlığı, tek taraflı veya dar aralıklı pozisyonu ciddi biçimde yanlış yansıtabilir.
Zaman içinde eklenen ve çekilen yatırımlar
Dönem ortasında sermaye eklerseniz, pozisyonun bir kısmını çekerseniz, ücretleri tahsil edip harcarsanız veya otomatik bileşik getiriye dönüştürürseniz basit başlangıç-bitiş karşılaştırması bozulur. İşlem bazında defter veya nakit akışına göre düzeltilmiş getiri ölçümü kullanın; yeni sermaye girdiğinde referans gruplarını sıfırlayın ya da ayrı takip edin. Bu, token bileşimi tekrar tekrar değişen kasalar ve otomatik yeniden dengeleme stratejileri için özellikle önemlidir.
Uniswap v2, v3 ve v4: Sürüm neden riski değiştirir?
Likidite sağlama tek tip bir ürün değildir. Uniswap Likidite Genel Bakış rehberi, v2, v3 ve v4 pozisyonlarının likiditenin yerleştirilmesi, ücretler ve pozisyon yaşam döngüsü açısından farklarını anlatır.
| Soru | Uniswap v2 tam aralık | Uniswap v3 yoğunlaştırılmış | Standart Uniswap v4 yoğunlaştırılmış |
|---|---|---|---|
| Likidite yerleşimi | Pozitif fiyat eğrisinin tamamında | Kullanıcının belirlediği tick sınırları arasındaki aralıkta veya tam aralıkta | Kullanıcının belirlediği aralıkta; havuza özel hook da olabilir |
| Piyasa seçilen bandın dışına çıktığında pozisyon aktif kalır mı? | Özel bant yoktur; tam aralık pozisyonu aktif kalır | Hayır; aralık dışındayken yeni takas ücreti kazanılmaz | Standart yoğunlaştırılmış likiditede hayır; özel hook kuralları incelenmelidir |
| Ücret muhasebesi | Ücretler rezervlere eklenir; güncel protokol paylaşımı geçerli olabilir | Ücretler pozisyona ayrı tahakkuk eder; otomatik bileşik getiri oluşmaz | Pozisyon ücretleri ayrı hesaplanır; dinamik ücret ve hook bulunabilir |
| Pozisyonun varlık dağılımı | Sürekli değişen iki token bakiyesi | Her iki aralık sınırında tek varlığa dönüşebilir | Hook değiştirmediği sürece aynı temel yoğunlaştırılmış davranış |
| En önemli ek soru | Ücret geliri HODL farkını kapatıyor mu? | Seçilen bant olası fiyat hareketlerine dayanır mı, yönetimi ekonomik mi? | Havuzda hangi hook, ücret davranışı, izinler ve dış bağımlılıklar var? |
Temel, tam aralıklı sabit çarpım formülü ilk ders için yararlıdır, ancak v3/v4'ün evrensel simülatörü değildir. Stable-swap eğrilerini, ağırlıklı havuzları, özel değişmezleri, strateji kasalarını veya kaldıraçlı LP tokenlarını da doğrudan simüle etmez.
Uniswap v2: Geniş fiyat maruziyeti, kesintisiz katılım
Geleneksel v2 havuzu, sıfırdan büyük bütün fiyat oranlarında pasif likidite bulundurur. Yoğunlaştırılmış likiditedeki anlamıyla “aralık dışına” çıkmaz. Bu onu güvenli yapmaz: büyük göreli fiyat ayrışması ciddi fırsat maliyeti yaratabilir; bir varlığın değeri sıfıra yaklaşırsa havuzun elinde büyük ölçüde değer kaybeden token kalabilir. Ücretler bunu kısmen telafi edebilir ama anaparayı garanti altına almaz.
Canlı bir v2 havuzunda işlem yapanlardan kesilen toplam ücret ile LP'lere gerçekten düşen payı ayırın. Güncel Uniswap belgeleri, tarihsel %0,30 takas ücretinin paylaşılmasına olanak sağlayan protokol ücreti düzenlemelerini açıklamaktadır. Geçerli ayar kontrol edilmeden %0,30'un tamamını LP kazancı saymak getiriyi olduğundan yüksek gösterir.
Uniswap v3: Fiyat aralığı seçmek yönsel riski artırır
v3'te likiditenizin aktif olacağı alt ve üst fiyatları seçersiniz. Sermayeyi yoğunlaştırmak, işlemlerin neredeyse hiç gerçekleşmediği fiyatlara yaymaya kıyasla pozisyon aralık içinde kaldığı sürece daha fazla ücret elde etmeyi sağlayabilir. Ancak fiyat sınırlara yaklaştıkça envanter daha hızlı değişir. Buradaki fiyatlama kuralıyla ETH/USDC örneğinde ETH alt sınırın altına inerse pozisyon genellikle tamamen ETH'ye, üst sınırın üstüne çıkarsa tamamen USDC'ye dönüşür.
Uniswap destek açıklaması açıkça belirtir: aralık dışına çıkmak borç verme protokollerindeki gibi tasfiye değildir. LP pozisyonu tek varlığa dönüşür ve fiyat aralığa dönene kadar yeni takas ücreti biriktirmeyi durdurur. Fiyat geri gelirse ücret kazanımı devam edebilir, ancak geçmiş ekonomik etkiler ve işlem maliyetleri geriye dönük olarak silinmez.
Uniswap v4: Hook'lar ve özelleştirilmiş ücretler yeni bir katman ekler
Uniswap v4 yoğunlaştırılmış likidite kullanır, ancak isteğe bağlı hook adı verilen, takaslar ve likidite değişimleri etrafındaki davranışı değiştirebilen havuza özgü harici kodlara izin verir. Hook dinamik ücretleri ayarlayabilir, özel muhasebe uygulayabilir veya dış bağımlılıklar yaratabilir. Bazı havuzlarda hook yoktur; başka havuzlar ise panelde aynı ETH/USDC sembollerini kullansalar bile özünde farklı ürünlerdir. Resmî v4 hook rehberi ve güvenlik çerçevesi bu imkânları ve risk alanlarını anlatır.
Genel kural olarak “Uniswap v4” adlı havuzun hook içermeyen v3 havuzuyla aynı olduğunu varsaymayın. Havuz anahtarını, isteğe bağlı hook sözleşmesini, ayarları kimin değiştirebildiğini, ücret mantığını, token davranışlarını, denetimleri, varlıkların havuzdan çıkıp çıkamadığını ve pozisyonun gerçekte nasıl kaldırıldığını inceleyin. Özel eğriler veya dış maruziyetler için klasik sabit çarpım IL formülü yetersiz kalabilir.
Yoğunlaştırılmış likidite: Gerçek aralık matematiğiyle 10.000 dolarlık örnek
Genel IL tabloları modern AMM'lerin en büyük ekonomik farkını gizleyebilir: fiyat aralığının sınırlarında token envanterinin dönüşümü. Canlı protokol fiyatı kullanmadan standart, varsayımsal yoğunlaştırılmış likidite pozisyonuyla bunu açıkça hesaplayabiliriz.
ETH fiyatının başlangıçta 2.500 dolar olduğu, yalnızca 2.000 ile 3.000 dolar arasında aktif ETH/USDC pozisyonu varsayalım. Token0 ETH, token1 USDC olsun ve P = ETH başına USDC olarak tanımlansın. İlk envanter piyasa değeri 10.000 dolar olacak şekilde likidite miktarı L seçilir. Bu aralık fiyatın karekökü uzayında simetrik değildir. Dolayısıyla başlangıç portföyü tam 50/50 ETH/USDC değildir. Bu nedenle v2 tablosunu yeniden kullanmak yerine gerçek başlangıç miktarlarıyla karşılaştırmalıyız.
Standart yoğunlaştırılmış pozisyonda, aktif aralıktaki envanter:
When Pa < P < Pb:
ETH(P)  = L × [1 / sqrt(P) − 1 / sqrt(Pb)]
USDC(P) = L × [sqrt(P) − sqrt(Pa)]

When P <= Pa:
ETH(P)  = L × [1 / sqrt(Pa) − 1 / sqrt(Pb)]
USDC(P) = 0

When P >= Pb:
ETH(P)  = 0
USDC(P) = L × [sqrt(Pb) − sqrt(Pa)]
Burada Pa = 2000, Pb = 3000, P0 = 2500. 10.000 dolarlık başlangıç değeri çözülünce L ≈ 1,037.8726 bulunur. İlk pozisyon 1.8086 ETH ve 5,478.56 USDC içerir; 2 ETH ve 5.000 USDC değil. Aşağıdaki tablodaki değerler ücretler, ödüller, fiyat etkisi, gas ve vergiler hariçtir.
| ETH fiyatı | Pozisyon durumu | LP ETH | LP USDC | LP değeri | Aynı giriş miktarlarıyla HODL değeri | Göreli fark | HODL'a göre IL |
|---|---|---|---|---|---|---|---|
| $1,250 | Aralığın altında | 4.2587 | $0.00 | $5,323.33 | $7,739.28 | −$2,415.95 | -31.22% |
| $1,800 | Aralığın altında | 4.2587 | $0.00 | $7,665.59 | $8,734.00 | −$1,068.40 | -12.23% |
| $2,000 | Alt sınırda | 4.2587 | $0.00 | $8,517.32 | $9,095.71 | −$578.39 | -6.36% |
| $2,250 | Aralık içinde | 2.9314 | $2,815.55 | $9,411.20 | $9,547.86 | −$136.66 | -1.43% |
| $2,500 | Aralık içinde | 1.8086 | $5,478.56 | $10,000.00 | $10,000.00 | $0.00 | +0.00% |
| $2,750 | Aralık içinde | 0.8426 | $8,011.42 | $10,328.52 | $10,452.14 | −$123.63 | -1.18% |
| $3,000 | Üst sınırda | 0.0000 | $10,431.55 | $10,431.55 | $10,904.29 | −$472.74 | -4.34% |
| $3,500 | Aralığın üstünde | 0.0000 | $10,431.55 | $10,431.55 | $11,808.58 | −$1,377.03 | -11.66% |
| $5,000 | Aralığın üstünde | 0.0000 | $10,431.55 | $10,431.55 | $14,521.44 | −$4,089.89 | -28.16% |
Tablo neyi gösteriyor? ETH fiyatı 2.500 dolardan 3.500 dolara yükselirse bu yoğunlaştırılmış pozisyon tamamen USDC'de kalır ve yaklaşık 10.431,55 dolar değerindedir. Oysa dokunulmayan ilk tokenlar yaklaşık 11.808,58 dolar ederdi. Göreli fark yaklaşık 1.377,03 dolar, yani HODL değerinin %11,66'sıdır; bu, %40 fiyat artışında genel tam aralıklı 50/50 havuzunun sonucundan çok farklıdır. Fiyat 2.000 doların altına düşerse pozisyon yalnızca ETH'ye dönüşür. Pasif kaldığında yeni takas olmasa bile ETH fiyatıyla birlikte değeri düşmeye devam edebilir.
Fiyat aralığı aşıldığında sermaye kaybolur mu?
Normal, kaldıraçsız Uniswap v3/v4 yoğunlaştırılmış pozisyonunda otomatik tasfiye veya varlıkların kaybolması söz konusu değildir. Envanter tek tokenlı sınıra ulaşır ve yeni ücret kazanımı açısından pasifleşir. Kalan tokenın hâlâ piyasa değeri vardır; akıllı sözleşme işleyişi, gas ve haricî sarmalayıcı ya da kasa kısıtlamaları elverdiği sürece sahibi pozisyonu genellikle kapatabilir. Ancak LP maruziyetini teminat olarak kullanan ayrı bir borç pozisyonu, kendi protokol kurallarına göre tasfiye edilebilir.
Daha dar bir aralık seçmek her zaman kârı artırır mı?
Hayır. Dar yerleşim aktifken ücret kazanan likiditedeki payı artırabilir; fakat aralıktan çıkma olasılığını ve HODL'a göre ayrışmayı da yükseltebilir. Ücretler izlenen fiyat yoluna bağlıdır: yalnızca son fiyat, ne kadar aktif işlem gerçekleştiğini veya kaç yeniden dengeleme gerektiğini göstermez. %5'lik aralıkta 10.000 dolarlık pozisyon, zamanının çoğunda pasif kalır ve tekrarlanan işlem masraflarına maruz kalırsa daha geniş aralıktan daha az net kazanç getirebilir.
Tam aralıklı v3 ile v2 matematiksel olarak aynı yatırım mı?
İdealleştirilmiş, yalnızca fiyat değişimine odaklanan varsayımlar altında temel 50/50 ayrışma etkileri aynı olabilir. Ancak ücret kademeleri, ücret muhasebesi, aktif likidite rekabeti, tahsilat mekanizmaları ve protokol ücreti ayarları farklıdır. Bunlar nakit sonucunu etkiler. Uniswap'ın likidite sağlayıcı ücret getirileri araştırması, ücret getirisiyle sermaye getirisini birbirinden ayırır. Ücret oranlarını karşılaştırmak toplam getiriyi karşılaştırmak değildir.
Likidite sağlayıcılarına ne ödeme yapılır? Ücret geliri nereden gelir?
Likidite sağlayıcıları esas olarak işlem yapanların pozisyonlarında sunulan likiditeyi kullanması karşılığında ücret kazanır. Takastan genellikle ücret alınır ve havuzun ücret kurallarına göre dağıtılır. Yoğunlaştırılmış havuzda ilgili işlem akışından pay alanlar, panelde toplam TVL içinde görünen herkes değil, mevcut fiyatta aktif olan pozisyonlardır.
Açıklayıcı bir ücret dağıtım denklemi:
LP fee income for a period
≈ Sum over eligible swaps of
  [swap notional × LP-attributable fee rate × position share of active liquidity]
Zincir üstündeki gerçek hesap ve ücret muhasebesi protokol sürümüne, tokenlara, tick geçişlerine, protokol ücret ayarlarına ve hook davranışına bağlıdır. Bu denklem, ücret büyüme değişkenleri veya muhasebe kayıtları yerine geçebilecek kesin sonuç değil, bir düşünme aracıdır.
Örnek: Yüksek işlem hacmi sizin geliriniz demek değildir
Bir havuzun ay boyunca varsayımsal olarak 5 milyon dolarlık takas işlediğini ve ilan edilen takas ücretinin %0,30 olduğunu düşünün. Bu, her LP'nin 15.000 dolar kazandığı anlamına değil, toplam 15.000 dolar brüt takas ücreti oluştuğuna gelir. Geçerli protokol payı takas tutarının 0,05 yüzde puanıysa ek karmaşıklıklar öncesi LP'lere 12.500 dolar kalır. İlgili takaslar boyunca uygun aktif likiditenin %1'ini sağlayan pozisyon yaklaşık 125 dolar kazanabilir. Dönemin çoğunda aralık dışındaysa, ortalama TVL'nin %1'ini almak tahakkuk eden gerçek ücreti tahmin etmeye yetmez. Bunlar örnek hesaplamalardır; gerçek Uniswap havuz ücret teklifi veya getiri verisi değildir.
Likidite havuzu panelinde APR ile APY arasındaki fark
APR, ölçülen kazanç hızı devam ederse elde edilecek basit yıllıklandırılmış oranı; APY ise bileşik getiri varsayımını içerir. LP'nin 10.000 dolarlık pozisyonda yedi günde 70 dolar ücret kazandığını varsayalım. Basit yıllıklandırma ($70/$10,000) × (365/7) ≈ 36.5% verir; bu IL ve masraflar öncesidir. Bu sonuç, özellikle yedi gün sıra dışı hacim artışına denk geldiyse, %36,5 garantili yıllık gelir anlamına gelmez. Birikmiş ücretler ayrı tahsil ediliyorsa pozisyon otomatik olarak bileşik getiri de oluşturmaz.
Uniswap v3 ve v4'te tahakkuk eden ücretler likidite pozisyonuna otomatik eklenmez; ücretlerin tahsili ve yeniden yatırımı ayrı işlemlere veya strateji kurallarına tabidir. Resmî likidite rehberi bu ayrımı açıklar. Bileşik APY vaat eden kasa yönetim ücreti alabilir, fiyat aralıklarını değiştirebilir ve ek akıllı sözleşme riski yaratabilir.
Ödüller, ek teşvik ödemeleri ve token teşvikleri
Bazı protokol veya yöneticiler takas ücretlerine token dağıtımı ya da başka teşvikler ekler. Bunlar ilan edilen APR'yi iyileştirebilir, fakat organik işlem talebiyle aynı şey değildir. Ödüller oynak token cinsinden olabilir, hak ediş dönemine bağlanabilir, aniden sona erebilir veya fiyat kayması olmadan satılması zorlaşabilir. Sonuç defterinde ayrı gösterin. Ödül verildiğinde nominal değeri 100 dolar olan teşvikin çıkışta da 100 dolar edeceği garanti değildir.
Terenval Ücret Karşılama Oranı: Kazanılan ücretler ayrışmayı telafi edebilir mi?
İkinci özgün eğitim modeli olan Ücret Karşılama Oranı (Fee Coverage Ratio, FCR), aynı dönemde nakde çevrilebilir birikmiş getirileri, ölçülen göreli ayrışma farkı ve sadece LP'ye özgü maliyetlerle karşılaştırır:
FCR = (realizable earned fees + realizable incentives)
      / (positive divergence shortfall + incremental LP costs)
Belirli bir referans portföy ve zaman damgası için yorum:
- FCR 1'den küçükse: Kaydedilmiş getiriler, modeldeki göreli düşük performansı ve maliyetleri henüz karşılamaz.
- FCR 1'e eşitse: Belirtilen varsayımlar altında seçilen HODL referansına göre yaklaşık başa baş noktası.
- FCR 1'den büyükse: Bu anlık hesapta ücretler ve teşvikler yeterli görünüyor; gelecekteki fiyatlar ve maliyetler sonucu değiştirebilir.
- Payda sıfırsa: Oran tanımsız veya anlamsızdır; sonsuz güvenli getiri iddia etmek yerine mutlak net kârı raporlayın.
ETH'nin ikiye katlandığı senaryoda 650 dolar ücret, 857,86 dolar göreli fark ve 55 dolar maliyet için FCR = 650 / (857.86 + 55) ≈ 0.71 çıkar. Yatırımcı bu farkı tamamen kapatmak için gereken miktarın yaklaşık %71'ini elde etmiştir. Yeni fiyat hareketi, ödüllerde değişiklik veya likiditeden çıkış, bu ölçümü değiştirir.
Sınırlama: FCR geçmişe dönük ekonomik kontroldür; risk göstergesi, alım satım sinyali veya hırsızlığa karşı koruma değildir. Ciddi bir stablecoin depeg'i ya da akıllı sözleşme kaybından hemen önce 1'in üzerinde olabilir. Referans envanteri, mevduatlar veya raporlama dönemi düzeltilmeden değişirse herkese uygun tek ölçüt olarak kullanılamaz.
Stablecoin likidite havuzları: Düşük görünen IL, düşük risk demek değildir
Likidite sağlayıcısı, USDC/USDT veya DAI/USDC çiftindeki iki token da 1 dolar yakınında işlem görmeyi hedeflediği için havuzun güvenli olduğunu düşünebilir. Normal koşullarda göreli fiyat hareketleri gerçekten ETH/USDC'ye göre küçük olabilir. Ancak uç riskler yok olmaz, sadece farklılaşır. Tokenlardan biri dolar sabitini kaybederse, arbitrajcılar güçlü varlığı havuzdan çekerken AMM değer kaybeden tokenı biriktirebilir.
%5'lik depeg, IL formülünde küçük görünebilir
Varsayımsal standart 50/50 sabit çarpım havuzunda göreli fiyat oranının r = 0.95 seviyesine değişmesi, başlangıçtaki iki tokenı elde tutmaya kıyasla yalnızca yaklaşık −%0,0329 klasik IL yaratır. Bu küçük göreli rakam, dolar cinsinden toplam servet kaybı değildir. Başlangıçta iki adet 1 dolarlık varlığa eşit bölünmüş, yalnızca elde tutulan portföyün kendisi de girişe göre değer kaybetmiştir; çünkü tokenların yarısı değer kaybeden varlıktadır. AMM etkisi, zaten zarar görmüş bu referansa ek bir fark oluşturur.
Bu hesap, özel stable-swap eğrileri için bir öngörü değildir. Farklı matematiksel değişmezler eşitliğe yakın dönemde kuru dar tutabilir ve aşırı depeg'de bambaşka davranabilir. Ayrıca %5'lik depeg'in her zaman sadece %0,0329 LP kaybı yarattığını da kanıtlamaz.
Stablecoin çiftinin dayanması gereken başarısızlık senaryoları
- Rezerv ve ihraççı riski: Token varsayılan fiyattan itfa edilemeyebilir; ülke hukuku, bankacılık erişimi veya ihraççı kararı nedeniyle itfa kısıtlanabilir.
- Likidite ve fiyat kayması: Zincir üstündeki hacim, sağlıklı ve tekrarlanabilir gelirden değil, kullanıcıların zayıflayan tokenı hızla elden çıkarmasından kaynaklanabilir.
- Ortak bağımlılıklar: Ayrı stablecoin olarak sunulan tokenlar aynı banka, saklama kuruluşu, köprü veya teminat sistemine bağımlı olabilir.
- Havuz tasarımı: Stable-swap değişmezi, peg varsayımları, oracle bağımlılığı ve acil durum parametreleri klasik formülden farklı sonuç yaratabilir.
- Kasa ve köprü katmanları: Başka bir getiri ürününe sarılmış LP tokenı, ikinci veya üçüncü işlem ve itfa riski katmanı ekler.
Terenval'ın editoryal görüşü: Stablecoin havuzunda asıl soru “%1'lik harekette IL ne kadar küçük?” değil, “İtfa vaatlerinden biri gerçekleşmezse elimde hangi token miktarları kalacak?” olmalıdır. Depeg'in kalıcı ve geri döndürülemez olabileceğini varsayan stres testi yapın; ardından çıkış piyasasının varlığını değerlendirin.
Terenval Fiyat Aralığı Dayanıklılık Stres Testi
Yoğunlaştırılmış pozisyonda yüksek görünen ücret APR'si, ancak pozisyon bu geliri elde edecek kadar uzun süre aktif kaldığında anlamlıdır. Üçüncü özgün çerçeve olan Range Survival Stress Test, yalnızca son fiyatı değil, çeşitli fiyat hareketi yollarında pozisyonun nasıl davrandığını sorgular.
Adım 1: Ölçülebilir varsayımları belirleyin
Mevcut fiyatı, tam alt ve üst tick sınırlarını, ilk token miktarlarını, gözlem süresini, beklenen net ücret payını, aralık içinde geçirilen zamanı, mevcut gas bütçesini ve aralık aşıldığında uygulanacak belirli yönetim kuralını kaydedin. Senaryo oluştururken tarihsel oynaklıktan yararlanabilirsiniz, ancak geçmiş geleceği garanti etmez. Günlük mumun aralık içinde kapanması, gün içinde fiyatın aralığın dışına çıkmadığını kanıtlamaz.
Adım 2: Birbirinden farklı fiyat yollarını test edin
| Senaryo | Olası LP sonucu | Karar sorusu |
|---|---|---|
| Fiyat aralığın ortasına yakın kalır | İki tokenlı likidite aktif kalır; takas ücretleri birikebilir | Ücretler, maliyetler ve olumsuz seçim sonrasında yeterli mi? |
| ETH üst sınırdan hızla yükselir | Pozisyon USDC'ye döner, sonraki ETH yükselişini kaçırır ve ücret kazanmayı bırakır | Bu bantta ETH'den çıkmayı kabul ediyor musunuz? |
| ETH alt sınırın çok altına iner | Pozisyon ETH'ye döner ve ücret kazanmayı durdurur | Düşen tokenı biriktirmeye razı mısınız? |
| Fiyat aralıktan çıkar ve geri döner | Ücret kazanımı durur; pozisyon açık kalırsa yeniden başlayabilir | Gereksiz işlem yapmadan pasif döneme dayanabilir misiniz? |
| Fiyat aralık içinde sert dalgalanır | Hacim artışı ücret yaratabilir, ama işlem yapanlar daha fazla değer çekebilir ve maliyetler yükselebilir | Ücretlerin niteliği piyasa yapıcılığı kaybından iyi mi? |
| Cüzdan işlem masrafları sıçrar | Küçük düzenlemeler ekonomik olmaktan çıkar | Kırılgan kâr varsayımına dayanmadan çıkabilir misiniz? |
| Havuz tokenı veya hook arızalanır | Kayıp, hesaplanan IL'nin üzerine çıkabilir | Bağımsız güvenlik ve arıza planı nedir? |
Adım 3: Aralık içinde kalma süresini temkinle değerlendirin
Yararlı göstergelerden biri dönem içindeki gözlenen veya varsayımsal aralık içi zaman yüzdesidir; ancak bu tek başına getiri tahmini değildir. Zamanın %60'ında aktif olmak, olası ücretlerin %60'ını kazanmak demek değildir: işlem hacminin çoğu diğer %40'ta gerçekleşebilir veya efektif likidite payı değişebilir. Gerçek pozisyon için mümkün olduğunda gerçekleşmiş ücret birikimi verilerini kullanın.
Adım 4: Durum gerçekleşmeden önce eylem eşikleri tanımlayın
Örnek kurallar: “Fiyat sınırın %10 yakınına gelirse gözden geçir”, “dayanak stablecoin itfayı askıya alırsa çek”, “ek beklenen ücretler gas ve fiyat kaymasını aşmıyorsa yeniden dengeleme yapma”. Bunlar herkes için güvenli eşikler değil, politika örnekleridir. Pozisyonu elle kontrol etmemek adına herhangi bir panele veya otomatik stratejiye sınırsız token harcama izni vermeyin.
Terenval Yeniden Dengeleme Karar Pusulası: Kalmak, taşımak veya çıkmak
Aralık dışı uyarısı alan kullanıcı hemen yeniden dengeleme gerektiğini sanabilir. Bu genel olarak doğru değildir. Yeniden dengeleme yatırımın niteliğini değiştirir. Bilinçli piyasa yapıcılığı stratejisinde uygun olabilir; ancak sürekli yükselen varlıkları satma, düşenleri alma veya önemli işlem ücreti ödeme sonucunu doğurabilir.
Özgün Rebalance Decision Compass modelimiz dört tercihi karşılaştırır:
| Tercih | Neden seçilebilir? | Temel ödünleşim |
|---|---|---|
| Pozisyonu değiştirmeden bırakmak | Mevcut aralığı korumak ve olası geri dönüşü beklerken yeni işlemlerden kaçınmak | Süresiz olarak pasif ve tek varlıklı kalabilir |
| Aralığı genişletmek veya taşımak | Likiditeyi yeni fiyat koşullarına uyarlayıp tekrar işlem ücreti kazanmak | Token miktarlarını değiştirir, gas/fiyat kayması yaratır ve yeni referans gerektirir |
| Kısmen likidite çekmek | Havuzdaki riski azaltırken gelecekte ücret kazanma ihtimalinin bir kısmını korumak | Yeni varlık dağılımı ve maliyetler; kısmi risk sürer |
| Tamamen çıkıp elde tutmak | Piyasa yapıcılığına son verip token bakiyelerini doğrudan kontrol etmek | Mevcut envanter sonucu kesinleşir ve gelecekteki LP ücretleri kaçırılır |
Karar, başlangıçtaki yatırım amacından başlar. Yatırımcının hedefi ETH biriktirmekse, yükseliş sırasında ETH satan LP pozisyonu bunun tersini yapıyor olabilir. Amaç piyasaya likidite sunmak ve envanter riski karşılığında ücret kazanmaksa planlı fiyat aralığı düzenlemeleri daha uygun olabilir. Her iki amaç da ekrandaki APR yüzdesinden anlaşılamaz.
“Aralığın içine yeniden dengele, yeter” yaklaşımı neden yanıltıcıdır?
Pozisyonun üst sınırın üzerinde tamamen USDC'ye döndüğünü varsayalım. Artık daha yüksek olan fiyatın çevresinde yeniden iki tokenlı ETH/USDC aralığı açmak isteyen LP'nin büyük olasılıkla ETH'yi daha yüksek fiyattan satın alması gerekir. Piyasa ardından düşerse düşük performans derinleşebilir. Benzer şekilde alt aralığa düşen pozisyonda iki taraflı dengeyi kurmak için sert düşüşten sonra ETH satılması gerekebilir. Bu mutlaka mantıksız değildir; ancak eski IL'yi otomatik düzelten işlem değil, yeni ve isteğe bağlı bir varlık dağılımı kararıdır.
Yeniden dengeleme, bileşik getiri ve sonuçları sıfırlayarak raporlama
Bazı stratejiler her aralık değişiminde performans grafiklerini sıfırlar. Böylece yeni her aralık kârlı görünürken önceki yeniden başlangıcı finanse etmek için katlanılan zararlar gizlenebilir. Adil uzun vadeli rapor için bütün yatırımları, çekimleri, takasları, performans ve yönetim ücretlerini, gas maliyetlerini ve teşvik dönüşümlerini sonraki döneme taşıyın. Sonuçları yalnızca pozisyon kimliğine göre değil, strateji düzeyinde gösterin.
Geçici kayıptan kaçınabilir veya onu azaltabilir misiniz?
Klasik sabit çarpım modelinde oynak varlıklarla sıradan likidite sağlarken ayrışma riskini genel olarak tamamen ortadan kaldıramazsınız. Hangi riskleri aldığınızı değiştirebilir veya maliyetini ve başarısızlık riskini hesaba katmanız gereken korumalar satın alabilirsiniz. Pratik yöntemler getiri profilini değiştirir, fiyatlama matematiğini ortadan kaldırmaz.
Token çiftini piyasa görüşünüzle eşleştirin
ETH'nin yükseliş potansiyelini korumak istiyorsanız ETH/USDC LP'yi yalnızca ETH ve USDC tutmayla karşılaştırın. Yatırım teziniz iki varlığın birbirine neredeyse orantılı hareket edeceğiyse korelasyonu yüksek bir çiftte göreli ayrışma daha az olabilir; ancak korelasyon bozulabilir. Wrapped token veya staking türevi ihraççı, peg ve itfa riski ekleyebilir. Benzer logolu veya “blue chip” etiketli iki token seçmek korunma stratejisi değildir.
Uygun yoğunlaştırma düzeyi seçin
Geniş v3/v4 fiyat aralığı pozisyonun tek varlığa dönüşüp pasif kalma sıklığını azaltabilir. Dar aralıklar fiyat hareketlerine daha hassastır ve aktif yönetim gerektirebilir. Hiçbiri evrensel olarak en iyi seçenek değildir. Bazı yatırımcılar tek tarafa dönüşümü fiyat bandına dayalı emir davranışı olarak bilinçli biçimde tercih eder; bu bir işlem amacı olarak kabul edilmeli, risksiz getiri diye pazarlanmamalıdır.
Sigortayı farklı bir stratejiyle karıştırmayın
Opsiyonlar, vadeli işlemler ve delta-nötr piyasa yapıcılığı bazı fiyat hassasiyetlerini veya envanter ayrışmasını dengeleyebilir. Ancak fonlama maliyeti, opsiyon primi, marjin tasfiyesi, baz farkı, saklama, karşı taraf ve model riskleri yaratır. “Korunmalı getiri çiftçiliği” stratejisi, koruma tam ücretler veya likidite kaybolduğunda başarısız olursa zarar edebilir. Tek bir tahmini APY yerine eksiksiz ve denetlenebilir bilanço isteyin.
Operasyonel risk tutarını bilinçli olarak küçük tutun
Büyük kaybı kaldırabileceğiniz kadar sermaye kullanmak, sözleşmenin kimliğini kontrol etmek, çıkış gas'ı için token ayırmak, bilinmeyen hook'lardan kaçınmak ve token izinlerini doğrulamak matematiksel olarak IL'yi azaltmaz. Ancak pozisyonun başka nedenlerle başarısız olma ihtimalini azaltır. Gerçek LP sonuçları temiz bir formülle sınırlı olmadığından bu önlemler önemlidir.
Geçici kaybın ana risk olmadığı durumlar
Tam LP risk analizi, piyasa yapıcılığı işlemini diğer tehditlerden ayırır. Uniswap'ın risk rehberi sözleşme açıklarını, aralık dışı pozisyonları, token risklerini ve oynaklığı ele alır. Bunlar tek bir “IL yüzdesi”ne indirgenmemelidir.
| Risk | Ne olur? | Klasik IL formülü müdür? |
|---|---|---|
| Ayrışma / geçici kayıp | Havuz envanteri göreli fiyat hareketi sonrası başlangıç tokenlarının HODL değerinden düşük performans gösterir | Uygun AMM varsayımlarında evet |
| Tokenın çökmesi veya rug pull | Bir varlık ekonomik değerinin çoğunu ya da tamamını kaybeder | Hayır; mutlak anapara ve ihraççı riski baskın olabilir |
| Akıllı sözleşme istismarı | Varlıklar çalınabilir veya erişilemez hâle gelebilir | Hayır |
| v4 kötü amaçlı ya da hatalı hook | Özel mantık fiyatlama, saklama, ücret veya çekimi beklenmedik biçimde değiştirir | Hayır |
| Fiyat manipülasyonu / MEV | Arbitraj veya işlem sıralaması LP'lerden değer aktarabilir | Piyasa yapıcılığıyla ilişkili risk; yalnızca bitiş IL'si değildir |
| Gas ve işlem maliyetleri | Pozisyon açma, ücret tahsili, takas ve çıkış değer azaltır | Hayır |
| Stablecoin depeg'i | Sözde sabit varlık itfa değerinin veya dolar paritesinin altında işlem görür | Tek başına hayır |
| Kaldıraç / teminat tasfiyesi | Ayrı bir borç sistemi teminatı zorla satar veya alır | Hayır |
| Kasada çekim kısıtlamaları | Yönetici veya köprü bağımlılığı itfayı geciktirir/engeller | Hayır |
| Anahtar kaybı veya zararlı token izni | Saldırgan yetki kazanır veya varlıklar erişilemez olur | Hayır |
İzin gerektirmeyen havuzlarda token doğrulama neden gereklidir?
Herkes tanınmış bir varlığa benzeyen sembolle havuz oluşturabilir. Taklit token, transferden vergi kesen sözleşme, kara liste işlevi veya zararlı hook, pozisyonu reklam afişinde gösterilenden ekonomik olarak farklı kılabilir. Gerçek ağ ve token sözleşme adreslerini, havuz anahtarını, hook veya yönetici sözleşmelerini ve bağımsız kaynaklardaki belgeleri doğrulayın. Token adı ve borsa sembolü benzersiz kimlik değildir.
Denetim ekonomik riski neden ortadan kaldırmaz?
Sözleşme denetimi belirli kodlama hatalarını bulabilir; fakat likiditeyi, sağlıklı token ekonomisini, dürüst yönetişimi veya kârlı piyasa yapıcılığını garanti etmez. Doğru yazılmış sözleşme tasarlandığı işlemleri kusursuz yürütürken bir token çöktüğünde çok büyük kayıplar yaratabilir. Tersine tarihsel IL grafiğinin olumlu görünmesi de sözleşme güvenliğinin kanıtı değildir.
Daha güvenli likidite sağlamak: Önce, sırasında ve sonrasında
Aşağıdaki süreç mevduat tavsiyesi değil, karar kontrol listesidir. Kesin adımlar sürüme, ağa, tokena ve arayüze göre değişebilir.
Cüzdanı bağlamadan önce
- Amacınızı açıkça belirleyin. Hedefiniz piyasa yapıcılığı ücret geliri, varlıklar arasında kademeli dönüşüm, iki tokena maruz kalma veya bir tokenda spekülasyon mu? Bunlar aynı değildir.
- İlk envanteri kaydedin. Yalnızca toplam dolar değerini değil, tam token adetlerini ve güncel fiyatları yazın.
- Gerçek siteyi ve ağı doğrulayın. Beklenmedik reklam veya “ödül talep et” bağlantısı yerine güvenilir resmî yönlendirmeleri kullanın.
- Her sözleşmeyi belirleyin. Token adreslerini, havuz sürümünü, ücret kademesini, varsa v4 hook'unu ve strateji kasasının yöneticisini doğrulayın.
- Üç piyasa yolunu test edin. Yükseliş, düşüş ve kalıcı depeg/varlık başarısızlığı; HODL değerini ve olası likidite bileşimini hesaplayın.
- Tüm maliyetleri tahmin edin. İzinler, yatırma, ücret tahsili, takaslar, aralığı taşıma, çekim ve geçerli mevzuata göre olası vergiler.
- Gerçek çıkış yolunu doğrulayın. Ağı, köprü bağımlılığını, dayanak token likiditesini ve web arayüzü çalışmazsa pozisyonun doğrudan kapatılıp kapatılamayacağını kontrol edin.
Likidite yatırma işlemini onaylarken
Öz saklamalı cüzdan önemli bir kontrol noktasıdır: kullanıcılar belirli işlemleri ve token harcama yetkilerini imzalayıp imzalamamayı seçebilir. Bu, her akıllı sözleşmenin güvenilir olduğu veya cüzdanın LP getirisini hesaplayacağı anlamına gelmez. Terenval'ın token harcama izinlerini inceleme ve iptal etme rehberi, harcama izninin sıradan cüzdan bağlantısından neden farklı olduğunu anlatır.
Terenval Wallet bağlamı: DeFi kullananların bağımsız anahtar saklamayı, seçilen blokzinciri ve cüzdanın doğrulayabileceklerinin sınırını anlaması yararlıdır. Terenval Wallet burada işlem onaylarını kontrol etmeye örnek bir öz saklama cüzdanı olarak ele alınır; yerleşik Uniswap v2/v3/v4 likidite arayüzü, otomatik aralık yeniden dengeleme, geçici kayıp koruması veya bütün ağ/tokenlar için destek içerdiği iddia edilmez. Dış DeFi iş akışlarına uyumluluk, mevcut uygulama ve protokolde bağımsız doğrulanmalıdır. Cüzdan yatırım getirisi garantisi değildir.
Pozisyon açıkken
Güncel dayanak token adetlerini, her tokenda kazanılan ücretleri, aralık içi durumunu, havuz ve hook ayarlarındaki değişimleri, USD ve HODL değerlerini ve çıkış için kullanılabilir gas'ı izleyin. Üçüncü taraf panelinin “kâr” değeri, tahsil edilmemiş ücretleri, IL'yi, protokol ücretlerini, yeniden dengelemeleri veya oynak teşvikleri içermiyorsa tek başına ona güvenmeyin. Token peg'ini kaybederse, yönetişim önemli parametreleri değiştirirse veya güvenlik uyarısı bağımlı bir bileşeni etkilerse stratejiyi yeniden değerlendirin.
Pozisyonu kapatırken
Geri dönen token dağılımını, fiilî minimum tutarları, tahsil edilecek ücretleri, ağ gas'ını ve hedeflenen varlık dağılımına ulaşmak için gereken ek takasları kontrol edin. Kapattıktan sonra kalan harcama izinlerinin açık kalıp kalmaması gerektiğini değerlendirin ve işlem kayıtlarını saklayın. Çıkış geçici olarak mümkün değilse web sitesinin çalışmaması, yetersiz gas, havuz likiditesi, ağ yoğunluğu ve gerçek sözleşme kısıtlamasını ayırt edin; bunlar farklı çözümler gerektirir.
Cüzdan kurtarmanın temelleri için Seed Phrase, Private Key ve Wallet Password arasındaki fark ile Aynı Kripto Cüzdanı İki Uygulamada Kullanabilir misiniz? rehberlerini okuyun. Cüzdanı başka uygulamaya aktarmak, tokenları DeFi sözleşmesinden kendiliğinden çekmez veya LP ekonomisini değiştirmez.
Gerçek hayata benzeyen yedi senaryo: Likidite sağlayıcı neler yaşayabilir?
Aşağıdaki senaryolar eğitim amacıyla kurgulanmıştır; gözlenmiş havuz geçmişi veya yatırım tavsiyesi değildir.
Senaryo 1: ETH %100 yükselirken LP sınırlı ücret kazanır
Standart varsayımlarla 10.000 dolarlık tam aralıklı ETH/USDC havuzunun envanter değeri yaklaşık 14.142 dolara çıkarken HODL 15.000 dolara çıkar. Net ücret geliri yalnızca 250 dolar ise diğer düzeltmeler öncesinde LP, HODL'ın yaklaşık 608 dolar gerisinde kalır. LP yatırımcısı USD cinsinden para kazanmıştır, ancak aynı ilk tokenları pasif tutan yatırımcı daha iyi sonuç almıştır. Bu nedenle uzun vadede ETH yükselişini bekleyen biri ETH/stablecoin LP pozisyonunda tereddüt edebilir.
Senaryo 2: ETH %50 düşer ve havuz ETH biriktirir
Ücretsiz LP envanteri yaklaşık 7.071 dolar, dokunulmadan tutulan aynı başlangıç varlıkları ise 7.500 dolar eder. AMM, göreli fiyatı düşerken daha fazla ETH satın almıştır. Kullanıcı düşüşten sonra ek ETH taşımak istemiyorsa LP stratejisi hem varlık dağılımı uyumsuzluğu hem de fırsat maliyeti yaratmıştır. Ücretler bir kısmını telafi edebilir, ancak token fiyatındaki düşüşü yok edemez.
Senaryo 3: ETH sert dalgalanmanın ardından giriş fiyatına döner
İdeal, ücretsiz ve tam aralıklı formülde göreli fiyat oranı yeniden 1 olursa bitiş IL'si sıfıra döner. Ancak bu gerçek pozisyonun net getirisinin pozitif olduğunu kanıtlamaz: yol boyunca arbitraj işlemleri, olumlu veya olumsuz uygulama fiyatları, protokol masrafları, yeniden dengelemeler ve gas harcamaları yaşanmıştır. Buna karşılık sert dalgalanmalarda önemli ücretler de kazanılmış olabilir. Yalnızca bitiş fiyatına bakan IL hesaplayıcısı, bu sürecin nakit sonucunu öngöremez.
Senaryo 4: Yoğunlaştırılmış ETH/USDC pozisyonu üst sınırı aşar
ETH başlangıç fiyatı 2.500 dolar, aralık 2.000–3.000 dolar olan v3 benzeri pozisyon, ETH yükseldikçe USDC'ye dönüşür. 3.000 doların üzerinde örnek pozisyon tamamen USDC'dedir ve yeni LP takas ücreti kazanmayı bırakır. ETH daha sonra 5.000 dolara ulaşırsa öğretici örnekte LP'nin elinde yaklaşık 10.431 dolarlık USDC kalırken başlangıçtaki aynı tokenları elde tutan portföy yaklaşık 14.521 dolar eder. Pozisyon tasfiye edilmediği hâlde fırsat maliyeti belirgin şekilde artar.
Senaryo 5: Bir stablecoin dolar sabitini kaybeder
USDC/diğer-stablecoin havuzu, varlıklardan biri sert düşene kadar düşük fiyat oynaklığı sunuyor gibi görünebilir. Arbitrajcılar değer kaybeden tokenı daha güçlü olanla değiştirebilir ve LP'nin elinde zayıflayan token miktarı artar. Havuz doğrudan USD kaybı, HODL'a göre IL ve itfa sıkıntısı yaşayabilir. Yalnızca geçmiş IL yüzdesini kontrol etmek asıl riski gözden kaçırır.
Senaryo 6: Yüksek görünen APR negatif performansı gizler
Bir yönetici kısa ve olağanüstü aktif dönemden yıllıklandırılmış %70 ücret APR'si ilan eder. Pozisyon sık sık aralık dışına çıkar, yönetim ücretleri vardır ve yönetici aralığı her taşıdığında kullanıcı gas öder. Gerçek ücret tokenları, yatırımlar, HODL referansı ve maliyetler hesaba katıldığında yatırımcı negatif fazla getiriyle çıkabilir. Tam LP Sonuç Defteri olmadan “%70 APR” yatırım yapmak için yeterli kanıt değildir.
Senaryo 7: v4 hook'u beklenmedik sonuç doğurur
Bir havuz, ayarlanabilir dinamik ücretler ve dış protokol çağrıları içeren hook kullanır. Yatırımcı IL'yi v3 hesaplayıcısıyla modeller, ancak olağan dışı ücret davranışını ve bir bağımlılığın arızalanmasını gözden kaçırır. Ortaya çıkan sorun yalnızca “daha fazla IL” değildir; klasik matematiksel değişmezin dışında kalan sözleşme veya kontrol tasarımı riski olabilir. Resmî Uniswap hook güvenlik çerçevesi iyi bir başlangıçtır; ancak gerçek her hook'un ayrıca incelenmesi ve güvenlik değerlendirmesi gerekir.
Bitcoin, Ethereum, L2 ağları, DeFi ve cüzdanlar için neden önemli?
Bitcoin: Standart BTC kendiliğinden Uniswap ERC-20 havuz tokenına dönüşmez. Wrapped veya köprülenmiş BTC temsilleri üzerinden maruziyet, AMM envanter riskine saklama, köprü veya itfa riski ekler. BTC ile korelasyonlu çift de özellikle temsil tokenı peg'ini kaybederse ayrışabilir.
Ethereum: ETH/USDC anlaşılır bir örnektir; çünkü birçok kripto yatırımcısının ETH fiyatının yönü hakkında görüşü vardır. Havuzda yükselen ETH fiyatı, dokunulmadan tutulan cüzdana kıyasla daha az ETH adediyle sonuçlanabilir. ETH yatırımcısı APY'nin ETH birikimini artırdığını varsaymak yerine token adedini ve USD performansını karşılaştırmalıdır.
Layer 2: Daha düşük işlem maliyetli ağlar küçük LP pozisyonlarını ekonomik açıdan uygulanabilir kılabilir. Ancak bu avantaj sıralayıcı (sequencer), köprü, akıllı sözleşme ve bölünmüş likidite riskleriyle birlikte değerlendirilmelidir. Düşük gas tahmini, oynak havuzu güvenli kılmaz veya havuzun token sözleşmelerini doğrulamaz.
DeFi kredileri: LP tokenları veya LP pozisyonuna bağlı haklar bazen başka protokolde teminat olarak sunulabilir veya yapılandırılmış stratejilere eklenebilir. Böylece yatırımcı hem AMM ayrışması hem de ayrı bir kredi tasfiyesi riski taşır. Borç mekanikleri ve Health Factor riskleri için DeFi Kredileri Nasıl Çalışır? Kazanç, Borçlanma ve Tasfiyeden Kaçınma rehberini okuyun. Bir protokoldeki sorun diğerini etkiliyorsa ürünler birbirinden bağımsız sayılmamalıdır.
Cüzdanlar: Cüzdan, kimliği ve harcama izinlerini zincir üstü işlemlere bağlar; ancak AMM tokenları havuz tasarımına göre tutar veya pozisyon üzerinde hak oluşturur. Cüzdanda görünen bakiye LP envanteri, ücretler ve fırsat maliyetini kapsayan tam hesap özeti değildir. Değişiklikleri onaylamadan önce her zaman ağı, harcayıcı sözleşmesini ve pozisyon yöneticisini kontrol edin.
Sıkça Sorulan Sorular (SSS)
1. Geçici kayıp basitçe nedir?
Otomatik havuz fiyatlar değiştikçe token dağılımını yeniden dengelediği için likidite sağlayıcısının, aynı başlangıç tokenlarını hiç değiştirmeden tutmaya kıyasla elde edemediği değerdir. Başlangıçtaki dolar yatırımına göre mutlaka kayıp demek değildir.
2. Likidite sağlayıcıları neden geçici kayıp yaşar?
AMM fiyat eğrisi üzerinden token alıp satar. Arbitraj ve diğer takaslar piyasa fiyatları değiştikçe havuzun token miktarlarını değiştirir. Bu nedenle sağlayıcı, alıp tutan yatırımcıya göre daha iyi performans gösteren tokendan daha az, düşük performans gösterenden daha fazla tutar.
3. Geçici kayıp gerçek bir kayıp mıdır?
İyi tanımlanmış bir alternatife göre gerçek ekonomik fırsat maliyetidir. Otomatik olarak gerçekleşmiş itibari para zararı değildir. LP kapatılınca mevcut envanter ve karşılaştırmalı sonuç ilgili pozisyon için kesinleşir; sonradan değişen fiyatlar kapanmış işlemi geri almaz.
4. Fiyat geri dönerse geçici kayıp ortadan kalkar mı?
İdeal, ücret içermeyen tam aralıklı sabit çarpım modelinde göreli fiyat oranı başlangıç oranına dönerse giriş tokenlarının HODL değerine göre IL sıfıra döner. Gerçek portföylerde ücret, maliyet, yeniden dengeleme, token başarısızlığı ve önceki çekimler nihai sonucu farklılaştırabilir.
5. Geçici kayıp nasıl hesaplanır?
Standart ücretsiz 50/50 sabit çarpım modelinde r, çıkıştaki token fiyat oranının başlangıçtaki orana bölünmesiyle bulunur. Sonra 2 × sqrt(r)/(1+r) − 1 hesaplanır. Sonucu HODL'a göre yüzdeye çevirmek için 100 ile çarpın. Yoğunlaştırılmış aralıklar veya özel eğriler için pozisyona özgü matematik kullanın.
6. Bir tokenın fiyatı iki katına çıkarsa geçici kayıp ne olur?
Basitleştirilmiş tam aralıklı 50/50 sabit çarpım modelinde göreli fiyatın iki katına çıkması, başlangıç anaparasının değil HODL değerinin yaklaşık −%5,72'si kadar fark yaratır. ETH'nin iki katına çıktığı 10.000 dolarlık ETH/USDC örneğinde 15.000 dolarlık HODL'a kıyasla fark yaklaşık 857,86 dolardır.
7. Fiyat %50 düşerse geçici kayıp aynı mı olur?
Klasik formülde fiyatın yarıya inmesi ve iki katına çıkması aynı yüzde IL'yi (yaklaşık −%5,72) oluşturur. Ancak HODL portföyünün son değerleri farklı olduğundan dolar farkları eşit değildir. 10.000 dolarlık örneğimizde fiyat yarıya inince fark yaklaşık 429 dolardır.
8. LP'ler ücret kazanıp yine de HODL'ın gerisinde kalabilir mi?
Evet. Ayrışma farkı 857,86 dolar, ücret geliri 650 dolar ve ek maliyetler 55 dolar ise pozisyon başlangıç anaparasının üzerinde kalsa bile aynı ilk tokenları elde tutmanın yaklaşık 262,86 dolar gerisinde kalır.
9. İşlem ücretleri geçici kaybı tamamen karşılayabilir mi?
Bazı dönem ve ayarlarda evet; ancak ücretler değişkendir ve sonuç garanti değildir. Aynı tarihlerde belirli pozisyonun gerçekten nakde çevrilebilir ücretlerini, gerçek ayrışma açığını, LP'ye özgü masrafları ve doğru referans portföyü karşılaştırın.
10. Geçici kayıp, havuzun USD değer kaybetmesiyle aynı mı?
Hayır. Havuz değer kazanırken HODL'ın gerisinde kalabilir ya da dolar değer kaybederken başka bir stratejiden daha iyi performans gösterebilir. Göreli IL bir ölçüdür; mutlak kâr/zarar (P&L) başka bir ölçüdür. Bunları eşanlamlı kullanmak yerine ikisini de belirtin.
11. Hangi token çiftlerinde geçici kayıp daha azdır?
Göreli piyasa fiyatı sabit kalan çiftlerde, diğer koşullar aynıysa gözlem döneminde klasik ayrışma genellikle daha azdır. Ancak stablecoin peg'ini kaybedebilir, wrapped token itfa değerini yitirebilir ve korelasyonlu varlıklar ayrışabilir. Geçmişte düşük IL, gelecekte de düşük kayıp garantisi vermez.
12. USDC/USDT likidite havuzu risksiz midir?
Hayır. İhraççı, bankacılık, depeg, likidite, akıllı sözleşme ve yönetişim riskleri devam eder. Peg'ini kaybeden token havuz envanterinin büyük bölümüne dönüşebilir. HODL ile fark küçük görünürken iki pozisyon da dolar cinsinden mutlak zarar edebilir.
13. Uniswap v3'te geçici kayıp v2'den daha mı fazladır?
Yoğunlaştırılmış pozisyonlar birçok fiyat hareketinde tam aralıklı pozisyona göre HODL'dan daha ciddi ayrışabilir; ancak sonuç seçilen fiyat aralığına ve giriş envanterine bağlıdır. Aktifken daha fazla ücret de kazanabilirler. Bir sürümün her durumda iyi olduğunu varsaymadan kesin ayarları karşılaştırın.
14. Uniswap v3 pozisyonu aralık dışına çıkarsa ne olur?
Normal yoğunlaştırılmış pozisyon tek varlığa dönüşür ve fiyat yeniden aralığa girene kadar yeni LP takas ücreti kazanmayı bırakır. Sırf bandın dışına çıktığı için otomatik olarak tasfiye edilmez.
15. Sadece geçici kayıptan bütün paranızı kaybedebilir misiniz?
Klasik formül bağımsız bir saldırıyı değil, göreli düşük performansı gösterir. Dayanak token neredeyse değersiz hâle gelirse pozisyon mutlak değerinin çoğunu kaybedebilir; fakat token çöküşü ve akıllı sözleşme riskleri IL'den ayrı değerlendirilmelidir. Aşırı kayıplar “sadece geçici IL” diye küçümsenmemelidir.
16. Tam aralıklı LP pozisyonları ücret kazanmayı hiç durdurur mu?
Normal tam aralıklı pozisyon seçilmiş bir fiyat bandı sınırına ulaşmaz; ancak ücret kazanımı yine işlem talebine, geçerli protokol kurallarına ve gerçek aktif likiditeye bağlıdır. Düşük hacim çok az ücret demek olabilir; sözleşme veya ağ sorunları normal çalışmayı durdurabilir.
17. Uniswap v3 ve v4 ücretleri otomatik bileşik getiriye dönüşür mü?
Normal doğrudan pozisyonda hayır. Tahakkuk eden ücretler ayrı hesaplanır ve genellikle bir işlem veya yönetici aracılığıyla tahsil edilip tekrar yatırılmalıdır. Otomatik bileşik getiri vaat eden kasa ayrıca incelenmesi gereken özel sözleşme ve yönetim kuralları ekler.
18. IL ile yeniden dengelemeye kıyasla kayıp (LVR) arasında ne fark var?
Geleneksel IL, bitişteki LP değerini başlangıç tokenlarını elde tutmayla karşılaştırır. LVR ise LP sonuçlarını fiyat yolu boyunca sürekli yeniden dengelenen bir referans stratejiyle karşılaştırır. İkisi de piyasa yapıcılığının ekonomisiyle ilgilidir; ancak farklı referans kullandıklarından rastgele toplanmaları riski iki kez sayabilir.
19. LP'nin başa baş gelmesi için gereken ücreti nasıl hesaplarım?
HODL ile ücretsiz LP envanteri arasındaki mevcut veya varsayımsal dolar farkını bulun, pozisyona özgü ek masrafları ekleyin, nakde çevrilebilir diğer getirileri çıkarın. ETH'nin iki katına çıktığı eğitim örneğinde 857,86 dolarlık ayrışmaya ve 55 dolar masrafa karşı yaklaşık 912,86 dolar ücret gerekir.
20. APR'si %100 olan likidite çiftçiliği nasıl zarar ettirebilir?
İlan edilen APR kısa bir dönemden yıllıklandırılmış olabilir; aktif kalma varsayabilir, oynak teşvikler içerebilir veya gas, yönetim ve ayrışma maliyetlerini görmezden gelebilir. Pozisyon bir yıl geçmeden tek varlığa dönüşebilir veya başarısız olabilir. Hedeflenen referansa göre denetlenebilir net getiriyi değerlendirin.
21. Yüksek hacim/TVL oranı iyi LP getirisi garanti eder mi?
Hayır. Toplam hacim, ilgili pozisyona düşen ücret değildir; aktif likidite rekabeti, ücret payları, piyasa oynaklığı, olumsuz seçim ve masraflar önemlidir. Paniğe dayalı işlemler veya manipülasyonun yarattığı hacim, olağan tekrarlanan takaslardan ekonomik olarak farklı olabilir.
22. Likidite aralığım her aşıldığında yeniden dengeleme yapmalı mıyım?
Otomatik olarak hayır. Yeniden dengeleme farklı bir envanter maruziyeti başlatır, genellikle masraf çıkarır ve yüksekten alıp düşükten satmaya yol açabilir. Olduğu gibi tutma, aralığı taşıma, kısmen çıkma ve tamamen çıkma tercihlerinin başlangıç amacına uygunluğunu karşılaştırın.
23. En güvenli likidite havuzu fiyat aralığı hangisidir?
Herkes için güvenli tek bir bant yoktur. Geniş aralıklar daha uzun süre aktif kalabilir, ancak sermaye başına ücret yoğunluğu sıklıkla düşer. Dar aralıklar ücret verimliliğini yükseltebilirken pasif kalma ve tek varlığa dönüşme riskini artırır. Sonuç tokenlara, piyasa görüşüne, ücret yapısına ve maliyetlere bağlıdır.
24. Uniswap v4 hook'ları likidite sağlayıcıları için güvenli mi?
Faydalı olabilirler, ancak havuza özgü kod, özel muhasebe, dinamik ücret, oracle bağımlılığı veya dış çağrılar ekleyebilirler. İlgili hook'un kendisini, izinlerini, kontrollerini ve güvenlik çalışmalarını inceleyin. v4 havuzunda bulunmak hook'un onaylı veya getirinin garantili olduğu anlamına gelmez.
25. Likidite madenciliği geçici kayba karşı korur mu?
Ek ödüller ekonomik olarak telafi sağlayabilir, fakat token dağıtımları azalabilir veya likit olmaktan çıkabilir. Ödüller AMM envanter matematiğini değiştirmez, istismarları ortadan kaldırmaz ve kârlı çıkışı garanti etmez.
26. Geçici kayıp DeFi borçlarında tasfiyeyle aynı mı?
Hayır. IL, LP'nin göreli düşük performansıdır. Tasfiye ise borç protokolünün kuralları ihlal edildiğinde teminat üzerinde uyguladığı tahsil sürecidir. Kaldıraçlı LP stratejisi her iki riski aynı anda taşıyabilir; bunlar ayrı modellenmelidir.
27. Layer 2 likidite havuzlarında geçici kayıp yaşanmaz mı?
Yaşanır. Düşük ücretler küçük pozisyonu açma ve yönetmenin ekonomisini iyileştirebilir, ancak varlıkların göreli fiyat hareketlerini değiştirmez. L2'ler köprü, sıralayıcı, likidite ve ağdaki uygulamaya özgü riskler de getirebilir.
28. Likidite eklemeden önce token harcama izni vermeli miyim?
Birçok ERC-20 iş akışında önce harcama izni veya imza temelli yetkilendirme, ardından yatırma işlemi gerekir. Harcayıcı sözleşmeyi ve izin tutarını doğrulayın. Basit cüzdan bağlantısı izin değildir; sınırsız harcama hakkını incelemeden vermek ayrı saldırı yüzeyi oluşturur.
29. Terenval Wallet ile LP pozisyonu yönetebilir miyim?
Bu rehber, Terenval Wallet'ın yerleşik Uniswap LP arayüzüne sahip olduğunu veya her sözleşme ve ağı desteklediğini iddia etmez. Her dış entegrasyonu ve güncel ağ/varlık desteğini bağımsız olarak doğrulayın. Terenval, entegre LP yönetim araçları olduğu iddiası için değil, genel öz saklama ve işlem kontrolü bağlamında anılır.
30. Likidite sağlamadan önce yapmam gereken tek en önemli hesap nedir?
İlk token miktarlarını tam olarak yazın; makul bir olumsuz göreli fiyat hareketini modelleyin; aynı tokenları elde tutmanın ne kadar edeceğini hesaplayın ve bunu tahmini LP envanterinin nakde çevrilebilir ücretlerle artırılmış, tüm maliyetlerle azaltılmış değeriyle karşılaştırın. Sonra temel formülün asıl riski yansıtmadığı bir depeg veya sözleşme arızası senaryosu için analizi tekrarlayın.
Terenval'dan İlgili Okumalar
- DeFi Kredileri Nasıl Çalışır? Kazanç, Borçlanma ve Tasfiyeden Kaçınma — AMM ayrışmasıyla aynı olmayan değişken borçlanma maliyetini, Health Factor'ü ve tasfiyeyi anlayın.
- Kripto Cüzdanındaki Token İzinlerini Kontrol Etme ve İptal Etme — LP yöneticisi veya strateji kasasıyla işlem yapmadan önce harcayıcı izinlerini öğrenin.
- Kripto Adres Zehirlenmesi: Sahte Cüzdan Adresleri Nasıl Anlaşılır? — işlem geçmişinden yanıltıcı alıcı adresi kopyalamaktan kaçının.
- Borsadan Kripto Çekerken Doğru Ağ Nasıl Seçilir? — zincirler arası aktarım ve havuz yatırımları doğru ağ ve token eşleştirmesi gerektirir.
- Aynı Kripto Cüzdanı İki Uygulamada Kullanabilir misiniz? — iki cüzdan arayüzünün aynı sözleşme iş akışlarını desteklediğini varsaymadan cüzdan taşınabilirliğini anlayın.
- Seed Phrase, Private Key ve Wallet Password Arasındaki Fark — işlem imzalama bilgilerini akıllı sözleşmenin tuttuğu varlıklardan ayırın.
Kaynaklar ve Araştırma Notları
Bu rehber, getiri sıralamalarından, kimliği belirsiz APR anlık görüntülerinden veya kaynaksız forum iddialarından çok birincil teknik ve ürün belgelerini esas alır. Atıf yapılan kaynaklar Uniswap'ın AMM kurallarını, ücret dağıtımını, fiyat aralığı davranışını ve hook mimarisini destekler. Ancak makaledeki varsayımsal getiri tutarlarını bağımsız olarak doğrulamazlar; bunlar açıkça belirtilmiş varsayımlardan hesaplanmıştır.
- Uniswap Developers — Getirilerin anlaşılması. Tam aralıklı geçici kayıp formülü ve temel getiri karşılaştırması.
- Uniswap Support — Geçici kayıp nedir?. Mekanizmanın ve değişen göreli fiyatların ürün açıklaması.
- Uniswap Labs — DeFi'de likidite sağlama nasıl çalışır?. Ücret kaynakları, token çifti seçimi ve v2/v3/v4 aralık kavramları.
- Uniswap Developers — Likiditeye genel bakış. Pozisyonun yaşam döngüsü, ücretler ve aralık dışı davranış.
- Uniswap Developers — Yoğunlaştırılmış likidite. Fiyat sınırları arasındaki likidite ve sermaye verimliliği.
- Uniswap Support — Likidite sağlama riskleri. IL, aralık dışına çıkma, akıllı sözleşme ve token riskleri.
- Uniswap Support — Aralık dışına çıkmak tasfiye midir?. Standart aralık dışı pozisyonun neden tasfiye yerine pasif ve tek varlıklı olduğu.
- Uniswap Developers — Protokol sürümlerindeki ücretler. Ücret paylaşımı, LP ücret birikimi, v2 protokol ücreti ayarları, v3 kademeleri ve v4 dinamik ücretleri.
- Uniswap Support — Ücret kademeleri. Sürüme özgü ücret kademelerinin davranışı.
- Uniswap Developers — v4 hook'larının anlaşılması. İsteğe bağlı havuz özelleştirmesi.
- Uniswap Developers — v4 hook başvurusu. Hook sözleşmesinin yaşam döngüsü ve havuza özgü yürütme.
- Uniswap Developers — v4 hook güvenlik çerçevesi. Muhasebe, harici çağrılar ve programlanabilir ücretlerin yarattığı yeni güvenlik riskleri.
- Uniswap Labs — Pasif LP ücret getirileri araştırması. Ücret getirisiyle fiyat maruziyetini ayıran tarihsel araştırma.
- Uniswap Developers — Protokol sözlüğü. IL, havuz fiyat aralıkları ve AMM kavramlarının tanımları.
- Uniswap Support — Sürümlere göre likidite iş akışları. Sürüme göre likidite ekleme, kaldırma ve ücret tahsil etme.
- Uniswap Support — Likidite sağlayıcısı ücretleri. Pozisyon ücretleri ve geçerli güncel protokol ücret payları.
Editoryal Yöntem, Hesaplama Varsayımları ve Açıklamalar
Bilgi için esas alınan tarih: 5 Kasım 2026. AMM tasarımı ve sürüme özgü risk açıklamaları yukarıdaki resmî belgelere dayanmaktadır. DeFi ürünleri, sözleşme adresleri, protokoller, hook ayarları, ücret payları ve teşvik yapıları değişebilir. Herhangi bir işlemden önce mevcut piyasa ve sözleşme bilgilerini bağımsız olarak doğrulayın. Bu, güncel havuz listesi değil, kalıcı eğitim amaçlı bir karşılaştırmadır.
Formül varsayımları: Yaygın IL formülü; takas ücreti, token vergisi, kaldıraç, yeniden bazlanan bakiye (rebasing), stable-swap eğrisi veya dış sözleşme maruziyeti olmayan, 50/50 tam aralıklı sabit çarpım piyasa yapıcısını varsayar. Temel 10.000 dolarlık örnek, tanesi 2.500 dolardan tam 2 ETH ve tanesi 1 dolardan 5.000 USDC ile başlar. Tüm bitiş değerleri aynı piyasa fiyatını kullanır ve LP payının fiyat oluşumunu etkilemeyecek kadar küçük olduğunu varsayar. 650 veya 1.000 dolar ücret ve 55 dolar maliyet örnekleri varsayımsaldır ve yalnızca belirtildikleri yerlerde sayılır. Yuvarlatılmış tablo değerleri, tam hassasiyetli hesaptan bir sent farklı olabilir.
Yoğunlaştırılmış likidite varsayımları: v3/v4 tarzı matematik, ETH token0, USDC token1 ve P ETH başına USDC fiyatı olmak üzere standart sabit sınırlarla yoğunlaştırılmış likidite kullanır. Alt sınır 2.000 dolar, üst sınır 3.000 dolar, başlangıç fiyatı 2.500 dolar ve ilk pozisyon değeri 10.000 dolardır. Açılış envanteri 1.808577496 ETH ve 5,478.556260 USDC'dir. Son değerler, ücret, fiyat kayması, gas, aralık sıfırlama, isteğe bağlı yeniden dengeleme veya özel v4 hook olmadan belgelenmiş karekök fiyat denklemlerinden doğrudan hesaplanmıştır. Her değeri, bitiş fiyatlarıyla değerlenen tamamen aynı başlangıç token miktarlarıyla karşılaştırın.
Özgün editoryal katkı: LP Outcome Ledger, Fee Coverage Ratio, Range Survival Stress Test ve Rebalance Decision Compass, yatırımcı karşılaştırmalarını ve risk açıklamalarını netleştirmek için Terenval tarafından bağımsız geliştirilmiş eğitim modelleridir. Zincir üstü risk motorları, standart Uniswap göstergeleri veya ürün işlevleri değildir. Eşikleri ve çalışma tabloları kişiye özel tavsiye niteliği taşımaz.
Reklam ve ürün sınırı: Terenval News/Answers, Terenval ekosisteminin parçasıdır. Terenval Wallet burada yalnızca öz saklama ve işlem yetkilendirmesini açıklamak için doğal bağlamda anılır. Doğrudan Uniswap v2/v3/v4 entegrasyonu, otomatik IL önleme, garantili getiri, özel sigorta veya üçüncü taraf onayı iddia edilmez. Makale canlı mevduat teklifi veya satış ortaklığına bağlı APR sıralaması içermez. Bu metin eğitim amaçlıdır; finansal, vergisel veya yatırım tavsiyesi değildir. LP pozisyonları dayanak varlıkların veya protokollerin başarısızlığı sonucu ekonomik değerlerinin önemli bölümünü ya da tamamını kaybedebilir.