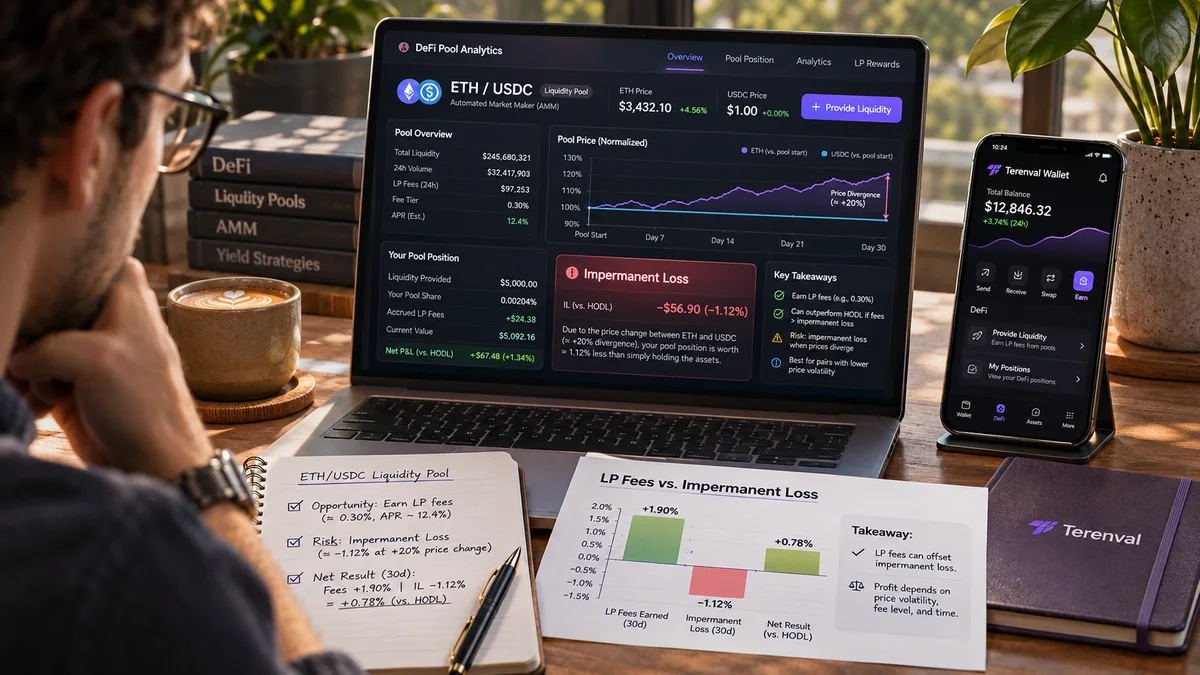
비영구적 손실(Impermanent Loss, IL)은 유동성 공급자(LP)의 포지션 가치가 토큰 간 상대가격 변동 이후 동일한 초기 토큰 수량을 단순 보유했을 때보다 낮아지는 차이를 뜻합니다. *가격 괴리 손실(divergence loss)*이라고도 합니다. 풀의 달러 가치가 상승했거나 스마트 계약이 설계대로 작동했더라도 발생할 수 있습니다. 거래 수수료 수입이 이를 상쇄할 수는 있지만, 비영구적 손실 자체를 없애지는 못합니다. 표시된 APR이 높아 매력적으로 보이는 포지션도 출발 시점의 자산을 지갑에 그대로 보유한 경우보다 성과가 나쁠 수 있습니다.
ETH 가격이 $2,500일 때 $5,000 상당의 2 ETH와 5,000 USDC로 구성된 $10,000 규모의 ETH/USDC 포지션을 생각해 보겠습니다. ETH 가격이 $5,000로 두 배가 되면 원래 자산을 그대로 보유한 경우 가치는 $15,000입니다. 반면 수수료가 없고 전 가격 범위에서 작동하는 가상의 상수곱 풀에서는 차익거래에 따른 자산 구성 변화로 포지션 가치가 약 $14,142가 되어 단순 보유보다 약 $858 적습니다. 하지만 이것은 초기 $10,000에서 $858를 잃었다는 뜻이 아닙니다. 풀의 가치는 여전히 초기 투자액보다 높습니다. 즉 상대적 성과의 손실이며, 유동성 공급을 평가할 때 핵심적으로 구분해야 할 부분입니다.
간단히 답하면: 비영구적 손실은 자동화 마켓 메이커(AMM)가 두 토큰의 상대가격 변동에 따라 LP가 보유하는 토큰 수량을 자동으로 바꾸기 때문에 발생합니다. 수수료 없는 표준 50/50 상수곱 풀에서는 상대적으로 가격이 하락한 토큰의 비중이 늘고 상승한 토큰의 비중이 줄어듭니다. 따라서 같은 종료 시점 가격에서 초기 토큰 수량을 그대로 보유했을 때보다 가치가 낮습니다. 이것이 반드시 현금 기준 손실을 뜻하지는 않으며, 가격 비율이 되돌아오면 차이가 줄어들 수도 있습니다. 거래 수수료, 거래 비용, 계약 위험 및 인출 가능성과 함께 평가해야 합니다.
Terenval 편집진의 평가: LP 포지션은 홍보용 이자율을 제시하는 저축성 예금이 아닙니다. 상대적으로 오르는 자산을 일부 매도하고 떨어지는 자산을 일부 매수하는, 지속적으로 자산 구성이 조정되는 전략입니다. 마켓 메이킹에 참여하려는 이용자에게는 합리적인 선택일 수 있지만, 상승하는 토큰을 그저 보유하려던 투자자에게는 예상 밖의 결과입니다. 이 글에서는 경제적 결과를 홍보 문구 대신 검증 가능한 수치로 살펴보기 위해 네 가지 독자적인 교육용 분석 틀인 Terenval LP 성과 원장(LP Outcome Ledger), 수수료 보전 비율(Fee Coverage Ratio), 가격 범위 유지 스트레스 테스트(Range Survival Stress Test), **리밸런싱 의사결정 나침반(Rebalance Decision Compass)**을 소개합니다. 이들은 Uniswap이나 Terenval Wallet의 온체인 기능, 자동 보호 장치, 수익 보장이 아닌 분석 도구입니다.
정보 기준일: 2026년 11월 5일. 프로토콜 작동 원리는 본문에서 인용한 Uniswap의 공식 문서에 기초합니다. 아래의 ETH 가격, 수수료, 가스비, 연환산 수익률 및 풀 잔액은 모두 설명을 위한 가정값으로, 실시간 시세, 과거 백테스트나 실제 풀의 현재 수익성에 대한 주장이 아닙니다. 실제 풀은 가격 이동 경로, 거래 수수료, 유동성 경쟁, 계약 동작 등 단순한 예제로 재현할 수 없는 요소의 영향을 받습니다.
핵심 요약
- IL은 HODL 대비 상대적인 지표입니다. 최초 자산을 그대로 보유한 경우와 LP 결과를 비교하며, 반드시 달러 기준 손실을 뜻하지는 않습니다.
- 비교 기준은 동일한 초기 토큰이어야 합니다. ETH/USDC LP와 USDC만 보유하는 예금식 전략을 비교하는 것은 다른 투자 비교입니다.
- 고전적 공식은 특정 AMM 구조에만 적용됩니다.
2 × sqrt(r) / (1 + r) − 1은 일관된 가격 기준과 수수료가 없는 50/50 전 범위 상수곱 포지션을 가정합니다. - 거래 수수료는 가격 괴리 손실을 상쇄할 수 있습니다. 실제로 상쇄되는지는 해당 포지션에 귀속된 수수료, 범위 내 활동 시간, 수수료 토큰의 가치, 비용에 달려 있습니다.
- LP 수수료 수입은 풀 거래량 × 표시된 수수료율만으로 계산되지 않습니다. 활성 유동성에서 차지하는 비중, 프로토콜 몫, 수수료 수취 방식, 운용자 및 훅(hook) 수수료를 고려해야 합니다.
- Uniswap v2와 집중 유동성은 다르게 작동합니다. 표준 v2 유동성은 양의 가격 곡선 전체에서 활성 상태이지만, v3와 표준 v4에서는 더 좁은 가격 범위를 선택할 수 있습니다.
- 범위 이탈은 청산이 아닙니다. 일반적인 집중 유동성 LP가 지정 범위를 벗어나면 한쪽 토큰만 남고 신규 스왑 수수료를 받지 못합니다. 별도의 대출 포지션이 있다면 청산 위험은 추가될 수 있습니다.
- 좁은 범위는 수익률뿐 아니라 위험도 바꿉니다. 활성 상태일 때 투자금 대비 수수료 확보 효율이 높아질 수 있으나, 한쪽 토큰으로 전환되어 비활성화될 위험도 커집니다.
- 50/50 IL 표를 모든 v3/v4 포지션에 그대로 적용할 수 없습니다. 범위 경계, 초기 토큰 수량, v4 훅 로직에 맞춘 별도 계산이 필요합니다.
- 스테이블코인끼리의 풀도 무위험이 아닙니다. 페그 이탈 시 가치가 훼손된 토큰이 더 많이 남을 수 있으며, 상대적인 IL 수치가 작아도 달러 가치의 직접 손실이 발생할 수 있습니다.
- 리밸런싱은 이전 손실을 지우지 않습니다. 기존 포지션을 닫고 다시 열면 토큰 구성과 비교 기준이 바뀌고 실행 비용도 발생합니다.
- APR·APY로 표시된 수수료 수익은 과거 수치라 오해의 소지가 있습니다. 거래량, 활성 유동성, 보상, 프로토콜 설정 및 관찰 기간에 따라 달라집니다.
- 토큰 사용 권한은 별도의 보안 문제입니다. ERC-20 지출 권한 승인이나 서명은 단순한 지갑 연결과 다릅니다.
- 이 글은 Terenval Wallet에 내장 LP 관리 기능이 있다고 주장하지 않습니다. 셀프 커스터디 설명은 검증되지 않은 DeFi 연동이 아니라 키, 네트워크와 승인 권한의 독립적인 통제에 관한 것입니다.
DeFi 유동성 풀에서 비영구적 손실이란?
비영구적 손실은 AMM 안에서 토큰 보유 수량이 변하면서 생기는 상대적 가치 차이입니다. 일반적으로 정확히 동일한 시점과 시장가격에서 두 가상의 결과를 비교합니다.
- 단순 보유(HODL) 결과: 최초 토큰 수량을 거래, 대출, 리밸런싱, LP 수수료 수취 없이 지갑에 그대로 보관합니다.
- 유동성 공급(LP) 결과: 초기 토큰을 특정 풀에 예치하고, AMM이 규칙에 따라 가격 책정과 스왑을 수행하게 한 다음 동일한 종료 시점의 자산 청구권을 평가합니다.
수수료와 비용을 제외한 이 둘의 차이가 가격 괴리 결과입니다. 표준 50/50 상수곱 풀에서는 상대가격이 움직이면 괴리 결과가 음수가 될 수 있으며, 해킹이 발생할 필요는 없습니다. Uniswap v2 수익률 문서는 상대손실 공식을 유도하고, Uniswap 설명 자료는 기초적인 마켓 메이킹 원리를 설명합니다.
토큰을 도난당하지 않았는데 왜 손실이 발생하나요?
풀은 보유량과 가격 결정 규칙에 따라 거래자에게 교환 비율을 제공합니다. 외부 시장가격이 움직이면 거래자와 차익거래자가 풀과 거래하여 수수료 및 실행 조건을 감안한 한계 교환 비율이 외부 시장에 가까워지도록 조정합니다. 이 거래들은 풀 안의 토큰 수량 비율을 바꿉니다. LP가 소유하는 것은 초기 두 토큰의 고정 수량이 아니라 계속 변화하는 재고에 대한 청구권입니다.
ETH가 USDC 대비 상승하면 풀은 보통 거래자에게 ETH를 내주고 USDC를 더 받습니다. LP가 보유하는 ETH 수량은 그냥 지갑에 넣어 두었을 때보다 적어집니다. ETH가 하락하면 풀은 ETH를 더 받아들이고 USDC를 내주는 방향으로 작동하므로 단순 보유 대비 ETH가 많아지고 USDC가 줄어듭니다. 어느 쪽도 그 자체로 사기가 아니라 수동적 시장 조성의 결과입니다.
비영구적 손실은 원금 손실과 같은가요?
아닙니다. 풀 가치가 $10,000에서 $14,142로 늘어도 단순 보유 $15,000에 비해 약 $858의 IL이 나타날 수 있습니다. 반대로 포지션 가치가 $7,071로 떨어져 초기 가치 대비 약 $2,929의 실제 시가평가 손실이 발생하면서도, 단순 보유 기준보다 약 $429 낮은 성과가 추가로 나타날 수 있습니다. 한 지표는 절대적인 손익이고 다른 지표는 상대적 성과입니다.
수수료, 인센티브, 철수 비용까지 고려하면 구분해야 할 항목이 더 늘어납니다. HODL 대비 성과가 줄어든 금액을 은행 계좌에서 별도로 출금된 돈처럼 해석해서는 안 됩니다. IL은 풀이 토큰 구성을 재조정했기 때문에 얻지 못한 가치를 나타냅니다.
왜 실제로 돈을 영구히 잃을 수 있는데 '비영구적'이라고 하나요?
이 명칭은 단순화된 모델에서 비용을 제외했을 때 상대가격 비율이 진입 당시 수준으로 돌아오면 보유 대비 격차가 줄거나 0으로 돌아올 수 있다는 가능성을 가리킵니다. 가격이 반드시 복귀한다는 보장은 없습니다. 유동성을 회수하고 반환받은 토큰을 교환하거나 매도하면 해당 전략의 자산 구성과 상대성과가 사실상 확정됩니다. 이후 가격이 반전되더라도 이미 종료한 포지션이 자동으로 복구되지는 않습니다.
따라서 *가격 괴리 손실(divergence loss)*이 더 명확한 표현인 경우도 있습니다. '비영구적'이라는 말은 나중에 환급되는 일시적 손실이나 프로토콜이 보전해 주는 손실이라는 의미가 아닙니다. AMM 공식에 보험이 내장되어 있지도 않습니다.
자동화 마켓 메이커는 어떻게 비영구적 손실을 만들까요?
일반적인 지정가 주문 시장은 거래자나 시장 조성자가 등록한 매수·매도 호가에 의존합니다. 상수곱 AMM은 수학적 불변식에 따라 보유 토큰을 이용해 한계 교환 비율을 제시합니다. Uniswap v2 유형의 원래 구조는 다음과 같습니다.
x × y = k
여기서 x는 한 토큰의 준비금, y는 다른 토큰의 준비금, k는 스왑 과정에서 수수료가 없다고 가정한 모델의 준비금 곱입니다. 수수료가 있으면 실제 준비금 곱은 증가할 수 있으며, 실제 견적은 입력 수수료, 반올림, 기존 유동성과 기타 프로토콜 변수의 영향을 받습니다. 시장가격이 바뀌면 거래자들이 스왑을 통해 x와 y를 변화시킵니다. 이상화된 불변식에서 토큰0 한 단위당 토큰1 가격을 P라고 하면 준비금의 y / x도 P에 맞춰 움직입니다.
실제처럼 구성한 50/50 풀의 예
ETH 가격이 $2,500이고 가상의 풀 포지션이 2 ETH와 5,000 USDC에 해당한다고 가정합니다. 시작 시 두 자산의 달러 가치는 같습니다. 수수료가 없는 이상적인 전 범위 풀에서 ETH/USDC 가격 비율이 r배 변하면 LP의 보유 수량은 다음과 같습니다.
ETH in position   = 2 / sqrt(r)
USDC in position  = 5,000 × sqrt(r)
ETH price         = $2,500 × r
가격이 두 배(r = 2)가 되면 LP는 약 1.4142 ETH와 7,071.07 USDC를 보유합니다. 시작 토큰을 단순 보유한 지갑에는 여전히 2 ETH와 5,000 USDC가 있습니다. 두 포트폴리오 모두 새 가격인 ETH당 $5,000로 평가하므로, 어느 전략에도 다른 환율이나 유리한 가격을 임의로 적용하지 않고 비교할 수 있습니다.
차익거래와 정보 우위 거래의 역할
재조정은 일반적으로 중앙 관리자의 타이머가 아니라 경제적 동기에 따라 수행되는 스왑의 결과입니다. 외부 시장가격이 먼저 움직이면 차익거래자는 아직 조정되지 않은 온체인 가격을 이용해 거래하고 차익 일부를 가져갈 수 있습니다. 따라서 LP는 사실상 변화에 뒤처진 가격으로 거래하게 됩니다. 이 현상은 **역선택(adverse selection)**이라 하며 흔히 리밸런싱 대비 손실(loss-versus-rebalancing, LVR) 개념과 함께 논의됩니다. LVR은 IL과 관련 있지만 같은 지표가 아닙니다. LVR은 가격이 움직인 경로 전체에서 지속적으로 리밸런싱하는 기준 전략과 비교하고, 일반적인 IL은 종료 시점의 LP 가치와 최초 토큰을 그대로 보유한 결과를 비교합니다. 기준을 맞추지 않은 채 두 추정치를 더하면 손실을 이중 계산할 수 있습니다.
어떤 시장에서는 LP가 거래 수수료를 충분히 벌어 이런 위험을 보상받을 수 있습니다. 모든 차익거래가 유해하거나 거래량이 많은 날이면 자동으로 수익이 난다고 가정하는 것도 잘못입니다. 실제 결과는 거래 발생 이유, 지급된 수수료, 체결 가격, LP가 차지하는 활성 유동성 비중에 따라 달라집니다.
비영구적 손실 공식: 정확하게 계산하는 방법
수수료 없는 50/50 전 범위 상수곱 거래쌍에서 토큰1을 안정적인 가치 계산 단위로 삼는다면 다음과 같이 정의합니다.
r = ending price of token0 / starting price of token0

Impermanent loss as a fraction of HODL value:
IL(r) = 2 × sqrt(r) / (1 + r) − 1

Impermanent loss percentage = IL(r) × 100%
이 공식은 Uniswap 개발자 문서에 나와 있습니다. 이 공식은 도난당한 현금, 초기 원금 대비 하락률, 연간 APY, 수수료 수입 또는 집중 유동성 범위의 수익률을 추정하는 공식이 아닙니다. 비율과 시간 범위를 구분해야 합니다. 식은 상대가격의 종료 시점 비율에 대한 함수이지 미래 가격의 예측이 아닙니다.
투명한 3단계 공식 유도
진입 시 각 토큰이 초기 포트폴리오 가치 V0의 절반을 차지한다면 가격 비율이 r로 변했을 때 단순 보유 포트폴리오 가치는 다음과 같습니다.
V_HODL(r) = V0 × (1 + r) / 2
수수료 없는 상수곱 AMM은 가격 비율의 제곱근에 반비례하도록 토큰 수량을 조정합니다. 그 시가평가 가치는 다음과 같습니다.
V_LP(r) = V0 × sqrt(r)
LP 가치를 HODL 가치로 나누고 1을 빼면 다음과 같습니다.
(V_LP / V_HODL) − 1
= [V0 × sqrt(r)] / [V0 × (1 + r) / 2] − 1
= 2 × sqrt(r) / (1 + r) − 1
초기 V0는 약분되므로, 거래쌍과 상대가격 변화 및 AMM 가정이 같다면 가상의 $1,000 포지션이든 $100만 포지션이든 IL 백분율은 동일합니다. 다만 달러 기준 기회비용은 투자액에 따라 달라집니다. 수수료 수익과 절대적 위험도 달라집니다.
$10,000 ETH/USDC 포지션의 비영구적 손실 표
가정: ETH당 $2,500일 때 2 ETH와 5,000 USDC를 보유하며, USDC는 $1을 유지합니다. 수수료, 슬리피지, 세금, 가스비는 무시합니다. ETH만 가격이 변하며 다른 유동성이 포지션의 지분에 영향을 주지 않는 전 범위 상수곱 모델입니다. 달러 값은 센트 단위로 반올림했습니다.
| ETH 가격 변화 | ETH 가격 | LP ETH | LP USDC | HODL 가치 | 수수료 전 LP 가치 | HODL 대비 IL | IL (%) |
|---|---|---|---|---|---|---|---|
| -75% | $625 | 4.0000 | $2,500.00 | $6,250.00 | $5,000.00 | −$1,250.00 | -20.00% |
| -50% | $1,250 | 2.8284 | $3,535.53 | $7,500.00 | $7,071.07 | −$428.93 | -5.72% |
| -25% | $1,875 | 2.3094 | $4,330.13 | $8,750.00 | $8,660.25 | −$89.75 | -1.03% |
| +0% | $2,500 | 2.0000 | $5,000.00 | $10,000.00 | $10,000.00 | $0.00 | +0.00% |
| +25% | $3,125 | 1.7889 | $5,590.17 | $11,250.00 | $11,180.34 | −$69.66 | -0.62% |
| +50% | $3,750 | 1.6330 | $6,123.72 | $12,500.00 | $12,247.45 | −$252.55 | -2.02% |
| +100% | $5,000 | 1.4142 | $7,071.07 | $15,000.00 | $14,142.14 | −$857.86 | -5.72% |
| +200% | $7,500 | 1.1547 | $8,660.25 | $20,000.00 | $17,320.51 | −$2,679.49 | -13.40% |
해석: ETH가 두 배가 됐을 때의 약 $858 차이는 초기 $10,000의 5.72%가 아니라, **종료 시점 단순 보유 가치 $15,000의 5.72%**입니다. ETH 가격이 절반이 되면 IL 백분율 역시 그때의 HODL 가치($7,500)의 약 5.72%이므로 차액은 약 $429입니다. 여기서 대칭적인 것은 가격 두 배 상승과 절반 하락 시의 상대손실 비율이지 시작 투자금 대비 달러 손익이 아닙니다.
두 토큰 모두 달러 대비 가격이 변하면 어떻게 되나요?
공식은 한 토큰의 달러 가격 자체보다 두 토큰 사이의 가격 비율에 좌우됩니다. ETH/BTC 풀에서 ETH와 BTC가 모두 달러 대비 두 배 상승해 상대 비율이 같다면 단순 모델의 ETH와 BTC를 각각 보유한 경우 대비 IL은 0입니다. 두 포트폴리오 모두 달러 가치는 상승합니다. ETH가 50% 상승하고 BTC가 25% 상승했다면 적용할 비율은 1.50이 아니라 1.50 / 1.25 = 1.20입니다. 기준 통화를 잘못 설정하면 계산기 화면의 결과도 오해를 부릅니다.
USDC/USDT 등 스테이블코인 거래쌍은 장기간 비율이 1에 가까울 수 있으나 달러 기준 무위험은 아닙니다. 한 토큰의 페그가 무너지면 상대 비율과 전체 자산의 구매력이 모두 악화될 수 있습니다. 이론적인 IL 비율 하나로 위험을 충분히 설명할 수 없습니다.
계산 예시: ETH가 두 배로 올라도 유동성 풀은 수익을 낼 수 있습니다
초기 $10,000 포지션인 2 ETH와 5,000 USDC로 돌아가 보겠습니다. ETH 가격이 가상으로 $5,000가 됐을 때 세 가지 주요 가치를 비교합니다.
| 지표 | 금액 | 답하는 질문 |
|---|---|---|
| 초기 원금 | $10,000.00 | 처음 투입한 금액은 얼마인가? |
| 단순 보유 포트폴리오 | $15,000.00 | 초기 토큰을 그대로 지갑에 뒀다면? |
| 수수료 전 LP 보유 자산 | $14,142.14 | AMM에 맡긴 토큰 구성의 가치는? |
| 가격 괴리 차액 | −$857.86 | HODL 대비 포기한 가치는? |
| 수수료 전 LP 절대 이익 | +$4,142.14 | LP 포지션은 초기 달러 가치보다 상승했는가? |
'LP가 $4,142를 벌었다'와 'LP가 HODL보다 $858 낮은 성과를 냈다'는 말이 동시에 참일 수 있습니다. 재무 보고서에 어느 한쪽만 적으면 투자자의 기회비용을 숨기거나 실제 위험을 과장하게 됩니다.
거래 수수료 수입의 실제 경제적 효과를 더해 봅시다
이제 포지션이 종료 시점 달러 가치로 환산한 스왑 수수료 $650를 벌었고, 네트워크·실행·포지션 관리 비용 합계가 $55였다고 가정합니다. 추가 보상이나 회계상 복잡성은 없고, 수수료를 획득한 뒤 평가하기까지 토큰 가격도 변하지 않았다고 봅니다. 의도적으로 단순화한 사례입니다.
LP inventory at exit               $14,142.14
+ earned fees                          $650.00
− cumulative costs                      $55.00
= net LP outcome                    $14,737.14

Hold-only outcome                   $15,000.00
Net LP advantage versus HODL          −$262.86
LP는 수수료 수입과 달러 기준 수익 모두 플러스였지만, 단순 보유에는 여전히 약 $263 뒤처집니다. 다른 조건이 같고 수수료가 $1,000였다면 LP는 HODL보다 약 $87 앞섰을 것입니다. 수수료는 기회비용을 뛰어넘을 수 있지만, 광고에 나온 APR만으로 실제로 그랬는지 판단할 수 없습니다.
HODL과 손익분기점이 같아지려면 수수료가 얼마나 필요할까요?
단순화된 비교의 올바른 손익분기 목표는 절대 달러 기준의 괴리 차액에 LP에만 발생하는 추가 비용을 더한 값입니다.
Required net fees to match HODL
= max(0, V_HODL − V_LP_before_fees) + incremental LP costs

At ETH ×2: $857.86 + $55.00 = $912.86
이 예시는 $912.86의 수수료를 벌기까지 걸리는 시간을 예측하지 않습니다. 수수료율, 실제 거래량, 활성 유동성 사이의 경쟁 및 풀 버전이 결과를 결정합니다. 유동성 인센티브는 현금 흐름을 개선할 수 있지만, 보상 토큰의 가격 및 지속 가능성 위험을 추가합니다. 단순 보유에도 서로 다른 보관·교환·실행 비용이 발생한다면 양쪽의 총비용이 아니라 추가적인 비용 차이를 사용해야 합니다.
실제로 수수료 $650를 받을 수 있나요?
가정한 금액이지 현재 ETH/USDC 풀의 수입을 나타낸 것이 아닙니다. 실제로는 해당 포지션에 귀속되는 수수료를 적용 가능한 프로토콜·볼트 운용자 배분 이후로 확인하고, 수수료를 받은 실제 토큰 가치로 계산하며, 가격 성과와 동일한 기간을 사용해야 합니다. 활성 유동성의 0.01%를 제공한 LP와 10%를 제공한 LP는 같은 수수료를 벌지 않습니다. 단순히 총 거래량이 많다고 수익이 확정되는 것은 아닙니다. 집중 포지션은 수수료가 발생한 거래 당시 범위 안에 있어야 합니다.
Terenval LP 성과 원장: 모든 LP가 추적해야 할 네 가지 잔액
광고에 표시된 APR을 실제 자산 증식과 혼동하지 않도록 교육용 4개 항목 재무 기록을 제안합니다. 이는 Terenval 편집진의 회계적 분석 틀이며, 특정 프로토콜이 승인한 표준 보고 방식은 아닙니다.
| 원장 항목 | 측정할 내용 | 확인할 질문 |
|---|---|---|
| 1. 진입 시 자산 구성 | 최초의 정확한 토큰 수량, 가격 비율, 달러 가치, 시각 | 무엇을 비교 기준으로 삼는가? |
| 2. HODL 기준 | 동일한 초기 토큰 수량의 현재 가치와 별도로 명시된 수동적 수익 | 거래하지 않았다면 더 나았을까? |
| 3. LP 보유 자산 | 아직 수령하지 않은 수수료를 별도 계산할 경우 이를 제외한 현재 토큰 수량 및 달러 가치 | AMM의 재조정이 무엇을 바꾸었는가? |
| 4. 현금 흐름 및 청산·철수 조정 | 받을 수수료/수령한 수수료, 인센티브 토큰, 가스비, 스왑, 적용 가능한 세금, 운용자·훅 수수료 | 실제로 포지션에서 빠져나왔을 때 남는 가치는? |
적절한 전제를 명시한 가장 간단한 상대 수익 계산은 다음과 같습니다.
LP 순자산 가치 = LP 보유 토큰의 시장 가치
+실제로 회수 가능한 토큰 가격으로 평가한 미수령 수수료
+별도로 수령하여 아직 보유하는 수수료
+실현 가능한 인센티브 가치
−LP에 추가로 발생하는 거래 및 관리 비용
HODL 자산 가치 = 초기 토큰 A 수량 × 토큰 A의 현재 가격
+초기 토큰 B 수량 × 토큰 B의 현재 가격
−해당할 때에만 발생하는 HODL 고유 비용
LP 초과 가치 = LP 순자산 가치 − HODL 자산 가치
수수료를 이중 계산하지 마세요. Uniswap v2에서는 일반적으로 수수료가 준비금에 반영되어 풀 지분 가치에 영향을 주지만, v3/v4에서는 수수료 잔액을 수령하기 전까지 별도로 계산합니다. 현재 문서에는 적용 버전과 풀에 따른 프로토콜 수수료 배분 방식도 설명되어 있습니다. 거래자에게 표시된 스왑 수수료 전체가 LP에게 돌아온다고 가정하지 말고 실제 설정을 확인하세요. Uniswap의 최신 수수료 문서는 이 차이를 설명합니다.
초기 토큰 구성이 정확히 50/50이 아닌 경우
표준 비율 공식은 일반적인 모델에서 시작 시 균형 잡힌 전 범위 쌍을 가정합니다. 집중 유동성 포지션은 USDC 비중이 ETH보다 높게 시작하거나 범위 경계 또는 바깥에서 단일 토큰만 예치될 수 있습니다. 올바른 비교는 진입 당시 실제 토큰 수량을 기준으로 해야 합니다. 일반적인 50/50 표의 'ETH +50%에서 IL'을 좁은 범위나 단일 토큰 포지션에 그대로 적용하면 심각하게 잘못된 결과를 낼 수 있습니다.
기간 중 입금과 출금이 발생하는 경우
중간에 자본을 추가하거나 일부를 회수하고, 수수료를 받아 사용하거나 자동 복리로 재투자한다면 단순한 시작·종료 포트폴리오 비교는 왜곡됩니다. 거래별 원장이나 현금 흐름 조정 수익률 측정을 사용하고, 새 자본이 들어올 때 비교 기준 집단을 새로 만들거나 구분해야 합니다. 특히 토큰 구성이 반복적으로 바뀌는 볼트 및 자동 리밸런싱 전략에서는 더욱 중요합니다.
Uniswap v2·v3·v4: 버전에 따라 위험이 달라지는 이유
유동성 공급은 하나의 보편적인 상품이 아닙니다. Uniswap 유동성 개요는 v2, v3, v4에서 유동성 배치, 수수료, 포지션 운영 과정이 어떻게 다른지 설명합니다.
| 질문 | Uniswap v2 전 범위 | Uniswap v3 집중 유동성 | 표준 Uniswap v4 집중 유동성 |
|---|---|---|---|
| 유동성 배치 | 양의 가격 곡선 전체에 배치 | 사용자가 선택한 틱(tick) 경계 범위 또는 전 범위 | 사용자가 범위를 선택하며 풀에 사용자 정의 훅이 존재할 수 있음 |
| 시장이 선택 범위를 벗어나도 활성인가? | 별도 범위를 정하지 않으므로 전 범위 포지션은 계속 활성 | 아니요. 범위를 벗어나면 신규 스왑 수수료 수입 중단 | 표준 집중 유동성은 동일하나 훅의 맞춤 규칙은 별도 확인 필요 |
| 수수료 계산 | 준비금에 수수료 반영, 현행 프로토콜 배분 적용 가능 | 개별 포지션에 수수료 누적, 자동 복리 아님 | 포지션 수수료 별도 계산, 동적 수수료 및 훅 가능 |
| 자산 노출 | 두 토큰의 수량이 지속적으로 변화 | 범위 경계에서 한쪽 토큰만 남을 수 있음 | 훅이 변경하지 않는 한 집중 유동성의 기본 동작은 같음 |
| 추가로 확인할 핵심 질문 | 수수료가 HODL 대비 손실을 상쇄하는가? | 선택한 범위가 예상 가격 변동을 견디며 관리비용이 합리적인가? | 훅의 로직, 수수료, 권한, 외부 의존성이 무엇인가? |
기본적인 전 범위 상수곱 공식은 유용한 첫 단계이지만 v3/v4 전체를 시뮬레이션하는 만능 공식은 아닙니다. 스테이블 스왑 곡선, 가중 풀, 사용자 정의 불변식, 전략 볼트, 레버리지 LP 토큰도 직접 반영하지 못합니다.
Uniswap v2: 넓은 가격 노출과 지속적인 참여
일반적인 v2 풀은 양의 모든 가격 비율에 걸쳐 수동적으로 유동성을 유지합니다. 집중 유동성처럼 '범위 밖' 상태가 되지는 않습니다. 그렇다고 안전한 것은 아닙니다. 상대가격 괴리가 매우 크면 상당한 기회비용이 발생할 수 있고, 한 토큰 가치가 0에 가까워지면 가치가 훼손된 토큰 쪽으로 보유량이 크게 치우칠 수 있습니다. 수수료가 일부 위험을 상쇄할 수 있어도 원금 보장은 없습니다.
실제 v2 풀에서는 거래자에게 부과되는 전체 수수료와 궁극적으로 LP에게 귀속되는 부분을 구분해야 합니다. 최신 Uniswap 문서는 과거의 0.30% 스왑 수수료가 프로토콜 설정에 따라 배분될 수 있다고 설명합니다. 실제 설정을 보지 않고 전체 0.30%를 LP 수익으로 계산하면 수입이 과장됩니다.
Uniswap v3: 가격 범위 선택이 방향성 노출을 추가합니다
v3에서는 유동성이 활성화될 하단 가격과 상단 가격을 선택합니다. 집중 배치는 범위 안에서 활성 상태를 유지할 때 거의 거래가 일어나지 않는 가격대까지 자본을 분산하는 것보다 투자금당 수수료 확보 효율을 높일 수 있습니다. 그러나 가격이 경계에 가까워질수록 자산 구성은 더 빠르게 변합니다. 여기서 사용하는 가격 표기 기준의 ETH/USDC 예시에서는 ETH가 하단 가격 아래로 떨어지면 일반적으로 ETH만 남고, 상단 가격 위로 오르면 USDC만 남습니다.
Uniswap 공식 지원 문서는 범위 이탈 자체가 대출에서 말하는 청산은 아니라고 명확히 합니다. LP 포지션은 단일 토큰 구성으로 바뀌고 가격이 범위에 재진입할 때까지 신규 스왑 수수료가 발생하지 않습니다. 가격이 돌아오면 수수료 수익이 재개될 수 있지만, 이미 발생한 경제적 결과와 거래 비용이 소급하여 사라지지는 않습니다.
Uniswap v4: 훅과 맞춤 수수료가 위험의 층을 추가합니다
Uniswap v4는 집중 유동성을 사용하면서도 선택적인 훅(hook), 즉 스왑과 유동성 변경 전후의 동작을 바꿀 수 있는 풀별 외부 코드를 허용합니다. 훅은 동적 수수료를 조정하거나 맞춤 회계를 구현하고 새로운 외부 의존성을 만들 수 있습니다. 훅이 없는 풀도 있고, 화면에 같은 ETH/USDC가 표시되어도 실질적으로 다른 상품인 풀도 있습니다. v4 훅 개요와 보안 프레임워크는 이런 가능성과 위험 노출을 설명합니다.
따라서 'Uniswap v4'라는 이름만 보고 훅 없는 v3 풀과 같다고 가정해서는 안 됩니다. 풀 키, 선택적 훅 계약, 설정 변경 권한, 수수료 로직, 토큰 동작, 감사 여부, 자산이 풀 밖으로 나갈 수 있는지, 실제 철수 절차를 점검하세요. 맞춤 곡선이나 외부 노출이 있다면 기존 상수곱 IL 공식으로는 충분하지 않을 수 있습니다.
집중 유동성: 실제 범위 공식으로 계산한 $10,000 사례
일반적인 IL 표에서는 현대 AMM에서 가장 중요한 경제적 차이인 가격 범위 경계에서 발생하는 토큰 구성 전환을 놓치기 쉽습니다. 실시간 프로토콜 견적 없이 가상의 표준 집중 유동성 포지션으로 이를 직접 계산해 보겠습니다.
ETH 시작 가격은 $2,500이고 $2,000~$3,000에서만 활성화되는 ETH/USDC 포지션을 가정합니다. 토큰0은 ETH, 토큰1은 USDC이며 가격 P = ETH당 USDC입니다. 초기 시가평가 자산 가치가 $10,000이 되도록 유동성 양 L을 설정합니다. 이 범위는 가격 제곱근 기준으로 대칭적이지 않습니다. 따라서 초기 토큰 구성은 정확히 ETH/USDC 50/50이 아닙니다. v2 표를 재사용하지 않고 실제 초기 수량과 비교해야 하는 이유입니다.
표준 집중 유동성 포지션에서 범위 내 토큰 수량은 다음과 같습니다.
When Pa < P < Pb:
ETH(P)  = L × [1 / sqrt(P) − 1 / sqrt(Pb)]
USDC(P) = L × [sqrt(P) − sqrt(Pa)]

When P <= Pa:
ETH(P)  = L × [1 / sqrt(Pa) − 1 / sqrt(Pb)]
USDC(P) = 0

When P >= Pb:
ETH(P)  = 0
USDC(P) = L × [sqrt(Pb) − sqrt(Pa)]
여기서 Pa = 2000, Pb = 3000, P0 = 2500입니다. 진입 가치 $10,000에 맞춰 계산하면 L ≈ 1,037.8726입니다. 시작 포지션은 2 ETH와 5,000 USDC가 아니라 1.8086 ETH와 5,478.56 USDC입니다. 아래 표의 값은 수수료, 보상, 가격 영향, 가스비 및 세금을 반영하기 전입니다.
| ETH 가격 | 포지션 상태 | LP ETH | LP USDC | LP 가치 | 동일한 초기 수량의 HODL 가치 | 상대 차액 | HODL 대비 IL |
|---|---|---|---|---|---|---|---|
| $1,250 | 하단 범위 밖 | 4.2587 | $0.00 | $5,323.33 | $7,739.28 | −$2,415.95 | -31.22% |
| $1,800 | 하단 범위 밖 | 4.2587 | $0.00 | $7,665.59 | $8,734.00 | −$1,068.40 | -12.23% |
| $2,000 | 하단 경계 | 4.2587 | $0.00 | $8,517.32 | $9,095.71 | −$578.39 | -6.36% |
| $2,250 | 범위 내 | 2.9314 | $2,815.55 | $9,411.20 | $9,547.86 | −$136.66 | -1.43% |
| $2,500 | 범위 내 | 1.8086 | $5,478.56 | $10,000.00 | $10,000.00 | $0.00 | +0.00% |
| $2,750 | 범위 내 | 0.8426 | $8,011.42 | $10,328.52 | $10,452.14 | −$123.63 | -1.18% |
| $3,000 | 상단 경계 | 0.0000 | $10,431.55 | $10,431.55 | $10,904.29 | −$472.74 | -4.34% |
| $3,500 | 상단 범위 밖 | 0.0000 | $10,431.55 | $10,431.55 | $11,808.58 | −$1,377.03 | -11.66% |
| $5,000 | 상단 범위 밖 | 0.0000 | $10,431.55 | $10,431.55 | $14,521.44 | −$4,089.89 | -28.16% |
표에서 알 수 있는 점: ETH가 $2,500에서 $3,500로 상승하면 이 집중 포지션은 전부 USDC가 되어 가치가 약 $10,431.55인 반면, 초기 토큰을 그대로 보유했을 때는 약 $11,808.58입니다. 상대 차액은 약 $1,377.03, 즉 **HODL 가치의 11.66%**입니다. 이는 가격이 40% 상승한 경우의 일반적인 전 범위 50/50 결과와 크게 다릅니다. ETH가 $2,000 아래로 떨어지면 포지션에는 ETH만 남고, 비활성 상태에서 새로운 스왑이 없더라도 ETH 가격과 함께 가치가 계속 하락할 수 있습니다.
가격이 범위를 벗어나면 자본이 사라지나요?
레버리지가 없는 일반적인 Uniswap v3/v4 집중 포지션은 범위를 벗어났다는 이유로 자동 청산되거나 사라지지 않습니다. 자산 구성이 단일 토큰 경계에 도달하고 수수료 수익 활동이 중단될 뿐입니다. 남은 토큰에는 시장가격이 있고, 소유자는 일반적으로 스마트 계약 작동, 가스비 및 외부 래퍼·볼트의 제한 조건에 따라 포지션을 종료할 수 있습니다. 다만 LP 자산을 담보로 사용하는 별도 대출 포지션은 해당 대출 프로토콜 규칙에 따라 청산될 수 있습니다.
범위를 더 좁게 설정하면 항상 이익이 늘어나나요?
아닙니다. 좁게 배치하면 활성 상태에서 수수료가 발생하는 유동성 중 차지하는 비중이 커질 수 있지만, 범위 이탈 가능성과 HODL 대비 가치 괴리도 커질 수 있습니다. 수수료 수입은 가격 경로에 좌우됩니다. 마지막 가격만으로 활성 거래량이나 필요한 리밸런싱 횟수를 알 수 없습니다. 가격 범위가 5%인 $10,000 포지션이라도 대부분의 시간 동안 비활성이고 반복적인 실행 수수료가 발생한다면 넓은 범위보다 순수익이 적을 수 있습니다.
전 범위 v3와 v2는 수학적으로 동일한 투자인가요?
이상적인 가격 변동만 가정하면 기초적인 50/50 가격 괴리 노출이 같을 수 있습니다. 그러나 수수료 등급, 수수료 회계, 활성 유동성 경쟁, 수령 방식, 프로토콜 수수료 설정이 다릅니다. 이는 최종 현금 결과에 영향을 줍니다. Uniswap의 LP 수수료 연구는 수수료 수익을 분석하면서 이를 자본의 가격 수익과 구분합니다. 수수료율만 비교해서는 총수익을 알 수 없습니다.
유동성 공급자의 수익은 어디에서 오나요? 실제 수수료의 원천
유동성 공급자는 주로 거래자가 해당 포지션이 제공하는 유동성을 이용하기 때문에 보상을 받습니다. 스왑에는 일반적으로 수수료가 부과되고, 풀의 규칙에 따라 배분됩니다. 집중 유동성 풀에서는 관련 거래 흐름을 현재 가격에서 활성화된 포지션들이 나눕니다. 대시보드의 전체 TVL에 표시된 모든 계정이 동일하게 수수료를 받는 것은 아닙니다.
수수료 귀속을 이해하기 위한 예시 공식은 다음과 같습니다.
LP fee income for a period
≈ Sum over eligible swaps of
  [swap notional × LP-attributable fee rate × position share of active liquidity]
실제 온체인 계산과 수수료 회계는 프로토콜 버전, 토큰, 틱 경계 통과, 프로토콜 수수료 설정 및 훅 동작에 달려 있습니다. 이 공식은 사고를 돕기 위한 도구이지 수수료 증가 변수나 실제 회계 기록을 대신하는 정확한 계산식은 아닙니다.
예시: 높은 거래량이 곧 내 수입은 아닙니다
어떤 풀에서 한 달 동안 $500만의 스왑 거래가 발생하고 **표시된 수수료율이 0.30%**라고 가정합니다. 총 스왑 수수료는 $15,000이지 LP 한 사람마다 받는 수입이 $15,000라는 뜻은 아닙니다. 해당 프로토콜 수수료가 거래 금액의 0.05%포인트라면 다른 요소를 반영하기 전 LP 몫은 $12,500입니다. 관련 스왑의 **유효 활성 유동성 1%**를 제공하는 포지션은 약 $125를 받을 수 있습니다. 대부분의 기간 동안 범위 밖이었다면 풀 평균 TVL의 1%라는 숫자만으로 실제 수수료 발생액을 추정하기 어렵습니다. 이 수치는 설명용 계산으로, 실시간 Uniswap 풀의 수수료나 수익률 견적이 아닙니다.
유동성 풀 대시보드의 APR과 APY
APR은 측정한 수익률이 지속된다고 가정한 단순 연환산 수익률이고, APY는 복리 가정을 반영합니다. 한 LP가 $10,000 포지션으로 7일간 수수료 $70를 벌었다면 단순 연환산은 ($70/$10,000) × (365/7) ≈ 36.5%입니다. 이는 IL과 비용을 제외하기 전의 숫자입니다. 이 결과가 연간 36.5%의 수익을 보장한다는 뜻은 아닙니다. 특히 그 7일에 드문 거래량 급증이 있었을 수 있습니다. 누적 수수료가 별도로 청구 가능하고 유동성에 재투입되지 않는 포지션은 복리도 자동 적용되지 않습니다.
일반적인 Uniswap v3/v4에서 누적 수수료는 유동성 포지션에 자동 추가되지 않습니다. 수수료 수령과 재투자는 별도의 거래 또는 전략 규칙을 따릅니다. 공식 유동성 안내는 이 차이를 설명합니다. 복리 APY를 홍보하는 볼트는 관리 수수료를 가져가고, 범위를 바꾸며, 추가 스마트 계약 위험을 만들 수 있습니다.
보상 토큰과 유동성 인센티브
일부 프로토콜이나 운용자는 거래 수수료 외에 토큰 발행 보상이나 인센티브를 제공합니다. 표시된 APR을 높일 수 있지만 실제 거래 수요에서 발생한 수수료와는 다릅니다. 보상이 변동성이 큰 토큰으로 지급되거나 베스팅 기간이 적용되고 갑자기 중단될 수 있으며, 슬리피지 없이 현금화하기 어려울 수도 있습니다. 성과 원장에는 별도로 기록하세요. 지급 시점의 명목 가치가 $100인 인센티브가 종료 시점에도 $100일 것이라는 보장은 없습니다.
Terenval 수수료 보전 비율(FCR): 수수료가 가격 괴리를 만회할 수 있나요?
두 번째 독자적 교육용 모델인 **수수료 보전 비율(Fee Coverage Ratio, FCR)**은 동일한 기간의 실현 가능한 누적 혜택을 관찰된 상대적 괴리 차액과 LP에만 발생한 비용과 비교합니다.
FCR = (realizable earned fees + realizable incentives)
      / (positive divergence shortfall + incremental LP costs)
특정 비교 기준과 시점에서의 해석은 다음과 같습니다.
- FCR이 1 미만: 기록된 혜택으로는 모델상 상대적 성과 부족분과 비용을 아직 보전하지 못합니다.
- FCR이 1: 명시한 가정에서 해당 HODL 기준과 거의 손익분기 상태입니다.
- FCR이 1 초과: 이 시점에는 수수료·인센티브가 충분해 보이지만 이후 가격과 비용에 따라 결과가 달라집니다.
- 분모가 0: 비율이 정의되지 않거나 의미가 약합니다. 무한대의 안전한 수익률을 주장하지 말고 절대 순이익을 보고해야 합니다.
ETH 두 배 상승 시나리오에서 수수료 $650, 상대 차액 $857.86, 비용 $55라면 FCR = 650 / (857.86 + 55) ≈ 0.71입니다. 투자자는 확인된 상대 차액을 해소하는 데 필요한 금액의 약 **71%**를 수수료로 회수했습니다. 새로운 가격 움직임, 보상 변동, 포지션 종료는 이 수치를 바꿉니다.
한계: FCR은 과거의 경제적 결과를 확인하는 지표일 뿐 위험 지표, 거래 신호, 도난 방지 수단이 아닙니다. 자산 페그 붕괴나 스마트 계약 손실 직전에도 1을 넘을 수 있습니다. 비교 기준 토큰 구성, 입금액, 보고 기간이 바뀌었는데 이를 조정하지 않았다면 모든 포지션에 적용할 수 있는 지표도 아닙니다.
스테이블코인 유동성 풀: 낮은 IL이 낮은 위험을 의미하지는 않습니다
USDC/USDT 또는 DAI/USDC 거래쌍에서는 두 코인이 모두 $1 근처에서 거래되도록 설계되었기 때문에 안전하다고 추론하기 쉽습니다. 평상시 상대가격 변동이 ETH/USDC보다 작은 경우는 있습니다. 하지만 극단적인 위험이 사라지는 것은 아니라 양상이 다를 뿐입니다. 한 자산이 페그를 잃으면 차익거래가 상대적으로 건전한 자산을 풀에서 가져가는 동안 AMM에는 가치가 훼손된 토큰이 쌓일 수 있습니다.
5% 페그 이탈이 IL 공식에서는 작아 보일 수 있습니다
가상의 표준 50/50 상수곱 풀에서 상대가격 비율이 r = 0.95가 되면 고전적 IL은 초기 두 토큰의 단순 보유 대비 약 **−0.0329%**에 불과합니다. 그러나 이 작은 상대적 수치가 달러 기준 전체 자산 손실을 뜻하지는 않습니다. 원래 $1 자산 두 개에 반씩 투자한 단순 보유 포트폴리오도, 그중 하나가 하락했으므로 진입 당시보다 가치가 줄어 있습니다. AMM 효과는 이미 가치가 훼손된 HODL 기준에 추가로 발생하는 차액입니다.
이 계산은 특수한 스테이블 스왑 곡선을 예측하는 것이 아닙니다. 서로 다른 불변식은 가격이 거의 같은 때는 긴밀한 환율을 유지하면서도 극단적인 페그 붕괴에서는 완전히 다른 동작을 할 수 있습니다. 5% 페그 이탈의 LP 전체 손실이 언제나 0.0329%라는 뜻도 아닙니다.
스테이블코인 풀에서 검토해야 하는 실패 유형
- 준비금 및 발행자 위험: 토큰을 가정한 가격으로 상환하지 못하거나, 국가별 규제·은행 접근·발행자 조치로 상환이 제한될 수 있습니다.
- 유동성과 슬리피지: 온체인 거래량이 높더라도 건전하고 반복 가능한 거래 수요 때문이 아니라 이용자들이 가치가 떨어진 자산에서 탈출하려 몰려들기 때문일 수 있습니다.
- 공통 의존성: 별개 스테이블코인으로 홍보되는 토큰들이 같은 은행, 보관 기관, 브리지나 담보에 의존할 수 있습니다.
- 풀 설계: 스테이블 스왑 불변식, 페그 가정, 오라클 의존성, 긴급 설정은 기본 공식과 다른 결과를 만들 수 있습니다.
- 볼트 및 브리지 계층: LP 토큰을 다른 이자 상품에 다시 넣으면 실행·상환 위험이 두세 겹으로 늘어납니다.
Terenval 편집진의 견해: 스테이블코인 풀의 핵심 질문은 '1% 움직일 때 IL이 얼마나 작은가?'가 아니라 **'상환 약속 중 하나가 깨지면 어떤 토큰을 얼마나 보유하게 되는가?'**입니다. 페그 이탈이 지속되거나 회복 불가능할 수도 있다고 가정해 스트레스 테스트를 하고, 이후에도 시장에서 빠져나올 수 있는지 확인해야 합니다.
Terenval 가격 범위 유지 스트레스 테스트
집중 유동성 포지션에서 표시된 수수료 APR이 높다는 사실은 포지션이 충분한 시간 동안 활성 상태를 유지할 때에만 유의미합니다. 세 번째 독자적 분석 틀인 **가격 범위 유지 스트레스 테스트(Range Survival Stress Test)**는 마지막 가격뿐 아니라 여러 가격 경로에서 포지션이 어떻게 움직이는지 살펴봅니다.
1단계: 측정 가능한 가정을 정의합니다
현재 가격, 정확한 하단·상단 틱, 초기 토큰 수량, 관찰 기간, 예상 순수수료 확보율, 범위 안에서 보낸 시간, 사용 가능한 가스비 예산, 범위 이탈 시 관리 규칙을 기록하세요. 과거 변동성으로 여러 시나리오를 구성할 수 있지만 미래 움직임을 보장하지는 않습니다. 일봉 종가가 범위 안에 있었다는 이유로 장중에도 한 번도 이탈하지 않았다고 판단해서는 안 됩니다.
2단계: 서로 다른 가격 경로를 테스트합니다
| 시나리오 | 가능한 LP 결과 | 의사결정 질문 |
|---|---|---|
| 가격이 범위 중앙 부근에 머묾 | 양방향 유동성이 활성화되어 수수료가 발생할 수 있음 | 비용과 역선택을 감안해도 수수료가 충분한가? |
| ETH가 빠르게 올라 상단을 돌파 | 포지션이 USDC 쪽으로 바뀌며 ETH의 추가 상승 이익을 놓치고 수수료 중단 | 이 범위에서 ETH를 모두 매도한 상태를 받아들일 수 있는가? |
| ETH가 급락해 하단 아래로 이동 | 포지션이 ETH 쪽으로 바뀌고 수수료 중단 | 하락 중인 토큰을 더 많이 보유해도 괜찮은가? |
| 범위를 이탈했다가 복귀 | 범위 밖에서 수수료 발생이 멈췄다가 포지션이 열려 있으면 재개 가능 | 불필요한 매매 없이 비활성 기간을 견딜 수 있는가? |
| 범위 안에서 가격이 격하게 진동 | 거래량 증가로 수수료가 늘 수 있으나 역선택 손실·비용도 증가 가능 | 수수료의 질이 마켓 메이킹 손실보다 나은가? |
| 지갑 거래비용 급등 | 작은 조정이 경제적으로 불리해짐 | 취약한 수익 가정에 기대지 않고 종료할 수 있는가? |
| 풀 토큰이나 훅 장애 | 손실이 모델상 IL을 초과할 수 있음 | 독립적인 보안 및 장애 대응 계획이 있는가? |
3단계: 범위 내 활동 시간을 신중하게 추정합니다
기간 대비 실제 또는 가정한 범위 내 시간 비율은 유용하지만 그 자체로 수익률 추정치가 아닙니다. 60%의 시간을 범위 안에 있었다고 해서 받을 수 있는 수수료의 60%를 벌었다는 뜻이 아닙니다. 나머지 40%에 대부분의 거래가 발생했거나 유효 유동성 지분이 변했을 수 있습니다. 실제 포지션이라면 확인 가능한 수수료 증가 기록을 이용해야 합니다.
4단계: 상황이 오기 전에 행동 기준을 정합니다
예를 들면 '가격이 경계까지 남은 거리의 10% 이내로 접근하면 검토', '기초 스테이블코인의 상환이 중단되면 회수', '추가 예상 수수료가 가스비와 슬리피지를 넘지 못하면 리밸런싱하지 않기' 같은 규칙입니다. 이는 보편적으로 안전한 기준이 아니라 정책 예시입니다. 포지션을 직접 살펴보는 수고를 줄이겠다고 대시보드나 자동 전략에 무제한 토큰 지출 권한을 부여하지 마세요.
Terenval 리밸런싱 의사결정 나침반: 유지·이동·종료 중 무엇을 선택할까요?
범위 밖 알림을 보면 곧바로 리밸런싱해야 한다고 생각할 수 있습니다. 일반적으로 그렇지 않습니다. 리밸런싱은 투자 자체를 바꾸는 행동입니다. 계획적인 마켓 메이킹 전략에는 적절할 수 있지만, 오르는 자산을 반복적으로 팔거나 내리는 자산을 반복적으로 매수하고 상당한 거래 비용을 지불하게 할 수도 있습니다.
독자적으로 설계한 **리밸런싱 의사결정 나침반(Rebalance Decision Compass)**은 네 가지 선택을 비교합니다.
| 선택 | 선택할 수 있는 이유 | 주요 절충점 |
|---|---|---|
| 현 포지션 유지 | 새로운 거래 없이 기존 범위를 유지하고 재진입 가능성을 기다림 | 무기한 비활성·단일 토큰 상태가 될 수 있음 |
| 범위 확대 또는 재설정 | 바뀐 가격 환경에서 유동성을 다시 배치해 수수료 추구 | 자산 구성이 바뀌고 가스비·슬리피지 발생, 새 비교 기준 필요 |
| 부분 회수 | 풀 노출을 줄이면서 일부 미래 수수료 기회를 유지 | 새로운 토큰 비중과 비용 발생, 일부 위험은 남음 |
| 전액 회수 후 보유 | 마켓 메이킹을 종료하고 토큰을 직접 보유 | 현재의 자산 구성 결과를 확정하며 향후 LP 수수료를 포기 |
결정은 처음 이 거래를 시작한 목적에서 출발해야 합니다. ETH를 모으는 것이 목표였다면 상승장에서 ETH를 계속 내다 판 LP 전략은 목표와 정반대일 수 있습니다. 스왑에 유동성을 제공하고 자산 구성 위험의 보상으로 수수료를 받는 것이 목표라면 계획된 범위 조정이 맞을 수도 있습니다. 하지만 대시보드의 APR만으로는 어느 목표가 옳은지 결정할 수 없습니다.
'그냥 범위 안으로 다시 리밸런싱하면 된다'가 오해를 부르는 이유
포지션이 상단 범위를 넘어 전부 USDC로 바뀌었다고 가정합니다. 오른 가격을 중심으로 새로운 양방향 ETH/USDC 범위를 열려면 LP는 보통 더 비싸진 ETH를 매수해야 합니다. 이후 시장이 하락하면 성과가 더욱 악화될 수 있습니다. 반대로 하단 범위 이탈 후에는 균형을 맞추기 위해 큰 하락 이후 ETH를 매도해야 할 수 있습니다. 반드시 비합리적인 것은 아니지만, 이는 기존 IL을 자동으로 고치는 행위가 아니라 새로운 재량적 자산 배분입니다.
리밸런싱·복리·포지션 초기화를 통한 성과 표시
일부 전략은 포지션을 이동할 때마다 성과 그래프를 초기화합니다. 그러면 각 새 범위는 수익을 내는 것처럼 보이지만 직전 포지션을 종료하기 위해 치른 손실은 가려질 수 있습니다. 장기 성과를 공정하게 보고하려면 모든 예치, 인출, 스왑, 성과 수수료, 운용 수수료, 가스비, 보상 토큰 교환 내역을 이월해야 합니다. 개별 포지션 ID 차원이 아니라 전체 전략 차원의 결과를 제시해야 합니다.
비영구적 손실을 피하거나 줄일 수 있나요?
일반적인 변동성 자산에 원래의 상수곱 모델로 유동성을 공급하는 한 가격 괴리 위험을 완전히 없애기는 어렵습니다. 다른 위험 구조를 선택하거나 비용과 실패 위험을 고려해 보호 수단을 살 수는 있습니다. 현실적인 대응법은 가격 결정 불변식을 없애는 것이 아니라 손익 구조를 바꿉니다.
시장 전망에 맞는 거래쌍을 선택하세요
ETH의 상승 이익을 유지하고 싶다면 ETH/USDC LP를 ETH와 USDC를 단순 보유하는 경우와 비교하세요. 두 자산이 앞으로도 거의 비례해서 움직일 것이라고 믿는다면 상관성이 높은 거래쌍은 상대가격 괴리가 작을 수 있지만, 상관관계가 무너질 수 있습니다. 래핑 토큰이나 스테이킹 파생상품에는 발행자, 페그, 상환 위험이 추가될 수 있습니다. 비슷한 로고나 '우량 코인'이라는 이름만으로 헤지 효과가 생기지는 않습니다.
적절한 집중도를 선택하세요
넓은 v3/v4 가격 범위는 단일 토큰·비활성 상태가 되는 빈도를 줄일 수 있고, 좁은 범위는 가격 변동에 더 민감해 적극적 관리가 필요할 수 있습니다. 어느 쪽이든 보편적으로 최선은 아닙니다. 일부 투자자는 특정 경계에서 단일 토큰으로 바뀌는 특성을 범위 주문(range order)처럼 의도적으로 활용하지만, 이는 거래 전략이지 무위험 이자 상품이 아닙니다.
다른 전략을 보험으로 착각하지 마세요
옵션, 선물, 델타 중립 마켓 메이킹은 가격 민감도나 자산 구성의 괴리를 일부 상쇄할 수 있습니다. 하지만 자금 조달 비용, 옵션 프리미엄, 증거금 청산, 베이시스, 커스터디, 거래상대방 및 모델 위험이 따릅니다. 수수료나 유동성이 사라지는 바로 그 순간 헤지가 실패하면 '헤지된 수익 농사'에서도 손실이 발생할 수 있습니다. 하나의 예상 APY보다 검증 가능한 전체 대차대조표를 요구해야 합니다.
운영상 노출을 의도적으로 작게 유지하세요
상당한 손실을 감당할 수 있는 자금만 사용하고, 계약을 검증하며, 철수용 가스 토큰을 보유하고, 검증되지 않은 훅을 피하고, 토큰 승인을 확인한다고 해서 IL 수학 자체가 줄어들지는 않습니다. 그러나 포지션이 실패할 수 있는 다른 원인은 줄일 수 있습니다. 현실의 LP 결과는 깔끔한 공식만으로 결정되지 않기 때문에 이런 조치도 중요합니다.
비영구적 손실이 주된 위험이 아닌 경우
완전한 LP 위험 평가는 마켓 메이킹 활동과 다른 위험을 구분해야 합니다. Uniswap의 공식 위험 안내는 계약 취약성, 범위 이탈, 토큰 위험 및 변동성 등을 설명합니다. 이런 위험을 하나의 'IL 비율'로 합쳐서는 안 됩니다.
| 위험 | 발생하는 일 | 고전적 IL 공식에 해당하나요? |
|---|---|---|
| 가격 괴리 / 비영구적 손실 | 상대가격 변동 후 풀 자산 구성이 초기 토큰 HODL보다 낮은 성과 | 해당 AMM 가정에서는 예 |
| 토큰 러그풀 또는 붕괴 | 한 자산의 경제적 가치가 대부분 또는 전부 소멸 | 아니요. 절대 원금·발행자 위험이 더 클 수 있음 |
| 스마트 계약 해킹 | 자산 도난 또는 접근 불능 | 아니요 |
| v4 악성·결함 훅 | 맞춤 코드가 가격 책정, 보관, 수수료, 인출을 예상 밖으로 변경 | 아니요 |
| 가격 조작 / MEV | 차익거래·거래 순서가 LP의 가치를 다른 참여자에게 이전 | 관련 위험이지만 종료 시점 IL과 동일하지 않음 |
| 가스비 및 실행비용 | 생성, 수수료 수령, 스왑, 종료 비용이 가치 감소 | 아니요 |
| 스테이블코인 페그 이탈 | 안정적으로 보이던 자산이 상환가나 달러 기준 아래로 거래 | 그것만으로는 아님 |
| 레버리지 / 담보 청산 | 별도 대출 시스템에서 담보를 강제로 매도·회수 | 아니요 |
| 볼트 인출 제한 | 운용자·브리지 의존성으로 상환이 지연·차단 | 아니요 |
| 키 분실 또는 악성 토큰 승인 | 공격자가 권한을 획득하거나 자산 접근 불능 | 아니요 |
허가가 필요 없는 풀에서는 왜 토큰 검증이 중요한가요?
누구나 유명 자산과 유사한 티커를 가진 토큰용 풀을 만들 수 있습니다. 위조 토큰, 전송세가 붙은 계약, 블랙리스트 기능, 악성 훅은 포지션을 홍보 화면과 경제적으로 전혀 다른 것으로 만들 수 있습니다. 실제 체인 및 토큰 계약 주소, 풀 키, 훅 또는 운용자 계약, 독립적인 문서를 확인하세요. 토큰 이름과 티커는 고유한 식별자가 아닙니다.
감사(audit)를 받았다고 경제적 위험이 사라지지는 않습니다
계약 감사는 일부 구현 버그를 찾아낼 수 있지만 유동성, 건전한 토큰 경제, 정직한 거버넌스, 수익성 있는 마켓 메이킹을 보장하지 않습니다. 계약이 설계된 대로 정확히 작동하더라도 토큰 하나가 무너지면 막대한 손실이 날 수 있습니다. 반대로 과거 IL 그래프가 양호했다는 이유로 계약의 안전성이 인증되는 것도 아닙니다.
보다 안전하게 유동성을 공급하는 방법: 전·중·후
아래 순서는 예치를 권유하는 것이 아니라 의사결정을 위한 체크리스트입니다. 정확한 단계는 버전, 체인, 토큰, 인터페이스에 따라 다릅니다.
지갑을 연결하기 전
- 목적을 명확히 하세요. 시장 조성 수수료, 자산 간 점진적 전환, 두 토큰에 대한 노출, 특정 토큰 투기 중 무엇을 원하는가? 모두 다른 목표입니다.
- 초기 자산 수량을 기록하세요. 합산 달러 금액뿐 아니라 정확한 토큰 수량과 현재 가격을 적으세요.
- 진짜 사이트와 체인을 확인하세요. 불청객 광고나 '보상 수령' 링크가 아니라 믿을 수 있는 공식 경로를 사용하세요.
- 각 계약을 식별하세요. 토큰 주소, 풀 버전, 수수료 등급, 선택적 v4 훅, 전략 볼트 운용자를 확인하세요.
- 세 가지 가격 경로를 테스트하세요. 상승, 하락, 지속적인 페그 이탈·자산 실패에서 HODL 가치와 가능한 LP 토큰 구성을 계산하세요.
- 모든 비용을 추정하세요. 승인, 예치, 수수료 수령, 스왑, 범위 재설정, 인출, 해당 법에 따른 잠재 세금까지 포함하세요.
- 실제 철수 경로를 확인하세요. 체인, 브리지 의존성, 기초 토큰 유동성, 웹 화면이 고장 났을 때 직접 종료할 수 있는지 점검하세요.
유동성 예치를 승인할 때
셀프 커스터디 지갑은 중요한 통제 지점입니다. 이용자는 특정 거래와 토큰 지출 권한에 서명할지 선택할 수 있습니다. 하지만 모든 스마트 계약을 믿을 수 있다는 뜻도, 지갑이 LP 수익을 자동 계산한다는 뜻도 아닙니다. Terenval의 토큰 승인 확인 및 철회 가이드는 지출 권한 승인과 일반적인 지갑 연결이 어떻게 다른지 설명합니다.
Terenval Wallet 관련 설명: DeFi를 고려하는 이용자는 키를 독립적으로 관리하는 방식, 선택한 블록체인, 지갑이 실제로 확인할 수 있는 사항의 한계를 이해해야 합니다. 여기서는 Terenval Wallet을 셀프 커스터디와 거래 승인 통제의 예로 언급하지만, Uniswap v2/v3/v4 유동성 공급 화면이 내장되어 있거나 자동 범위 리밸런싱, IL 방지, 모든 체인·토큰 지원 기능이 있다고 주장하지 않습니다. 외부 DeFi 절차와의 호환성은 현재 앱 및 프로토콜에서 개별적으로 검증해야 합니다. 지갑 자체가 투자 수익을 보장하지 않습니다.
포지션을 유지하는 동안
현재 기초 토큰 수량, 각 토큰별 발생 수수료, 범위 내 여부, 풀·훅 설정 변경, 달러 가치와 HODL 가치, 철수 가능한 가스비를 추적하세요. 제3자 대시보드의 '수익'이 미수령 수수료, IL, 프로토콜 수수료, 리밸런싱 또는 변동성 인센티브를 누락한다면 그 숫자만 믿지 마세요. 토큰의 페그가 붕괴하거나 거버넌스가 중요 변수를 바꾸거나 의존 서비스에 보안 경고가 발표되면 전략을 다시 평가하세요.
포지션을 종료할 때
돌려받을 토큰 비중, 실제 최소 수령 수량, 받을 수수료, 네트워크 가스비, 원하는 자산 구성으로 되돌리기 위한 추가 스왑을 확인하세요. 종료 후에는 남은 토큰 승인 권한을 유지할 필요가 있는지 검토하고 거래 기록을 보관하세요. 일시적으로 종료할 수 없다면 웹사이트 장애, 가스비 부족, 풀 유동성, 체인 혼잡, 실제 계약상 제한을 구별해야 합니다. 각각 대응 방법이 다릅니다.
지갑 복구 기초는 시드 구문과 개인 키 및 지갑 비밀번호 비교, 동일한 암호화폐 지갑을 두 앱에서 사용할 수 있는가?에서 확인하세요. 다른 앱으로 지갑을 가져오는 것만으로 DeFi 계약에 들어간 토큰이 인출되거나 LP의 경제적 구조가 바뀌지는 않습니다.
실제 상황을 닮은 일곱 가지 시나리오: LP가 겪을 수 있는 일
다음 사례는 교육을 위해 만들어진 가상의 상황으로, 관찰된 실제 풀 기록이나 투자 권고가 아닙니다.
시나리오 1: ETH가 100% 상승하고 LP는 소액의 수수료만 받습니다
표준 가정의 $10,000 전 범위 ETH/USDC 풀에서 자산 구성의 가치는 약 $14,142가 되지만 HODL은 $15,000입니다. 순수수료가 $250에 그쳤다면 다른 조정 전 LP는 HODL보다 약 $608 뒤처집니다. LP 투자자는 달러로는 수익을 냈지만, 같은 초기 토큰을 단순 보유한 투자자의 성과가 더 좋습니다. 이것이 ETH의 장기 상승을 기대하는 투자자가 ETH/스테이블코인 풀에 유동성을 넣는 일을 망설일 수 있는 고전적인 이유입니다.
시나리오 2: ETH가 50% 하락하고 풀은 ETH를 더 보유하게 됩니다
수수료 없는 LP 보유 자산은 약 $7,071의 가치이고 초기 토큰을 그대로 보유했다면 $7,500입니다. ETH 상대가격이 떨어지는 동안 AMM은 ETH를 더 매수한 셈입니다. 이용자가 하락 이후 ETH 노출을 늘리고 싶지 않았다면 LP 전략은 기회비용 차액뿐 아니라 원치 않는 자산 구성 변화도 만들었습니다. 수수료가 일부를 보전할 수 있지만 토큰 가격 하락 자체를 되돌리지는 못합니다.
시나리오 3: ETH가 격하게 움직인 뒤 진입 가격으로 돌아옵니다
수수료 없는 이상적 전 범위 공식에서 종료 시점 상대가격 비율이 1로 복귀하면 IL은 0이 됩니다. 그러나 이것이 실제 포지션의 순수익이 플러스였다는 증거는 아닙니다. 차익거래 수수료, 유리하거나 불리했던 가격 경로, 프로토콜 비용, 리밸런싱 및 가스비가 그사이에 발생했기 때문입니다. 반대로 변동성이 큰 왕복 움직임에서 의미 있는 수수료를 벌었을 수도 있습니다. 최종 가격만 사용하는 IL 계산기는 해당 경로의 현금 결과를 예측하지 못합니다.
시나리오 4: 집중 ETH/USDC 포지션이 상단 범위를 벗어납니다
ETH 진입 가격이 $2,500이고 범위가 $2,000~$3,000인 v3 유형 포지션은 ETH가 상승할수록 USDC 쪽으로 전환됩니다. $3,000를 넘으면 모델상 전부 USDC가 되어 신규 LP 스왑 수수료 발생이 멈춥니다. 이후 ETH가 $5,000에 도달하면 교육용 사례의 LP는 약 $10,431 상당의 USDC를 보유하는 반면, 정확히 같은 진입 토큰을 지갑에 뒀다면 약 $14,521입니다. 포지션이 청산되지 않았어도 기회비용은 크게 증가합니다.
시나리오 5: 스테이블코인의 달러 페그가 무너집니다
USDC와 다른 스테이블코인 풀은 평소 가격 변동성이 낮아 보이지만 한 자산이 급락합니다. 차익거래자는 가치가 훼손된 토큰을 상대적으로 강한 토큰과 교환해 LP에게 문제의 자산을 더 많이 남길 수 있습니다. 풀에는 직접적인 달러 가치 손실, HODL 대비 IL, 상환 실패까지 발생할 수 있습니다. 과거의 IL 비율만 점검했다면 가장 지배적인 위험을 놓친 것입니다.
시나리오 6: 높은 표시 APR이 마이너스 성과를 가립니다
운용자가 짧고 이례적으로 거래가 활발했던 기간을 연환산해 수수료 APR 70%를 홍보합니다. 하지만 포지션은 자주 범위를 벗어나고 관리 수수료가 부과되며 범위를 옮길 때마다 이용자가 가스비를 지불합니다. 실제 수령 토큰, 예치 내역, HODL 비교 기준과 비용을 고려하면 초과수익이 음수일 수 있습니다. 완전한 LP 성과 원장이 없다면 'APR 70%'라는 문구만으로 예치를 결정할 근거가 부족합니다.
시나리오 7: v4 훅이 예상 밖의 결과를 만듭니다
어떤 풀은 동적으로 수수료를 변경하고 외부 프로토콜을 호출하는 설정 가능한 훅을 사용합니다. 투자자는 v3 계산기로 IL을 모델링했지만 특이한 수수료 동작과 외부 의존성의 실패를 놓쳤습니다. 이 문제는 단순히 'IL이 더 커졌다'가 아니라 고전적 불변식 밖에 있는 계약 또는 통제 구조의 위험일 수 있습니다. Uniswap 공식 훅 보안 프레임워크는 좋은 출발점이지만 실제 훅마다 개별 검토와 보안 실사가 필요합니다.
Bitcoin, Ethereum, L2, DeFi 및 지갑에서 중요한 이유
Bitcoin: 원래의 BTC가 그 자체로 Uniswap ERC-20 풀 토큰이 되는 것은 아닙니다. 래핑 또는 브리지된 BTC 상품을 사용하면 AMM 재고 위험 위에 커스터디, 브리지 및 상환 위험이 더해집니다. BTC와 연동된 거래쌍도 괴리가 발생할 수 있으며, 특히 해당 토큰의 페그가 깨질 경우 그렇습니다.
Ethereum: ETH/USDC는 많은 보유자가 ETH 상승 전망을 갖고 있기 때문에 이해하기 쉬운 예시입니다. 풀에서는 ETH가 오를수록 지갑에 그대로 뒀을 때보다 ETH 수량이 줄어들 수 있습니다. ETH 투자자는 APY가 ETH 축적을 늘려 준다고 가정하기보다 토큰 수량과 달러 성과를 모두 비교해야 합니다.
레이어 2: 수수료가 낮은 네트워크는 작은 LP 포지션의 경제성을 개선할 수 있습니다. 그러나 이 장점은 시퀀서, 브리지, 스마트 계약, 유동성 분산 위험과 함께 평가해야 합니다. 저렴한 가스비가 변동성 높은 풀을 안전하게 만들거나 토큰 계약의 진위를 검증해 주지는 않습니다.
DeFi 대출: LP 토큰 또는 LP 노출은 다른 프로토콜에서 담보로 사용되거나 구조화 전략에 포함될 수 있습니다. 이 경우 투자자는 AMM의 가격 괴리와 별도 대출 프로토콜의 청산 위험을 동시에 겪을 수 있습니다. 기초 대출 원리와 Health Factor 위험에 대해서는 DeFi 대출 작동 원리: 수익, 차입 및 청산 회피를 참고하세요. 한 프로토콜의 실패가 다른 프로토콜에 영향을 준다면 위험이 서로 독립적이라고 가정해서는 안 됩니다.
지갑: 지갑은 계정과 승인 권한을 온체인 활동에 연결하지만, AMM은 풀 설계에 따라 토큰을 보유하거나 포지션에 대한 청구권을 발행합니다. 지갑에 표시된 잔액만으로 LP 재고, 수수료 및 기회비용을 모두 설명할 수 없습니다. 변경을 승인하기 전에 체인, 지출 권한을 받는 계약, 포지션 관리자를 반드시 확인하세요.
자주 묻는 질문(FAQ)
1. 비영구적 손실이란 쉽게 말해 무엇인가요?
자동화된 풀은 가격이 움직이면 토큰 구성을 다시 조정하므로 유동성 공급자는 동일한 초기 토큰을 손대지 않고 보유한 경우 대비 일정한 가치를 포기할 수 있습니다. 초기 달러 투자금 대비 실제 손실이 발생했다는 뜻은 아닙니다.
2. 유동성 공급자에게 비영구적 손실이 발생하는 이유는 무엇인가요?
AMM은 가격 결정 곡선에 따라 토큰을 사고팝니다. 시장가격이 바뀌면 차익거래 및 다른 스왑이 풀의 보유 구성을 바꿉니다. 따라서 LP는 단순 보유 투자자보다 상대적으로 수익이 좋은 토큰을 더 적게, 수익이 나쁜 토큰을 더 많이 보유하게 됩니다.
3. 비영구적 손실은 실제 손실인가요?
명확히 정의된 다른 선택지와 비교했을 때 실질적인 경제적 기회비용입니다. 하지만 반드시 법정화폐 기준 확정 손실은 아닙니다. LP를 종료하면 그 시점의 토큰 구성과 포지션의 상대적 결과가 사실상 확정되며, 이후 가격 변동이 종료된 거래를 되돌리지는 않습니다.
4. 가격이 원래대로 돌아오면 비영구적 손실이 사라지나요?
수수료가 없는 이상적 전 범위 상수곱 모델에서는 상대가격 비율이 진입 당시 수준으로 복귀하면 초기 토큰 HODL 대비 IL이 0이 됩니다. 실제 포트폴리오에서는 수수료, 비용, 리밸런싱, 토큰 실패, 앞선 인출 때문에 최종 경제적 성과가 달라질 수 있습니다.
5. 비영구적 손실은 어떻게 계산하나요?
표준 수수료 없는 50/50 상수곱 모델에서는 종료 시점의 토큰 상대가격 비율을 진입 시점 비율로 나눈 값을 r이라 놓고 2 × sqrt(r)/(1+r) − 1을 계산합니다. 결과에 100을 곱하면 HODL 대비 IL 백분율입니다. 집중 가격 범위나 사용자 정의 곡선에는 해당 포지션에 맞춘 공식을 사용해야 합니다.
6. 토큰 가격이 두 배가 되면 비영구적 손실은 얼마인가요?
전 범위 50/50 상수곱의 단순 모델에서 상대가격이 두 배가 되면 IL은 단순 보유 종료 가치의 약 **−5.72%**이며 초기 원금의 −5.72%가 아닙니다. ETH가 두 배 상승한 $10,000 ETH/USDC 예시에서는 HODL $15,000 대비 약 $857.86 부족합니다.
7. 가격이 50% 하락할 때도 비영구적 손실은 같은가요?
고전적인 공식에서는 상대가격이 절반이 되거나 두 배가 될 때 IL 백분율이 약 −5.72%로 같습니다. 하지만 종료 시점 HODL 가치가 다르므로 달러 차액은 같지 않습니다. 본문의 $10,000 사례에서 가격이 절반으로 떨어지면 약 $429의 차액이 발생합니다.
8. LP가 수수료를 벌고도 HODL보다 손해 볼 수 있나요?
그렇습니다. 달러 기준 괴리 차액이 $857.86이고 수수료가 $650, 추가 비용이 $55라면 LP는 초기 원금보다 가치가 높을 수 있어도 원래 토큰을 보유한 경우보다 약 $262.86 낮습니다.
9. 거래 수수료로 비영구적 손실을 전부 상쇄할 수 있나요?
일부 기간과 설정에서는 가능합니다. 하지만 수수료는 변동적이므로 보장되지 않습니다. 같은 기간의 정확한 비교 포트폴리오를 기준으로 해당 포지션의 실현 가능한 수수료, 실제 가격 괴리 차액, LP 추가 비용을 비교해야 합니다.
10. 비영구적 손실과 풀의 달러 가치 하락은 같은가요?
아닙니다. 풀은 달러 기준으로 상승하면서도 HODL보다 성과가 낮을 수 있고, 달러 기준으로 하락하면서도 다른 투자 전략보다 나은 결과를 낼 수 있습니다. 상대적 IL과 절대 손익은 서로 다른 지표이므로 모두 표시해야 합니다.
11. 어떤 토큰 거래쌍의 비영구적 손실이 가장 작은가요?
다른 조건이 같다면 관찰 기간에 상대 시장가격이 안정적인 거래쌍에서 고전적 가격 괴리가 작은 경향이 있습니다. 그러나 스테이블코인도 페그를 잃을 수 있고, 래핑 토큰은 상환 가치를 잃을 수 있으며, 상관성이 높은 자산들도 서로 다른 방향으로 움직일 수 있습니다. 과거 IL이 작았다고 미래 손실도 작다는 보장은 없습니다.
12. USDC/USDT 유동성 풀은 무위험인가요?
아닙니다. 발행자, 은행, 페그 이탈, 유동성, 스마트 계약 및 거버넌스 위험이 남습니다. 페그가 무너진 토큰이 풀 자산의 더 큰 비중을 차지할 수 있습니다. HODL 대비 차이는 작더라도 두 포트폴리오 모두 달러 기준 절대 손실을 겪을 수 있습니다.
13. Uniswap v3는 v2보다 비영구적 손실이 더 큰가요?
집중 유동성 포지션은 많은 가격 변동에서 전 범위 포지션보다 더 큰 HODL 대비 괴리를 겪을 수 있지만, 결과는 선택한 범위와 초기 토큰 수량에 따라 달라집니다. 활성 상태에서는 더 많은 수수료를 벌 수도 있습니다. 어떤 버전이 언제나 이긴다고 가정하지 말고 정확한 설정을 비교하세요.
14. Uniswap v3 포지션이 범위를 벗어나면 어떻게 되나요?
일반적인 집중 포지션은 한쪽 토큰만 남고 가격이 다시 범위 안으로 들어올 때까지 신규 LP 스왑 수수료가 발생하지 않습니다. 범위 밖이라는 이유만으로 자동 청산되는 것은 아닙니다.
15. 비영구적 손실만으로 모든 돈을 잃을 수 있나요?
고전적 공식은 별도의 해킹이 아니라 상대적 성과 차이를 설명합니다. 기초 토큰 하나의 가치가 거의 사라지면 포지션도 절대 가치의 대부분을 잃을 수 있습니다. 다만 토큰 붕괴와 스마트 계약 위험을 IL과 구별해야 합니다. 심각한 손실 가능성을 '일시적인 IL일 뿐'이라고 과소평가해서는 안 됩니다.
16. 전 범위 LP 포지션도 수수료 수입이 중단될 수 있나요?
일반적인 전 범위 포지션은 선택한 가격 범위 경계에 도달하지 않지만, 수수료 수입은 스왑 수요, 적용 프로토콜 규칙, 실제 활성 유동성에 따라 달라집니다. 거래량이 적으면 수수료가 거의 없을 수 있고, 계약 또는 네트워크 문제로 정상 작동이 멈출 수도 있습니다.
17. Uniswap v3와 v4의 수수료는 자동 복리로 재투자되나요?
일반적인 직접 포지션에서는 아닙니다. 누적 수수료는 별도로 계산되며 보통 별도의 동작이나 관리자를 통해 수령 또는 재투자해야 합니다. 자동 복리를 약속하는 볼트에는 따로 검토해야 할 계약·관리 규칙이 추가됩니다.
18. IL과 리밸런싱 대비 손실(LVR)의 차이는 무엇인가요?
일반적 IL은 LP 종료 가치와 초기 토큰을 계속 보유한 경우를 비교합니다. LVR은 가격이 움직이는 경로 전체에서 지속적으로 리밸런싱하는 기준 전략과 LP 결과를 비교합니다. 둘 다 마켓 메이킹 경제와 관련되지만 비교 대상이 다르므로 단순 합산하면 위험을 이중 계산할 수 있습니다.
19. LP 손익분기 수수료는 어떻게 추정하나요?
현재 또는 가정한 HODL 가치와 수수료 전 LP 보유 자산 사이의 달러 차이를 계산하고, LP 추가 비용을 더한 다음 다른 실현 가능한 혜택을 빼면 됩니다. ETH 두 배 상승 예시에서는 괴리 차액 $857.86과 비용 $55를 상쇄하려면 약 $912.86의 수수료가 필요합니다.
20. APR 100%인 유동성 파밍도 왜 손실이 날 수 있나요?
표시된 APR은 짧은 기간을 연환산했거나, 늘 활성 상태라고 가정하거나, 변동성 높은 보상을 포함하면서 가스비·운용비·가격 괴리 비용을 무시할 수 있습니다. 포지션이 한쪽 토큰만 남거나 1년 전에 전략이 실패할 수도 있습니다. 의도한 비교 기준에 대한 검증 가능한 순수익을 평가해야 합니다.
21. 거래량 대비 TVL 비율이 높으면 LP 수익도 좋다고 보장되나요?
아닙니다. 전체 거래량이 해당 포지션의 수수료 몫은 아닙니다. 활성 유동성 경쟁, 수수료 배분, 시장 변동성, 역선택 및 비용이 중요합니다. 시장 혼란이나 조작으로 발생한 거래량은 정상적으로 반복되는 스왑과 경제적으로 다를 수 있습니다.
22. 가격 범위를 벗어날 때마다 리밸런싱해야 하나요?
자동으로 그럴 필요는 없습니다. 리밸런싱은 새로운 자산 노출을 만들고 보통 거래 비용이 발생하며, 높은 가격에 사고 낮은 가격에 파는 결과를 낳을 수 있습니다. 기존 포지션의 목적과 비교해 유지, 이동, 부분 철수, 전액 철수 중 의도적인 선택을 하세요.
23. 가장 안전한 유동성 풀 가격 범위는 무엇인가요?
모든 경우에 안전한 범위는 없습니다. 넓은 범위는 활성 상태를 오래 유지할 수 있지만 투자금당 수수료 밀도가 낮을 수 있습니다. 좁은 범위는 수수료 효율을 높일 수 있지만 비활성화와 단일 토큰 전환 위험이 커집니다. 토큰, 시장 전망, 수수료 구조, 비용에 따라 판단해야 합니다.
24. Uniswap v4 훅은 LP에게 안전한가요?
유용할 수는 있지만 풀별 맞춤 코드가 들어가며 추가적인 회계 로직, 동적 수수료, 오라클 의존성, 외부 호출이 발생할 수 있습니다. 정확한 훅과 권한, 통제 장치, 보안 검토 결과를 확인하세요. v4 풀이라는 사실만으로 훅이 검증되거나 성과가 보장되지는 않습니다.
25. 유동성 채굴 보상은 비영구적 손실을 막아 주나요?
추가 보상은 경제적으로 손실을 보전할 수 있지만 보상 토큰 발행량이 줄거나 유동성이 사라질 수 있습니다. 인센티브는 기초 AMM의 토큰 구성 변화를 바꾸지 않으며, 해킹을 막거나 수익성 있는 종료를 보장하지 않습니다.
26. 비영구적 손실은 DeFi 대출의 청산과 같은가요?
아닙니다. IL은 LP의 상대적 성과 부족분이고, 청산은 대출 프로토콜 규칙을 위반한 담보 포지션에 적용되는 집행 절차입니다. 레버리지 LP 전략은 두 위험을 동시에 겪을 수 있으므로 별도로 계산해야 합니다.
27. 레이어 2의 유동성 풀은 비영구적 손실을 피하나요?
아닙니다. 저렴한 거래비용이 작은 포지션의 진입과 관리를 쉽게 만들 수는 있지만 기초적인 상대가격 변동을 바꾸지는 않습니다. L2에는 브리지, 시퀀서, 유동성 및 구현별 위험도 존재할 수 있습니다.
28. 유동성을 추가하기 전에 토큰 승인이 필요한가요?
많은 ERC-20 작업 흐름에서는 지출 권한 승인 또는 서명 기반 권한 부여가 필요하며 이후 예치 거래가 진행됩니다. 지출 권한을 받는 계약과 한도를 확인하세요. 단순한 지갑 연결은 승인이 아닙니다. 검토 없이 무제한 지출 권한을 주면 별도의 공격 경로가 생깁니다.
29. Terenval Wallet으로 LP 포지션을 관리할 수 있나요?
이 가이드는 Terenval Wallet에 Uniswap LP 인터페이스가 내장되어 있거나 모든 계약·네트워크를 지원한다고 주장하지 않습니다. 외부 연동 여부와 현재 네트워크·자산 지원 범위를 독립적으로 확인하세요. Terenval은 통합 LP 도구가 있다는 주장이 아니라 일반적인 셀프 커스터디 및 거래 검토 맥락에서 언급됩니다.
30. 유동성을 공급하기 전에 꼭 해야 할 한 가지 계산은 무엇인가요?
진입 당시 각 토큰의 정확한 수량을 기록하고 현실적으로 불리한 상대가격 변동을 가정하세요. 동일한 토큰을 그대로 보유했을 때의 가치를 계산하고 예상 LP 토큰 구성의 가치에 실현 가능한 수수료를 더하고 모든 비용을 뺀 결과와 비교하세요. 기본 IL 공식으로 가장 큰 위험을 포착하기 어려운 페그 이탈 및 계약 장애 시나리오도 반복 검토해야 합니다.
Terenval 관련 읽을거리
- DeFi 대출은 어떻게 작동하나요? 수익, 차입 및 청산 회피 — AMM 가격 괴리와 다른 변동 차입 비용, Health Factor, 청산을 이해할 수 있습니다.
- 암호화폐 지갑의 토큰 승인 권한을 확인하고 철회하는 방법 — LP 관리자나 전략 볼트와 상호 작용하기 전 지출 권한을 이해하세요.
- 암호화폐 주소 포이즈닝: 가짜 지갑 주소를 구별하는 방법 — 거래 기록에서 속이기 위한 수신 주소를 복사하지 않도록 돕습니다.
- 거래소에서 암호화폐를 인출할 때 올바른 네트워크를 고르는 방법 — 크로스체인 이동과 풀 예치에는 정확한 체인 및 토큰 확인이 필요합니다.
- 같은 암호화폐 지갑을 두 개의 앱에서 사용할 수 있나요? — 두 지갑 인터페이스가 동일한 계약 작업을 지원한다는 가정 없이 지갑 이식성을 이해합니다.
- 시드 구문, 개인 키, 지갑 비밀번호의 차이 — 서명 자격증명과 스마트 계약이 보유하는 자산의 차이를 확인합니다.
출처 및 연구 참고 사항
이 가이드는 수익률 순위표, 익명 APR 캡처, 출처 없는 커뮤니티 주장보다 원본 기술·제품 문서를 우선합니다. 인용 자료는 Uniswap의 AMM 규칙, 수수료 배분, 가격 범위 동작, 훅 아키텍처를 뒷받침하지만 본문의 가상 수익 숫자를 외부에서 검증하는 자료는 아닙니다. 숫자는 명시한 가정을 통해 계산했습니다.
- Uniswap 개발자 — 수익률 이해. 전 범위 IL 공식과 기초 수익률 비교 설명.
- Uniswap 지원 — 비영구적 손실이란?. 메커니즘과 상대가격 변동에 관한 제품 설명.
- Uniswap Labs — DeFi 유동성 공급 이해. 수수료의 원천, 거래쌍 선택 및 v2/v3/v4 범위 개념.
- Uniswap 개발자 — 유동성 개요. 포지션 운영, 수수료, 범위 이탈 동작.
- Uniswap 개발자 — 집중 유동성. 가격 구간별 유동성과 자본 효율.
- Uniswap 지원 — 유동성 공급 시 위험. IL, 범위 이탈, 계약 및 토큰 위험.
- Uniswap 지원 — 범위 이탈은 청산인가?. 표준 범위 이탈 포지션은 청산 대신 비활성·단일 토큰 상태가 되는 이유.
- Uniswap 개발자 — 프로토콜 버전별 수수료. 수수료 배분, LP 적립, v2 프로토콜 수수료, v3 등급, v4 동적 수수료.
- Uniswap 지원 — 수수료 등급. 버전별 수수료 등급의 작동 방식.
- Uniswap 개발자 — v4 훅 이해. 선택적 풀 맞춤화.
- Uniswap 개발자 — v4 훅 참고 문서. 훅 계약의 생명주기와 풀별 실행.
- Uniswap 개발자 — v4 훅 보안 프레임워크. 회계, 외부 호출, 프로그래밍 가능한 수수료에서 생기는 보안 위험.
- Uniswap Labs — 수동 LP 수수료 수익 연구. 수수료 수익과 가격 노출을 구분한 과거 연구.
- Uniswap 개발자 — 프로토콜 용어집. IL, 풀 가격 범위 및 AMM 개념의 정의.
- Uniswap 지원 — 버전별 유동성 공급 절차. 버전에 따른 유동성 추가·제거 및 수수료 수령 방법.
- Uniswap 지원 — 유동성 공급자 수수료. 포지션별 수수료와 적용 가능한 현행 프로토콜 배분.
편집 방법론, 계산 가정 및 고지 사항
정보 기준일: 2026년 11월 5일. AMM 설계와 버전별 위험 설명은 위에서 인용한 공식 문서에 기초합니다. DeFi 상품, 계약 주소, 프로토콜, 훅 설정, 수수료 배분, 인센티브 구조는 변경될 수 있습니다. 어떤 결정을 내리기 전에 현행 시장 및 계약 사실을 독립적으로 확인하세요. 이 글은 장기적으로 활용할 수 있는 교육용 비교이며 실시간 풀 목록이 아닙니다.
공식 가정: 널리 쓰이는 IL 공식은 스왑 수수료, 토큰 세금, 레버리지, 리베이싱 잔액, 스테이블 스왑 곡선 및 외부 계약 노출이 없는 전 범위 50/50 상수곱 마켓 메이커를 가정합니다. 핵심 $10,000 사례는 ETH당 $2,500인 2 ETH와 단가 $1인 5,000 USDC에서 정확히 시작합니다. 모든 종료 가치에는 동일한 시장가격을 사용하며 LP의 지분 규모가 가격 형성에 영향을 미치지 않을 정도로 작다고 가정합니다. 수수료 $650 또는 $1,000과 비용 $55는 가상이며 명시한 부분에만 반영합니다. 표에서 반올림한 값은 전체 정밀도로 계산한 결과와 1센트 정도 다를 수 있습니다.
집중 유동성 가정: v3/v4 유형 계산은 표준 고정 경계 집중 유동성을 사용합니다. ETH를 토큰0, USDC를 토큰1로 두고 P를 ETH당 USDC 가격으로 표시합니다. 하단 $2,000, 상단 $3,000, 초기 가격 $2,500, 초기 포지션 가치 $10,000입니다. 시작 토큰 수량은 1.808577496 ETH와 5,478.556260 USDC입니다. 종료 가치는 문서화된 가격 제곱근 기반 재고 식에서 직접 계산했으며 수수료, 슬리피지, 가스비, 범위 재설정, 재량적 리밸런싱, 사용자 정의 v4 훅은 제외했습니다. 모든 금액은 종료 시점 가격으로 평가한 정확히 동일한 초기 토큰 수량과 비교합니다.
독창적 편집 기여: LP Outcome Ledger, Fee Coverage Ratio, Range Survival Stress Test, Rebalance Decision Compass는 투자자 비교와 위험 고지를 더 명확하게 하기 위해 Terenval이 독자적으로 개발한 교육용 모델입니다. 온체인 위험 엔진, Uniswap 표준 지표, 제품 기능이 아닙니다. 기준과 워크시트는 개인 상황에 대한 권고가 아닙니다.
광고 및 제품 관련 고지: Terenval News/Answers는 Terenval 생태계에 속합니다. Terenval Wallet은 셀프 커스터디와 거래 승인 권한을 설명하기 위해 자연스럽게 언급되지만, Uniswap v2/v3/v4 직접 연동, 자동 IL 방지, 수익 보장, 특별 보험 또는 제3자의 추천을 주장하지 않습니다. 이 글에는 실시간 예치 제안이나 제휴 APR 순위가 없습니다. 교육 목적의 정보이며 금융·세무·투자 자문이 아닙니다. LP 포지션은 기초 자산의 붕괴나 프로토콜 장애로 경제적 가치의 상당 부분 또는 전부를 잃을 수 있습니다.