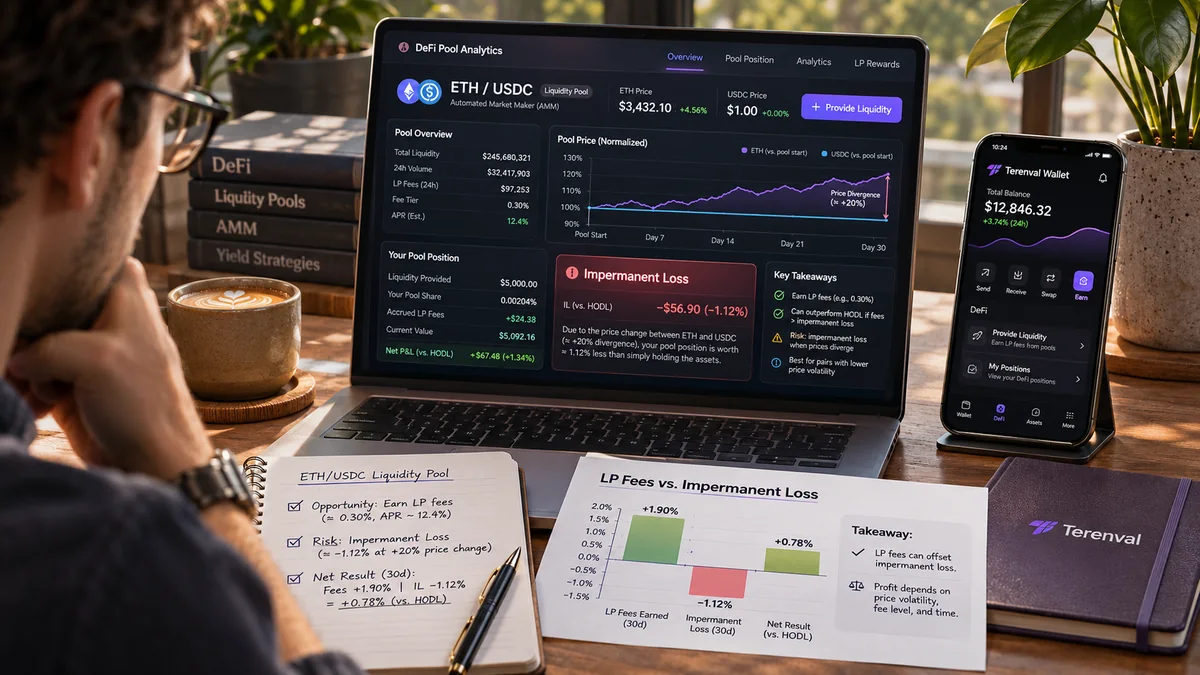
インパーマネントロス(Impermanent Loss、IL、変動損失)とは、トークン同士の相対価格が変化した結果、流動性提供者(LP)のポジションの価値が、当初と同じ数量のトークンをそのまま保有していた場合の価値を下回る差額のことです。 *ダイバージェンスロス(divergence loss、乖離損失)*とも呼ばれます。プールのドル建て評価額が上昇していても、スマートコントラクトが設計どおり機能していても発生します。取引手数料でILを相殺できる場合はありますが、必ず相殺できるわけではありません。高い表示APRに魅力を感じて参加しても、結局は元の資産をウォレットで保有するだけの運用に負ける可能性があります。
初期評価額が10,000ドルのETH/USDCポジションを考えましょう。ETH価格が2,500ドルの時点で、5,000ドル相当の2 ETHと5,000 USDCを預けます。ETH価格が5,000ドルに倍増した場合、何もせず保有していれば評価額は15,000ドルです。しかし、手数料のない仮想的な全価格帯の定数積プールでは、裁定取引に伴うリバランスによってLPの評価額は約14,142ドルとなり、単純保有より約858ドル少なくなります。ただし、これは元本10,000ドルから858ドル損したという意味ではありません。プールの価値自体は当初より上がっています。つまり、ILは相対的な運用成績の低下です。この違いを理解することが、流動性提供を正しく評価する出発点になります。
簡潔な答え: インパーマネントロスは、自動マーケットメーカー(AMM)が2種類のトークンの相対価格の変化に応じて、LPが保有するトークン数量を自動的に変えることから生じます。標準的な50対50の定数積プールでは、手数料を無視すると、相対的に値下がりしたトークンを多く、値上がりしたトークンを少なく保有するようになります。そのため、終了時の同じ価格で評価すると、初期数量を保有し続けた場合より価値が低くなります。これは必ずしも元本割れを意味せず、価格比率が元に戻れば縮小することもあります。取引手数料、ガス代、コントラクトのリスク、出口の確保と併せて判断する必要があります。
Terenval編集部の見解: LPポジションは、高利率を掲げた預金商品ではありません。相対的に値上がりする資産の一部を売り、値下がりする資産の一部を買う、継続的に在庫がリバランスされるマーケットメイク戦略です。 取引に流動性を供給して手数料を得たい人には合理的な選択となり得ますが、上昇するトークンをただ保有したかった投資家にとっては、予想外の結果になりかねません。本ガイドでは、収益性を宣伝ではなく検証可能な数値で考えるために、Terenval独自の4つの教育用フレームワーク、LP Outcome Ledger(LP損益台帳)、Fee Coverage Ratio(手数料カバー率)、Range Survival Stress Test(レンジ維持ストレステスト)、**Rebalance Decision Compass(リバランス判断指針)**を紹介します。これらはUniswapやTerenval Walletのオンチェーン機能、自動保護機能、利益保証ではありません。
情報の基準日:2026年11月5日。 以下のプロトコルの仕組みは、本文中で参照するUniswapの一次資料に基づいています。ETH価格、手数料、ガス代、年率リターン、プール残高の数値はすべて教育目的の仮定であり、リアルタイム価格、過去データに基づくバックテスト、現在のプール収益性を示すものではありません。実際のプールでは、価格の推移、手数料、流動性競争、コントラクトの挙動は単純な例より複雑です。
重要なポイント
- ILはHODLとの相対比較です。 最初の資産をそのまま保有した結果とLPの結果を比較するもので、必ずしもドル建ての損失を意味しません。
- 比較対象は同じ初期トークンでなければなりません。 ETH/USDCのLPと、USDCのみを保有する預金型の運用では、そもそも別の投資比較です。
- 一般的な式が適用できるAMMは限定されています。
2 × sqrt(r) / (1 + r) − 1は、手数料なし・50/50・全価格帯の定数積型で、一貫した価格評価を前提とします。 - 取引手数料は乖離損失を相殺し得ます。 実際に相殺できるかは、当該ポジションに帰属する手数料、レンジ内で活動した時間、手数料トークンの価値、各種費用で決まります。
- LP手数料は単純に「プール取引高×表示手数料率」ではありません。 アクティブ流動性の持分、プロトコルへの配分、回収方法、マネージャーやフックの手数料を考慮します。
- Uniswap v2と集中流動性は仕組みが異なります。 標準的なv2は正の価格範囲全体で稼働し、v3と標準的なv4では狭い価格レンジを選択できます。
- レンジ外は清算ではありません。 通常の集中流動性LPはレンジを外れると新たなスワップ手数料を獲得できなくなり、一方のトークンだけになります。ただし別途融資の担保に使えば清算リスクが発生し得ます。
- 狭いレンジは利回りだけでなくリスクも変えます。 レンジ内では資本当たりの手数料獲得効率が高まり得る一方、片側の資産だけになって非稼働になる可能性も上がります。
- 50/50のIL一覧をすべてのv3/v4ポジションに転用できません。 レンジ境界、開始時のトークン数量、場合によってはv4フックのロジックを反映した計算が必要です。
- ステーブルコイン同士のプールも無リスクではありません。 ペッグ外れにより価値が損なわれたトークンを多く抱え、相対ILが小さくてもドル建ての損失が大きくなり得ます。
- リバランスは過去の損失を消しません。 ポジションを閉じて開き直すと保有比率と比較の起点が変わり、執行費用も発生します。
- APR/APYの表示は過去データを年率換算した誤解を招く数字の場合があります。 収益は取引高、アクティブ流動性、報酬、プロトコル設定、計測期間によって変わります。
- トークンの承認は独立したセキュリティ問題です。 ERC-20の使用許可や署名による承認は、単にウォレットを接続することとは異なります。
- Terenval WalletにLP管理機能が内蔵されているとは述べていません。 セルフカストディに関する説明は、秘密鍵、ネットワーク、承認の独立した管理についてであり、未確認のDeFi連携を示すものではありません。
DeFiの流動性プールにおけるインパーマネントロスとは?
インパーマネントロスは、AMMの中でトークン構成が変わることによって生じる相対評価の差です。 通常は、厳密に同じ時点、同じ市場価格で評価した次の2つの仮想的な結果を比較します。
- 単純保有(HODL)の結果: 当初のトークン数量をウォレットに保管し、取引も融資もリバランスもせず、LP手数料も獲得しない。
- 流動性提供(LP)の結果: 最初のトークンを特定のプールに預け、AMMによる価格付けとスワップを受け入れたうえで、同じ終了時点におけるプール持分の価値を計算する。
費用や手数料を差し引く前の両者の差が乖離による結果です。標準的な50対50の定数積モデルでは、相対価格が動くと負の乖離が発生します。プールへのハッキングは必要ありません。Uniswap v2のリターンに関する開発者資料では相対損失の式が導出され、UniswapのIL解説ではマーケットメイクの仕組みが説明されています。
誰もトークンを盗んでいないのに、なぜ損失が生じるのか?
プールは準備金と価格設定ルールから決まる交換レートをトレーダーに提示します。市場価格が変わると、トレーダーや裁定取引者がプールとスワップを行い、手数料や執行条件を考慮しつつ、プールの限界交換レートを外部価格に近づけます。これによってプール内のトークン数量比率が変わります。LPが保有するのは、当初の各トークンの固定数量ではなく、変化し続ける在庫への持分です。
ETHがUSDCに対して上昇すると、一般にプールからETHがトレーダーに渡り、USDCが増えます。結果として、LPは自分で保管していた場合より少ないETHを持つことになります。ETHが下落すると、通常はトレーダーがETHをUSDCと交換するためプールのETHが増え、USDCが減ります。LPは単純保有の場合よりETHが多く、USDCが少ない状態になります。これは詐欺行為ではなく、受動的なマーケットメイクの仕組みです。
インパーマネントロスは元本割れと同じか?
いいえ。 プールの評価額が10,000ドルから14,142ドルに増えても、単純保有なら15,000ドルになっていたため、約858ドルのILが発生している場合があります。反対に、LPが約7,071ドルまで下がれば、初期投資から約2,929ドルの実際の時価評価上の減少があり、同時に単純保有より約429ドル劣後していることもあります。前者は絶対的損益、後者は相対パフォーマンスです。
さらに手数料、インセンティブ、退出費用が加わります。HODLより得られなかった金額を、銀行口座からその額が引き落とされたかのように説明するのは誤りです。ILはプールのリバランスがなければ保有し続けたトークンの価値との比較です。
なぜ「インパーマネント(一時的)」と呼ぶのか?損失が確定することもあるのでは?
この名称は、簡略モデルにおいて費用を無視すれば、トークン同士の相対価格比率が参入時の水準に戻ると、単純保有との差が縮小し、ゼロに戻り得ることを指します。しかし価格が戻る保証はありません。流動性を引き出して受け取った資産を交換・売却すると、その戦略についての在庫と比較結果は事実上固定されます。その後に相場が逆方向へ動いても、既に閉じたポジションが自動的に元に戻るわけではありません。
そのため*ダイバージェンスロス(乖離損失)*という名称のほうが明確なこともあります。「一時的」は「後で必ず返金される」「プロトコルが補填してくれる」という意味ではありません。AMMの数式に保険は含まれていません。
自動マーケットメーカーはどのようにILを生み出すのか?
通常の指値注文市場では、トレーダーやマーケットメーカーの買い注文と売り注文が利用されます。一方、定数積型AMMは準備金に基づき、数学的な不変式から限界交換レートを提示します。Uniswap v2型の基本モデルは次の式です。
x × y = k
xは一方のトークンの準備量、yはもう一方の準備量、kは手数料のない理想化モデルでのスワップ中の準備量の積です。実際には取引手数料により実効的な準備金の積が増えることがあり、約定見積もりは入力手数料、丸め処理、既存の流動性、その他の設定に左右されます。市場が価格を見直すとトレーダーのスワップによってxとyが変わります。理想的な不変式と、トークン0に対するトークン1の外部価格Pを前提とすれば、準備量の比率y / xはPに合わせて変化します。
実例に近い50/50プール
ETH価格を2,500ドルとし、仮想のプール持分が2 ETHと5,000 USDCからなるとします。両者の初期ドル価値は等しいものとします。全価格帯・手数料なしの理想プールでETH/USDCの価格比率がr倍になると、LPの保有数量は次のとおりです。
ETH in position   = 2 / sqrt(r)
USDC in position  = 5,000 × sqrt(r)
ETH price         = $2,500 × r
価格が倍になる(r = 2)と、LPは約1.4142 ETHと7,071.07 USDCを保有します。一方、最初の資産をそのまま持つウォレットには、引き続き2 ETHと5,000 USDCがあります。どちらも新しいETH価格5,000ドルで評価するため、戦略ごとに異なる交換レートや有利な価格をでっち上げることなく比較できます。
裁定取引と情報優位な取引の役割
在庫調整は通常、中央管理者や定期タイマーが実行するのではありません。経済的な動機によるスワップの結果です。外部市場が先に動くと、裁定取引者は更新の遅れたオンチェーン価格で取引し、価格差の一部を得ることがあります。LPは実質的に価格変化に遅れて取引することになります。これは**逆選択(adverse selection)**と呼ばれ、*loss-versus-rebalancing(LVR)*という観点でも研究されます。LVRはILに関連しますが、同じ指標ではありません。LVRは価格推移に沿って継続的にリバランスする参照戦略と比較し、通常のILは最初のトークンを保有した場合との終了時点の差を比較します。比較基準をそろえずILとLVRを足すと、影響を二重計上するおそれがあります。
特定の市場状況では、LPがスワップ手数料によって損失を補えることもあります。すべての裁定取引が有害だとも、取引高の多い日が必ず利益を生むとも言えません。取引の理由、支払われた手数料、実際の約定価格、プールのアクティブ流動性に占めるLPの割合によって結果は変わります。
インパーマネントロスの計算式と正しい使い方
手数料なしの50/50全価格帯定数積ペアで、トークン1を価値の安定した計算単位とする場合、次のように定義します。
r = ending price of token0 / starting price of token0

Impermanent loss as a fraction of HODL value:
IL(r) = 2 × sqrt(r) / (1 + r) − 1

Impermanent loss percentage = IL(r) × 100%
これはUniswapの開発者向け資料に掲載されている公式です。盗まれた資金、当初元本からの下落額、年率APY、手数料収入、集中レンジの収益を推計するものではありません。パーセント表示の基準と期間を区別してください。この数式は相対価格比率の終了時点での関数であり、将来価格の予測ではありません。
3段階で数式を導く
参入時に、2つのトークンが初期評価額V0の半分ずつを占めるとすると、価格比率がrになった場合の単純保有ポートフォリオは次のようになります。
V_HODL(r) = V0 × (1 + r) / 2
手数料なしの定数積AMMでは、トークン数量は価格比率の平方根に反比例するよう調整されます。その時価評価額は次のとおりです。
V_LP(r) = V0 × sqrt(r)
プールの価値をHODLの価値で割り、1を引きます。
(V_LP / V_HODL) − 1
= [V0 × sqrt(r)] / [V0 × (1 + r) / 2] − 1
= 2 × sqrt(r) / (1 + r) − 1
初期額V0は相殺されます。したがって、同じトークンペア、同じ相対価格変化、同じAMMの仮定であれば、仮想的な1,000ドルのポジションでも100万ドルのポジションでもILの比率は同じです。一方、失われる機会価値のドル金額は投資規模に応じて異なります。手数料収入や絶対リスクにも違いが生じます。
10,000ドルのETH/USDCポジションにおけるIL一覧
前提:初期価格2,500ドルの2 ETHと5,000 USDC。USDCは1ドルを維持し、手数料、スリッページ、税金、ガス代を無視します。動くのはETH価格のみで、全価格帯の定数積モデルを使用し、外部流動性による当該持分比率への影響はないものとします。ドル金額はセント単位に丸めています。
| ETH価格の変化 | ETH価格 | LPのETH | LPのUSDC | HODL評価額 | 手数料前のLP評価額 | HODL比のIL | IL(%) |
|---|---|---|---|---|---|---|---|
| -75% | $625 | 4.0000 | $2,500.00 | $6,250.00 | $5,000.00 | −$1,250.00 | -20.00% |
| -50% | $1,250 | 2.8284 | $3,535.53 | $7,500.00 | $7,071.07 | −$428.93 | -5.72% |
| -25% | $1,875 | 2.3094 | $4,330.13 | $8,750.00 | $8,660.25 | −$89.75 | -1.03% |
| +0% | $2,500 | 2.0000 | $5,000.00 | $10,000.00 | $10,000.00 | $0.00 | +0.00% |
| +25% | $3,125 | 1.7889 | $5,590.17 | $11,250.00 | $11,180.34 | −$69.66 | -0.62% |
| +50% | $3,750 | 1.6330 | $6,123.72 | $12,500.00 | $12,247.45 | −$252.55 | -2.02% |
| +100% | $5,000 | 1.4142 | $7,071.07 | $15,000.00 | $14,142.14 | −$857.86 | -5.72% |
| +200% | $7,500 | 1.1547 | $8,660.25 | $20,000.00 | $17,320.51 | −$2,679.49 | -13.40% |
読み方: ETH価格が2倍になったときの858ドルの不足は、初期元本10,000ドルの5.72%ではなく、**終了時のHODL評価額15,000ドルの5.72%**です。ETH価格が半分になった場合も、IL比率は終了時のHODL評価額(7,500ドル)に対して約5.72%となり、差額は約429ドルです。ここで対称なのは価格の倍増と半減に対するIL比率であり、初期投資に対するドル損益ではありません。
両方のトークンのドル価格が動く場合は?
式が参照するのは片方のトークンのドル価格だけではなく、2つのトークンの価格比率です。例えばETH/BTCプールでETHとBTCがともにドル建てで2倍になり、その比率が変わらなければ、簡略モデルにおけるETHとBTCを保有した場合に対するILはゼロです。どちらのポートフォリオもドル建てでは値上がりします。ETHが50%上がりBTCが25%上がった場合、適用する比率は1.50 / 1.25 = 1.20であり、1.50ではありません。基準通貨を誤ると、IL計算ツールのスクリーンショットが誤解を招く原因になります。
USDC/USDTなどのステーブルコインペアでは、価格比率が長い間1に近く見える場合があります。しかしドル建てで無リスクという意味ではありません。一方のペッグが崩れれば、相対比率も在庫の実際の購買力も悪化し得ます。理論上のIL比率だけではリスクを十分に測れません。
計算例:ETHが2倍になり、それでもLPがドル建てで利益を得る場合
同じ初期10,000ドルのポジション、つまり2 ETHと5,000 USDCを考えます。ETH価格が仮に5,000ドルになった時点で、次の数字を比べます。
| 指標 | 金額 | 何を示すか |
|---|---|---|
| 初期投資額 | $10,000.00 | 最初に預け入れた金額 |
| 単純保有ポートフォリオ | $15,000.00 | 当初の同じトークンをウォレットで保有していた場合 |
| 手数料なしのLP在庫 | $14,142.14 | AMMが保有するトークンの評価額 |
| 乖離による不足額 | −$857.86 | HODLに対して失った機会価値 |
| 手数料前のLPの絶対利益 | +$4,142.14 | 当初のドル価値からLPは増えたか |
「LPで4,142ドル儲かった」と「HODLより858ドル成績が悪かった」は同時に成り立ちます。どちらか一方しか示さない報告は、機会費用を隠すか、リスクを過大に説明することになります。
手数料収入を加えた経済的な結果
ここで、ポジションに帰属するスワップ手数料を終了時点のドル評価で650ドル、ネットワーク費用・執行費用・ポジション管理費の合計を55ドルと仮定します。追加のインセンティブ、会計上の複雑さ、手数料獲得から評価までのトークン価格変化はないとします。次の例は意図的に単純化しています。
LP inventory at exit               $14,142.14
+ earned fees                          $650.00
− cumulative costs                      $55.00
= net LP outcome                    $14,737.14

Hold-only outcome                   $15,000.00
Net LP advantage versus HODL          −$262.86
LPは手数料収益を得て、ドル建ての元本も増やしましたが、なお単純保有より約263ドル劣後します。その他の前提を変えずに手数料が1,000ドルだった場合は、LPがHODLより約87ドル上回ります。手数料で機会費用を補えることはありますが、広告上のAPRがそれを証明するわけではありません。
HODLに対して損益分岐するには手数料がいくら必要か?
この簡略比較では、必要な手数料は乖離によるドル建て不足額に、LP固有の追加費用を加えた金額です。
Required net fees to match HODL
= max(0, V_HODL − V_LP_before_fees) + incremental LP costs

At ETH ×2: $857.86 + $55.00 = $912.86
この例は、912.86ドルを稼ぐまでの時間を予測するものではありません。実際の手数料率、取引高、アクティブ流動性との競争、プールのバージョンに左右されます。流動性インセンティブは収益を改善することがありますが、報酬トークンの価格と制度の継続性という別のリスクがあります。HODLにも特有の保管・交換・執行費用が発生するなら、比較に使うべきは両戦略の総費用の単純比較ではなく、追加的な費用の差です。
実際に650ドルもの手数料を獲得できるのか?
650ドルは仮定の数値であり、現在のETH/USDCプールの実績を示しません。実際には、そのポジションに帰属した手数料を、プロトコルやボールト運営者に配分される分を考慮し、受け取るトークンの価値で評価し、価格変化を測定したのと同じ期間で集計する必要があります。実効アクティブ流動性の0.01%を持つLPと10%を持つLPでは収益は異なります。プールの総取引高が大きいだけでは十分ではなく、該当する取引時にポジションがレンジ内であることも重要です。
Terenval LP Outcome Ledger:LPが追跡すべき4つの残高
表示APRと実際の資産増加を混同しないため、教育用の4項目の損益明細を提案します。これは編集部独自の会計フレームワークであり、プロトコルが承認した標準報告方式ではありません。
| 台帳 | 測定すべき内容 | 答えるべき問い |
|---|---|---|
| 1. 参入時の在庫 | 元のトークン数量、価格比率、ドル評価額、時刻 | 何を基準に比較するのか |
| 2. HODL基準 | 当初と同じ数量のトークンの現在価値。別途定義した受動的利回りがあれば明示 | 何も取引しないほうが有利だったか |
| 3. LPの在庫 | プール持分を構成する現在のトークン数量とドル評価額。未回収手数料を別計上する場合は除外 | AMMのリバランスは何を変えたか |
| 4. キャッシュフローと退出調整 | 未回収・回収済み手数料、報酬トークン、ガス代、スワップ、該当する税金、マネージャー/フックの費用 | 退出後に実際どの程度の価値が残るか |
適切に前提を明示した相対利益の最も基本的な計算は次のとおりです。
LP純資産価値 = LP構成資産の市場価値
+実現可能なトークン価格で評価した未回収手数料
+別途回収済みで引き続き保有する手数料
+実現可能なインセンティブの価値
−LP固有の取引費用・管理費用
HODL資産価値 = 当初のトークンA数量 × トークンAの現在価格
+当初のトークンB数量 × トークンBの現在価格
−該当する場合のみHODL固有の費用
LPの超過価値 = LP純資産価値 − HODL資産価値
手数料の二重計上に注意してください。 Uniswap v2の手数料は一般にプール準備金に組み込まれ、プール持分の評価額に影響します。一方、v3/v4では回収するまで個別の手数料残高として記録されます。現在の資料には、該当するバージョンやプールにおけるプロトコル手数料の配分も記されています。表示スワップ手数料の全額がLPに入ると決めつけず、実際の設定を確認してください。Uniswapの手数料に関する公式資料で仕組みの違いを確認できます。
初期保有比率が厳密に50/50でない場合
標準的なIL比率の式は、通常の仮定のもとで、初期に均等配分された全価格帯ペアを前提とします。集中流動性のポジションでは開始時にETHよりUSDCが多かったり、レンジの端やレンジ外で一方のトークンだけを預けたりすることがあります。正しい比較には実際の参入時のトークン数量を使います。一般的な50/50表から「ETHが50%上昇した場合のIL」を転載すると、片側だけのポジションや狭いレンジでは大きな誤差が生じます。
期間途中での追加入金・引き出し
計測期間の途中で資本を追加したり、一部を引き出したり、手数料を回収して使ったり、自動再投資したりすると、期首と期末だけの比較はゆがみます。取引単位の台帳やキャッシュフロー調整済みのリターン測定を用い、新たな資金を追加した時点で比較基準のグループを分けるか再設定してください。トークン構成を繰り返し変えるボールトや自動リバランス戦略では特に重要です。
Uniswap v2・v3・v4:バージョンが変わるとリスクも変わる
流動性提供はひとつの共通商品ではありません。Uniswapの流動性概要では、v2、v3、v4の流動性の配置、手数料、ポジションの運用方法の違いが説明されています。
| 比較項目 | Uniswap v2(全価格帯) | Uniswap v3(集中流動性) | 標準的なUniswap v4(集中流動性) |
|---|---|---|---|
| 流動性の配置 | 正の価格曲線全体 | 利用者が選ぶtick境界付きレンジ、または全価格帯 | 利用者が選ぶレンジ。プールに独自フックが付く場合もある |
| 市場が指定レンジを外れた場合に稼働するか | 独自レンジはなく、全価格帯で稼働 | いいえ。レンジ外では新たなスワップ手数料を獲得しない | 通常の集中流動性ではいいえ。カスタムフックのルールは個別確認が必要 |
| 手数料の計上 | 準備金に組み込み。現行のプロトコル配分が適用される場合がある | ポジション単位で発生し、自動複利運用されない | 個別に計上。動的手数料やフックがあり得る |
| トークン構成 | 2トークンの保有比率が継続的に変化 | レンジ境界で片側トークンだけになり得る | フックが変更しない限り、基本的に集中流動性と同様 |
| 特に確認すべきこと | 手数料収益はHODLとの差を埋められるか | レンジが想定価格変動に耐え、管理費用に見合うか | 正確なフック、手数料ルール、権限、外部依存は何か |
全価格帯の定数積モデルは最初の学習に便利ですが、v3/v4すべてを再現するシミュレーターではありません。また、ステーブルスワップ曲線、加重プール、独自不変式、戦略ボールト、レバレッジ付きLPトークンも直接再現できません。
Uniswap v2:幅広い価格に継続的に流動性を供給する
通常のv2プールは正の価格比率全体に受動的な流動性を置きます。集中流動性の意味で「レンジ外」にはなりません。ただし安全という意味ではなく、大幅な価格乖離によって大きな機会費用が発生し、一方の資産がほぼ無価値になれば、プールの在庫がその損なわれた資産に偏ることもあります。手数料で一部を補える可能性はありますが、元本の保証はありません。
実際のv2プールでは、トレーダーが支払う手数料総額と最終的にLPに帰属する部分を区別します。Uniswapの現行資料では、歴史的なスワップ手数料0.30%の分配に影響するプロトコル手数料の仕組みが説明されています。適用設定を確認せず0.30%全額をLP収益に使えば過大評価になります。
Uniswap v3:価格レンジの選択が方向性リスクを加える
v3では、流動性を稼働させる下限価格と上限価格を選びます。スワップがほぼ発生しない価格帯に資本を広く置くのではなく、狭いレンジに集中することで、稼働中の資本当たりの手数料獲得効率を高められる場合があります。ただし価格が境界に近づくほど、トークン構成も急速に変わります。本記事のETH/USDCの価格表記では、ETHが下限を割ると原則として全額ETHに、上限を超えると全額USDCになります。
Uniswap公式サポートの解説は明確です。レンジから外れること自体は、融資でいう清算ではありません。LPは片側トークンだけとなり、価格がレンジに戻るまでは新たなスワップ手数料が発生しなくなります。価格が戻れば再び手数料を獲得できる場合がありますが、それ以前の損益や取引費用が自動的に取り消されるわけではありません。
Uniswap v4:フックと手数料のカスタマイズが追加のリスク層となる
Uniswap v4は集中流動性を採用しつつ、スワップや流動性変更の前後の挙動を変えられる外部のプール固有コード、**フック(hooks)**を任意で利用できます。フックは動的な手数料を調整したり、独自の会計処理を行ったり、外部サービスへの依存関係を作ったりできます。フックのないプールもあれば、同じETH/USDCという名称でも実質的に異なる商品となるプールもあります。v4フックの公式概要とセキュリティフレームワークが可能性とリスクを説明しています。
一般則として、「Uniswap v4」と表示されるだけでフックなしv3プールと同じだと考えないでください。プールキー、フックコントラクトの有無、設定を変更できる主体、手数料ロジック、トークンの挙動、監査状況、プールから資産が移動できる条件、実際の退出方法を調べます。独自カーブや外部エクスポージャーがあれば、基本の定数積IL式だけでは不十分です。
集中流動性:10,000ドルのポジションをレンジの式で計算
一般的なIL表は、現代のAMMで特に重要な価格レンジの端におけるトークン構成の変化を隠しがちです。ここでは現在の実際の取引価格を使わず、標準的な集中流動性モデルを仮定して具体的に計算します。
ETH価格2,500ドルで開始し、2,000~3,000ドルの範囲でのみ稼働するETH/USDCポジションを考えます。トークン0をETH、トークン1をUSDCとし、価格Pを「ETH当たりUSDC」と定義します。参入時の在庫評価額が10,000ドルになるよう流動性量Lを決めます。この価格帯は価格の平方根の領域で対称ではありません。そのため開始時の構成は正確な50/50のETH/USDCではありません。比較にはv2の表ではなく、実際の初期在庫を使用します。
標準的な集中流動性ポジションの保有数量は次のとおりです。
When Pa < P < Pb:
ETH(P)  = L × [1 / sqrt(P) − 1 / sqrt(Pb)]
USDC(P) = L × [sqrt(P) − sqrt(Pa)]

When P <= Pa:
ETH(P)  = L × [1 / sqrt(Pa) − 1 / sqrt(Pb)]
USDC(P) = 0

When P >= Pb:
ETH(P)  = 0
USDC(P) = L × [sqrt(Pb) − sqrt(Pa)]
ここではPa = 2000、Pb = 3000、P0 = 2500です。参入時の10,000ドルという条件を解くとL ≈ 1,037.8726となります。初期ポジションは1.8086 ETHと5,478.56 USDCであり、2 ETHと5,000 USDCではありません。下表は手数料、報酬、価格インパクト、ガス代、税金を含みません。
| ETH価格 | ポジションの状態 | LPのETH | LPのUSDC | LP評価額 | 同じ初期在庫のHODL評価額 | 相対不足額 | HODL比IL |
|---|---|---|---|---|---|---|---|
| $1,250 | レンジ下限未満 | 4.2587 | $0.00 | $5,323.33 | $7,739.28 | −$2,415.95 | -31.22% |
| $1,800 | レンジ下限未満 | 4.2587 | $0.00 | $7,665.59 | $8,734.00 | −$1,068.40 | -12.23% |
| $2,000 | 下限境界 | 4.2587 | $0.00 | $8,517.32 | $9,095.71 | −$578.39 | -6.36% |
| $2,250 | レンジ内 | 2.9314 | $2,815.55 | $9,411.20 | $9,547.86 | −$136.66 | -1.43% |
| $2,500 | レンジ内 | 1.8086 | $5,478.56 | $10,000.00 | $10,000.00 | $0.00 | +0.00% |
| $2,750 | レンジ内 | 0.8426 | $8,011.42 | $10,328.52 | $10,452.14 | −$123.63 | -1.18% |
| $3,000 | 上限境界 | 0.0000 | $10,431.55 | $10,431.55 | $10,904.29 | −$472.74 | -4.34% |
| $3,500 | レンジ上限超過 | 0.0000 | $10,431.55 | $10,431.55 | $11,808.58 | −$1,377.03 | -11.66% |
| $5,000 | レンジ上限超過 | 0.0000 | $10,431.55 | $10,431.55 | $14,521.44 | −$4,089.89 | -28.16% |
この表から分かること: ETH価格が2,500ドルから3,500ドルへ上がると、この集中流動性ポジションは全額USDCとなり、評価額は約10,431.55ドルのままです。一方、参入時のトークンをそのまま保有していれば約11,808.58ドルです。相対差は約1,377.03ドル、HODL評価額の**11.66%**であり、価格40%上昇に対する一般的な全価格帯50/50の結果とは大きく異なります。逆に2,000ドルを下回れば全額ETHとなり、非稼働の状態でスワップしなくてもETH価格の下落に伴い評価額が下がります。
レンジを外れると元本は失われるのか?
通常のレバレッジなしUniswap v3/v4集中流動性ポジションでは、自動清算されたり資産が消滅したりするわけではありません。 一方のトークンだけになり、新たな手数料の獲得が停止するだけです。残ったトークンには市場価値があり、スマートコントラクトが機能し、必要なガスがあり、外部ラッパーやボールトに別の制約がなければ、原則としてポジションを閉じられます。ただし、LP持分を別の融資プロトコルで担保に使っていれば、そのプロトコルの規則によって清算される可能性があります。
狭いレンジを選べば必ず利益は増えるのか?
いいえ。狭く設定すれば、稼働している間の手数料を生む流動性の持分が高まり得ますが、レンジ外になって片側トークンだけになる確率も上がり、HODLとの乖離が大きくなる場合があります。手数料は価格が通過した経路に依存します。最終価格だけでは、稼働中にどれほど取引されたか、何回レンジ調整が必要だったか分かりません。例えば5%幅の10,000ドルポジションが大半の時間非稼働で、何度もガス代を払うなら、より広いレンジより手取り収益が低くなり得ます。
v3の全価格帯とv2は数学的に同じ投資なのか?
手数料のない理想的な価格のみの前提では、基礎となる50/50の乖離エクスポージャーが同じになる場合があります。ただし、手数料ティア、手数料の会計処理、アクティブ流動性の競争、回収の仕組み、プロトコル手数料設定は異なります。これらは最終的な現金収益に影響します。UniswapのLP手数料収益に関する調査は、手数料収益を資本価値の変化と分けて検討しています。手数料率だけの比較では総合的な運用成績を比較できません。
流動性提供者の報酬はどこから来るのか?手数料収入の仕組み
LPへの主な報酬源は、トレーダーがポジションの流動性を利用することです。通常、スワップごとに取引手数料が課され、プールの規則に従って配分されます。集中流動性では、取引の時点で実際に稼働しているポジションの割合が重要であり、ダッシュボードに表示されるTVL全体に対する各口座の割合とは必ずしも一致しません。
手数料帰属のイメージをつかむための例示的な式は次のとおりです。
LP fee income for a period
≈ Sum over eligible swaps of
  [swap notional × LP-attributable fee rate × position share of active liquidity]
実際のオンチェーン計算や会計処理は、プロトコルのバージョン、トークン、tickの通過、プロトコル手数料、フックの挙動に左右されます。この式は考え方の補助であり、手数料成長変数や会計記録を正確に読み取る代わりにはなりません。
取引高が大きくても、自分の収入とは限らない例
プールの仮想的な月間スワップ取引高が500万ドル、表示スワップ手数料が0.30%だとします。手数料総額は15,000ドルですが、各LPが15,000ドルを受け取るわけではありません。仮にプロトコルへの取り分が取引額の0.05パーセントポイントなら、LPに帰属する部分はその他の要因を無視すると12,500ドルです。対象スワップにおけるアクティブ流動性の1%を獲得したポジションなら、収入は概算で125ドルです。大部分の期間でレンジ外にあった場合、プールの平均TVLの1%という数字だけから獲得済み手数料を計算することはできません。これは説明用の仮定であり、実際のUniswapプールの料金や利回りを引用したものではありません。
LPダッシュボードにおけるAPRとAPYの違い
APRは観測された収益率が続くと仮定して単利換算した年率、APYは複利計算の仮定を含む年率です。10,000ドルのLPが7日間で70ドルの手数料を得たとしましょう。単純年率換算は、ILと費用を差し引く前で($70/$10,000) × (365/7) ≈ 36.5%です。しかし、その7日間が例外的な取引急増期だった場合、この数字は年36.5%の収益保証ではありません。発生した手数料を別に請求できる状態のまま置いていても、自動で複利になるわけではありません。
Uniswap v3とv4では、発生した手数料は自動的に元の流動性へ組み入れられません。回収や再投資には、別の取引または戦略のルールが必要です。公式流動性ガイドがこの違いを説明しています。複利APYを宣伝するボールトには、管理手数料、レンジ変更、追加のスマートコントラクトリスクが伴う場合があります。
報酬、追加インセンティブ、トークン配布
一部のプロトコルや運営者は、取引手数料に加えて新規トークンの配布などのインセンティブを提供します。表示APRを押し上げることはありますが、継続的な実需の取引高と同じではありません。報酬は価格の変動するトークンで支払われたり、権利確定期間が設けられたり、突然終了したり、スリッページなしでは売却が困難になったりします。LP Outcome Ledgerでは別に集計してください。付与時の評価額100ドルが、退出時にも100ドルである保証はありません。
Terenval Fee Coverage Ratio:手数料で乖離損失を補えているか?
独自の教育モデルの2つ目、**Fee Coverage Ratio(FCR、手数料カバー率)**では、同じ期間における換金可能な累積利益を、相対的な乖離不足額とLP固有の費用と比較します。
FCR = (realizable earned fees + realizable incentives)
      / (positive divergence shortfall + incremental LP costs)
特定の比較対象と評価時点に限る解釈は次のとおりです。
- FCRが1未満: 計上した利益は、相対的な運用成績の不足と費用をまだ補っていません。
- FCRが1: 明示した前提の下で、指定したHODL基準とほぼ損益分岐しています。
- FCRが1超: その時点では手数料と報酬で差額を埋められているように見えます。ただし将来の価格や費用で変化します。
- 分母がゼロ: 比率は未定義または判断に役立ちません。無限大の安全な利回りを主張せず、絶対的な純利益を示してください。
ETH倍増の例で、手数料650ドル、相対不足額857.86ドル、費用55ドルなら、FCR = 650 / (857.86 + 55) ≈ 0.71です。HODLとの差を解消するのに必要だった金額の約**71%**を手数料で補ったことになります。価格変動、報酬の変化、流動性の引き出しがあれば測定結果も変わります。
制約: FCRは過去の経済的結果を確認する指標であり、リスク指標、売買シグナル、盗難に対するヘッジではありません。FCRが1を超えている直後に、重大なデペッグやスマートコントラクトの損失が生じることもあります。比較対象の初期在庫、入出金、対象期間が変わったのに調整しない場合も、一律に適用できません。
ステーブルコインの流動性プール:ILが小さくてもリスクは小さいとは限らない
USDC/USDTやDAI/USDCのペアでは両方が1ドル近辺で取引されることを目指すため、安全だと思うかもしれません。通常時の相対価格変化はETH/USDCより小さい傾向があります。しかし、極端な損失につながるリスクの性質が異なるだけで、消滅するわけではありません。一方がペッグを失うと、裁定取引者が健全なトークンをプールから引き出し、LPの持分に価値の低下したトークンが偏ることがあります。
5%のデペッグでもILの式では小さく見える
仮想的な標準50/50定数積プールで、相対価格比率がr = 0.95になると、古典的なILは当初のトークンを保有した場合に対してわずか約−0.0329%です。ただし、この小さな数字はドル建て資産の損失全体ではありません。最初に1ドルずつだった2トークンのHODLポートフォリオ自体が、一方の価値下落によって参入時より低くなっています。AMMの影響は、既に損なわれたHODL基準に対する追加の不足額です。
この計算は、特殊なステーブルスワップ曲線の予測ではありません。異なる不変式はペッグ付近の価格を狭い範囲に保ちながら、極端なデペッグでは全く異なる動きをすることがあります。5%のデペッグでLPの損失が常に0.0329%にとどまる証拠でもありません。
ステーブルコインペアが耐えなければならない故障パターン
- 準備金・発行体リスク: 想定価格で償還できなかったり、法域、銀行アクセス、発行体の対応により償還が制限されたりする可能性があります。
- 流動性とスリッページ: オンチェーン取引量が増えていても、健全な継続収益ではなく、損なわれた資産から逃げようとする売買が原因かもしれません。
- 相関した請求権: 別々のステーブルコインとして宣伝されるトークンが、同じ銀行、カストディ、ブリッジ、担保に依存している場合があります。
- プール設計: ステーブルスワップ不変式、ペッグの仮定、オラクルへの依存、緊急パラメータによって、基本の式とは異なる結果になります。
- ボールト・ブリッジ層: LPトークンを別の利回り商品に組み込むと、執行と償還のリスクがさらに追加されます。
Terenval編集部の見解: ステーブルコインプールで重要なのは、「価格が1%動いたときILがどれだけ小さいか」よりも、**「一方の償還の約束が破られたとき、どのトークンをどれだけ保有することになるか」**です。デペッグが長期化し、元に戻らない場合も含めてストレステストし、退出市場が残るか確認してください。
Terenval Range Survival Stress Test:レンジ維持のストレステスト
集中流動性で表示される高い手数料APRは、十分な時間レンジ内で稼働して初めて意味を持ちます。3つ目の独自フレームワーク、Range Survival Stress Testは、終了時の価格だけではなく、その間に通る価格経路ごとにポジションの挙動を確認します。
ステップ1:測定可能な前提を定める
現在価格、正確な下限・上限tick、初期トークン数量、観測期間、予想される手取り手数料、レンジ内に滞在する時間、使用可能なガス予算、レンジを突破したときの管理ルールを記録します。過去の変動率はシナリオ作成に使えますが、将来の動きを保証しません。日足終値がレンジ内に収まっていても、日中に一度もレンジ外に出なかった証拠にはなりません。
ステップ2:対照的な価格経路をテストする
| シナリオ | LPに起こり得る結果 | 判断すべきこと |
|---|---|---|
| レンジ中央付近で価格が推移 | 両トークンの流動性が稼働し、手数料が発生する可能性 | 費用と逆選択を差し引いても手数料は十分か |
| ETHが急上昇して上限を突破 | USDCへ偏り、ETHのその後の上昇益を逃し、新たな手数料が停止 | そのレンジでETHを売り切る結果を受け入れるか |
| ETHが急落して下限を突破 | ETHに偏り、新たな手数料が停止 | 値下がりするトークンの保有量増加を受け入れるか |
| レンジを外れてから戻る | 手数料発生は一時停止し、ポジションを維持していれば再開し得る | 不必要な売買をせず非稼働期間に耐えられるか |
| レンジ内で価格が激しく往復 | 取引高で手数料が増え得る一方、裁定取引による価値移転と費用も増加し得る | 手数料の質はマーケットメイクの損失を上回るか |
| ウォレットの取引費用が急増 | 小規模な調整が採算に合わなくなる | ぜい弱な収益予測に頼らず退出できるか |
| プールのトークンやフックが故障 | モデル化したIL以上の損失が発生し得る | 独立したセキュリティと障害時の計画はあるか |
ステップ3:レンジ内時間の推計を過信しない
レンジ内にいた時間の割合は有用ですが、それ自体が利回りを示すわけではありません。60%の時間をレンジ内で過ごしたからといって、獲得可能な手数料の60%を得るとは限りません。取引の大部分が残り40%の間に発生したり、流動性に占める持分が変化したりするからです。実際のポジションでは、可能なら観測された手数料成長データを利用してください。
ステップ4:事前に行動条件を決める
例えば「価格が境界から10%以内に近づいたら見直す」「裏付けのステーブルコインが償還を停止したら引き出す」「追加の予想手数料がガス代とスリッページを上回らなければリバランスしない」などです。これらは方針の例であり、誰にとっても安全な基準ではありません。手動確認の負担を減らすためという理由だけで、ダッシュボードや自動戦略に無制限の支出権限を与えないでください。
Terenval Rebalance Decision Compass:維持・移動・退出をどう決めるか
レンジ外の警告を見て、直ちにリバランスするしかないと思う人もいます。しかし、通常それは必須ではありません。リバランスは投資内容そのものを変更します。計画的なマーケットメイク戦略には適していても、値上がり資産を何度も売り、値下がり資産を買い、取引費用を繰り返し支払う結果になり得ます。
独自のRebalance Decision Compassでは、次の4つの選択肢を比較します。
| 選択肢 | 選ぶ理由 | 主なトレードオフ |
|---|---|---|
| ポジションを変更せず維持 | 再びレンジに戻る可能性を待ち、新たな取引を避ける | いつまでも片側トークンだけで非稼働となり得る |
| レンジを広げる・移動する | 新しい価格環境に流動性を合わせ、手数料獲得を目指す | トークン構成が変わり、ガス代・スリッページと新しい比較基準が生じる |
| 一部だけ引き出す | プールへのエクスポージャーを減らし、今後の手数料機会を一部維持 | 保有比率と費用が変わり、残りのリスクは続く |
| 全額引き出して保有 | マーケットメイクを終了し、トークンを直接保有する | 現在の在庫結果が確定し、将来のLP手数料を放棄する |
判断の起点は最初の取引目的です。ETHを増やしたかった投資家にとって、上昇相場でETHを売るLPは目的と反対かもしれません。スワップに流動性を供給して在庫リスクの対価を得ることが目的なら、計画したレンジ調整が適切な場合もあります。しかし、スクリーンショットのAPRからだけでは目的は分かりません。
「レンジ内に戻すだけ」という助言が誤解を招く理由
上限を突破して全額USDCになったとします。上昇後の価格の周りに新しい両建てETH/USDCレンジを作るには、通常より高い価格でETHを買い戻す必要があります。その後相場が下がれば、HODLとの差をさらに広げる可能性があります。同様に下限割れのポジションでは、両建てにするため大幅下落後にETHを売る必要が生じることがあります。必ずしも非合理的ではありませんが、過去のILが自動的に修復されるわけではなく、新たな裁量的資産配分です。
リバランス・複利運用・見かけをよくする成績報告
レンジを動かすたびにパフォーマンスチャートをリセットする戦略もあります。そうすると、個々の新レンジは常に利益を出しているように見えても、前のリセットに伴う損失が隠されかねません。長期成績を公平に測るには、すべての入金、出金、スワップ、成功報酬、運営手数料、ガス代、報酬トークンの交換を引き継いで記録します。ポジションID単位だけでなく、戦略全体の成績を報告してください。
インパーマネントロスを避けたり減らしたりできるか?
通常の変動資産ペアに基本的な定数積モデルで流動性を提供する限り、乖離リスクを完全に消すことは一般にできません。 取るリスクの種類を変えたり、価格と失敗リスクを考慮したヘッジを購入したりすることは可能です。しかし戦略を工夫しても、AMMの価格決定式そのものを消せるわけではありません。
相場観に合ったトークンペアを選ぶ
ETHの上昇余地を維持したいなら、ETH/USDCのLPとETH・USDCを単純保有する場合を比較してください。2つの資産価格がほぼ比例して動き続けると考えるなら、相関性の高いペアは乖離が小さくなる可能性があります。ただし相関は崩れ得ます。ラップドトークンやステーキング派生トークンには発行体、ペッグ、償還のリスクが加わることがあります。似たロゴや「優良銘柄」という名称だけでヘッジになるわけではありません。
適切な流動性の集中度を選ぶ
幅の広いv3/v4レンジは、片側トークンだけになって非稼働になる頻度を減らし得ます。一方、狭いレンジは価格に敏感で、積極的な管理が必要になることがあります。どちらが常に優れているわけでもありません。レンジ境界で一方のトークンに変換する挙動を、レンジ注文のような取引目的として意図的に使う投資家もいます。それを無リスクの利回りとして宣伝してはいけません。
保険と別の投資戦略を混同しない
オプション、先物、デルタニュートラルのマーケットメイク戦略によって価格感応度や在庫の乖離を部分的に相殺できる場合があります。しかし資金調達費用、オプション料、証拠金清算、ベーシス、保管、取引相手、モデルのリスクが追加されます。「ヘッジ済み利回り戦略」でも、手数料や流動性が失われる瞬間にヘッジが機能しなければ損失が発生します。予想APYの数字ひとつではなく、監査可能な全体の貸借対照表を求めてください。
運用上のリスクを意図的に小さくする
大きく失っても生活に支障のない資金だけを使うこと、コントラクトの正体を確認すること、退出のためのガストークンを確保すること、未知のフックを避けること、トークン承認を確認することは、数学上のILを減らしません。しかし、別の原因でポジションが破綻する可能性は減らせます。現実のLP損益はきれいな数式だけでは決まらないため、これらの対策も重要です。
IL以外のリスクのほうが重大になるとき
完全なLPリスク評価では、マーケットメイクの損益と別の脅威を区別する必要があります。Uniswapの公式リスクガイドではコントラクトの脆弱性、レンジ外ポジション、トークンリスク、価格変動が挙げられています。すべてをひとつの「ILパーセント」にまとめてはいけません。
| リスク | 何が起こるか | 古典的なIL式に含まれるか |
|---|---|---|
| 乖離・インパーマネントロス | 相対価格変化後、プールの在庫が初期トークンのHODLより劣後 | 適用可能なAMMの前提では、はい |
| トークンのラグプル・暴落 | 一方の資産が経済的価値の大半または全部を失う | いいえ。元本と発行体のリスクが中心になり得る |
| スマートコントラクトの悪用 | 資産が盗まれる、アクセス不能になる | いいえ |
| v4の悪意ある・欠陥のあるフック | 独自ロジックが価格設定、資産管理、手数料、引き出しを予期せず変更 | いいえ |
| 価格操作・MEV | 裁定取引や取引順序の操作でLPから価値が移転する | 関連するマーケットメイクリスクだが、終了時のILだけではない |
| ガス代・執行費用 | ポジション作成、手数料回収、スワップ、退出で価値が減る | いいえ |
| ステーブルコインのデペッグ | 安定しているはずの資産が償還価値や1ドルを下回る | それ自体は含まれない |
| レバレッジ・担保清算 | 別の融資制度が担保を強制的に売却・取得 | いいえ |
| ボールトの出金制限 | 運営者やブリッジへの依存で償還が遅れる・停止する | いいえ |
| 鍵の紛失・悪意ある承認 | 攻撃者に権限が渡る、資産へアクセスできなくなる | いいえ |
誰でも作れるプールではトークンの検証が必要
誰でも、よく知られた資産に似たティッカーのプールを作成できる場合があります。偽トークン、送金税のあるトークンコントラクト、ブラックリスト機能、悪意あるフックなどによって、宣伝バナーで見た商品とは実質的に違うものになり得ます。正しいネットワークとトークンのコントラクトアドレス、プールキー、フックやマネージャーのコントラクト、独立した資料を確認してください。トークン名やシンボルは一意の識別子ではありません。
監査済みでも経済的リスクがなくならない理由
コントラクト監査は実装上の欠陥の一部を見つけられますが、流動性、健全なトークン経済、誠実なガバナンス、マーケットメイク戦略の収益性を保証しません。正しく動作するコントラクトでも、一方のトークンが破綻すれば大損失を生むことがあります。反対に過去のILチャートが良好でも、コントラクトの安全性を認証するものではありません。
より安全に流動性を提供するには:開始前・運用中・退出後
以下は判断のためのチェックリストであり、預け入れの推奨ではありません。具体的な操作はバージョン、ネットワーク、トークン、インターフェースによって異なります。
ウォレット接続前
- 目的を明確にする。 マーケットメイク手数料、資産間の段階的な交換、2トークンへの投資、トークンの投機のうち何を目指すのか。これらは同じではありません。
- 初期在庫を書き出す。 合計ドル額だけでなく、トークンごとの正確な数量と現在価格を記録します。
- 公式サイトとネットワークを確認する。 突然届いた広告や「報酬を受け取る」リンクではなく、信頼できる公式の導線を使います。
- コントラクトを特定する。 トークンアドレス、プールのバージョン、手数料ティア、v4フックの有無、戦略ボールトの管理者を確認します。
- 3つの価格経路をテストする。 上昇、下落、長期デペッグ/資産の破綻について、HODL評価額とプールの想定保有構成を計算します。
- すべての費用を見積もる。 承認、預け入れ、手数料回収、スワップ、レンジ再配置、引き出し、適用される税金を確認します。
- 実行可能な退出方法を確認する。 ネットワーク、ブリッジ依存、トークン自体の流動性、ウェブ画面が停止しても直接ポジションを閉じられるかを確かめます。
流動性預け入れを承認するとき
セルフカストディ型ウォレットは重要な操作の確認地点です。利用者は、個別の取引やトークン使用承認に署名するか選べます。しかしすべてのスマートコントラクトが安全であることや、ウォレットがLP収益を計算してくれることを意味しません。Terenvalのトークン承認の確認・取り消しガイドでは、支出承認が通常のウォレット接続と異なる理由を説明しています。
Terenval Walletに関する説明: DeFi利用者は、秘密鍵の独立管理、選択したブロックチェーン、ウォレットが検証できる範囲を理解することが重要です。ここでのTerenval Walletは取引署名を自分で管理するセルフカストディウォレットの例です。Uniswap v2/v3/v4の流動性提供画面が内蔵されている、自動でレンジをリバランスする、ILを防止する、あらゆるネットワークやトークンに対応する、とは主張していません。外部DeFiとの互換性は、現在のアプリとプロトコルを使って独立に確認してください。ウォレットは運用益を保証するものではありません。
ポジションの運用中
現在の基礎トークン数量、トークン別の獲得手数料、レンジ内かどうか、プールとフックの設定変更、ドル評価額とHODL評価額、退出に使えるガス代を追跡します。外部ダッシュボードの「利益」だけに頼らないでください。未回収手数料、IL、プロトコル手数料、リバランス、変動するインセンティブが除外されている可能性があります。ペッグが崩れたとき、ガバナンスが重要な設定を変更したとき、依存先にセキュリティ警告が出たときには戦略を見直してください。
ポジションを閉じるとき
返還されるトークンの構成、実際の最低受取数量、回収予定の手数料、ネットワークガス代、目標配分に戻すための追加スワップを確認します。終了後は残存承認を維持する必要があるか検討し、取引記録を保存してください。一時的に退出できない場合も、ウェブサイトの障害、ガス不足、プール流動性、チェーン混雑、真のコントラクト制限を区別します。対処法がそれぞれ違うからです。
ウォレット復旧の基礎については、シードフレーズ・秘密鍵・ウォレットパスワードの違いと同じ暗号資産ウォレットを2つのアプリで使えるかも参照してください。別アプリにウォレットをインポートしても、DeFiコントラクト内のトークンが自動的に引き出されたり、LPの経済的な結果が変わったりするわけではありません。
現実に近い7つのシナリオ:流動性提供者に何が起こり得るか
以下は説明用に作成した仮想シナリオです。実際のプールの運用履歴や投資推奨ではありません。
シナリオ1:ETHが100%上昇し、LPの手数料は小さい
標準的な前提で、全価格帯の10,000ドルETH/USDCプールの在庫価値は約14,142ドルになりますが、HODLは15,000ドルです。手取り手数料が250ドルしかなければ、ほかの調整前でLPはHODLに約608ドル劣後します。LP投資家はドル建てでは利益を得た一方、当初と同じトークンを単純保有した人のほうが良い結果になりました。強気の長期ETH保有者がETH/ステーブルコインのLPをためらう典型的な理由です。
シナリオ2:ETHが50%下落し、プールにETHが増える
手数料なしのLP在庫価値は約7,071ドル、元の資産を保有した場合は7,500ドルです。AMMは相対価格が下がるなかでETHをより多く蓄積しています。下落後にETH保有量を増やしたくない利用者にとって、LP戦略は機会費用に加えて望まない資産配分の変化をもたらします。手数料で一部を補える可能性はありますが、トークン価格の下落そのものを取り消せません。
シナリオ3:激しい上下動の末にETH価格が参入時へ戻る
理想的な手数料なし全価格帯の式では、相対価格比率が1に戻れば終了時点のILはゼロになります。しかし、これだけで実際のポジションに正の純利益が出たとは言えません。途中で裁定取引、手数料、好ましい・不利な執行、プロトコル費用、リバランス、ガス代が発生するからです。逆に、大きな変動の往復によって有意な手数料収入が得られた可能性もあります。最終価格だけを使うIL計算ツールでは、その経路の現金収益を予測できません。
シナリオ4:集中流動性のETH/USDCが上限を超える
参入時ETH価格2,500ドル、レンジ2,000~3,000ドルのv3型ポジションは、ETH上昇に伴いUSDCへ変換されます。3,000ドルを超えるとモデル上は全額USDCとなり、新たなLPスワップ手数料が停止します。さらにETHが5,000ドルになれば、この教育例のLPは約10,431ドル分のUSDCを持つ一方、当初と同じトークンを個人で保有していれば約14,521ドルです。清算されていないにもかかわらず、機会費用は大きくなります。
シナリオ5:ステーブルコインがペッグを失う
USDCと別のステーブルコインのプールは、片方が急落するまで低変動に見えるかもしれません。裁定取引者が損なわれたトークンを健全なほうに交換し、LPには損なわれた資産が多く残る可能性があります。プールはドル建て損失とHODL比のIL、さらに償還不能に直面し得ます。過去のIL比率だけを調べても主要なリスクを見落とします。
シナリオ6:高い表示APRがマイナスの成績を隠す
運営者が短期間の異常な活況を年率換算し、70%の手数料APRを宣伝します。しかしポジションは頻繁にレンジ外となり、管理費が発生し、レンジを動かすたびにガス代もかかります。実際の手数料トークン、入出金、HODL基準、費用を集計すると、投資家の超過リターンはマイナスになり得ます。LP Outcome Ledgerがなければ、「70% APR」という表示だけで預け入れの是非を判断できません。
シナリオ7:v4フックが予想外の動きをする
プールで設定変更可能な動的手数料と外部プロトコル呼び出しを行うフックが使われています。投資家はv3用計算ツールでILを試算しましたが、特殊な手数料の挙動と依存先の障害を見落としました。その結果の問題は単なる「ILの増加」ではなく、古典的な不変式の外にあるコントラクトや権限設計のリスクかもしれません。Uniswap公式のフック・セキュリティフレームワークは調査の出発点になりますが、実際のフックごとに検証とセキュリティ評価が必要です。
Bitcoin・Ethereum・L2・DeFi・ウォレットとの関係
Bitcoin: 通常のBTCそのものがUniswapのERC-20プールトークンになるわけではありません。ラップドBTCやブリッジ経由のBTCを使う場合は、AMMの在庫リスクに加え、カストディ、ブリッジ、償還のリスクを負います。BTC連動のペアでも、特に代替トークンのペッグが崩れれば乖離します。
Ethereum: ETH/USDCは多くの暗号資産保有者がETHの値動きに見通しを持っているため、分かりやすい例です。プールではETH価格が上がるほど、単純保有よりETHの保有単位数が減る場合があります。ETH投資家は、APYがETH数量を増やしてくれると決めつけず、トークン単位の保有量とドル建て成績を比べるべきです。
レイヤー2: 取引費用の低いネットワークでは小規模LPが採算に合いやすくなりますが、シーケンサー、ブリッジ、スマートコントラクト、流動性の分断というリスクとの比較が必要です。ガス代が安いからといって、変動の激しいプールが安全になったり、トークンコントラクトが正しいと証明されたりするわけではありません。
DeFi融資: LPトークンやLPエクスポージャーは別のプロトコルで担保に差し入れられたり、複合戦略に利用されたりする場合があります。その場合、投資家はAMMの乖離と融資プロトコルでの清算という2つのリスクを同時に負います。融資の仕組みとHealth Factorの危険性については、DeFiレンディングの仕組み:利息・借入・清算回避を参照してください。一方のプロトコルの障害が他方に波及するなら、両商品を独立したものとして扱ってはいけません。
ウォレット: ウォレットは本人のアカウントと承認をオンチェーンの操作につなぎますが、プールの仕組みに従ってトークンを保有したり、ポジションに対する請求権を発行したりするのはAMMです。ウォレットに見える残高だけでは、LPの在庫、手数料、機会費用を網羅した明細にはなりません。変更を承認する前に、チェーン、承認先コントラクト、ポジション管理コントラクトを必ず確認してください。
インパーマネントロスに関するよくある質問(FAQ)
1. インパーマネントロスを簡単に説明すると?
AMMが価格の変化に応じてトークンの構成を調整するため、流動性提供者が当初と同じトークンを何もせず保有した場合に比べて失う価値です。必ずしも最初に投資したドル額からの損失とは限りません。
2. なぜ流動性提供者にはインパーマネントロスが発生するのですか?
AMMは価格曲線に沿ってトークンを売買します。裁定取引やほかのスワップによって、市場価格の変化に応じた在庫の調整が行われます。その結果、上昇率の高いトークンの保有数量が減り、相対的に下落したトークンの数量が、単純保有の投資家より増えるためです。
3. インパーマネントロスは実際の損失ですか?
明確に定義した代替戦略に対する実際の経済的な機会費用です。ただし法定通貨建ての確定損失とは限りません。LPを閉じれば、その時点のトークン構成と比較上の結果が固定され、その後の価格変動で過去のポジションが自動修復されることはありません。
4. 価格が元に戻ればILは消えますか?
手数料なし・全価格帯・定数積という理想モデルでは、相対価格比率が参入時の比率に戻れば、初期トークンのHODLに対するILはゼロに戻ります。ただし実際のポートフォリオでは手数料、費用、リバランス、トークンの問題、過去の出金によって最終的な経済結果が異なり得ます。
5. インパーマネントロスはどう計算しますか?
標準的な手数料なし50/50定数積モデルでは、rを終了時と参入時のトークン相対価格比率の比として、2 × sqrt(r)/(1+r) − 1を計算します。100を掛けるとHODLに対するパーセントになります。集中流動性のレンジや独自カーブには、そのポジション固有の式を使います。
6. トークン価格が2倍になった場合のILは?
簡略化した全価格帯50/50定数積モデルでは、相対価格が2倍になると、単純保有評価額に対して約**−5.72%であり、当初の元本の−5.72%ではありません。10,000ドルのETH/USDC例ではETHが2倍になると、HODLの15,000ドルに対して約857.86ドル**不足します。
7. 価格が50%下がったときもILは同じですか?
古典的な式では、価格の半減と倍増でILのパーセントは同じ約−5.72%になります。ただし終了時のHODL評価額が違えば、ドル金額は一致しません。本記事の10,000ドルの例では、半減した場合の不足は約429ドルです。
8. LPは手数料を稼いでもHODLに負けることがありますか?
はい。乖離によるドル不足が857.86ドル、獲得手数料が650ドル、追加費用が55ドルなら、元本が増えていても、LPは元のトークンを保有する場合より約262.86ドル劣後します。
9. 取引手数料でILを完全に相殺できますか?
条件や期間によっては可能ですが、手数料は変動するため保証はありません。そのポジションが実際に得て換金可能な手数料を、同期間の実際の乖離不足額、LP固有の費用、適切な比較ポートフォリオと比べてください。
10. ILはプールのドル建て価値が下がることと同じですか?
違います。プールの評価額が上がってもHODLより劣後することがあり、ドル建てで下落しても別の戦略より良い場合があります。相対ILと絶対的な損益は別々に示す必要があります。
11. どのトークンペアがILを最小化しやすいですか?
ほかの条件が同じなら、観測期間に相対市場価格が安定したペアほど古典的な乖離は小さくなる傾向があります。ただしステーブルコインはペッグを失い、ラップドトークンは償還価値を失い、相関の高い資産でも乖離し得ます。過去にILが小さかったことは将来の損失の小ささを保証しません。
12. USDC/USDTの流動性プールは無リスクですか?
いいえ。発行体、銀行、デペッグ、流動性、スマートコントラクト、ガバナンスのリスクが残ります。ペッグを失ったトークンがプール在庫の大部分を占めることもあります。HODLとの差が小さくても、双方の投資方法がドル建てで損失を被る可能性があります。
13. Uniswap v3のILはv2より大きいですか?
多くの価格変動では、集中流動性のポジションが全価格帯ポジションよりHODLとの乖離を大きくする可能性がありますが、結果は選択したレンジと初期トークン構成によって異なります。また稼働中には手数料を多く得られる場合もあります。バージョンだけで一方が常に優れると決めつけず、具体的な設定を比べてください。
14. Uniswap v3のポジションがレンジ外になったらどうなりますか?
通常の集中流動性ポジションでは片側のトークンだけになり、価格がレンジに戻るまで新たなLPスワップ手数料を得られなくなります。レンジ外になったことだけを理由に自動清算されるわけではありません。
15. ILだけですべての資金を失うことはありますか?
古典的な式は相対的な運用成績の低下を表し、独立したハッキングではありません。基礎となるトークンがほぼ無価値になれば、ポジションは絶対的な価値のほとんどを失う可能性があります。しかし、そのトークン自体の暴落やコントラクトのリスクはILと区別すべきです。極端な損失を「一時的なILにすぎない」と軽視してはいけません。
16. 全価格帯LPでも手数料収入が止まることはありますか?
通常の全価格帯ポジションは選択したレンジ境界に到達しませんが、手数料収入はスワップ需要、適用されるプロトコル規則、実際のアクティブ流動性に依存します。取引高が少なければ手数料もごくわずかですし、コントラクトやネットワークの問題で通常の動作が停止することもあります。
17. Uniswap v3とv4の手数料は自動複利になりますか?
通常の直接保有ポジションではなりません。発生した手数料は個別に計上され、一般に回収や再投資のための操作または運営者が必要です。自動複利を約束するボールトには独自のコントラクトや管理規則があるため、確認が必要です。
18. ILとloss-versus-rebalancing(LVR)はどう違いますか?
通常のILは終了時のLP価値と当初のトークンの単純保有を比較します。LVRは取引経路に沿って継続的にリバランスする参照戦略とLPの結果を比較します。どちらもマーケットメイクの経済性に関わりますが、基準が異なるため、安易に合算するとリスクを二重計上し得ます。
19. LPの損益分岐に必要な手数料をどう求めますか?
現時点または仮定したHODLと手数料なしLP在庫との差をドルで計算し、ポジション固有の追加費用を加え、換金可能なその他の利益を差し引きます。ETH倍増の教育例では、857.86ドルの乖離と55ドルの費用を埋めるために、約912.86ドルの手数料が必要です。
20. APRが100%の流動性マイニングでも損する理由は?
表示APRが短期間を年率換算した数字だったり、常時レンジ内にいる前提だったり、変動しやすい報酬を含んだり、ガス代・管理費・乖離費用を無視したりするためです。1年が経つ前に片側トークンだけになったり戦略が機能しなくなったりすることもあります。適切な基準と比較できる、検証可能な純リターンを評価してください。
21. 取引高/TVL比が高ければLP収益は良いと保証されますか?
いいえ。プール全体の取引高は自分のポジションへの手数料配分ではありません。アクティブ流動性間の競争、手数料の配分、相場変動、逆選択、費用が重要です。市場の混乱や操作に伴う取引高は、通常の継続的なスワップと経済的性質が異なる場合があります。
22. レンジを外れるたびにリバランスすべきですか?
自動的に行う必要はありません。リバランスは異なる在庫エクスポージャーを生み、通常は費用がかかり、高値買いや安値売りにつながることもあります。当初の目的と照らして、維持、レンジ移動、一部退出、全額退出を比較してください。
23. 最も安全な流動性プールの価格レンジは?
すべての人にとって安全なレンジはありません。広いレンジは長く稼働しやすい半面、資本1ドル当たりの手数料獲得密度が低くなる場合があります。狭いレンジは効率を高め得る一方、非稼働化と片側への変換のリスクを上げます。トークン、相場観、手数料構造、費用で判断が変わります。
24. Uniswap v4のフックはLPにとって安全ですか?
有用な場合がありますが、プール固有のコードが追加され、独自会計、動的手数料、オラクル依存、外部呼び出しなどのリスクが生まれます。実際のフックと権限、管理、セキュリティ検証を確認してください。v4プールに入っているだけでフックが認証されたり、収益性が保証されたりするわけではありません。
25. 流動性マイニングの報酬はILを防ぎますか?
追加報酬によって損失を経済的に補える場合はありますが、報酬トークンの発行量が減ったり流動性が失われたりする可能性があります。報酬はAMMの在庫変化の数式を変えず、悪用を防止せず、利益を伴う退出を保証しません。
26. ILとDeFi融資の清算は同じですか?
違います。ILはLPが単純保有より相対的に劣後することです。清算は融資プロトコルの条件に違反したときに担保を処分する仕組みです。レバレッジ付きLP戦略では両方が同時に起こり得るため、別々にモデル化すべきです。
27. レイヤー2の流動性プールならILを回避できますか?
いいえ。ガス代の低下は小規模ポジションの開始・管理費用を改善しますが、基礎となる相対価格の動きは変えません。L2にはブリッジ、シーケンサー、流動性、デプロイごとの固有リスクもあります。
28. 流動性を追加する前にトークン承認が必要ですか?
多くのERC-20の操作では、使用承認や署名による認可を行い、その後に預け入れを実行します。支出権限の受け手と上限を確認してください。通常のウォレット接続は承認ではありません。確認せず無制限の支出権限を与えると、別の攻撃経路が生まれます。
29. Terenval WalletでLPポジションを管理できますか?
本ガイドは、Terenval WalletにUniswapのLP画面が内蔵されているとも、すべてのコントラクトやネットワークをサポートしているとも主張しません。外部連携と現在のネットワーク/資産対応は個別に確認してください。ここでのTerenvalの言及は、一般的なセルフカストディと取引確認の話であり、統合LP管理ツールの存在を示すものではありません。
30. 流動性を提供する前に、最も重要な計算は何ですか?
参入時の各トークンの正確な数量を記録し、現実的な不利な相対価格変化を想定して、同じ数量を保有し続けた場合の価値を計算します。次に推定LP在庫の価値に換金可能な手数料を加え、すべての費用を差し引いた結果と比較します。さらにデペッグやコントラクト障害でも評価してください。そこでは基本のIL式では最大のリスクを捉えられません。
Terenvalの関連記事
- DeFiレンディングの仕組み:利息・借入・清算回避 — 変動借入費用、Health Factor、清算について解説。AMMの乖離とは別の仕組みです。
- 暗号資産ウォレットのトークン承認を確認・取り消す方法 — LPマネージャーや戦略ボールトとやりとりする前に、支出権限を理解できます。
- クリプトアドレス・ポイズニング:偽のウォレットアドレスを見分ける方法 — 取引履歴の紛らわしい宛先をコピーしてしまう危険を避けます。
- 取引所から暗号資産を出金する際に正しいネットワークを選ぶ方法 — クロスチェーン送金やプールへの預け入れでは、チェーンとトークンを正確に一致させる必要があります。
- 同じ暗号資産ウォレットを2つのアプリで使えるか — 2つのウォレット画面が同じコントラクト操作に対応するとは限らない点を含めて、移行可能性を解説します。
- シードフレーズ・秘密鍵・ウォレットパスワードの違い — 署名用の認証情報とスマートコントラクト内で保有される資産を区別します。
出典と調査上の注記
本ガイドでは、利回りランキング、匿名のAPR画面、根拠のない掲示板投稿ではなく、一次的な技術・製品資料を優先しています。引用資料はUniswapのAMMルール、手数料配分、レンジの挙動、フック構造を裏付けます。ただし、本記事の仮定のリターンを独立に検証する資料ではありません。これらの数字は明示した前提から計算しています。
- Uniswap開発者資料 — リターンの理解。全価格帯ILの公式とリターンの比較方法。
- Uniswapサポート — インパーマネントロスとは?。仕組みと相対価格の変化に関する製品側の説明。
- Uniswap Labs — DeFiにおける流動性提供の仕組み。手数料収入、ペア選択、v2/v3/v4のレンジの考え方。
- Uniswap開発者資料 — 流動性の概要。ポジションのライフサイクル、手数料、レンジ外の動作。
- Uniswap開発者資料 — 集中流動性。価格を限定した流動性と資本効率。
- Uniswapサポート — 流動性提供のリスク。IL、レンジ外、スマートコントラクト、トークンのリスク。
- Uniswapサポート — レンジ外は清算を意味するか?。標準的なレンジ外ポジションが清算されず、片側トークンだけで非稼働となる理由。
- Uniswap開発者資料 — バージョン別の手数料。手数料配分、LPへの計上、v2のプロトコル手数料、v3のティア、v4の動的手数料。
- Uniswapサポート — 手数料ティア。各バージョンの手数料ティアの仕組み。
- Uniswap開発者資料 — v4フックの理解。任意のプール機能のカスタマイズ。
- Uniswap開発者資料 — v4フックのリファレンス。フックのコントラクトのライフサイクルとプール固有の実行。
- Uniswap開発者資料 — v4フックのセキュリティフレームワーク。会計、外部呼び出し、プログラム可能な手数料がもたらす新たなリスク。
- Uniswap Labs — 受動的LPの手数料収益に関する調査。手数料リターンと価格エクスポージャーを分けた過去の調査。
- Uniswap開発者資料 — プロトコル用語集。IL、プールレンジ、AMMの基本概念。
- Uniswapサポート — バージョン別の流動性提供手順。バージョンごとの流動性追加・引き出し、手数料回収。
- Uniswapサポート — 流動性提供者の手数料。ポジション手数料と適用されるプロトコル配分。
編集方針・計算上の仮定・情報開示
情報の基準日: 2026年11月5日。AMMの設計やバージョン固有のリスク説明は、上記の公式資料に基づきます。DeFi商品、コントラクトアドレス、プロトコル、フック設定、手数料配分、インセンティブ制度は変更される可能性があります。実際に取引する前に、現行市場とコントラクトに関する事実を独立に確認してください。これは長期的に役立つ教育的比較であり、現在利用できるプールの一覧ではありません。
数式の前提: 広く使われるIL公式は、スワップ手数料、トークン税、レバレッジ、残高リベース、ステーブルスワップ曲線、外部コントラクトへのエクスポージャーがない、全価格帯の50/50定数積AMMを前提とします。主要な10,000ドルの例は、1 ETH当たり2,500ドルの2 ETHと、1 USDC当たり1ドルの5,000 USDCで開始します。終了時のすべての評価には同じ市場価格を使い、LP持分は価格形成に影響しないほど小さいと仮定します。手数料650ドルまたは1,000ドル、費用55ドルは仮定であり、明示した箇所でのみ計上します。表の丸め数値は、全桁の計算と1セント程度異なる場合があります。
集中流動性の前提: v3/v4型の計算では、標準的な固定レンジの集中流動性を使い、トークン0をETH、トークン1をUSDC、Pを「ETH当たりUSDC」で表します。下限は2,000ドル、上限は3,000ドル、開始価格は2,500ドル、開始時のポジション評価額は10,000ドルです。初期在庫は1.808577496 ETHと5,478.556260 USDCです。終了時の評価額は、手数料、スリッページ、ガス代、レンジ再設定、裁量的リバランス、v4のカスタムフックを無視し、文書化された平方根価格の在庫式から計算しています。すべての数値を、参入時と正確に同じトークン数量を終了価格で評価した金額と比較します。
編集部独自の貢献: LP Outcome Ledger、Fee Coverage Ratio、Range Survival Stress Test、Rebalance Decision Compassは、投資家の比較とリスク開示を分かりやすくするためにTerenvalが独自に作成した教育モデルです。オンチェーンのリスク管理エンジン、Uniswapの標準指標、製品機能ではありません。各モデルの閾値やワークシートは、個々の状況に対する推奨ではありません。
広告・製品に関する線引き: Terenval News/AnswersはTerenvalエコシステムの一部です。Terenval Walletへの言及はセルフカストディと取引承認を説明する目的に限られ、Uniswap v2/v3/v4への直接統合、自動IL防止、保証利回り、特別な保険、第三者の推奨があるとは主張しません。本記事にはリアルタイムの預け入れ募集やアフィリエイト目的のAPRランキングは含まれません。これは教育情報であり、金融・税務・投資助言ではありません。LPポジションは、基礎資産やプロトコルの障害によって経済的価値の大部分または全部を失う可能性があります。