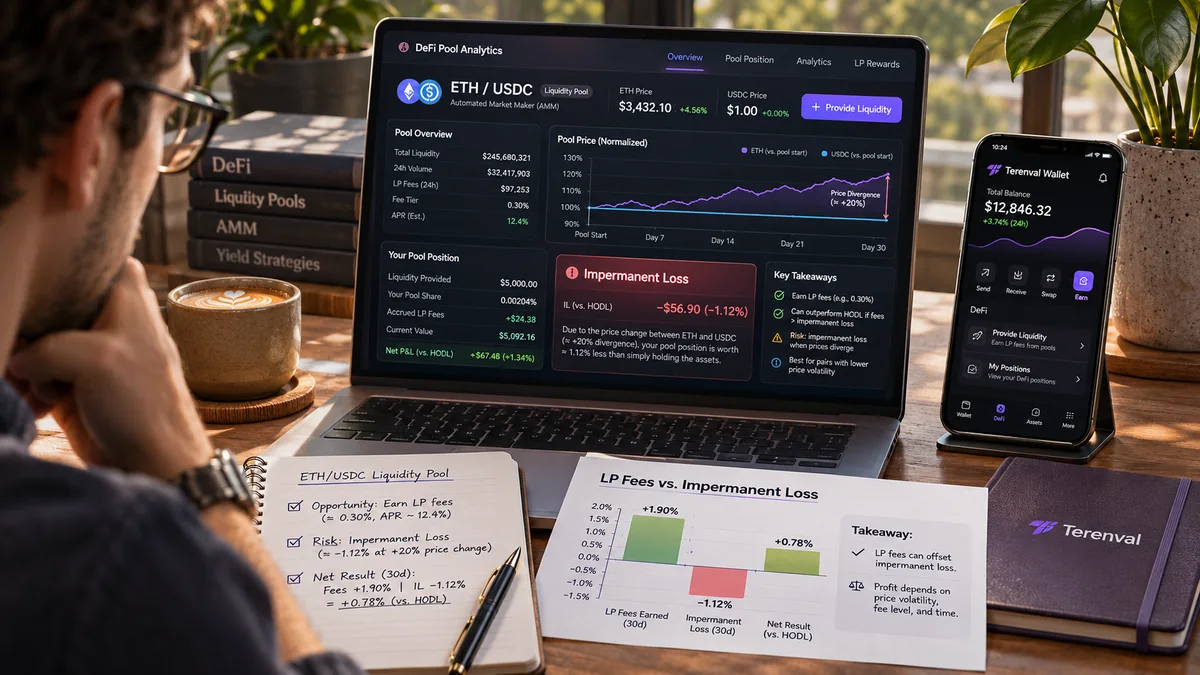
Impermanent loss (IL), atau kerugian tidak permanen, adalah selisih ketika nilai posisi penyedia likuiditas lebih rendah dibandingkan nilai yang diperoleh dengan sekadar menyimpan jumlah token awal yang sama setelah harga relatif token berubah. Istilah lainnya adalah divergence loss, yaitu kerugian akibat perbedaan kinerja. IL dapat terjadi meskipun nilai posisi pool dalam dolar meningkat dan smart contract bekerja persis sesuai rancangan. Biaya perdagangan yang diterima dapat mengimbangi IL, tetapi tidak menghilangkan kemungkinan terjadinya IL. Posisi dengan APR promosi yang tinggi tetap dapat menghasilkan nilai akhir yang lebih rendah daripada menyimpan aset awal di dompet biasa.
Bayangkan posisi ETH/USDC senilai $10,000 yang dimulai dengan 2 ETH bernilai $5,000 dan 5,000 USDC saat harga ETH $2,500. Jika harga ETH naik dua kali lipat menjadi $5,000, kepemilikan tanpa transaksi itu akan bernilai $15,000. Dalam pool constant-product dengan rentang penuh dan tanpa biaya yang bersifat hipotetis, penyeimbangan ulang melalui arbitrase membuat posisi bernilai sekitar $14,142, yakni sekitar $858 lebih rendah dibandingkan menyimpan token. Namun, itu bukan kerugian $858 dari modal awal $10,000: nilai pool tetap lebih tinggi daripada investasi awal. Selisih itu adalah penurunan kinerja relatif. Perbedaan ini sangat penting dalam menilai penyediaan likuiditas.
Jawaban singkat: Impermanent loss terjadi karena automated market maker (AMM) secara otomatis mengubah jumlah dua token yang dimiliki penyedia likuiditas ketika harga relatif kedua token bergerak. Dalam pool constant-product standar dengan komposisi 50/50 dan tanpa biaya, posisi akan memiliki porsi lebih besar pada token yang harganya turun secara relatif dan porsi lebih kecil pada token yang harganya naik. Karena itu, nilainya lebih rendah daripada nilai menyimpan jumlah token awal pada harga akhir yang sama. IL tidak selalu berarti kerugian tunai, dapat menyusut jika rasio harga kembali ke tingkat semula, dan harus dihitung bersama biaya perdagangan yang diperoleh, biaya transaksi, risiko kontrak, serta kemampuan keluar dari posisi.
Penilaian editorial Terenval: Posisi LP bukan rekening tabungan dengan bunga promosi, melainkan strategi persediaan aset yang terus diseimbangkan ulang: sebagian aset yang menguat secara relatif dijual dan sebagian aset yang melemah dibeli. Mekanisme tersebut mungkin sesuai bagi orang yang ingin mengambil eksposur sebagai pembuat pasar, tetapi bisa mengejutkan investor yang hanya ingin menyimpan token yang sedang naik. Agar hasil ekonominya dapat diperiksa dan bukan sekadar dikemas sebagai promosi, panduan ini memperkenalkan empat kerangka edukasi orisinal: Terenval LP Outcome Ledger, Fee Coverage Ratio, Range Survival Stress Test, dan Rebalance Decision Compass. Semuanya adalah alat analisis, bukan fitur on-chain Uniswap atau Terenval Wallet, perlindungan otomatis, ataupun jaminan keuntungan.
Batas informasi: 5 November 2026. Mekanisme protokol mengacu pada dokumentasi utama Uniswap yang ditautkan dalam artikel. Seluruh harga ETH, jumlah biaya, gas, imbal hasil tahunan, dan saldo pool di bawah ini merupakan asumsi hipotetis untuk pembelajaran, bukan harga langsung, hasil backtest historis, maupun pernyataan mengenai profitabilitas pool saat ini. Pool sungguhan menghadapi lintasan harga, biaya, persaingan likuiditas, dan perilaku kontrak yang tidak dapat direplikasi sepenuhnya oleh contoh sederhana.
Poin-Poin Penting
- IL diukur relatif terhadap HODL. Hasil LP dibandingkan dengan menyimpan aset awal tanpa transaksi; IL tidak selalu berarti portofolio kehilangan nilai dolar.
- Aset awal dalam pembanding harus identik. Membandingkan LP ETH/USDC dengan simpanan hanya-USDC seperti rekening bank merupakan perbandingan investasi yang berbeda.
- Rumus klasik hanya berlaku pada rancangan AMM tertentu. Rumus
2 × sqrt(r) / (1 + r) − 1mengasumsikan eksposur constant-product 50/50 dengan rentang penuh, tanpa biaya, dan penilaian harga yang konsisten. - Biaya perdagangan dapat mengimbangi divergence loss. Apakah biaya benar-benar cukup bergantung pada biaya yang diperoleh posisi, waktu aktif dalam rentang, nilai token biaya tersebut, dan pengeluaran.
- Pendapatan biaya LP bukan sekadar volume pool × tarif biaya yang ditampilkan. Perhitungkan porsi likuiditas aktif, bagian biaya protokol, pengambilan biaya, serta biaya pengelola atau hook.
- Uniswap v2 dan likuiditas terkonsentrasi bekerja secara berbeda. Likuiditas v2 standar tetap aktif sepanjang kurva harga positif; v3 dan v4 standar memungkinkan pengguna memilih rentang yang lebih sempit.
- Keluar dari rentang bukan likuidasi. Posisi LP terkonsentrasi biasa berhenti memperoleh biaya swap baru ketika harga meninggalkan rentangnya dan menjadi satu sisi, tetapi posisi pinjaman eksternal dapat membawa risiko likuidasi tersendiri.
- Rentang sempit mengubah risiko, bukan hanya imbal hasil. Potensi biaya yang lebih besar per dolar saat aktif diiringi peluang lebih besar untuk menjadi satu sisi dan tidak aktif.
- Tabel IL 50/50 tidak bisa diterapkan begitu saja ke semua posisi v3/v4. Batas rentang, jumlah token awal, dan mungkin logika hook v4 menuntut perhitungan khusus untuk setiap posisi.
- Pasangan stablecoin/stablecoin tidak bebas risiko. Hilangnya patokan harga (depeg) dapat membuat LP memegang lebih banyak token yang nilainya terganggu dan mengalami kerugian dolar langsung, meskipun IL relatif terlihat kecil.
- Penyeimbangan ulang tidak menghapus kerugian sebelumnya. Menutup dan membuka posisi lagi mengubah komposisi token dan menetapkan titik awal pembanding baru, sekaligus menimbulkan biaya eksekusi.
- Biaya yang ditampilkan sebagai APR atau APY bisa bersifat historis dan menyesatkan. Hasil bergantung pada volume perdagangan, likuiditas aktif, insentif, pengaturan protokol, dan periode pengukuran.
- Izin token merupakan persoalan keamanan tersendiri. Memberikan izin pembelanjaan ERC-20 atau menandatangani otorisasi tidak sama dengan sekadar menghubungkan dompet.
- Terenval Wallet tidak digambarkan sebagai pengelola LP bawaan. Pembahasan self-custody berkaitan dengan kendali mandiri atas kunci, jaringan, dan izin, bukan klaim integrasi DeFi yang belum terverifikasi.
Apa Itu Impermanent Loss dalam Pool Likuiditas DeFi?
Impermanent loss adalah dampak penilaian relatif akibat perubahan komposisi token di dalam AMM. Perbandingan yang lazim mencakup dua hasil hipotetis, masing-masing dinilai pada waktu dan harga pasar yang persis sama:
- Hasil hanya-menyimpan (HODL): Simpan jumlah token awal di dompet tanpa memperdagangkan, meminjamkan, menyeimbangkan ulang, atau memperoleh biaya LP.
- Hasil penyedia likuiditas: Setorkan token awal ke pool tertentu, biarkan AMM menjalankan mekanisme harga dan swap, kemudian nilai klaim atas aset pada titik akhir yang sama.
Selisih kedua hasil, sebelum biaya dan pengeluaran, merupakan hasil divergensi. Pada model constant-product 50/50 standar, pergerakan harga relatif menghasilkan selisih negatif tanpa harus ada peretasan pool. Dokumentasi imbal hasil Uniswap v2 secara eksplisit menurunkan rumus kerugian relatif, sedangkan penjelasan Uniswap menerangkan mekanisme pembuatan pasar di baliknya.
Mengapa Kerugian Terjadi Meskipun Tidak Ada Token yang Dicuri?
Pool menawarkan kurs pertukaran kepada trader berdasarkan cadangan dan aturan penetapan harga. Ketika harga pasar lebih luas berubah, trader dan pelaku arbitrase dapat menukar token melalui pool sampai harga marjinalnya mendekati harga di pasar lain, dengan tetap mempertimbangkan biaya dan kondisi eksekusi. Transaksi tersebut mengubah jumlah relatif token dalam pool. Penyedia likuiditas memiliki klaim atas komposisi aset yang terus berubah, bukan atas jumlah tetap dari kedua token awal.
Jika ETH menguat terhadap USDC, pool umumnya melepas ETH kepada trader dan mengakumulasi USDC. Klaim Anda kemudian memegang lebih sedikit ETH daripada jika ETH disimpan sendiri. Jika ETH turun, pool umumnya menambah ETH ketika trader menukarkan ETH dengan USDC. Klaim Anda menjadi lebih banyak ETH dan lebih sedikit USDC daripada dompet HODL. Kedua arah ini bukan penipuan pada dirinya sendiri; keduanya merupakan konsekuensi pembuatan pasar pasif.
Apakah Impermanent Loss Sama dengan Kehilangan Modal Awal?
Tidak. Nilai posisi pool dapat meningkat dari $10,000 menjadi $14,142 dan tetap mengalami IL sekitar $858 dibandingkan HODL senilai $15,000. Sebaliknya, posisi dapat turun menjadi $7,071, mengalami penurunan nilai pasar nyata sekitar $2,929 dari modal awal, dan juga tertinggal sekitar $429 dari pembanding HODL. Angka pertama menggambarkan kerugian absolut; angka kedua menggambarkan kinerja relatif.
Biaya, insentif, dan pengeluaran saat keluar menimbulkan perbedaan tambahan. Jangan menganggap setiap dolar kinerja yang tertinggal dari HODL sebagai penarikan terpisah seperti dari rekening bank. IL menunjukkan hasil yang tidak Anda peroleh karena token diseimbangkan ulang oleh pool.
Mengapa Disebut “Tidak Permanen” Jika Pengguna Bisa Kehilangan Uang untuk Selamanya?
Istilah tersebut mengacu pada kemungkinan selisih terhadap HODL mengecil atau kembali ke nol jika rasio harga relatif kembali ke tingkat saat masuk, dalam model sederhana sebelum biaya. Tidak ada jaminan harga akan kembali. Setelah likuiditas ditarik dan token hasilnya ditukar atau dijual, komposisi aset serta hasil perbandingan pada saat itu pada dasarnya terkunci untuk strategi tersebut. Walaupun pasar berbalik kemudian, posisi yang sudah ditutup tidak akan pulih secara otomatis.
Karena itu, istilah divergence loss terkadang lebih jelas. Kata “impermanent” tidak boleh diartikan sebagai sementara hingga dikembalikan atau ditanggung oleh protokol. Tidak ada asuransi yang tertanam dalam persamaan AMM.
Bagaimana Automated Market Maker Menimbulkan Impermanent Loss?
Pasar order limit konvensional bergantung pada tawaran beli dan jual dari trader atau pembuat pasar. AMM constant-product menggunakan cadangan aset untuk memberikan harga marjinal berdasarkan suatu invarian matematika. Mekanisme awal bergaya Uniswap v2 ditulis sebagai:
x × y = k
Di sini x adalah cadangan salah satu token, y adalah cadangan token lainnya, dan k adalah hasil kali kedua cadangan untuk model ideal tanpa biaya selama swap. Dengan biaya perdagangan, hasil kali cadangan efektif dapat meningkat; penawaran harga nyata juga dipengaruhi biaya input, pembulatan, likuiditas pool, dan parameter protokol lain. Ketika harga pasar berubah, trader mengubah x dan y melalui swap. Dalam model ideal dengan harga eksternal token1 per token0 sebesar P, cadangan menyesuaikan sehingga y / x bergerak mengikuti P.
Contoh Pool 50/50 dengan Angka yang Realistis
Misalkan harga ETH $2,500 dan posisi pool ilustratif berisi 2 ETH dan 5,000 USDC. Kedua aset memiliki nilai dolar yang sama saat masuk. Dalam pool ideal dengan rentang penuh dan tanpa biaya, setelah rasio harga ETH/USDC berubah sebesar faktor r, komposisi LP menjadi:
ETH in position   = 2 / sqrt(r)
USDC in position  = 5,000 × sqrt(r)
ETH price         = $2,500 × r
Jika harga naik dua kali lipat (r = 2), LP memegang sekitar 1.4142 ETH dan 7,071.07 USDC. Dompet yang sekadar menyimpan token awal masih mempunyai 2 ETH dan 5,000 USDC. Kedua portofolio dinilai menggunakan harga pasar baru $5,000 per ETH, sehingga perbedaannya dapat dibandingkan tanpa menggunakan kurs berbeda atau memberikan keuntungan harga fiktif kepada salah satu strategi.
Peran Arbitrase dan Perdagangan Berdasarkan Informasi
Penyeimbangan ulang biasanya tidak dipicu satu pengatur waktu atau manajer terpusat. Perubahan terjadi melalui swap yang didorong insentif ekonomi. Ketika pasar eksternal bergerak terlebih dahulu, pelaku arbitrase dapat bertransaksi melawan harga on-chain yang terlambat menyesuaikan dan mengambil sebagian selisihnya; LP pada praktiknya berdagang dengan harga yang tertinggal dari perubahan pasar. Konsep pembuatan pasar tambahan ini disebut adverse selection, sering dibahas melalui loss-versus-rebalancing (LVR). LVR berkaitan dengan IL tetapi bukan metrik yang sama: LVR membandingkan strategi referensi yang terus diseimbangkan ulang sepanjang lintasan harga, sedangkan IL konvensional membandingkan nilai akhir LP dengan menyimpan token awal. Menjumlahkan estimasi LVR dan IL tanpa menyelaraskan tolok ukurnya dapat menyebabkan penghitungan ganda.
LP bisa memperoleh biaya transaksi yang cukup untuk mengimbangi eksposur ini dalam kondisi tertentu. Tidak benar mengasumsikan setiap transaksi arbitrase merugikan atau setiap hari ber-volume tinggi otomatis menguntungkan. Ekonominya bergantung pada alasan transaksi, biaya yang dibayar, harga eksekusi efektif, dan pangsa likuiditas aktif LP.
Rumus Impermanent Loss: Cara Menghitungnya dengan Benar
Untuk pasangan constant-product 50/50 dengan rentang penuh dan tanpa biaya serta token1 sebagai satuan penilaian yang stabil, definisikan:
r = ending price of token0 / starting price of token0

Impermanent loss as a fraction of HODL value:
IL(r) = 2 × sqrt(r) / (1 + r) − 1

Impermanent loss percentage = IL(r) × 100%
Rumus ini tercantum dalam dokumentasi pengembang Uniswap. Rumus tersebut tidak menghitung uang tunai yang dicuri, penurunan LP dari modal awal, APY tahunan, pendapatan biaya, atau imbal hasil rentang terkonsentrasi. Persentase maupun periode sama-sama penting; persamaan ini merupakan fungsi rasio harga relatif pada titik akhir, bukan prediksi harga masa depan.
Menurunkan Rumus dalam Tiga Langkah yang Jelas
Saat masuk, jika setiap token menyumbang separuh nilai awal portofolio V0, nilai portofolio HODL pada rasio harga baru r adalah:
V_HODL(r) = V0 × (1 + r) / 2
AMM constant-product tanpa biaya menyesuaikan komposisi aset berbanding terbalik dengan akar kuadrat rasio harga. Nilai pasar posisi menjadi:
V_LP(r) = V0 × sqrt(r)
Bagi nilai pool dengan nilai HODL, lalu kurangi satu:
(V_LP / V_HODL) − 1
= [V0 × sqrt(r)] / [V0 × (1 + r) / 2] − 1
= 2 × sqrt(r) / (1 + r) − 1
Nilai awal V0 saling menghilangkan. Itulah sebabnya persentase IL sama untuk posisi hipotetis senilai $1,000 ataupun $1 juta, jika pasangan token, perubahan harga relatif, dan asumsi AMM sama. Namun, biaya peluang dalam dolar berbeda sesuai besarnya investasi. Pendapatan biaya dan risiko absolut juga berbeda.
Tabel Impermanent Loss untuk Posisi ETH/USDC Senilai $10,000
Asumsi: 2 ETH dengan harga awal $2,500 per ETH ditambah 5,000 USDC; USDC tetap bernilai $1; biaya, slippage, pajak, dan gas diabaikan; hanya harga ETH yang berubah; pool constant-product rentang penuh, tanpa efek likuiditas eksternal terhadap bagian posisi. Nilai dolar dibulatkan hingga sen.
| Perubahan harga ETH | Harga ETH | ETH LP | USDC LP | Nilai HODL | Nilai LP sebelum biaya | IL vs HODL | IL (%) |
|---|---|---|---|---|---|---|---|
| -75% | $625 | 4.0000 | $2,500.00 | $6,250.00 | $5,000.00 | −$1,250.00 | -20.00% |
| -50% | $1,250 | 2.8284 | $3,535.53 | $7,500.00 | $7,071.07 | −$428.93 | -5.72% |
| -25% | $1,875 | 2.3094 | $4,330.13 | $8,750.00 | $8,660.25 | −$89.75 | -1.03% |
| +0% | $2,500 | 2.0000 | $5,000.00 | $10,000.00 | $10,000.00 | $0.00 | +0.00% |
| +25% | $3,125 | 1.7889 | $5,590.17 | $11,250.00 | $11,180.34 | −$69.66 | -0.62% |
| +50% | $3,750 | 1.6330 | $6,123.72 | $12,500.00 | $12,247.45 | −$252.55 | -2.02% |
| +100% | $5,000 | 1.4142 | $7,071.07 | $15,000.00 | $14,142.14 | −$857.86 | -5.72% |
| +200% | $7,500 | 1.1547 | $8,660.25 | $20,000.00 | $17,320.51 | −$2,679.49 | -13.40% |
Interpretasi: Selisih sekitar $858 ketika ETH naik dua kali lipat merupakan 5.72% dari nilai HODL akhir $15,000, bukan 5.72% dari modal awal $10,000. Saat ETH turun separuh, persentase IL juga sekitar 5.72% dari nilai HODL akhir (saat itu $7,500), sehingga selisih relatifnya sekitar $429. Simetri di sini terjadi antara kenaikan dua kali lipat dan penurunan separuh dalam rumus, bukan simetri laba-rugi tunai terhadap modal awal.
Apa yang Berubah Jika Harga Kedua Token Bergerak terhadap Dolar?
Rumus bergantung pada rasio harga keduanya, bukan hanya harga USD salah satu token. Dalam pool ETH/BTC, misalkan ETH dan BTC sama-sama naik dua kali lipat terhadap USD sementara rasio keduanya tetap. Model sederhana menunjukkan IL nol dibandingkan menyimpan ETH dan BTC, meskipun kedua portofolio meningkat nilainya dalam dolar. Jika ETH naik 50% sementara BTC hanya naik 25%, rasio yang relevan adalah 1.50 / 1.25 = 1.20, bukan 1.50. Salah memilih mata uang acuan sering menghasilkan tangkapan layar “kalkulator” yang menyesatkan.
Pada USDC/USDT atau pasangan stablecoin lain, rasio dapat tampak dekat 1 dalam waktu lama. Namun, itu tidak menjamin posisi bebas risiko dolar. Jika salah satu stablecoin kehilangan patokannya, rasio relatif dan daya beli nilai pasar aset dalam pool sama-sama bisa memburuk. Persentase IL teoritis saja bukan ukuran risiko yang lengkap.
Contoh Perhitungan: ETH Naik Dua Kali Lipat dan Pool Likuiditas Tetap Menghasilkan Keuntungan
Kembali ke posisi awal $10,000 yang berisi 2 ETH dan 5,000 USDC. Ketika harga ETH dalam ilustrasi mencapai $5,000, bandingkan tiga besaran utama:
| Ukuran | Nilai | Pertanyaan yang dijawab |
|---|---|---|
| Modal awal | $10,000.00 | Berapa yang mula-mula disetorkan? |
| Portofolio hanya-menyimpan | $15,000.00 | Bagaimana jika jumlah token awal tetap berada di dompet? |
| Aset LP tanpa biaya yang diperoleh | $14,142.14 | Berapa nilai komposisi aset yang dikelola AMM? |
| Selisih akibat divergensi | −$857.86 | Berapa nilai yang tertinggal dibandingkan HODL? |
| Kenaikan absolut LP sebelum biaya | +$4,142.14 | Apakah nilai dolar posisi LP meningkat dari modal awal? |
Pernyataan “LP memperoleh $4,142” dan “LP tertinggal $858 dari HODL” bisa benar secara bersamaan. Laporan keuangan yang hanya menunjukkan salah satunya akan menyembunyikan biaya peluang investor atau melebih-lebihkan risiko, tergantung informasi yang dihilangkan.
Tambahkan Dampak Ekonomi Nyata dari Biaya Perdagangan yang Diperoleh
Sekarang anggap posisi memperoleh $650 biaya swap, dinilai dalam USD pada titik akhir, dan mengeluarkan $55 total biaya jaringan, eksekusi, serta pengelolaan posisi. Anggap tidak ada insentif tambahan, persoalan akuntansi, atau perubahan harga token antara saat biaya diperoleh dan dinilai. Ini adalah contoh terisolasi yang sengaja disederhanakan:
LP inventory at exit               $14,142.14
+ earned fees                          $650.00
− cumulative costs                      $55.00
= net LP outcome                    $14,737.14

Hold-only outcome                   $15,000.00
Net LP advantage versus HODL          −$262.86
LP memperoleh pendapatan biaya dan kenaikan nilai dalam dolar, tetapi masih tertinggal sekitar $263 dibandingkan strategi HODL. Jika, dengan asumsi lain tetap sama, biaya yang diperoleh mencapai $1,000, posisi LP akan berakhir sekitar $87 lebih baik daripada HODL. Pendapatan biaya bisa menutupi biaya peluang; angka APR dalam promosi tidak membuktikan bahwa itu benar-benar terjadi.
Berapa Biaya Perdagangan yang Harus Diperoleh agar Impas terhadap HODL?
Dalam perbandingan sederhana ini, target impas yang benar adalah selisih divergensi absolut dalam dolar ditambah seluruh biaya LP tambahan:
Required net fees to match HODL
= max(0, V_HODL − V_LP_before_fees) + incremental LP costs

At ETH ×2: $857.86 + $55.00 = $912.86
Contoh tersebut tidak memprediksi berapa lama waktu yang diperlukan untuk memperoleh $912.86. Tarif biaya, volume aktual, persaingan likuiditas aktif, dan versi pool menentukan hasilnya. Insentif likuiditas dapat memperbaiki arus kas, tetapi membawa risiko harga token dan keberlanjutan. Jika menyimpan aset saja juga menimbulkan biaya kustodi, pertukaran, atau eksekusi yang berbeda, perbandingan harus menggunakan biaya inkremental, bukan menjumlahkan seluruh biaya hanya di satu sisi.
Apakah Trader Benar-Benar Bisa Menghasilkan $650 dari Biaya?
Angka itu hipotetis, bukan informasi tentang pool ETH/USDC yang sedang aktif. Dalam praktik, hitung biaya yang benar-benar dapat diatribusikan ke posisi tertentu, sesudah alokasi protokol atau pengelola vault yang berlaku, menggunakan nilai token biaya tersebut, dan untuk periode yang sama dengan perubahan harga. LP dengan 0.01% likuiditas aktif efektif tidak menerima biaya yang sama dengan LP yang memasok 10%. Volume perdagangan yang lebih besar saja tidak cukup untuk menyimpulkan pendapatan; posisi harus berada dalam rentang yang relevan.
Terenval LP Outcome Ledger: Empat Saldo yang Perlu Dilacak Setiap LP
Agar APR yang ditampilkan tidak disalahartikan sebagai pertumbuhan kekayaan yang nyata, kami mengusulkan laporan empat saldo untuk tujuan edukasi. Ini adalah kerangka akuntansi editorial kami, bukan metode pelaporan standar yang mendapat pengesahan protokol.
| Catatan | Apa yang diukur | Pertanyaan yang dijawab |
|---|---|---|
| 1. Aset awal | Jumlah pasti setiap token pada awal, rasio harga, nilai USD, waktu | Dibandingkan dengan apa? |
| 2. Tolok ukur HODL | Nilai sekarang dari jumlah token awal yang sama, beserta hasil pasif jika dinyatakan terpisah | Apakah tidak bertransaksi akan lebih menguntungkan? |
| 3. Aset dalam LP | Jumlah token saat ini dan harga USD klaim pool, tidak termasuk biaya belum diambil jika dicatat terpisah | Apa dampak penyeimbangan ulang AMM? |
| 4. Penyesuaian arus kas dan keluar | Biaya yang masih terutang atau sudah ditarik, token insentif, gas, swap, pajak bila berlaku, biaya manajer/hook | Berapa hasil investasi setelah benar-benar keluar? |
Perhitungan laba relatif paling sederhana yang disajikan secara memadai adalah:
Kekayaan bersih LP = nilai pasar aset LP
+biaya belum diambil pada harga token yang realistis
+biaya yang telah diambil dan masih dimiliki
+nilai insentif yang dapat direalisasikan
−biaya transaksi dan pengelolaan tambahan
Kekayaan HODL = jumlah awal token A × harga token A sekarang
+jumlah awal token B × harga token B sekarang
−biaya khusus HODL yang berlaku, jika ada
Selisih nilai LP = kekayaan bersih LP − kekayaan HODL
Jangan menghitung biaya dua kali. Pada Uniswap v2, biaya umumnya masuk ke cadangan dan memengaruhi nilai bagian pool, sedangkan pada v3/v4 saldo biaya dihitung terpisah hingga diambil. Dokumentasi saat ini juga menjelaskan pembagian biaya protokol pada versi dan pool yang berlaku; periksa pengaturan pool nyata, jangan menganggap seluruh biaya swap yang ditampilkan otomatis menjadi milik LP. Dokumentasi biaya Uniswap membedakan mekanisme tersebut.
Ketika Komposisi Awal Tidak Tepat 50/50
Rumus persentase standar mengasumsikan pasangan dengan nilai awal seimbang dan rentang penuh dalam model biasa. Posisi terkonsentrasi dapat dimulai dengan lebih banyak USDC daripada ETH, atau bahkan seluruhnya berupa satu token ketika masuk dekat atau di luar rentang. Perbandingan yang benar menggunakan jumlah token awal yang persis sama. Angka “IL saat ETH +50%” dari tabel 50/50 umum dapat sangat keliru untuk posisi satu sisi atau rentang sempit.
Setoran dan Penarikan pada Waktu yang Berbeda
Jika Anda menambah modal di tengah periode, menarik sebagian posisi, mengambil serta menggunakan biaya, atau menggabungkan biaya secara otomatis, perbandingan sederhana nilai awal dan akhir akan terdistorsi. Gunakan catatan per transaksi atau ukuran imbal hasil yang disesuaikan dengan arus kas, lalu atur ulang atau pisahkan kelompok pembanding saat modal baru masuk. Ini penting terutama untuk vault dan strategi penyeimbangan otomatis yang komposisi tokennya berubah berulang kali.
Uniswap v2, v3 dan v4: Mengapa Versi Mengubah Risiko
Penyediaan likuiditas bukan satu produk universal. Uniswap Liquidity Overview menjelaskan perbedaan penempatan likuiditas, biaya, dan siklus hidup posisi pada v2, v3, serta v4.
| Pertanyaan | Uniswap v2 rentang penuh | Uniswap v3 terkonsentrasi | Uniswap v4 terkonsentrasi standar |
|---|---|---|---|
| Penempatan likuiditas | Sepanjang seluruh kurva harga positif | Rentang berdasarkan tick yang dipilih pengguna atau rentang penuh | Rentang yang dipilih pengguna; pool juga dapat memiliki hook khusus |
| Apakah posisi tetap aktif ketika harga keluar dari rentang pilihan? | Tidak ada rentang khusus; posisi rentang penuh tetap aktif | Tidak; di luar rentang posisi berhenti memperoleh biaya swap baru | Tidak untuk likuiditas terkonsentrasi standar; aturan hook khusus harus diperiksa |
| Akuntansi biaya | Biaya masuk ke cadangan; pembagian protokol saat ini mungkin berlaku | Biaya terakumulasi pada setiap posisi; tidak otomatis digabungkan ke likuiditas | Biaya posisi dicatat terpisah; biaya dinamis dan hook mungkin berlaku |
| Eksposur posisi | Saldo dua token terus berubah | Bisa menjadi satu sisi pada salah satu batas rentang | Perilaku dasar terkonsentrasi yang sama kecuali diubah oleh hook |
| Pertanyaan tambahan terpenting | Apakah biaya cukup untuk mengimbangi selisih terhadap HODL? | Apakah rentang dapat bertahan menghadapi perubahan harga dan biaya pengelolaannya masuk akal? | Hook, mekanisme biaya, izin, dan ketergantungan eksternal apa yang benar-benar digunakan? |
Rumus dasar constant-product rentang penuh berguna untuk memahami prinsip, tetapi bukan simulator universal untuk v3/v4. Rumus itu juga tidak secara langsung menyimulasikan kurva stable-swap, pool berbobot, invarian khusus, vault strategi, ataupun token LP berleverage.
Uniswap v2: Eksposur Luas dan Partisipasi Berkelanjutan
Pool v2 konvensional menyediakan likuiditas pasif di seluruh rasio harga yang positif. Pool ini tidak menjadi “di luar rentang” dalam arti likuiditas terkonsentrasi. Namun, hal itu tidak menjadikannya aman: perubahan rasio harga yang sangat besar dapat menimbulkan biaya peluang yang besar. Jika salah satu aset mendekati nilai nol, pool dapat berakhir dengan mayoritas aset berupa token yang telah kehilangan nilai. Biaya mungkin menutupi sebagian eksposur, tetapi tidak menjamin perlindungan modal.
Untuk pool v2 yang aktif, bedakan total biaya yang dibayarkan trader dari bagian yang akhirnya menjadi hak LP; dokumentasi Uniswap saat ini menjelaskan pengaturan biaya protokol yang dapat membagi tarif swap historis 0.30%. Menganggap seluruh 0.30% sebagai keuntungan LP tanpa memeriksa pengaturan yang berlaku akan melebih-lebihkan pendapatan.
Uniswap v3: Memilih Rentang Harga Menambah Eksposur Arah Pasar
Pada v3, Anda memilih batas bawah dan batas atas harga tempat likuiditas aktif. Memusatkan modal bisa meningkatkan penerimaan biaya selama posisi berada dalam rentang, dibandingkan menyebarkan modal ke harga yang hampir tidak mengalami swap. Tetapi komposisi aset juga berubah lebih cepat saat harga mendekati batas. Jika ETH turun di bawah batas bawah dalam contoh ETH/USDC, posisi umumnya seluruhnya menjadi ETH; jika ETH naik melampaui batas atas, posisi menjadi seluruhnya USDC, sesuai konvensi harga yang digunakan di sini.
Penjelasan dukungan Uniswap menegaskan bahwa keluar dari rentang bukan likuidasi seperti dalam pinjaman. Posisi LP menjadi satu sisi dan berhenti mengakumulasi biaya swap baru sampai harga kembali masuk rentang. Jika harga kembali, akumulasi biaya dapat berlanjut, tetapi dampak ekonomi terdahulu dan biaya transaksi tidak otomatis terhapus.
Uniswap v4: Hook dan Penyesuaian Biaya Menambah Lapisan Risiko
Uniswap v4 menggunakan likuiditas terkonsentrasi, tetapi mendukung hook opsional, yaitu kode eksternal khusus pool yang dapat mengubah perilaku di sekitar swap dan perubahan likuiditas. Hook dapat menyesuaikan biaya dinamis, menjalankan akuntansi khusus, atau menciptakan ketergantungan eksternal. Sebagian pool tidak memakai hook; sebagian lainnya menjadi produk yang sangat berbeda walaupun dasbor menampilkan simbol ETH/USDC yang familier. Penjelasan hook v4 resmi dan kerangka keamanannya menjelaskan kemungkinan serta permukaan risikonya.
Jangan berasumsi pool bernama “Uniswap v4” setara dengan pool v3 tanpa hook. Periksa pool key, kontrak hook opsional, pihak yang dapat mengubah pengaturan, logika biaya, perilaku token, audit, apakah aset dapat keluar dari pool, dan cara posisi benar-benar ditutup. Rumus IL constant-product awal mungkin tidak memadai untuk kurva khusus atau eksposur eksternal tambahan.
Likuiditas Terkonsentrasi: Contoh $10,000 dengan Perhitungan Rentang Sesungguhnya
Tabel IL umum sering menyembunyikan perbedaan ekonomi terbesar pada AMM modern: perubahan komposisi token di tepi rentang harga. Kita dapat menghitungnya secara eksplisit dengan posisi likuiditas terkonsentrasi standar yang hipotetis, tanpa menggunakan penawaran harga protokol langsung.
Anggap posisi ETH/USDC dibuka pada harga ETH $2,500, aktif hanya antara $2,000 dan $3,000. Tetapkan token0 sebagai ETH dan token1 sebagai USDC, dengan P = USDC per ETH. Pilih jumlah likuiditas L agar nilai pasar aset awal tepat $10,000. Rentang ini tidak simetris dalam domain akar kuadrat harga. Oleh sebab itu, portofolio awal tidak tepat 50/50 ETH/USDC. Inilah mengapa kita harus membandingkannya dengan komposisi awal yang sebenarnya, bukan menggunakan tabel v2.
Dalam posisi terkonsentrasi standar, jumlah token di dalam rentang aktif adalah:
When Pa < P < Pb:
ETH(P)  = L × [1 / sqrt(P) − 1 / sqrt(Pb)]
USDC(P) = L × [sqrt(P) − sqrt(Pa)]

When P <= Pa:
ETH(P)  = L × [1 / sqrt(Pa) − 1 / sqrt(Pb)]
USDC(P) = 0

When P >= Pb:
ETH(P)  = 0
USDC(P) = L × [sqrt(Pb) − sqrt(Pa)]
Di sini Pa = 2000, Pb = 3000, dan P0 = 2500. Dari nilai awal $10,000 diperoleh L ≈ 1,037.8726. Posisi awalnya terdiri atas 1.8086 ETH ditambah 5,478.56 USDC, bukan 2 ETH ditambah 5,000 USDC. Nilai dalam tabel berikut belum memperhitungkan biaya, imbalan, dampak harga, gas, dan pajak.
| Harga ETH | Kondisi posisi | ETH LP | USDC LP | Nilai LP | Nilai HODL dari aset awal yang sama | Selisih relatif | IL vs HODL |
|---|---|---|---|---|---|---|---|
| $1,250 | Di bawah rentang | 4.2587 | $0.00 | $5,323.33 | $7,739.28 | −$2,415.95 | -31.22% |
| $1,800 | Di bawah rentang | 4.2587 | $0.00 | $7,665.59 | $8,734.00 | −$1,068.40 | -12.23% |
| $2,000 | Pada batas bawah | 4.2587 | $0.00 | $8,517.32 | $9,095.71 | −$578.39 | -6.36% |
| $2,250 | Dalam rentang | 2.9314 | $2,815.55 | $9,411.20 | $9,547.86 | −$136.66 | -1.43% |
| $2,500 | Dalam rentang | 1.8086 | $5,478.56 | $10,000.00 | $10,000.00 | $0.00 | +0.00% |
| $2,750 | Dalam rentang | 0.8426 | $8,011.42 | $10,328.52 | $10,452.14 | −$123.63 | -1.18% |
| $3,000 | Pada batas atas | 0.0000 | $10,431.55 | $10,431.55 | $10,904.29 | −$472.74 | -4.34% |
| $3,500 | Di atas rentang | 0.0000 | $10,431.55 | $10,431.55 | $11,808.58 | −$1,377.03 | -11.66% |
| $5,000 | Di atas rentang | 0.0000 | $10,431.55 | $10,431.55 | $14,521.44 | −$4,089.89 | -28.16% |
Makna tabel: Kenaikan ETH dari $2,500 menjadi $3,500 menyisakan posisi terkonsentrasi ini seluruhnya dalam USDC, dengan nilai sekitar $10,431.55, sedangkan token awal yang disimpan tanpa transaksi bernilai sekitar $11,808.58. Selisihnya sekitar $1,377.03, atau 11.66% dari nilai HODL—sangat berbeda dengan hasil 50/50 rentang penuh umum untuk kenaikan harga 40%. Penurunan di bawah $2,000 membuat posisi hanya berisi ETH. Nilainya kemudian dapat terus turun mengikuti harga ETH walaupun posisi tidak aktif dan tidak mengalami swap baru.
Apakah Modal Hilang Saat Harga Menembus Batas Rentang?
Posisi terkonsentrasi Uniswap v3/v4 yang biasa dan tanpa leverage tidak otomatis dilikuidasi atau lenyap ketika melewati batas rentang. Sebaliknya, komposisi aset mencapai batas satu token dan menjadi tidak aktif untuk memperoleh biaya. Aset yang tersisa masih memiliki harga pasar, dan pemilik umumnya dapat menutup posisi jika fungsi smart contract, gas, dan pembatasan dari wrapper atau vault eksternal memungkinkan. Namun, posisi pinjaman terpisah yang menggunakan eksposur LP sebagai agunan dapat dilikuidasi menurut aturan protokol pinjaman tersebut.
Apakah Memilih Rentang Lebih Sempit Selalu Meningkatkan Keuntungan?
Tidak. Penempatan lebih sempit dapat meningkatkan pangsa likuiditas aktif penghasil biaya selama harga berada dalam rentang, tetapi sekaligus memperbesar kemungkinan keluar dari rentang dan meningkatkan divergensi terhadap HODL. Biaya bergantung pada lintasan harga; harga akhir saja tidak menunjukkan berapa banyak perdagangan aktif yang terjadi atau berapa kali penyeimbangan ulang dibutuhkan. Posisi $10,000 dengan rentang 5% bisa menghasilkan pendapatan bersih lebih rendah daripada rentang lebih luas jika sebagian besar waktunya tidak aktif dan sering membayar biaya eksekusi.
Apakah Posisi v3 Rentang Penuh dan v2 Identik Secara Matematis?
Keduanya dapat memiliki eksposur divergensi 50/50 yang sama dalam asumsi ideal hanya-perubahan-harga, tetapi tingkatan biaya, akuntansi biaya, persaingan likuiditas aktif, cara menarik biaya, dan konfigurasi biaya protokol berbeda. Hal itu memengaruhi hasil tunai. Penelitian Uniswap mengenai biaya penyedia likuiditas menelaah perbedaan imbal hasil biaya dan memisahkannya dari keuntungan modal. Perbandingan tarif biaya saja bukan perbandingan imbal hasil total.
Apa yang Membayar Penyedia Likuiditas: Asal Pendapatan Biaya yang Sebenarnya
Penyedia likuiditas terutama menerima bayaran karena trader menggunakan likuiditas yang disediakan oleh posisi mereka. Swap biasanya dikenai biaya yang dialokasikan menurut aturan biaya pool. Dalam pool dengan likuiditas terkonsentrasi, bagian arus perdagangan yang relevan menjadi hak posisi yang aktif pada harga saat ini, bukan otomatis semua akun yang tercantum dalam total TVL dasbor.
Persamaan ilustratif untuk mengatribusikan biaya adalah:
LP fee income for a period
≈ Sum over eligible swaps of
  [swap notional × LP-attributable fee rate × position share of active liquidity]
Perhitungan on-chain dan akuntansi biaya yang sebenarnya bergantung pada versi protokol, token, perpindahan antar-tick, pengaturan biaya protokol, dan perilaku hook. Persamaan ini adalah alat bantu penalaran, bukan pengganti perhitungan dari variabel pertumbuhan biaya atau catatan akuntansi yang sesungguhnya.
Contoh: Volume Perdagangan Tinggi Tidak Sama dengan Pendapatan Anda
Misalkan sebuah pool memproses $5 juta nilai swap selama satu bulan dalam ilustrasi, dengan tarif biaya swap yang ditampilkan 0.30%. Itu menghasilkan $15,000 biaya swap bruto, bukan $15,000 pendapatan bagi setiap LP. Jika biaya protokol yang berlaku adalah 0.05 poin persentase dari nominal swap, bagian yang dapat dialokasikan kepada LP adalah $12,500 sebelum memperhitungkan faktor lain. Posisi yang menangkap 1% likuiditas aktif yang relevan di seluruh swap tersebut mungkin memperoleh sekitar $125. Jika posisi berada di luar rentang hampir sepanjang periode, asumsi sederhana berupa 1% dari rata-rata TVL pool tidak cukup untuk memperkirakan biaya yang benar-benar terkumpul. Angka-angka ini adalah perhitungan ilustratif, bukan kutipan tarif pool Uniswap atau imbal hasil nyata.
APR Dibandingkan APY pada Dasbor Pool Likuiditas
APR adalah tingkat tahunan sederhana jika laju pendapatan yang terukur terus berlanjut; APY memperhitungkan asumsi bunga majemuk. Misalkan LP menghasilkan biaya $70 dari posisi $10,000 selama tujuh hari. Annualisasi sederhana menghasilkan ($70/$10,000) × (365/7) ≈ 36.5% sebelum IL dan biaya. Hasil tersebut tidak berarti pengguna dijamin memperoleh pendapatan 36.5% per tahun, terutama jika tujuh hari itu kebetulan mengalami lonjakan volume yang jarang terjadi. Posisi juga tidak otomatis menggabungkan biaya secara majemuk jika pendapatan biaya tersimpan terpisah dan menunggu untuk diklaim.
Pada Uniswap v3 dan v4, biaya yang terakumulasi tidak otomatis ditambahkan kembali ke likuiditas posisi; pengambilan dan reinvestasi biaya memerlukan transaksi atau aturan strategi tersendiri. Panduan likuiditas resmi menjelaskan perbedaan ini. Vault yang menawarkan APY majemuk dapat mengenakan biaya pengelolaan, mengubah rentang, dan menambah eksposur smart contract.
Imbalan, Insentif Tambahan, dan Token Promosi
Sebagian protokol atau pengelola menambah biaya perdagangan dengan emisi token atau insentif. Hal itu dapat meningkatkan APR yang ditampilkan, tetapi bukan hal yang sama dengan permintaan perdagangan organik. Imbalan dapat dibayarkan dalam token volatil, memiliki masa vesting, berakhir mendadak, atau sulit dijual tanpa slippage. Laporkan secara terpisah dalam catatan hasil posisi. Insentif bernilai nominal $100 ketika diberikan tidak dijamin tetap bernilai $100 saat keluar.
Terenval Fee Coverage Ratio: Apakah Biaya yang Diperoleh Dapat Menutupi Divergensi?
Model edukasi orisinal kedua, Fee Coverage Ratio (FCR), membandingkan manfaat kumulatif yang dapat direalisasikan dengan selisih kerugian relatif akibat divergensi ditambah biaya khusus LP selama periode yang sama:
FCR = (realizable earned fees + realizable incentives)
      / (positive divergence shortfall + incremental LP costs)
Interpretasi untuk tolok ukur dan waktu tertentu:
- FCR kurang dari 1: manfaat tercatat belum cukup untuk menutupi ketertinggalan relatif dan biaya dalam model.
- FCR sama dengan 1: mendekati impas terhadap tolok ukur HODL yang dipilih sesuai asumsi.
- FCR lebih dari 1: biaya dan insentif tampak cukup pada kondisi saat itu; perubahan harga atau biaya berikutnya dapat mengubah kesimpulan.
- Penyebut nol: rasio tidak terdefinisi atau tidak informatif; laporkan laba bersih absolut, bukan mengklaim imbal hasil aman tanpa batas.
Dalam skenario harga ETH menjadi dua kali lipat, dengan biaya yang diperoleh $650, selisih relatif $857.86, dan pengeluaran $55, didapat FCR = 650 / (857.86 + 55) ≈ 0.71. Investor baru mengumpulkan sekitar 71% dari jumlah yang diperlukan untuk menutup kekurangan relatif tersebut. Pergerakan harga, perubahan imbalan, atau penarikan likuiditas berikutnya akan mengubah ukuran ini.
Keterbatasan: FCR merupakan pemeriksaan ekonomi historis, bukan indikator risiko, sinyal trading, atau perlindungan terhadap pencurian. Nilainya dapat lebih dari 1 tepat sebelum stablecoin kehilangan patokan atau terjadi kerugian akibat smart contract. FCR juga tidak bisa digunakan secara seragam jika komposisi acuan, setoran, atau periode laporan berubah tanpa penyesuaian.
Pool Likuiditas Stablecoin: IL Rendah yang Ditampilkan Bukan Berarti Risiko Rendah
Penyedia likuiditas mungkin menganggap pasangan USDC/USDT atau DAI/USDC aman karena keduanya ditujukan untuk diperdagangkan mendekati $1. Dalam kondisi normal, perubahan harga relatifnya memang mungkin lebih kecil daripada ETH/USDC. Namun, risiko ekstremnya berbeda, bukan tidak ada. Jika salah satu aset kehilangan patokannya, AMM dapat menumpuk token yang nilainya terganggu ketika arbitrase menguras token yang lebih kuat dari pool.
Depeg 5% Dapat Terlihat Kecil dalam Rumus IL
Dalam pool constant-product 50/50 standar yang hipotetis, perubahan rasio harga relatif menjadi r = 0.95 menimbulkan IL klasik hanya sekitar −0.0329% dibandingkan menyimpan dua token awal. Angka relatif yang kecil itu bukan total kehilangan kekayaan dalam dolar. Portofolio HODL yang awalnya dibagi antara dua aset bernilai $1 juga sudah kehilangan nilai dibandingkan saat masuk, karena separuh tokennya adalah aset yang terdepresiasi. Dampak AMM merupakan kekurangan tambahan terhadap pembanding yang sudah melemah tersebut.
Perhitungan ini bukan proyeksi untuk kurva stable-swap khusus. Invarian lain dapat mempertahankan harga dekat nilai patokan dan berperilaku sangat berbeda saat depeg ekstrem. Angka tersebut juga tidak membuktikan bahwa depeg 5% selalu hanya menimbulkan kerugian LP sebesar 0.0329%.
Jenis Kegagalan yang Harus Diantisipasi Pasangan Stablecoin
- Risiko cadangan dan penerbit: Token mungkin tidak bisa ditebus pada harga yang diasumsikan, atau penebusannya dibatasi oleh yurisdiksi, akses perbankan, atau keputusan penerbit.
- Likuiditas dan slippage: Volume on-chain dapat tinggi karena pengguna berlomba meninggalkan aset yang melemah, bukan karena strategi menghasilkan pendapatan sehat dan berulang.
- Keterkaitan klaim: Token yang dipasarkan sebagai stablecoin berbeda bisa berbagi ketergantungan perbankan, kustodi, bridge, atau agunan.
- Desain pool: Invarian stable-swap, asumsi patokan harga, ketergantungan oracle, dan parameter darurat dapat menghasilkan hasil yang berbeda dari rumus standar.
- Lapisan vault dan bridge: Token LP yang dibungkus ke produk imbal hasil lain menambahkan lapisan kedua atau ketiga risiko eksekusi dan penebusan.
Pandangan editorial Terenval: Untuk pool stablecoin, pertanyaan terpenting bukan “Seberapa kecil IL jika harga bergerak 1%?”, melainkan “Token apa dan berapa jumlahnya yang akan saya pegang jika salah satu janji penebusan gagal?” Jalankan uji stres yang menganggap depeg bertahan lama dan mungkin tidak dapat dipulihkan, kemudian periksa apakah masih ada pasar untuk keluar.
Terenval Range Survival Stress Test
APR biaya tinggi yang ditampilkan pada posisi terkonsentrasi paling bermakna jika posisi tetap aktif cukup lama untuk menghasilkan biaya tersebut. Kerangka orisinal ketiga adalah Range Survival Stress Test, yang menilai perilaku posisi sepanjang beragam lintasan harga, bukan hanya pada harga akhirnya.
Langkah 1: Tetapkan Asumsi yang Dapat Diukur
Catat harga saat ini, tick batas bawah dan atas yang tepat, jumlah token awal, periode pengamatan, estimasi biaya bersih yang akan diperoleh, waktu berada dalam rentang, anggaran gas yang tersedia, dan aturan khusus bila batas rentang dilanggar. Volatilitas historis dapat dipakai untuk menyusun beberapa skenario, tetapi bukan jaminan perilaku masa depan. Jangan menganggap harga penutupan candlestick harian sebagai bukti bahwa harga tidak pernah keluar rentang sepanjang hari.
Langkah 2: Uji Lintasan Harga yang Berbeda
| Skenario | Kemungkinan hasil LP | Pertanyaan keputusan |
|---|---|---|
| Harga bertahan dekat tengah rentang | Likuiditas dua sisi tetap aktif; biaya perdagangan mungkin terakumulasi | Apakah biaya cukup setelah pengeluaran dan adverse selection? |
| ETH naik cepat melampaui batas atas | Posisi bergeser menjadi USDC, kehilangan kenaikan ETH selanjutnya, dan berhenti menghasilkan biaya | Apakah Anda menerima risiko kehabisan ETH pada rentang tersebut? |
| ETH turun tajam di bawah batas bawah | Posisi bergeser menjadi ETH dan berhenti menghasilkan biaya | Apakah Anda bersedia menumpuk token yang sedang turun? |
| Harga keluar lalu kembali | Akumulasi biaya terhenti lalu mungkin dilanjutkan jika posisi tetap dibuka | Bisakah Anda menerima periode tidak aktif tanpa transaksi berlebihan? |
| Harga berayun keras di dalam rentang | Volume lebih besar dapat menghasilkan biaya, tetapi trader mungkin mengambil lebih banyak nilai dan biaya operasional bisa naik | Apakah kualitas pendapatan biaya lebih baik daripada kerugian pembuatan pasar? |
| Biaya transaksi dompet melonjak | Penyesuaian kecil menjadi tidak ekonomis | Bisakah Anda keluar tanpa bergantung pada asumsi laba yang rapuh? |
| Token pool atau hook mengalami kegagalan | Kerugian dapat melampaui IL dalam model | Apa rencana keamanan dan penanganan kegagalan yang independen? |
Langkah 3: Perkirakan Waktu dalam Rentang secara Realistis
Statistik yang berguna adalah persentase waktu yang teramati atau diasumsikan berada di dalam rentang selama periode tertentu, tetapi angka itu bukan estimasi imbal hasil pada dirinya sendiri. Posisi yang aktif 60% dari waktu tidak berarti mendapat 60% dari semua biaya yang mungkin diperoleh: sebagian besar transaksi dapat terjadi pada 40% waktu lainnya, atau pangsa likuiditas efektif berubah. Jika tersedia, gunakan data pertumbuhan biaya nyata untuk posisi sesungguhnya.
Langkah 4: Tentukan Pemicu Tindakan Sebelum Terjadi
Contohnya: “Tinjau posisi jika harga mendekati batas dalam jarak 10%”, “Tarik likuiditas jika stablecoin dasar menangguhkan penebusan”, atau “Jangan seimbangkan ulang jika biaya tambahan yang diperkirakan tidak melebihi gas dan slippage”. Aturan tersebut hanyalah contoh kebijakan, bukan ambang batas yang aman secara universal. Hindari memberikan izin pembelanjaan tanpa batas kepada dasbor atau strategi otomatis hanya untuk menghindari pemeriksaan manual.
Terenval Rebalance Decision Compass: Kapan Bertahan, Memindahkan, atau Keluar
Ketika muncul peringatan di luar rentang, pengguna mungkin menganggap penyeimbangan ulang harus dilakukan seketika. Umumnya tidak demikian. Rebalancing mengubah investasinya. Langkah itu mungkin sesuai dengan strategi pembuatan pasar yang disengaja, tetapi juga bisa berulang kali menjual aset yang sedang naik, membeli aset yang sedang turun, atau membayar biaya transaksi besar.
Rebalance Decision Compass orisinal kami membandingkan empat pilihan:
| Pilihan | Alasan seseorang mungkin memilihnya | Konsekuensi utama |
|---|---|---|
| Biarkan posisi tetap seperti semula | Pertahankan rentang lama dan hindari transaksi baru sambil menunggu kemungkinan harga kembali | Bisa tidak aktif tanpa batas waktu dan hanya berisi satu token |
| Perlebar atau pindahkan rentang | Sesuaikan likuiditas dengan kondisi harga baru dan cari biaya perdagangan baru | Mengubah komposisi token, memerlukan gas/slippage, dan menetapkan pembanding baru |
| Tarik sebagian | Kurangi modal yang terpapar pool sambil mempertahankan peluang biaya di masa depan | Pembagian aset dan biaya baru; sebagian eksposur tetap ada |
| Tarik seluruhnya dan simpan | Akhiri aktivitas pembuatan pasar dan kembali memegang token secara langsung | Merealisasikan hasil komposisi saat ini dan melepaskan peluang biaya LP berikutnya |
Keputusan dimulai dari tujuan transaksi awal. Jika investor ingin mengumpulkan ETH, posisi LP yang menjual ETH selama reli justru dapat bergerak berlawanan dengan tujuan itu. Jika tujuannya menyediakan kuotasi swap dan memperoleh kompensasi atas risiko persediaan, penyesuaian rentang yang direncanakan mungkin cocok. Namun, tujuan tersebut tidak dapat ditentukan hanya dari persentase APR dalam tangkapan layar.
Mengapa “Cukup Seimbangkan Ulang agar Kembali ke Rentang” Bisa Menyesatkan
Misalkan posisi menjadi seluruhnya USDC setelah harga melampaui batas atas. Untuk membuka rentang dua sisi ETH/USDC baru di sekitar harga yang lebih tinggi, LP kemungkinan harus membeli ETH pada harga yang lebih tinggi. Jika pasar kemudian turun, langkah ini dapat memperbesar ketertinggalan kinerja. Demikian pula, posisi di bawah rentang mungkin menuntut penjualan ETH setelah harga anjlok untuk memulihkan komposisi dua sisi. Itu tidak selalu keputusan irasional, tetapi merupakan alokasi diskresioner baru, bukan perbaikan otomatis atas IL lama.
Rebalancing, Penggabungan Hasil, dan Pelaporan Kinerja yang Menyembunyikan Riwayat
Sebagian strategi mengatur ulang grafik kinerja setiap kali posisi dipindahkan. Akibatnya, setiap rentang baru dapat tampak menguntungkan walaupun kerugian untuk membiayai perpindahan sebelumnya tersembunyi. Untuk pelaporan jangka panjang yang adil, terus catat semua setoran, penarikan, swap, biaya kinerja, biaya manajer, gas, dan konversi insentif. Laporkan hasil pada tingkat strategi secara keseluruhan, bukan hanya berdasarkan ID posisi.
Bisakah Impermanent Loss Dihindari atau Dikurangi?
Risiko divergensi pada umumnya tidak dapat dihilangkan saat menyediakan likuiditas aset volatil biasa dalam model constant-product awal. Anda bisa mengubah jenis risiko yang ditanggung, atau membeli perlindungan yang harga dan risiko kegagalannya juga harus dihitung. Taktik praktis mengubah profil hasil, bukan membatalkan invarian penetapan harga.
Sesuaikan Pasangan Token dengan Pandangan Pasar Anda
Jika ingin mempertahankan potensi kenaikan ETH, bandingkan LP ETH/USDC dengan sekadar menyimpan ETH dan USDC. Jika tesis investasi Anda adalah dua aset akan terus bergerak hampir proporsional, pasangan yang berkorelasi mungkin memiliki divergensi relatif lebih rendah, tetapi korelasinya dapat runtuh. Token wrapped atau derivatif staking dapat membawa risiko penerbit, patokan harga, atau penebusan. Memilih dua token dengan logo mirip atau label “blue chip” bukan strategi lindung nilai.
Pilih Tingkat Konsentrasi yang Sesuai
Rentang harga v3/v4 yang luas dapat mengurangi frekuensi posisi menjadi satu sisi dan tidak aktif; rentang yang lebih sempit lebih sensitif terhadap gerakan harga dan mungkin memerlukan pengelolaan aktif. Tidak ada pilihan yang paling baik untuk semua keadaan. Sebagian investor sengaja memilih konversi satu sisi pada batas rentang, menyerupai perilaku range order, tetapi hal itu harus diakui sebagai tujuan perdagangan, bukan dipasarkan sebagai imbal hasil bebas risiko.
Jangan Samakan Asuransi dengan Strategi yang Berbeda
Opsi, kontrak berjangka, dan strategi pembuatan pasar delta-neutral mungkin mengimbangi sebagian sensitivitas harga atau divergensi komposisi, tetapi juga menambah risiko pendanaan, premi opsi, likuidasi margin, basis, kustodi, pihak lawan, dan model. Strategi hedged yield farming dapat merugi bila lindung nilainya gagal tepat saat biaya atau likuiditas menghilang. Minta neraca lengkap yang dapat diaudit, bukan hanya satu APY proyeksi.
Batasi Eksposur Operasional secara Sengaja
Hanya menggunakan dana yang mampu menanggung kerugian besar, memeriksa identitas kontrak, menyimpan token untuk gas penarikan, menghindari hook yang tidak dikenal, dan memeriksa izin token tidak mengurangi IL secara matematis. Namun, langkah-langkah itu mengurangi penyebab kegagalan lain. Perlindungan tersebut penting karena hasil LP di dunia nyata tidak terbatas pada rumus yang rapi.
Ketika Impermanent Loss Bukan Risiko yang Paling Besar
Penilaian risiko LP yang lengkap harus membedakan strategi pembuatan pasar dari ancaman lain. Panduan risiko Uniswap menguraikan kerentanan kontrak, posisi di luar rentang, risiko token, dan volatilitas. Semua hal tersebut tidak boleh disatukan menjadi satu “persentase IL”.
| Risiko | Apa yang terjadi | Apakah ini tercakup rumus IL klasik? |
|---|---|---|
| Divergensi / impermanent loss | Komposisi aset pool berkinerja di bawah HODL token awal setelah harga relatif berubah | Ya, untuk asumsi AMM yang sesuai |
| Penipuan penarikan likuiditas (rug pull) atau jatuhnya token | Salah satu aset kehilangan sebagian besar atau seluruh nilai ekonominya | Tidak; risiko kehilangan modal absolut dan risiko penerbit mungkin lebih dominan |
| Eksploitasi smart contract | Aset dapat dicuri atau menjadi tidak dapat diakses | Tidak |
| Hook v4 berbahaya atau cacat | Logika khusus mengubah harga, kustodi, biaya, atau penarikan secara tidak terduga | Tidak |
| Manipulasi harga / MEV | Arbitrase dan urutan transaksi dapat memindahkan nilai dari LP | Risiko pembuatan pasar yang berkaitan, tetapi bukan sekadar IL pada titik akhir |
| Gas dan biaya eksekusi | Membuka posisi, mengambil biaya, swap, dan keluar mengurangi nilai | Tidak |
| Depeg stablecoin | Aset yang dianggap stabil diperdagangkan di bawah harga penebusan atau patokan dolar | Tidak dengan sendirinya |
| Leverage / likuidasi agunan | Sistem pinjaman terpisah secara paksa menjual atau mengambil agunan | Tidak |
| Pembatasan penarikan di vault | Ketergantungan kepada manajer atau bridge menunda atau menghalangi penebusan | Tidak |
| Kehilangan kunci atau izin token berbahaya | Penyerang memperoleh otorisasi atau aset tidak dapat diakses | Tidak |
Mengapa Pool Permissionless Memerlukan Verifikasi Token
Siapa pun dapat membuat pool untuk simbol token yang menyerupai aset terkenal. Token tiruan, kontrak dengan pajak transfer, fitur daftar hitam, atau hook berbahaya dapat membuat posisi secara ekonomi sangat berbeda dari apa yang ditampilkan pada banner promosi. Verifikasi blockchain dan alamat kontrak token yang sebenarnya, pool key, kontrak hook atau manajer, serta dokumentasi dari sumber independen. Nama dan simbol token bukan pengenal unik.
Mengapa Audit Tidak Menghilangkan Risiko Ekonomi
Audit kontrak dapat menemukan sebagian bug implementasi, tetapi tidak menjamin likuiditas, tokenomik yang sehat, tata kelola yang jujur, ataupun strategi pembuatan pasar yang menguntungkan. Kontrak yang benar secara teknis dapat bekerja tepat sesuai rancangan tetapi tetap menyebabkan kerugian besar ketika salah satu token gagal. Sebaliknya, grafik IL historis yang terlihat baik tidak membuktikan keamanan kontrak.
Cara Menyediakan Likuiditas dengan Lebih Aman: Sebelum, Selama, dan Sesudah
Urutan berikut adalah daftar pemeriksaan untuk pengambilan keputusan, bukan rekomendasi menyetor dana. Langkah sebenarnya bergantung pada versi, jaringan, token, dan antarmuka.
Sebelum Menghubungkan Dompet
- Tentukan tujuan Anda. Apakah Anda ingin memperoleh biaya pembuatan pasar, mengonversi aset bertahap, memiliki eksposur terhadap dua token, atau berspekulasi pada token tertentu? Semua itu bukan tujuan yang sama.
- Catat komposisi aset awal. Simpan jumlah token dan harga saat ini secara persis, bukan hanya total nilai dolar AS.
- Verifikasi situs dan jaringan asli. Gunakan navigasi resmi tepercaya, bukan iklan tak diminta atau tautan “klaim hadiah”.
- Kenali setiap kontrak. Pastikan alamat token, versi pool, tingkatan biaya, hook v4 opsional, serta manajer vault strategi bila ada.
- Uji tiga lintasan pasar. Harga naik, harga turun, dan depeg atau kegagalan aset yang berkepanjangan; hitung nilai HODL serta kemungkinan komposisi likuiditas.
- Perkirakan semua biaya. Persetujuan token, setoran, pengambilan biaya, swap, pemindahan rentang, penarikan, dan kemungkinan pajak berdasarkan hukum yang berlaku.
- Pastikan jalur keluar yang nyata. Periksa jaringan, ketergantungan bridge, likuiditas token dasar, dan kemampuan menutup posisi langsung jika antarmuka web tidak tersedia.
Saat Mengotorisasi Setoran Likuiditas
Dompet self-custody merupakan titik kendali penting: pengguna dapat memilih apakah akan menandatangani transaksi dan otorisasi pembelanjaan token tertentu. Namun, itu tidak berarti semua smart contract tepercaya atau dompet otomatis menghitung imbal hasil LP Anda. Panduan Terenval tentang pemeriksaan dan pencabutan izin token menerangkan mengapa persetujuan pembelanjaan berbeda dari koneksi dompet biasa.
Konteks Terenval Wallet: Pengguna yang mempertimbangkan keuangan terdesentralisasi sebaiknya memahami kepemilikan kunci mandiri, blockchain yang dipilih, dan batas kemampuan verifikasi dompet. Terenval Wallet adalah dompet self-custody yang dibahas di sini sebagai contoh kendali atas otorisasi transaksi; kami tidak mengklaim adanya antarmuka likuiditas bawaan Uniswap v2/v3/v4, penyeimbangan ulang rentang otomatis, perlindungan impermanent loss, atau dukungan untuk setiap jaringan/token. Kompatibilitas dengan alur kerja DeFi eksternal harus diverifikasi secara independen pada aplikasi dan protokol versi terkini. Dompet tidak menjamin imbal hasil investasi.
Selama Posisi Masih Terbuka
Pantau jumlah token dasar saat ini, biaya yang diperoleh dalam setiap token, status di dalam rentang, perubahan konfigurasi pool dan hook, nilai USD dan HODL, serta gas yang tersedia untuk keluar. Jangan hanya mengandalkan angka “laba” pada dasbor pihak ketiga jika angka itu mengabaikan biaya yang belum diambil, IL, biaya protokol, rebalancing, atau insentif volatil. Tinjau ulang strategi ketika token kehilangan patokan, tata kelola mengubah parameter penting, atau peringatan keamanan memengaruhi komponen yang digunakan.
Saat Menutup Posisi
Periksa campuran token yang dikembalikan, jumlah minimum sebenarnya, biaya yang dapat diklaim, gas jaringan, serta swap tambahan apa pun yang diperlukan untuk mencapai komposisi yang diinginkan. Setelah keluar, tinjau apakah sisa izin token masih perlu aktif dan simpan catatan transaksi. Jika keluar sementara tidak memungkinkan, bedakan gangguan situs, kekurangan gas, persoalan likuiditas pool, kepadatan jaringan, dan pembatasan kontrak yang nyata; masing-masing memerlukan tanggapan berbeda.
Untuk memahami pemulihan dompet, baca Seed Phrase vs Private Key vs Wallet Password dan Can You Use the Same Crypto Wallet in Two Apps?. Mengimpor dompet ke aplikasi lain tidak otomatis menarik token dari kontrak DeFi atau mengubah hasil ekonomi LP.
Tujuh Skenario Praktis: Apa yang Mungkin Dialami Penyedia Likuiditas
Skenario di bawah ini dibuat untuk pembelajaran; semuanya bukan riwayat pool yang benar-benar teramati atau rekomendasi investasi.
Skenario 1: ETH Naik 100%, tetapi Biaya yang Diperoleh LP Terbatas
Dalam asumsi standar, pool ETH/USDC rentang penuh dengan nilai awal $10,000 mencapai nilai aset sekitar $14,142, sedangkan HODL mencapai $15,000. Jika biaya bersih yang diperoleh hanya $250, hasil LP tertinggal sekitar $608 dari HODL sebelum penyesuaian lain. Investor LP tetap memperoleh keuntungan dalam USD, tetapi investor pasif yang menyimpan token awal yang sama akan mendapat hasil lebih baik. Ini alasan klasik mengapa pemegang ETH jangka panjang yang optimistis mungkin enggan menyediakan likuiditas pada pasangan ETH/stablecoin.
Skenario 2: ETH Turun 50% dan Pool Mengakumulasi ETH
Komposisi LP tanpa biaya bernilai sekitar $7,071, sedangkan aset awal yang disimpan tanpa transaksi bernilai $7,500. AMM telah membeli lebih banyak ETH ketika harga relatifnya turun. Jika pengguna sebenarnya tidak ingin menambah eksposur ETH setelah penurunan besar, strategi LP telah menciptakan ketidaksesuaian alokasi sekaligus biaya peluang. Biaya perdagangan mungkin menutup sebagian, tetapi tidak menghapus penurunan harga token.
Skenario 3: Harga ETH Kembali ke Tingkat Awal Setelah Fluktuasi Besar
Dalam rumus rentang penuh yang ideal dan tanpa biaya, IL pada titik akhir kembali ke nol jika rasio harga relatif kembali menjadi 1. Itu tidak membuktikan posisi nyata menghasilkan laba bersih: transaksi arbitrase, lintasan eksekusi yang menguntungkan atau merugikan, biaya protokol, rebalancing, dan gas semuanya terjadi sepanjang perjalanan. Sebaliknya, posisi mungkin menghasilkan biaya perdagangan yang berarti selama fluktuasi tersebut. Kalkulator IL yang hanya melihat harga akhir tidak dapat memprediksi hasil tunai dari lintasan harga.
Skenario 4: Posisi ETH/USDC Terkonsentrasi Melewati Batas Atas
Posisi bergaya v3 dengan harga awal ETH $2,500 dan rentang $2,000–$3,000 beralih ke USDC saat ETH naik. Di atas $3,000, model menunjukkan posisi seluruhnya berisi USDC dan berhenti memperoleh biaya swap LP baru. Jika ETH kemudian mencapai $5,000, LP memiliki sekitar $10,431 dalam USDC pada contoh pembelajaran ini, sedangkan token awal yang persis sama jika disimpan sendiri bernilai sekitar $14,521. Biaya peluang meningkat tajam meskipun posisi tidak dilikuidasi.
Skenario 5: Stablecoin Kehilangan Patokan Harga
Pool USDC/stablecoin lain tampak memiliki volatilitas rendah sampai salah satu aset turun tajam. Pelaku arbitrase dapat menukarkan token yang melemah dengan yang lebih kuat, sehingga LP akhirnya memegang lebih banyak aset yang nilainya terganggu. Pool dapat mengalami kehilangan nilai USD langsung, IL terhadap HODL, serta kemungkinan gagal ditebus. Hanya melihat persentase IL historis akan mengabaikan risiko yang paling dominan.
Skenario 6: APR Tinggi Menyembunyikan Kinerja Negatif
Seorang manajer mengiklankan APR biaya tahunan 70% berdasarkan periode singkat dengan aktivitas luar biasa. Posisi sering keluar dari rentang, biaya pengelolaan berlaku, dan pengguna membayar gas setiap kali manajer memindahkan rentang. Setelah memperhitungkan token biaya yang benar-benar diperoleh, setoran, pembanding HODL, dan semua pengeluaran, investor bisa mendapatkan kelebihan imbal hasil yang negatif. Tanpa LP Outcome Ledger lengkap, “APR 70%” bukan bukti yang cukup untuk menyetor dana.
Skenario 7: Hook v4 Menimbulkan Kejutan
Sebuah pool menggunakan hook dengan biaya dinamis yang dapat dikonfigurasi dan panggilan ke protokol eksternal. Investor memodelkan IL dengan kalkulator v3, tetapi mengabaikan perilaku biaya yang tidak biasa dan kegagalan ketergantungan. Masalah yang timbul bukan sekadar “IL lebih besar”; bisa berupa risiko kontrak atau desain kontrol di luar invarian klasik. Kerangka keamanan hook Uniswap adalah titik awal yang berguna, tetapi setiap hook yang sebenarnya perlu ditelaah dan diuji kelayakan keamanannya sendiri.
Mengapa Penting bagi Bitcoin, Ethereum, Jaringan L2, DeFi, dan Dompet
Bitcoin: BTC standar tidak otomatis menjadi token ERC-20 di pool Uniswap. Eksposur melalui representasi BTC yang dibungkus atau dijembatani menambah risiko kustodi, bridge, atau penebusan di atas risiko komposisi aset AMM. Pasangan yang berkorelasi dengan BTC tetap dapat mengalami divergensi, terutama jika representasinya kehilangan patokan.
Ethereum: ETH/USDC mudah dipahami karena banyak pemegang kripto memiliki pandangan tentang arah harga ETH. Dalam pool, kenaikan harga ETH dapat mengakibatkan jumlah unit ETH yang dimiliki lebih sedikit daripada di dompet yang tidak digunakan untuk transaksi. Investor ETH perlu membandingkan jumlah unit token dan kinerja USD, bukan menganggap APY otomatis menambah akumulasi ETH.
Layer 2: Jaringan dengan biaya transaksi lebih rendah dapat membuat posisi LP kecil lebih ekonomis, tetapi keuntungan itu harus dibandingkan dengan risiko sequencer, bridge, smart contract, dan fragmentasi likuiditas. Estimasi gas rendah tidak membuat pool volatil menjadi aman atau memvalidasi kontrak token pool.
Pinjaman DeFi: Token LP atau eksposur LP terkadang dapat dijaminkan pada layanan lain atau digunakan dalam strategi terstruktur. Dalam hal ini, investor dapat menghadapi divergensi AMM dan proses likuidasi pinjaman yang terpisah secara bersamaan. Untuk mekanisme pinjaman dan risiko Health Factor, baca How DeFi Lending Works: Earn, Borrow & Avoid Liquidation. Kedua produk tidak boleh dianggap independen jika kegagalan satu protokol memengaruhi protokol lainnya.
Dompet: Dompet menghubungkan identitas dan izin dengan aktivitas on-chain, tetapi AMM memegang token atau menerbitkan klaim posisi menurut desain pool. Saldo yang terlihat di dompet bukan laporan lengkap mengenai komposisi LP, biaya, dan biaya peluang. Selalu periksa jaringan, kontrak penerima izin pembelanjaan, dan manajer posisi sebelum mengotorisasi perubahan.
Pertanyaan yang Sering Diajukan (FAQ)
1. Apa itu impermanent loss dalam bahasa sederhana?
Impermanent loss adalah nilai yang tidak diperoleh penyedia likuiditas dibandingkan dengan membiarkan token awal yang sama tetap disimpan tanpa transaksi, karena pool otomatis menyeimbangkan komposisi token saat harga berubah. Itu tidak otomatis berarti kerugian terhadap modal awal dalam dolar.
2. Mengapa penyedia likuiditas mengalami impermanent loss?
AMM membeli dan menjual token melalui kurva penetapan harganya. Arbitrase serta swap lain mengubah komposisi aset pool seiring pergerakan harga pasar. Karena itu, penyedia likuiditas memiliki lebih sedikit unit token yang berkinerja lebih baik dan lebih banyak unit token yang berkinerja lebih buruk dibandingkan investor yang hanya membeli dan menyimpan aset.
3. Apakah impermanent loss merupakan kerugian nyata?
Ini adalah biaya peluang ekonomi yang nyata dibandingkan alternatif yang didefinisikan dengan jelas. Namun, IL tidak otomatis merupakan kerugian fiat yang sudah direalisasikan. Menutup posisi LP mengunci komposisi token dan hasil perbandingan pada saat itu; perubahan harga setelah penutupan tidak membatalkan transaksi yang sudah selesai.
4. Apakah impermanent loss hilang jika harga kembali?
Dalam model ideal constant-product tanpa biaya dan rentang penuh, IL terhadap HODL token awal kembali menjadi nol ketika rasio harga relatif kembali ke nilai saat masuk. Dalam portofolio nyata, biaya, pengeluaran, rebalancing, kegagalan token, dan penarikan sebelumnya tetap dapat membuat hasil ekonomi akhir berbeda.
5. Bagaimana cara menghitung impermanent loss?
Untuk model constant-product 50/50 standar tanpa biaya, tetapkan r sebagai rasio harga token pada saat keluar dibagi rasio harga saat masuk, lalu hitung 2 × sqrt(r)/(1+r) − 1. Kalikan dengan 100 agar hasil menjadi persentase relatif terhadap HODL. Untuk rentang terkonsentrasi atau kurva khusus, gunakan perhitungan yang sesuai dengan posisi sebenarnya.
6. Berapa impermanent loss jika harga token naik dua kali lipat?
Dalam model constant-product 50/50 rentang penuh yang disederhanakan, harga relatif yang naik dua kali lipat menghasilkan IL sekitar −5.72% dari nilai HODL, bukan −5.72% dari modal awal. Dalam contoh ETH/USDC senilai $10,000 saat ETH naik dua kali lipat, selisihnya sekitar $857.86 dibandingkan HODL bernilai $15,000.
7. Apakah impermanent loss sama jika harga turun 50%?
Dalam rumus klasik, harga yang turun separuh dan naik dua kali lipat menghasilkan persentase IL yang sama, sekitar −5.72%. Namun, selisihnya dalam dolar tidak sama jika nilai portofolio HODL pada titik akhir berbeda. Dalam contoh $10,000 kami, harga yang turun separuh menghasilkan selisih sekitar $429.00.
8. Bisakah LP memperoleh biaya tetapi tetap kalah dibandingkan HODL?
Ya. Jika selisih divergensi $857.86, biaya yang diperoleh $650, dan biaya tambahan $55, posisi LP masih tertinggal sekitar $262.86 dibandingkan menyimpan token awal, meskipun nilai posisi mungkin tetap di atas modal awal.
9. Bisakah biaya perdagangan sepenuhnya mengimbangi impermanent loss?
Bisa dalam periode dan konfigurasi tertentu, tetapi pendapatan biaya berubah-ubah dan hasil tersebut tidak dijamin. Bandingkan biaya yang benar-benar dapat direalisasikan oleh posisi tertentu dengan selisih divergensi yang sesungguhnya, biaya khusus LP, dan portofolio acuan yang benar untuk tanggal yang sama.
10. Apakah impermanent loss sama dengan penurunan nilai pool dalam dolar AS?
Tidak. Nilai pool bisa meningkat tetapi tetap berkinerja lebih buruk daripada HODL, atau turun dalam dolar tetapi berkinerja lebih baik daripada strategi lain. IL relatif merupakan satu ukuran; laba-rugi absolut merupakan ukuran lain. Laporkan keduanya, jangan menganggapnya sinonim.
11. Pasangan token mana yang memiliki impermanent loss paling kecil?
Pasangan dengan harga pasar relatif yang tetap stabil cenderung menghasilkan divergensi klasik lebih kecil selama periode pengamatan, jika faktor lain sama. Namun, stablecoin dapat kehilangan patokan, token wrapped dapat kehilangan nilai penebusan, dan aset yang berkorelasi dapat bergerak menjauh. IL historis yang kecil tidak menjamin kerugian masa depan kecil.
12. Apakah pool likuiditas USDC/USDT bebas risiko?
Tidak. Risiko penerbit, perbankan, depeg, likuiditas, smart contract, dan tata kelola tetap ada. Token yang kehilangan patokan dapat menjadi bagian terbesar dari komposisi pool. Selisih terhadap HODL mungkin kecil sementara kedua posisi sama-sama mengalami kerugian absolut dalam dolar.
13. Apakah Uniswap v3 memiliki impermanent loss lebih besar daripada v2?
Posisi terkonsentrasi dapat mengalami divergensi yang lebih parah terhadap HODL daripada posisi rentang penuh pada banyak pergerakan harga, tetapi hasilnya bergantung pada rentang yang dipilih dan komposisi token awal. Posisi terkonsentrasi juga mungkin mendapat biaya lebih banyak saat aktif. Bandingkan konfigurasi yang tepat, jangan menganggap satu versi pasti lebih unggul.
14. Apa yang terjadi ketika posisi Uniswap v3 keluar dari rentang?
Dalam posisi terkonsentrasi biasa, aset menjadi satu sisi dan berhenti memperoleh biaya swap LP baru sampai harga masuk kembali ke rentang. Posisi tidak otomatis dilikuidasi hanya karena berada di luar rentang.
15. Bisakah seluruh uang hilang hanya karena impermanent loss?
Rumus klasik menggambarkan ketertinggalan kinerja relatif, bukan eksploitasi yang berdiri sendiri. Jika token dasar menjadi hampir tidak berharga, posisi dapat kehilangan sebagian besar nilai absolut, tetapi kejatuhan token dan risiko smart contract harus dibedakan dari IL. Potensi kerugian ekstrem tidak boleh diremehkan sebagai “hanya IL sementara”.
16. Apakah posisi LP rentang penuh pernah berhenti menghasilkan biaya?
Posisi rentang penuh normal tidak mencapai batas rentang pilihan, tetapi perolehan biaya tetap bergantung pada permintaan swap, aturan protokol yang berlaku, dan likuiditas aktif yang sesungguhnya. Volume rendah bisa berarti biaya yang diperoleh nyaris nol, sedangkan masalah kontrak atau jaringan dapat menghentikan operasi normal.
17. Apakah biaya Uniswap v3 dan v4 otomatis berbunga majemuk?
Tidak, pada posisi langsung yang biasa. Biaya yang terakumulasi dihitung terpisah dan umumnya harus diklaim atau diinvestasikan kembali melalui tindakan pengguna atau manajer. Vault yang menjanjikan penggabungan hasil otomatis menambahkan aturan kontrak dan pengelolaan khusus yang perlu diperiksa.
18. Apa perbedaan antara IL dan loss-versus-rebalancing (LVR)?
IL konvensional membandingkan nilai LP akhir dengan menyimpan token awal. LVR membandingkan hasil LP dengan strategi referensi yang terus diseimbangkan ulang sepanjang lintasan perdagangan. Keduanya terkait ekonomi pembuatan pasar, tetapi menggunakan pembanding berbeda; menjumlahkannya secara sembarangan dapat menghitung risiko dua kali.
19. Bagaimana memperkirakan biaya LP yang diperlukan agar impas?
Hitung selisih dolar saat ini atau secara hipotetis antara HODL dan aset LP tanpa biaya, tambahkan biaya tambahan posisi, lalu kurangi manfaat lain yang dapat direalisasikan. Dalam contoh pembelajaran saat ETH naik dua kali lipat, sekitar $912.86 biaya diperlukan untuk menutupi divergensi $857.86 ditambah pengeluaran $55.
20. Mengapa yield farming dengan APR 100% masih bisa merugi?
APR yang ditampilkan mungkin berasal dari periode singkat yang dianualisasi, mengasumsikan waktu aktif, memasukkan insentif volatil, atau mengabaikan gas, biaya pengelolaan, dan biaya divergensi. Posisi dapat menjadi satu sisi atau gagal sebelum satu tahun berlalu. Nilai imbal hasil bersih yang dapat diaudit terhadap tolok ukur yang dituju, bukan hanya angka APR.
21. Apakah rasio volume terhadap TVL yang tinggi menjamin hasil LP bagus?
Tidak. Volume total bukan pembagian biaya untuk posisi Anda; persaingan likuiditas aktif, pembagian biaya, volatilitas pasar, adverse selection, dan pengeluaran turut menentukan. Volume yang timbul dari perdagangan saat krisis atau manipulasi dapat berbeda secara ekonomi dari swap rutin yang berulang.
22. Haruskah saya menyeimbangkan ulang setiap kali harga keluar dari rentang likuiditas?
Tidak secara otomatis. Rebalancing membuka eksposur komposisi token yang berbeda, biasanya menimbulkan biaya eksekusi, dan dapat menyebabkan membeli mahal atau menjual murah. Bandingkan pilihan mempertahankan posisi, memindahkan rentang, menarik sebagian, dan keluar seluruhnya dengan tujuan awal posisi.
23. Rentang harga pool likuiditas apa yang paling aman?
Tidak ada rentang yang aman secara universal. Rentang lebih luas mungkin tetap aktif lebih lama, tetapi sering menerima biaya lebih sedikit per dolar modal; rentang sempit dapat meningkatkan efisiensi biaya tetapi menambah risiko tidak aktif dan perubahan menjadi satu sisi. Jawabannya bergantung pada token, pandangan pasar, struktur biaya, dan pengeluaran.
24. Apakah hook Uniswap v4 aman bagi penyedia likuiditas?
Hook dapat bermanfaat tetapi menambahkan kode khusus untuk setiap pool serta kemungkinan akuntansi kustom, biaya dinamis, ketergantungan oracle, atau panggilan eksternal. Tinjau hook yang tepat berikut izin, kendali, dan pemeriksaan keamanannya. Berada dalam pool v4 tidak otomatis mensertifikasi hook atau menjamin kinerjanya.
25. Apakah liquidity mining melindungi dari impermanent loss?
Imbalan tambahan dapat memberikan kompensasi secara ekonomi, tetapi emisi token bisa turun atau menjadi tidak likuid. Imbalan tidak mengubah matematika komposisi aset AMM, menghilangkan eksploitasi, atau menjamin keluar dengan untung.
26. Apakah impermanent loss sama dengan likuidasi dalam pinjaman DeFi?
Tidak. IL adalah ketertinggalan kinerja relatif LP. Likuidasi merupakan proses penegakan agunan dalam protokol pinjaman saat aturan jaminan dilanggar. Strategi LP berleverage dapat menghadapi keduanya sekaligus dan harus memodelkan kedua risiko secara terpisah.
27. Apakah pool likuiditas Layer 2 terhindar dari impermanent loss?
Tidak. Biaya yang lebih rendah dapat memperbaiki ekonomi membuka dan mengelola posisi kecil, tetapi tidak mengubah pergerakan harga relatif yang mendasarinya. L2 juga bisa menambah risiko bridge, sequencer, likuiditas, dan implementasi tertentu.
28. Apakah saya perlu memberikan izin token sebelum menambahkan likuiditas?
Dalam banyak alur ERC-20, diperlukan persetujuan pembelanjaan atau otorisasi berbasis tanda tangan, kemudian transaksi setoran. Verifikasi kontrak penerima izin (spender) dan besarnya izin (allowance). Koneksi dompet biasa bukan persetujuan; memberi hak belanja tanpa batas tanpa pemeriksaan menambah permukaan serangan tersendiri.
29. Bisakah saya mengelola posisi LP dengan Terenval Wallet?
Panduan ini tidak mengklaim bahwa Terenval Wallet memiliki antarmuka LP Uniswap bawaan atau mendukung setiap kontrak dan jaringan. Verifikasi integrasi eksternal apa pun serta dukungan jaringan dan aset saat ini secara independen. Terenval disebut dalam pembahasan umum mengenai self-custody dan pemeriksaan transaksi, bukan pernyataan bahwa alat LP telah terintegrasi.
30. Perhitungan terpenting apa yang harus saya lakukan sebelum menyediakan likuiditas?
Catat jumlah token awal secara persis, modelkan perubahan harga relatif yang merugikan tetapi realistis, hitung nilai jika token yang sama hanya disimpan, lalu bandingkan dengan perkiraan aset LP ditambah biaya yang dapat direalisasikan dan dikurangi seluruh pengeluaran. Ulangi untuk skenario depeg atau kegagalan kontrak, ketika rumus dasar tidak lagi menangkap risiko terbesar.
Bacaan Terenval Terkait
- Cara Kerja Pinjaman DeFi: Mendapatkan Hasil, Meminjam, dan Menghindari Likuidasi — pahami biaya pinjaman variabel, Health Factor, dan likuidasi yang tidak sama dengan divergensi AMM.
- Cara Memeriksa dan Mencabut Izin Token di Dompet Kripto — pahami izin kontrak untuk membelanjakan token sebelum menggunakan pengelola LP atau vault strategi.
- Crypto Address Poisoning: Cara Mengenali Alamat Dompet Palsu — hindari menyalin alamat tujuan yang menipu dari riwayat transaksi.
- Cara Memilih Jaringan yang Benar Saat Menarik Kripto dari Bursa — transfer antarjaringan dan setoran pool memerlukan pencocokan jaringan serta token yang tepat.
- Bisakah Dompet Kripto yang Sama Digunakan di Dua Aplikasi? — pahami portabilitas tanpa menganggap dua aplikasi dompet mendukung alur kerja kontrak yang sama.
- Seed Phrase vs Private Key vs Wallet Password — bedakan kredensial penandatanganan dari aset yang disimpan dalam smart contract.
Sumber dan Catatan Penelitian
Panduan ini memprioritaskan dokumentasi teknis dan produk dari sumber primer dibandingkan daftar imbal hasil tertinggi, cuplikan APR anonim, atau klaim forum tanpa sumber. Referensi tersebut mendukung aturan AMM Uniswap, pembagian biaya, perilaku rentang, dan arsitektur hook. Referensi itu tidak memverifikasi secara independen angka imbal hasil hipotetis dalam artikel ini; angka-angka tersebut dihitung dari asumsi yang dijelaskan secara eksplisit.
- Uniswap Developers — Memahami Imbal Hasil. Rumus impermanent loss rentang penuh dan perbandingan hasil yang mendasarinya.
- Uniswap Support — Apa Itu Impermanent Loss?. Penjelasan produk mengenai mekanisme dan perubahan harga relatif.
- Uniswap Labs — Memahami Penyediaan Likuiditas dalam DeFi. Sumber pendapatan biaya, pemilihan pasangan token, dan konsep rentang v2/v3/v4.
- Uniswap Developers — Gambaran Umum Likuiditas. Siklus hidup posisi, biaya, dan perilaku di luar rentang.
- Uniswap Developers — Likuiditas Terkonsentrasi. Likuiditas dalam batas harga dan efisiensi modal.
- Uniswap Support — Risiko Saat Menyediakan Likuiditas. IL, kondisi di luar rentang, serta risiko smart contract dan token.
- Uniswap Support — Apakah Keluar dari Rentang Berarti Likuidasi?. Mengapa posisi standar di luar rentang menjadi tidak aktif dan satu sisi, bukan dilikuidasi.
- Uniswap Developers — Biaya pada Berbagai Versi Protokol. Pembagian biaya, akrual LP, konfigurasi biaya protokol v2, tingkatan biaya v3, dan biaya dinamis v4.
- Uniswap Support — Tingkatan Biaya. Perilaku tingkatan biaya menurut versi.
- Uniswap Developers — Memahami Hook v4. Penyesuaian pool secara opsional.
- Uniswap Developers — Referensi Hook v4. Siklus hidup kontrak hook dan eksekusi khusus pool.
- Uniswap Developers — Kerangka Keamanan Hook v4. Risiko keamanan baru dari akuntansi, panggilan eksternal, dan biaya yang dapat diprogram.
- Uniswap Labs — Penelitian Imbal Hasil Biaya LP Pasif. Penelitian historis yang memisahkan imbal hasil biaya dari eksposur harga.
- Uniswap Developers — Glosarium Protokol. Definisi IL, rentang pool, dan konsep AMM.
- Uniswap Support — Alur Penyediaan Likuiditas pada Versi Protokol. Penambahan dan penarikan likuiditas serta pengambilan biaya menurut versi.
- Uniswap Support — Biaya Penyedia Likuiditas. Biaya posisi dan bagian biaya protokol terkini yang berlaku.
Metodologi Editorial, Asumsi Perhitungan, dan Pengungkapan
Batas informasi: 5 November 2026. Uraian desain AMM dan risiko menurut versi didasarkan pada dokumentasi resmi yang dikutip di atas. Produk DeFi, alamat kontrak, protokol, konfigurasi hook, pembagian biaya, dan struktur insentif dapat berubah. Sebelum bertindak, verifikasi secara mandiri kondisi pasar dan fakta kontrak terkini. Ini adalah perbandingan edukatif untuk jangka panjang, bukan daftar pool yang tersedia secara langsung.
Asumsi rumus: Rumus IL yang banyak digunakan mengasumsikan pembuat pasar constant-product 50/50 rentang penuh tanpa biaya swap, pajak token, leverage, perubahan saldo karena rebasing, kurva stable-swap, ataupun eksposur kontrak eksternal. Contoh utama $10,000 dimulai tepat dengan 2 ETH seharga $2,500 masing-masing dan 5,000 USDC seharga $1 masing-masing. Seluruh nilai akhir menggunakan harga pasar yang sama dan menganggap pangsa LP cukup kecil sehingga tidak memengaruhi pembentukan harga. Biaya yang diperoleh sebesar $650 atau $1,000 dan pengeluaran $55 bersifat hipotetis serta hanya dihitung pada tempat yang dinyatakan. Nilai tabel yang dibulatkan dapat berbeda satu sen dari hasil berpresisi penuh.
Asumsi likuiditas terkonsentrasi: Matematika bergaya v3/v4 menggunakan likuiditas terkonsentrasi standar dengan batas tetap, ETH sebagai token0, USDC sebagai token1, dan P dinyatakan dalam USDC per ETH, batas bawah $2,000, batas atas $3,000, harga awal $2,500, serta nilai posisi awal $10,000. Komposisi awal tepatnya adalah 1.808577496 ETH dan 5,478.556260 USDC. Nilai akhir dihitung langsung dari persamaan komposisi berbasis akar kuadrat harga yang didokumentasikan, tanpa biaya, slippage, gas, penetapan ulang rentang, rebalancing diskresioner, atau hook v4 kustom. Bandingkan setiap nilai dengan jumlah unit token awal yang persis sama pada harga akhir.
Kontribusi editorial orisinal: LP Outcome Ledger, Fee Coverage Ratio, Range Survival Stress Test, dan Rebalance Decision Compass merupakan model edukasi independen yang dikembangkan untuk memperjelas perbandingan investor dan pengungkapan risiko. Model tersebut bukan mesin risiko on-chain, metrik standar Uniswap, atau fungsi produk. Ambang batas dan lembar kerjanya bukan rekomendasi bagi situasi individu mana pun.
Batasan iklan dan produk: Terenval News/Answers merupakan bagian dari ekosistem Terenval. Terenval Wallet hanya disebut secara wajar untuk menjelaskan self-custody dan otorisasi transaksi, tanpa mengklaim integrasi langsung Uniswap v2/v3/v4, pencegahan IL otomatis, imbal hasil terjamin, asuransi khusus, atau dukungan pihak ketiga. Artikel ini tidak berisi penawaran setoran langsung atau pemeringkatan APR afiliasi. Informasi ini bersifat edukatif, bukan nasihat keuangan, pajak, atau investasi. Posisi LP dapat kehilangan sebagian besar atau seluruh nilai ekonominya akibat kegagalan aset dasar atau protokol.