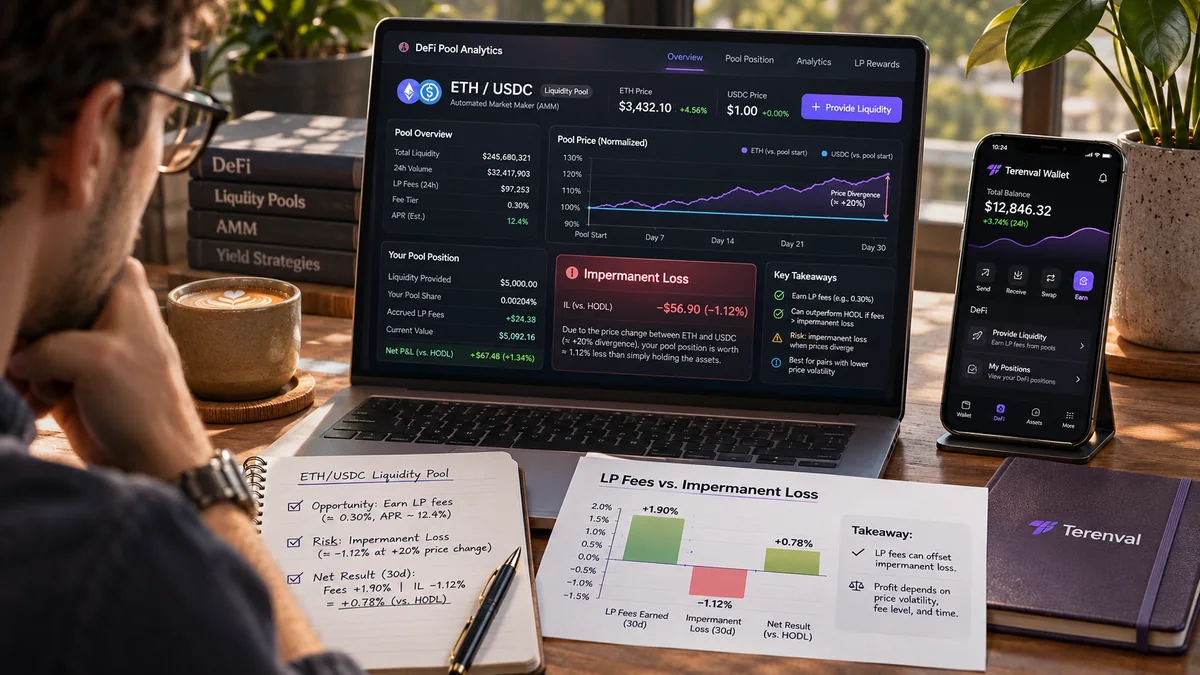
La pérdida impermanente (impermanent loss o IL) es la diferencia negativa entre el valor de una posición de proveedor de liquidez y el valor que habría tenido simplemente conservar las mismas cantidades iniciales de tokens después de un cambio en sus precios relativos. También se denomina pérdida por divergencia. Puede producirse incluso cuando la posición aumenta su valor en dólares y el contrato inteligente funciona exactamente como se diseñó. Las comisiones de negociación pueden compensarla, pero no la hacen imposible. Una posición que parece atractiva por su APR anunciado puede acabar rindiendo menos que mantener los activos iniciales en una cartera corriente.
Imaginemos una posición ETH/USDC de 10.000 USD que comienza con 2 ETH valorados en 5.000 USD y 5.000 USDC, cuando cada ETH cuesta 2.500 USD. Si ETH duplica su precio hasta 5.000 USD, las tenencias sin modificar valdrían 15.000 USD. En un pool hipotético de producto constante, de rango completo y sin comisiones, el reequilibrio impulsado por el arbitraje deja la posición en unos 14.142 USD, aproximadamente 858 USD menos que mantener los tokens. Sin embargo, eso no equivale a perder 858 USD de los 10.000 USD iniciales: el pool sigue valiendo más que la inversión original. Es una pérdida de rendimiento relativo. Esta distinción cambia cómo debe evaluarse la provisión de liquidez.
Respuesta breve: La pérdida impermanente aparece porque un creador de mercado automatizado (AMM) modifica automáticamente las cantidades de los dos tokens que posee un proveedor de liquidez cuando cambian sus precios relativos. En un pool estándar 50/50 de producto constante y sin comisiones, la posición termina con una proporción mayor del token cuyo precio relativo ha caído y menor del que ha subido. Por ello vale menos que mantener las cantidades originales a los mismos precios finales. Esta pérdida no implica necesariamente una rentabilidad monetaria negativa, puede reducirse si vuelve la relación de precios y debe analizarse junto con las comisiones de negociación, los gastos de transacción, el riesgo del contrato y la posibilidad de salir.
Evaluación editorial de Terenval: Una posición LP no es un depósito de ahorro con un tipo de interés promocional: es una estrategia de inventario que se reequilibra continuamente, vendiendo parte del activo que sube en términos relativos y comprando parte del que baja. Ese comportamiento puede tener sentido para quien busca exposición a la creación de mercado, pero sorprender negativamente a quien solo pretendía conservar un token al alza. Para hacer comprobable su economía, en lugar de presentarla como publicidad, esta guía introduce cuatro marcos educativos originales: el Registro de Resultados LP de Terenval (LP Outcome Ledger), el Índice de Cobertura por Comisiones (Fee Coverage Ratio), la Prueba de Resistencia del Rango (Range Survival Stress Test) y la Brújula de Reequilibrio (Rebalance Decision Compass). Son herramientas analíticas, no funciones de Uniswap ni de Terenval Wallet, protecciones automáticas o garantías de beneficio.
Fecha límite de la información: 5 de noviembre de 2026. Los mecanismos se basan en la documentación primaria de Uniswap enlazada en el artículo. Todos los precios de ETH, comisiones, costes de gas, rendimientos anualizados y saldos de pools empleados son supuestos didácticos hipotéticos, no cotizaciones en tiempo real, simulaciones históricas ni afirmaciones sobre la rentabilidad actual. Los pools reales presentan trayectorias de precios, comisiones, competencia por liquidez y comportamientos contractuales que un ejemplo sencillo no reproduce.
Puntos clave
- La IL se mide respecto a HODL. Compara el resultado de aportar liquidez con dejar intactos los activos originales; no significa necesariamente perder dólares.
- La referencia debe utilizar los mismos tokens iniciales. Comparar un LP ETH/USDC con un depósito exclusivamente en USDC es otra evaluación de inversión.
- La fórmula clásica corresponde a un diseño AMM concreto. La conocida
2 × sqrt(r) / (1 + r) − 1presupone exposición 50/50 a producto constante, rango completo, sin comisiones y con precios coherentes. - Las comisiones pueden compensar la pérdida por divergencia. Que realmente la compensen depende de las comisiones atribuibles a la posición, el tiempo dentro del rango, su valor en tokens y los costes.
- Las comisiones LP no son simplemente volumen del pool × porcentaje anunciado. Hay que considerar la participación en la liquidez activa, la parte del protocolo, el cobro y las posibles comisiones de gestores o hooks.
- Uniswap v2 y la liquidez concentrada se comportan de manera diferente. La liquidez estándar de v2 permanece activa en toda la curva de precios positivos; v3 y v4 estándar permiten elegir un rango más estrecho.
- Salir del rango no es una liquidación. Una posición LP concentrada convencional deja de generar nuevas comisiones por swaps al salir de su intervalo y pasa a tener un solo activo, pero un préstamo externo puede añadir un riesgo de liquidación independiente.
- Un rango estrecho cambia el riesgo, no solo la rentabilidad. Captar más comisiones por dólar mientras está activo implica mayor probabilidad de convertirse en una posición unilateral e inactiva.
- La tabla de IL del 50/50 no sirve para todas las posiciones v3/v4. Los límites del rango, las cantidades iniciales de tokens y la posible lógica de hooks de v4 exigen cálculos específicos.
- Un pool de dos stablecoins no está libre de riesgo. La pérdida de paridad puede dejar al LP con más unidades del token deteriorado y pérdidas directas de valor en dólares, aunque la IL relativa parezca pequeña.
- Reequilibrar no elimina pérdidas anteriores. Cerrar y reabrir una posición cambia el inventario y crea un nuevo punto de referencia, con costes de ejecución.
- Los APR o APY de comisiones pueden basarse en datos pasados y resultar engañosos. Dependen del volumen, la liquidez activa, los incentivos, los ajustes del protocolo y el período observado.
- La autorización de tokens es otro riesgo de seguridad. Aprobar el gasto de un ERC-20 o firmar una autorización no equivale a conectar una cartera.
- No se presenta Terenval Wallet como un gestor LP integrado. El análisis de autocustodia trata del control independiente de claves, redes y autorizaciones, no de una integración DeFi no documentada.
¿Qué es la pérdida impermanente en un pool de liquidez DeFi?
La pérdida impermanente es un efecto de valoración relativa causado por los cambios en las cantidades de tokens dentro de un AMM. La comparación habitual enfrenta dos resultados hipotéticos valorados exactamente en el mismo momento y a los mismos precios de mercado:
- Resultado de mantener (HODL): Conservar las unidades originales en la cartera sin operar, prestar, reequilibrar ni cobrar comisiones LP.
- Resultado del proveedor de liquidez: Depositar esos tokens en un pool concreto, permitir que el AMM aplique sus reglas de precios e intercambios y valorar el derecho resultante sobre los activos en el mismo momento final.
La diferencia antes de comisiones y gastos es el resultado de divergencia. En el modelo estándar 50/50 de producto constante, un cambio del precio relativo provoca un resultado negativo por divergencia; no hace falta ningún hackeo. La documentación de rentabilidades de Uniswap v2 desarrolla explícitamente la fórmula de pérdida relativa, mientras que la explicación de Uniswap describe el mecanismo de creación de mercado subyacente.
¿Por qué ocurre la pérdida si nadie roba los tokens?
El pool ofrece a los operadores un tipo de cambio determinado por sus reservas y reglas de fijación de precios. Cuando cambia el precio en el mercado externo, operadores y arbitrajistas pueden intercambiar tokens con el pool hasta que su precio marginal se aproxime al exterior, teniendo en cuenta comisiones y condiciones de ejecución. Esas operaciones modifican las cantidades relativas mantenidas por el pool. El proveedor de liquidez posee una participación en ese inventario cambiante, no una cantidad fija de ambos tokens originales.
Si ETH se aprecia frente a USDC, normalmente el pool entrega ETH a los operadores y acumula USDC. Tu participación contiene menos ETH de los que habrías conservado en privado. Si ETH cae, normalmente el pool acumula ETH cuando los operadores lo intercambian por USDC. Tu participación termina con más ETH y menos USDC que la cartera de referencia. Ninguna dirección implica por sí misma fraude: ambas son consecuencias de la creación pasiva de mercado.
¿Es lo mismo la pérdida impermanente que perder el capital inicial?
No. Una posición puede subir de 10.000 a 14.142 USD y aun así registrar una pérdida impermanente aproximada de 858 USD respecto a una referencia HODL de 15.000 USD. A la inversa, puede caer a 7.071 USD, sufrir una bajada real de valoración de unos 2.929 USD respecto al inicio y además rendir unos 429 USD menos que HODL. Una cifra mide la pérdida absoluta; la otra, el rendimiento relativo.
Las comisiones, los incentivos y los gastos de salida crean más diferencias. Evita interpretar cada dólar de rendimiento inferior a HODL como si fuera una retirada adicional de una cuenta bancaria. La IL expresa el rendimiento al que renunciaste porque el pool reequilibró tus tokens.
¿Por qué se llama «impermanente» si el usuario puede perder dinero definitivamente?
El nombre alude a que la diferencia frente a mantener los tokens puede reducirse o volver a cero si la relación de precios relativos retorna al nivel de entrada, en el modelo simplificado y antes de costes. Nada obliga a que los precios regresen. Cuando retiras liquidez e intercambias o vendes los tokens recuperados, el inventario y el resultado comparativo de esa estrategia quedan, a efectos prácticos, fijados. Aunque el mercado luego se revierta, la posición cerrada no se recuperará automáticamente.
Por eso pérdida por divergencia puede resultar más claro. «Impermanente» no significa temporal hasta recibir un reembolso ni cubierta por el protocolo. La ecuación del AMM no incorpora ningún seguro.
¿Cómo genera pérdida impermanente un creador de mercado automatizado?
Un mercado tradicional de órdenes limitadas utiliza ofertas de compra y venta enviadas por operadores o creadores de mercado. Un AMM de producto constante utiliza las reservas para cotizar tipos marginales mediante una invariante matemática. El mecanismo original al estilo Uniswap v2 se expresa así:
x × y = k
Aquí x es la reserva de un token, y la del otro y k el producto de las reservas en la idealización sin comisiones durante un intercambio. Con comisiones, el producto efectivo puede crecer; las cotizaciones reales también dependen de las comisiones de entrada, los redondeos, la liquidez y otros parámetros del protocolo. Cuando el mercado cambia de precio, los swaps modifican x e y. Según la invariante ideal y un precio externo P expresado como token1 por token0, las reservas se ajustan de modo que y / x evoluciona con P.
Un pool 50/50 en un ejemplo realista
Supongamos que ETH cuesta 2.500 USD y que la posición ilustrativa del pool representa 2 ETH y 5.000 USDC. Ambos tokens aportan el mismo valor inicial en dólares. En un pool ideal de rango completo y sin comisiones, cuando la relación de precios ETH/USDC cambia por un factor r, el inventario del LP es:
ETH in position   = 2 / sqrt(r)
USDC in position  = 5,000 × sqrt(r)
ETH price         = $2,500 × r
Si el precio se duplica (r = 2), el LP mantiene aproximadamente 1,4142 ETH y 7.071,07 USDC. Una cartera que simplemente conserva los tokens iniciales sigue teniendo 2 ETH y 5.000 USDC. Ambas se valoran al nuevo precio de mercado de 5.000 USD por ETH, de modo que pueden compararse sin inventar tipos de cambio distintos ni una ventaja de precio artificial para una estrategia.
El papel del arbitraje y de las operaciones informadas
El reequilibrio normalmente no depende de un temporizador ni de un gestor centralizado. Surge de swaps económicamente incentivados. Cuando el mercado externo se mueve primero, los arbitrajistas pueden operar contra un precio on-chain desactualizado y captar parte de la diferencia; los LP acaban negociando a precios rezagados. Este fenómeno de creación de mercado se conoce como selección adversa (adverse selection) y suele estudiarse mediante loss-versus-rebalancing (LVR). Está relacionado con la IL, pero no es la misma métrica: LVR compara con una estrategia de referencia que se reequilibra continuamente a lo largo de la trayectoria, mientras que la IL convencional compara el valor final del LP con conservar los tokens iniciales. Sumar estimaciones de LVR e IL sin armonizar las referencias puede contabilizar dos veces un mismo efecto.
En determinadas condiciones, un LP puede obtener suficientes comisiones para compensar su exposición. No es correcto suponer que todo arbitraje es perjudicial o que cada jornada de mucho volumen resulta automáticamente rentable. Importan la causa de las operaciones, las comisiones abonadas, los precios efectivos de ejecución y la participación activa del LP.
Fórmula de la pérdida impermanente: cómo calcularla correctamente
Para un par 50/50 de producto constante, rango completo y sin comisiones, tomando el token1 como unidad de cuenta estable, definimos:
r = ending price of token0 / starting price of token0

Impermanent loss as a fraction of HODL value:
IL(r) = 2 × sqrt(r) / (1 + r) − 1

Impermanent loss percentage = IL(r) × 100%
Esta es la fórmula recogida en la documentación para desarrolladores de Uniswap. No estima cuánto efectivo se ha robado, cuánto ha caído el LP desde su capital inicial, el APY anual, las comisiones ganadas ni el rendimiento de un rango concentrado. Importan tanto el porcentaje como el período: la ecuación depende de la relación de precios entre entrada y salida, no predice precios futuros.
Derivación de la fórmula en tres pasos transparentes
Al inicio, si cada token representa la mitad del valor original V0, la cartera que mantiene los activos sin operar valdría, para una nueva relación r:
V_HODL(r) = V0 × (1 + r) / 2
El AMM de producto constante sin comisiones ajusta las cantidades de forma inversamente proporcional a la raíz cuadrada de la relación de precios. Su valor de mercado pasa a ser:
V_LP(r) = V0 × sqrt(r)
Dividimos el valor del pool entre el valor HODL y restamos uno:
(V_LP / V_HODL) − 1
= [V0 × sqrt(r)] / [V0 × (1 + r) / 2] − 1
= 2 × sqrt(r) / (1 + r) − 1
El valor inicial V0 se cancela. Por ello, el porcentaje de IL es idéntico para una posición hipotética de 1.000 USD o de un millón, si el par, la variación relativa y los supuestos AMM coinciden. El coste de oportunidad en dólares cambia con el importe invertido. También cambian las comisiones y el riesgo absoluto.
Tabla de pérdida impermanente para una posición ETH/USDC de 10.000 USD
Supuestos: 2 ETH valorados inicialmente en 2.500 USD cada uno más 5.000 USDC; USDC permanece a 1 USD; se excluyen comisiones, deslizamiento, impuestos y gas; solo cambia el precio de ETH; pool de producto constante de rango completo sin efectos de liquidez externa sobre la fracción de la posición. Los importes en dólares se redondean a centavos.
| Cambio del precio de ETH | Precio de ETH | ETH del LP | USDC del LP | Valor HODL | Valor LP antes de comisiones | IL frente a HODL | IL (%) |
|---|---|---|---|---|---|---|---|
| -75% | $625 | 4.0000 | $2,500.00 | $6,250.00 | $5,000.00 | −$1,250.00 | -20.00% |
| -50% | $1,250 | 2.8284 | $3,535.53 | $7,500.00 | $7,071.07 | −$428.93 | -5.72% |
| -25% | $1,875 | 2.3094 | $4,330.13 | $8,750.00 | $8,660.25 | −$89.75 | -1.03% |
| +0% | $2,500 | 2.0000 | $5,000.00 | $10,000.00 | $10,000.00 | $0.00 | +0.00% |
| +25% | $3,125 | 1.7889 | $5,590.17 | $11,250.00 | $11,180.34 | −$69.66 | -0.62% |
| +50% | $3,750 | 1.6330 | $6,123.72 | $12,500.00 | $12,247.45 | −$252.55 | -2.02% |
| +100% | $5,000 | 1.4142 | $7,071.07 | $15,000.00 | $14,142.14 | −$857.86 | -5.72% |
| +200% | $7,500 | 1.1547 | $8,660.25 | $20,000.00 | $17,320.51 | −$2,679.49 | -13.40% |
Interpretación: La diferencia de 858 USD cuando ETH se duplica es el 5,72% del valor HODL de 15.000 USD, no el 5,72% de los 10.000 USD iniciales. Cuando ETH se reduce a la mitad, la IL porcentual también es aproximadamente el 5,72% del valor HODL final (entonces 7.500 USD), por lo que la diferencia ronda los 429 USD. La simetría se da entre duplicar y dividir entre dos el precio en la fórmula, no en el beneficio o pérdida en efectivo frente a la inversión inicial.
¿Qué ocurre cuando ambos tokens fluctúan frente al dólar?
La fórmula depende de la relación entre sus precios, no solamente del precio en USD de uno de ellos. En un pool ETH/BTC, supongamos que ETH y BTC se duplican frente al dólar, pero su relación se mantiene constante. El modelo simplificado indica IL nula frente a conservar ETH y BTC, aunque ambos portafolios suban en dólares. Si ETH sube un 50% y BTC solo un 25%, la relación relevante es 1.50 / 1.25 = 1.20, no 1.50. Elegir una moneda base incorrecta es una causa frecuente de capturas engañosas de calculadoras.
Para USDC/USDT u otro par de stablecoins, la relación puede permanecer próxima a 1 durante largos períodos, pero la posición no queda exenta de riesgo en dólares. Si una stablecoin pierde la paridad, pueden deteriorarse tanto la relación de precios como el poder adquisitivo del inventario. El porcentaje teórico de IL no es una medida de riesgo completa.
Ejemplo calculado: ETH se duplica y el pool de liquidez sigue ganando dinero
Retomemos la posición inicial de 10.000 USD, con 2 ETH y 5.000 USDC. A un precio ilustrativo de 5.000 USD por ETH, comparemos tres cifras:
| Concepto | Valor | ¿Qué responde? |
|---|---|---|
| Capital inicial | $10,000.00 | ¿Cuánto se aportó inicialmente? |
| Cartera HODL | $15,000.00 | ¿Qué habría ocurrido conservando los mismos tokens iniciales? |
| Inventario LP sin comisiones | $14,142.14 | ¿Cuánto valdrían los tokens mantenidos por el AMM? |
| Déficit por divergencia | −$857.86 | ¿Cuánto valor se cedió frente a HODL? |
| Ganancia absoluta del LP antes de comisiones | +$4,142.14 | ¿Aumentó la posición LP desde su valor inicial en dólares? |
«El LP ganó 4.142 USD» y «el LP rindió 858 USD menos que HODL» pueden ser verdaderos simultáneamente. Un informe que presente solo una de estas cifras oculta el coste de oportunidad del inversor o exagera el riesgo, según lo que omita.
Añadamos el efecto económico real de las comisiones ganadas
Supongamos ahora que la posición generó 650 USD en comisiones por swaps, valoradas en USD al cierre, y 55 USD de costes totales de red, ejecución y gestión. No hay incentivos adicionales, complicaciones contables ni cambios de precio de los tokens entre el cobro y la valoración de las comisiones. Es un ejemplo aislado, simplificado deliberadamente:
LP inventory at exit               $14,142.14
+ earned fees                          $650.00
− cumulative costs                      $55.00
= net LP outcome                    $14,737.14

Hold-only outcome                   $15,000.00
Net LP advantage versus HODL          −$262.86
El LP obtuvo ingresos por comisiones y una rentabilidad positiva en dólares, pero quedó unos 263 USD por detrás de mantener los activos. Si, sin cambiar ningún otro supuesto, las comisiones hubieran sido de 1.000 USD, el LP habría terminado unos 87 USD por encima de HODL. Las comisiones pueden superar el coste de oportunidad; un APR publicitario no demuestra que lo hayan logrado.
¿Cuántas comisiones hacen falta para igualar a HODL?
En esta comparación simplificada, el umbral correcto es el déficit absoluto por divergencia en dólares más todos los gastos incrementales del LP:
Required net fees to match HODL
= max(0, V_HODL − V_LP_before_fees) + incremental LP costs

At ETH ×2: $857.86 + $55.00 = $912.86
El ejemplo no predice cuánto tiempo se necesitará para ganar 912,86 USD. La trayectoria depende de las comisiones, los volúmenes efectivamente negociados, la competencia de liquidez activa y la versión del pool. Los incentivos pueden mejorar el flujo de caja, pero añaden riesgos por precio del token y sostenibilidad. Si mantener los activos también conlleva costes de custodia, cambio o ejecución, deben compararse los costes incrementales, no únicamente los totales de una estrategia.
¿Es realista ganar 650 USD en comisiones?
Es un importe hipotético, no un dato de ningún pool ETH/USDC actual. En la práctica debes obtener las comisiones atribuibles a esa posición concreta, tras el reparto aplicable al protocolo o gestor, valoradas en sus tokens reales y correspondientes al mismo período que el rendimiento de precios. Un LP con el 0,01% de la liquidez activa efectiva no recibe las mismas comisiones que otro con el 10%. Un mayor volumen bruto tampoco basta para inferir ingresos: la posición debe estar dentro del rango pertinente.
El Registro de Resultados LP de Terenval: cuatro saldos que todo proveedor debe seguir
Para evitar confundir el APR anunciado con una creación real de riqueza, proponemos un estado de cuatro saldos con fines educativos. Es nuestro modelo contable editorial, no un método de información estandarizado y avalado por un protocolo.
| Registro | Qué medir | Qué pregunta resuelve |
|---|---|---|
| 1. Inventario inicial | Unidades exactas de cada token, relación de precios, valores en USD y fecha/hora | ¿Cuál es la base de comparación? |
| 2. Referencia HODL | Valor actual de esas mismas unidades originales, incluyendo solo rendimientos pasivos especificados por separado | ¿Habría sido mejor no operar? |
| 3. Inventario LP | Cantidades actuales de tokens y valor en USD del derecho sobre el pool, sin comisiones pendientes si se contabilizan aparte | ¿Qué hizo el reequilibrio del AMM? |
| 4. Ajustes de flujo de caja y salida | Comisiones devengadas o cobradas, incentivos, gas, swaps, impuestos aplicables y comisiones de gestores o hooks | ¿Cuál es el resultado realizable después de salir? |
El cálculo relativo más sencillo, debidamente explicado, es:
Patrimonio neto LP = valor de mercado del inventario LP
+comisiones pendientes a precios realizables
+comisiones cobradas por separado y aún conservadas
+valor realizable de incentivos
−gastos incrementales de transacción y gestión
Patrimonio HODL = unidades iniciales del token A × precio actual de A
+unidades iniciales del token B × precio actual de B
−gastos exclusivos de HODL, si los hubiera
Valor excedente del LP = patrimonio neto LP − patrimonio HODL
No contabilices dos veces las comisiones. En Uniswap v2 normalmente se incorporan a las reservas y afectan al valor de las participaciones del pool, mientras que en v3/v4 se contabilizan por separado hasta su cobro. La documentación también contempla reparto de comisiones al protocolo para determinadas versiones y pools; comprueba la configuración real en vez de atribuir al LP toda la comisión de swap anunciada. La documentación actual de comisiones de Uniswap diferencia estos mecanismos.
Cuando las tenencias iniciales no son exactamente 50/50
La fórmula porcentual habitual presupone un par inicialmente equilibrado y de rango completo en el modelo convencional. Una posición concentrada puede empezar con más USDC que ETH o incluso aportarse enteramente en un token cerca de un límite o fuera del rango. La comparación correcta utiliza sus cantidades exactas de entrada. Una cifra genérica de «IL con ETH +50%» tomada de una tabla 50/50 puede describir muy mal una posición unilateral o de rango estrecho.
Depósitos y retiradas en distintos momentos
Si añades capital a mitad del período, retiras parte de la posición, cobras y gastas comisiones o las capitalizas automáticamente, la comparación simple entre el valor inicial y final se distorsiona. Usa un registro de transacciones o un rendimiento ajustado por flujos de caja y reinicia o separa los grupos de referencia cuando entre nuevo capital. Es especialmente importante en bóvedas (vaults) y estrategias de reequilibrio automático que modifican repetidamente la mezcla de tokens.
Uniswap v2, v3 y v4: por qué la versión cambia el riesgo
Aportar liquidez no es un producto universal. La descripción general de liquidez de Uniswap explica cómo difieren las posiciones v2, v3 y v4 en la colocación de liquidez, las comisiones y las operaciones del ciclo de vida.
| Pregunta | Uniswap v2 de rango completo | Uniswap v3 concentrado | Uniswap v4 concentrado estándar |
|---|---|---|---|
| Colocación de liquidez | A lo largo de toda la curva de precios positivos | Rango elegido por el usuario delimitado por ticks, o rango completo | Rango elegido por el usuario; el pool puede incluir un hook personalizado |
| ¿Sigue activa si el precio sale de la banda seleccionada? | No existe una banda personalizada; la posición de rango completo sigue activa | No: fuera del rango deja de generar nuevas comisiones | No en la liquidez concentrada estándar; deben revisarse las reglas de hooks personalizados |
| Contabilidad de comisiones | Se incorporan a las reservas; puede aplicarse el reparto actual con el protocolo | Se devengan a favor de la posición individual; no se reinvierten automáticamente | Las comisiones se contabilizan aparte; puede haber comisiones dinámicas y hooks |
| Exposición de la posición | Equilibrio de dos tokens en continuo cambio | Puede pasar a ser unilateral en cualquiera de los límites | Comportamiento concentrado básico similar salvo modificaciones por hook |
| Pregunta adicional clave | ¿Compensan las comisiones la diferencia frente a HODL? | ¿Resistirá la banda los movimientos probables y será viable mantenerla? | ¿Qué hook, reglas de comisiones, permisos y dependencias externas introduce el pool? |
La fórmula básica de producto constante y rango completo es una buena introducción, pero no es un simulador universal de v3/v4. Tampoco simula directamente curvas de intercambio de stablecoins, pools ponderados, invariantes personalizados, bóvedas estratégicas ni tokens LP apalancados.
Uniswap v2: exposición amplia y participación continua
Un pool v2 convencional mantiene liquidez pasiva en todas las relaciones de precios estrictamente positivas. No «sale del rango» como la liquidez concentrada. Eso no lo hace seguro: una divergencia extrema de precios puede crear un gran coste de oportunidad y, si un activo se desploma hacia cero, el pool puede terminar concentrando gran parte de su valor residual en el token deteriorado. Las comisiones pueden compensar parte de esa exposición, pero no garantizan proteger el capital.
En un pool v2 real, distingue la comisión total cobrada a los operadores de la parte finalmente atribuible a los LP; la documentación vigente de Uniswap contempla acuerdos de comisiones del protocolo que pueden repartir la comisión histórica del 0,30% por swap. Suponer que el 0,30% completo corresponde al beneficio de los LP sin comprobar el ajuste aplicable sobreestimaría los ingresos.
Uniswap v3: elegir un rango añade exposición direccional
En v3 se elige un precio inferior y otro superior dentro de los cuales la liquidez está activa. Concentrar el capital puede mejorar la captación de comisiones mientras la posición se mantiene dentro del rango, en comparación con distribuir el mismo dinero en zonas de precio donde casi no se realizan swaps. Pero también modifica el inventario más deprisa conforme el precio se acerca a los límites. Si ETH cae por debajo del límite inferior en el ejemplo ETH/USDC, normalmente la posición queda íntegramente en ETH; si sube por encima del superior, queda en USDC, según la convención de precios usada aquí.
La explicación de soporte de Uniswap es explícita: salir del rango no equivale por sí mismo a una liquidación como la de un préstamo. La posición pasa a tener un solo activo y deja de acumular nuevas comisiones por swaps hasta que el precio vuelva al intervalo. Si regresa, la acumulación puede reanudarse, pero ello no elimina retroactivamente los resultados anteriores ni los gastos de transacción.
Uniswap v4: los hooks y las comisiones personalizadas añaden otra capa
Uniswap v4 utiliza liquidez concentrada, pero admite hooks opcionales: código externo específico de un pool que puede modificar el comportamiento alrededor de swaps y cambios de liquidez. Un hook puede ajustar comisiones dinámicas, implantar contabilidad personalizada o añadir dependencias externas. Algunos pools no usan hooks; otros constituyen productos sustancialmente distintos aunque una interfaz muestre los símbolos habituales ETH/USDC. La guía oficial de hooks de v4 y su marco de seguridad explican estas posibilidades y superficies de riesgo.
Como norma, no supongas que cualquier pool «Uniswap v4» equivale a uno v3 sin hooks. Examina la clave del pool, el contrato de hook opcional, quién puede actualizar los ajustes, la lógica de comisiones, el comportamiento de los tokens, las auditorías, si los activos pueden salir del pool y cómo se retira realmente la posición. La fórmula IL original de producto constante puede ser inadecuada para curvas personalizadas o exposiciones externas adicionales.
Liquidez concentrada: un ejemplo de 10.000 USD con cálculos reales del rango
Las tablas genéricas de IL suelen ocultar la principal diferencia económica de los AMM modernos: la conversión del inventario en los extremos del rango de precios. Podemos calcularla explícitamente para una posición hipotética de liquidez concentrada estándar, sin utilizar cotizaciones reales del protocolo.
Supongamos una posición ETH/USDC iniciada con ETH a 2.500 USD, activa solo entre 2.000 y 3.000 USD. El token0 es ETH y el token1 USDC, con precio P = USDC por ETH. Escogemos una cantidad de liquidez L tal que el valor de mercado inicial del inventario sea de 10.000 USD. El rango no es simétrico en el espacio de las raíces cuadradas de los precios. Por tanto, la cartera inicial no es exactamente 50/50 ETH/USDC. Debemos compararla con su inventario inicial real en vez de reutilizar la tabla v2.
Para una posición concentrada estándar, el inventario dentro del rango activo es:
When Pa < P < Pb:
ETH(P)  = L × [1 / sqrt(P) − 1 / sqrt(Pb)]
USDC(P) = L × [sqrt(P) − sqrt(Pa)]

When P <= Pa:
ETH(P)  = L × [1 / sqrt(Pa) − 1 / sqrt(Pb)]
USDC(P) = 0

When P >= Pb:
ETH(P)  = 0
USDC(P) = L × [sqrt(Pb) − sqrt(Pa)]
Aquí Pa = 2000, Pb = 3000 y P0 = 2500. Al resolver el valor inicial de 10.000 USD obtenemos L ≈ 1,037.8726. La posición de apertura contiene 1,8086 ETH más 5.478,56 USDC, no 2 ETH y 5.000 USDC. Los valores siguientes excluyen comisiones, recompensas, impacto de precio, gas e impuestos.
| Precio de ETH | Estado de la posición | ETH LP | USDC LP | Valor LP | Valor HODL con las mismas unidades iniciales | Déficit relativo | IL frente a HODL |
|---|---|---|---|---|---|---|---|
| $1,250 | Bajo el rango | 4.2587 | $0.00 | $5,323.33 | $7,739.28 | −$2,415.95 | -31.22% |
| $1,800 | Bajo el rango | 4.2587 | $0.00 | $7,665.59 | $8,734.00 | −$1,068.40 | -12.23% |
| $2,000 | En el límite inferior | 4.2587 | $0.00 | $8,517.32 | $9,095.71 | −$578.39 | -6.36% |
| $2,250 | Dentro del rango | 2.9314 | $2,815.55 | $9,411.20 | $9,547.86 | −$136.66 | -1.43% |
| $2,500 | Dentro del rango | 1.8086 | $5,478.56 | $10,000.00 | $10,000.00 | $0.00 | +0.00% |
| $2,750 | Dentro del rango | 0.8426 | $8,011.42 | $10,328.52 | $10,452.14 | −$123.63 | -1.18% |
| $3,000 | En el límite superior | 0.0000 | $10,431.55 | $10,431.55 | $10,904.29 | −$472.74 | -4.34% |
| $3,500 | Sobre el rango | 0.0000 | $10,431.55 | $10,431.55 | $11,808.58 | −$1,377.03 | -11.66% |
| $5,000 | Sobre el rango | 0.0000 | $10,431.55 | $10,431.55 | $14,521.44 | −$4,089.89 | -28.16% |
Qué demuestra la tabla: Si el precio pasa de 2.500 a 3.500 USD, esta posición concentrada termina íntegramente en USDC, con valor cercano a 10.431,55 USD, mientras que sus tokens originales intactos valdrían unos 11.808,58 USD. La diferencia es de unos 1.377,03 USD, es decir, el 11,66% del valor HODL, muy distinta del resultado genérico 50/50 de rango completo ante una subida del 40%. Si el precio cae por debajo de 2.000 USD, la posición pasa a ser unilateral en ETH. Su valor puede seguir cayendo con ETH incluso sin nuevos swaps en la posición inactiva.
¿Se pierde el capital cuando se rompe el rango?
Una posición concentrada ordinaria sin apalancamiento en Uniswap v3/v4 no se liquida automáticamente ni desaparece al salir del rango. El inventario alcanza uno de sus extremos de un solo token y deja de generar comisiones. El activo restante sigue teniendo un precio de mercado y su titular generalmente puede cerrar la posición, sujeto al funcionamiento del contrato, el gas y las restricciones de bóvedas o envoltorios externos. En cambio, un préstamo separado que emplee esa exposición LP como garantía sí puede liquidarse conforme a sus propias reglas.
¿Elegir un rango más estrecho siempre aumenta los beneficios?
No. Una concentración mayor puede elevar la participación en la liquidez que cobra comisiones mientras está activa, pero también aumenta la probabilidad de abandonar el rango e intensificar la divergencia frente a mantener los tokens. Las comisiones dependen de la trayectoria: el precio final no revela cuánto volumen pasó durante la fase activa ni cuántos reequilibrios fueron necesarios. Una posición de 10.000 USD con un rango del 5% puede generar menos ingresos netos que una más amplia si permanece inactiva la mayor parte del tiempo y paga reiterados gastos de ejecución.
¿Son matemáticamente idénticas las inversiones v3 de rango completo y las v2?
Pueden compartir la misma exposición subyacente a divergencia 50/50 en supuestos idealizados basados únicamente en precios, pero sus niveles de comisiones, contabilidad, competencia de liquidez activa, mecanismos de cobro y configuración de comisiones del protocolo difieren. Esto afecta al resultado monetario. La investigación de Uniswap sobre comisiones LP estudia esas diferencias y separa los ingresos por comisiones del rendimiento del capital. Comparar porcentajes de comisiones no equivale a comparar rendimientos completos.
¿Qué remunera al proveedor de liquidez? El origen real de las comisiones
Los proveedores cobran principalmente porque los operadores utilizan la liquidez que ofrecen sus posiciones. Cada swap suele generar una comisión distribuida según las reglas del pool. En liquidez concentrada, la parte relevante del flujo de operaciones corresponde a las posiciones activas al precio actual, no necesariamente a todas las cuentas que aparecen en el TVL total de una interfaz.
Una ecuación ilustrativa de atribución de comisiones es:
LP fee income for a period
≈ Sum over eligible swaps of
  [swap notional × LP-attributable fee rate × position share of active liquidity]
El cálculo on-chain y la contabilidad reales dependen de la versión del protocolo, los tokens, los cruces de ticks, las comisiones del protocolo y los hooks. Esta ecuación es una ayuda para razonar, no un sustituto exacto de los registros contables o las variables de crecimiento de comisiones.
Ejemplo: un volumen de negociación alto no equivale a tus ingresos
Supongamos que un pool procesa, a modo ilustrativo, 5 millones de USD en swaps durante un mes, con una comisión anunciada del 0,30%. Eso genera 15.000 USD de comisiones brutas por swaps, no 15.000 USD para cada LP. Si la comisión de protocolo aplicable fuera 0,05 puntos porcentuales sobre el importe negociado, la parte atribuible a los LP sería 12.500 USD antes de otras complicaciones. Una posición que capture el 1% de la liquidez activa aplicable en esos swaps podría recibir unos 125 USD. Si está fuera del rango durante gran parte del período, una cuota ingenua del 1% del TVL medio no permite estimar correctamente lo devengado. Son cálculos ilustrativos, no comisiones ni rendimientos cotizados de un pool real de Uniswap.
APR frente a APY en un panel de pools de liquidez
El APR es una tasa anualizada simple bajo el supuesto de que se mantiene el ritmo de ganancias observado; el APY incluye la capitalización. Si un LP genera 70 USD de comisiones sobre 10.000 USD en siete días, la anualización simple sería ($70/$10,000) × (365/7) ≈ 36.5% antes de IL y costes. Eso no garantiza un ingreso anual del 36,5%, especialmente si los siete días coincidieron con un pico excepcional de volumen. Tampoco existe capitalización automática si las comisiones devengadas permanecen como saldo cobrable por separado.
En Uniswap v3 y v4 las comisiones devengadas no se añaden automáticamente a la posición de liquidez; cobrarlas y reinvertirlas exige transacciones o reglas de estrategia. La guía oficial de liquidez explica la diferencia. Una bóveda que anuncia APY capitalizado puede cobrar gestión, cambiar rangos y añadir exposición a otros contratos inteligentes.
Recompensas, incentivos y pagos adicionales en tokens
Algunos protocolos o gestores complementan las comisiones de negociación con emisiones o incentivos. Pueden elevar el APR anunciado, pero no son lo mismo que una demanda orgánica de swaps. Las recompensas pueden estar denominadas en un token volátil, sujetas a desbloqueos progresivos, terminar bruscamente o ser difíciles de vender sin deslizamiento. Decláralas por separado en el registro de resultados. Un incentivo nominal de 100 USD en la fecha de entrega no tiene por qué valer 100 USD al cerrar.
El Índice de Cobertura por Comisiones de Terenval: ¿compensan las comisiones la divergencia?
El segundo modelo educativo original, el Índice de Cobertura por Comisiones (Fee Coverage Ratio o FCR), compara los beneficios acumulados realizables con el déficit relativo por divergencia y los gastos exclusivos del LP observados en el mismo período:
FCR = (realizable earned fees + realizable incentives)
      / (positive divergence shortfall + incremental LP costs)
Interpretación para la referencia y el momento concretos:
- FCR inferior a 1: Los beneficios registrados aún no cubren el rendimiento inferior relativo y los costes calculados.
- FCR igual a 1: Cerca del punto de equilibrio frente a la referencia HODL especificada, bajo los supuestos señalados.
- FCR superior a 1: Las comisiones e incentivos parecen suficientes en esa instantánea; los precios y costes futuros pueden cambiarlo.
- Denominador cero: La relación no está definida o no aporta información; conviene declarar el beneficio neto absoluto en vez de afirmar una rentabilidad segura infinita.
En el escenario de ETH duplicado, con 650 USD en comisiones, 857,86 USD de déficit relativo y 55 USD de costes, FCR = 650 / (857.86 + 55) ≈ 0.71. El inversor obtuvo aproximadamente el 71% de lo necesario para eliminar la diferencia relativa identificada. Otro movimiento de precios, una variación de recompensas o la salida del pool alteraría esa medida.
Límite: El FCR es una comprobación económica histórica, no un indicador de riesgo, señal de negociación ni protección frente al robo. Puede superar 1 justo antes de que una stablecoin pierda su paridad o falle un contrato. Tampoco puede aplicarse uniformemente si cambian el inventario de referencia, los depósitos o el período de análisis sin ajustar los cálculos.
Pools de liquidez de stablecoins: una IL pequeña no implica un riesgo pequeño
Un proveedor podría pensar que un par USDC/USDT o DAI/USDC es seguro porque ambas monedas buscan mantenerse cerca de 1 USD. En condiciones normales, sus variaciones relativas pueden ser menores que en ETH/USDC. Pero los riesgos extremos son distintos, no inexistentes. Si un activo pierde su paridad, el AMM puede acumular el token deteriorado mientras el arbitraje extrae del pool el más sólido.
Una pérdida de paridad del 5% puede parecer pequeña en la fórmula IL
En un pool hipotético estándar 50/50 de producto constante, si la relación de precios pasa a r = 0.95, la IL clásica es de apenas −0,0329% frente a mantener los dos tokens originales. Esa cifra relativa pequeña no representa toda la pérdida de patrimonio en dólares. Una cartera HODL inicialmente dividida entre dos activos de 1 USD también vale menos, porque la mitad de las unidades corresponde al activo depreciado. El AMM añade una diferencia negativa sobre esa referencia ya perjudicada.
El cálculo no es una proyección para curvas especializadas de intercambio de stablecoins. Otras invariantes pueden mantener precios próximos a la paridad y comportarse de forma muy distinta ante desviaciones extremas. Tampoco demuestra que toda pérdida de paridad del 5% cause solo una pérdida LP del 0,0329%.
Riesgos que debe resistir un par de stablecoins
- Reservas y emisor: El token puede dejar de ser reembolsable al precio supuesto o sufrir restricciones de canje por jurisdicción, acceso bancario o decisión del emisor.
- Liquidez y deslizamiento: El volumen on-chain puede ser elevado porque los usuarios huyen del activo deteriorado, no porque la estrategia esté obteniendo ingresos saludables y repetibles.
- Dependencias compartidas: Stablecoins comercializadas como independientes pueden compartir bancos, custodios, puentes o garantías.
- Diseño del pool: La invariante stable-swap, los supuestos de paridad, los oráculos y los parámetros de emergencia pueden producir resultados diferentes a los de la fórmula estándar.
- Capas de bóvedas y puentes: Envolver un token LP en otro producto de rentabilidad incorpora una segunda o tercera capa de ejecución y riesgo de reembolso.
Visión editorial de Terenval: Para un pool de stablecoins, la pregunta decisiva no es «¿Qué tan pequeña es la IL ante un cambio del 1%?», sino «¿Qué inventario de tokens tendré si falla una de las promesas de reembolso?». Haz una prueba de estrés que trate la pérdida de paridad como persistente y posiblemente irreversible; después comprueba si todavía existe un mercado de salida.
La Prueba de Resistencia del Rango de Terenval
Un APR elevado por comisiones en una posición concentrada solo resulta relevante si permanece activa el tiempo suficiente para generarlas. El tercer marco original es la Prueba de Resistencia del Rango (Range Survival Stress Test), que analiza el comportamiento de la posición a lo largo de trayectorias de precios, no únicamente en una cotización final.
Paso 1: establecer supuestos medibles
Registra el precio actual, los ticks inferior y superior exactos, las cantidades iniciales, el período de observación, la captación neta de comisiones esperada, el tiempo dentro del rango, el presupuesto de gas disponible y la regla concreta para gestionar una ruptura. Puedes usar la volatilidad histórica para construir escenarios, pero no garantiza el comportamiento futuro. No presupongas que el precio nunca salió del rango durante el día solo porque el cierre de la vela diaria quedó dentro.
Paso 2: probar trayectorias diferentes
| Escenario | Posible resultado LP | Pregunta para decidir |
|---|---|---|
| El precio se mantiene cerca del centro del rango | La liquidez bilateral sigue activa y pueden acumularse comisiones | ¿Bastan las comisiones tras costes y selección adversa? |
| ETH sube rápidamente por encima del límite superior | La posición se desplaza hacia USDC, pierde más potencial alcista de ETH y deja de cobrar comisiones | ¿Aceptas quedarte sin ETH a ese precio? |
| ETH cae bruscamente por debajo del límite inferior | La posición se desplaza hacia ETH y deja de cobrar comisiones | ¿Aceptas acumular el token que está bajando? |
| El precio sale y luego regresa | La acumulación de comisiones se pausa y puede reanudarse si la posición sigue abierta | ¿Toleras un período inactivo sin operaciones innecesarias? |
| El precio oscila violentamente dentro del rango | El volumen podría generar comisiones, pero los operadores pueden extraer más valor y elevar costes | ¿La calidad de las comisiones supera la pérdida por crear mercado? |
| Suben los costes de transacción de la red | Los ajustes pequeños dejan de ser rentables | ¿Puedes salir sin depender de una hipótesis frágil de beneficio? |
| Falla un token del pool o un hook | La pérdida puede superar la IL modelada | ¿Cuál es el plan independiente de seguridad y contingencia? |
Paso 3: estimar el tiempo dentro del rango con prudencia
Una estadística útil es el porcentaje de tiempo observado o supuesto dentro del rango, pero eso no es por sí solo una estimación de rentabilidad. Un 60% del tiempo en rango no implica el 60% de las comisiones potenciales: gran parte de las operaciones puede ocurrir durante el otro 40%, o la cuota de liquidez efectiva puede cambiar. Cuando estén disponibles, utiliza observaciones reales del crecimiento de comisiones de la posición.
Paso 4: definir condiciones de actuación antes de que se produzcan
Por ejemplo: «revisar cuando el precio se acerque a un 10% de un límite», «retirar si una stablecoin del pool suspende los reembolsos» o «no reequilibrar si las comisiones adicionales esperadas no superan el gas y el deslizamiento». Son reglas ilustrativas, no umbrales universalmente seguros. No concedas a una interfaz o estrategia automatizada permiso de gasto ilimitado solo para evitar supervisar la posición manualmente.
La Brújula de Reequilibrio de Terenval: cuándo mantener, mover o salir
Quien recibe una alerta de «fuera de rango» puede creer que debe reequilibrar inmediatamente. No es una obligación general. Reequilibrar cambia la inversión. Puede encajar en una estrategia deliberada de creación de mercado, pero también puede vender repetidamente activos alcistas, comprar activos bajistas o acumular costes de transacción.
Nuestra Brújula de Reequilibrio (Rebalance Decision Compass) compara cuatro alternativas:
| Alternativa | Por qué podría elegirse | Principal contrapartida |
|---|---|---|
| Mantener la posición intacta | Conservar el rango y evitar nuevas operaciones mientras se espera un posible regreso | Puede permanecer inactiva y unilateral indefinidamente |
| Ampliar o desplazar el rango | Adaptar la liquidez al nuevo entorno de precios y buscar más comisiones | Cambia el inventario, cuesta gas/deslizamiento y crea una nueva referencia |
| Retirar parcialmente | Reducir la exposición al pool y conservar parte de las comisiones futuras potenciales | Nueva distribución de activos y costes; parte de la exposición continúa |
| Retirar totalmente y mantener | Terminar la actividad de creación de mercado y recuperar saldos directos de tokens | Consolida el inventario actual y renuncia a futuras comisiones LP |
La decisión comienza con el objetivo de la operación original. Si la meta era acumular ETH, una posición LP que vendió ETH durante una subida podría estar haciendo lo contrario. Si se pretendía ofrecer liquidez a swaps y cobrar por asumir riesgo de inventario, los ajustes planificados del rango pueden encajar. Pero ningún objetivo se deduce del porcentaje APR mostrado en una captura.
Por qué «simplemente reequilibra para volver al rango» puede engañar
Supongamos que una posición termina íntegramente en USDC al superar el límite superior. Para abrir una nueva banda ETH/USDC bilateral alrededor de un precio ahora más alto, probablemente tendrá que comprar ETH a ese precio elevado. Si después el mercado cae, puede aumentar el rendimiento inferior. Del mismo modo, una posición bajo el rango quizá deba vender ETH tras una caída importante para recuperar el equilibrio bilateral. No es necesariamente irracional, pero es una nueva decisión de asignación, no un arreglo automático de la IL anterior.
Reequilibrio, capitalización y presentación fragmentada del rendimiento
Algunas estrategias reinician los gráficos de rendimiento cada vez que mueven una posición. Eso puede hacer que cada rango nuevo parezca rentable mientras oculta las pérdidas necesarias para financiar el reajuste anterior. Para informar con equidad del rendimiento a largo plazo, acumula todos los depósitos, retiradas, swaps, comisiones por éxito, comisiones de gestión, gas y conversiones de incentivos. Informa del resultado de la estrategia completa, no solo del identificador de cada posición.
¿Se puede evitar o reducir la pérdida impermanente?
Generalmente no puedes eliminar el riesgo de divergencia mientras aportas liquidez ordinaria con activos volátiles bajo el modelo original de producto constante. Puedes modificar los riesgos asumidos o comprar protecciones cuyo precio y posible fallo deben contabilizarse. Las tácticas prácticas cambian el perfil de resultados, pero no anulan la invariante de precios.
Adaptar el par a tu visión del mercado
Si quieres conservar la exposición alcista de ETH, compara un LP ETH/USDC con mantener ETH y USDC sin operar. Si crees que dos activos seguirán evolucionando casi proporcionalmente, un par correlacionado puede presentar menor divergencia relativa; pero la correlación puede romperse. Un token envuelto o derivado de staking añade potencialmente riesgos del emisor, paridad y reembolso. Escoger dos tokens con logotipos similares o etiquetas «blue chip» no equivale a cubrir el riesgo.
Elegir un grado adecuado de concentración
Un rango amplio en v3/v4 puede reducir la frecuencia con la que la posición termina unilateral e inactiva; los rangos estrechos son más sensibles a movimientos de precios y pueden exigir gestión activa. Ninguno es universalmente mejor. Algunos inversores buscan deliberadamente la conversión unilateral al llegar a un límite como una forma de orden por rango, pero debe reconocerse como objetivo de negociación, no comercializarse como rendimiento sin riesgo.
No confundir un seguro con una estrategia diferente
Opciones, futuros y estrategias delta-neutral de creación de mercado pueden compensar parte de la sensibilidad al precio o la divergencia de inventario, pero añaden costes de financiación, primas de opciones, liquidación de margen, riesgo de base, custodia, contraparte y modelo. Una estrategia de «yield farming cubierto» puede perder dinero si la cobertura falla justo cuando desaparecen las comisiones o la liquidez. Exige un balance completo y verificable en lugar de un único APY proyectado.
Mantener deliberadamente limitada la exposición operativa
Usar únicamente capital capaz de soportar pérdidas considerables, comprobar el contrato, conservar tokens para el gas de salida, evitar hooks desconocidos y revisar las autorizaciones de tokens no reduce matemáticamente la IL. Sí reduce otras vías por las que una posición puede fracasar. Importa porque los resultados reales de un LP no se limitan a la fórmula ideal.
Cuando la pérdida impermanente no es el riesgo principal
Una evaluación completa distingue el riesgo de creación de mercado de otras amenazas. La guía de riesgos de Uniswap enumera vulnerabilidades contractuales, posiciones fuera de rango, riesgos de tokens y volatilidad. No deben mezclarse en un único «porcentaje IL».
| Riesgo | Qué sucede | ¿Lo describe la fórmula clásica de IL? |
|---|---|---|
| Divergencia / pérdida impermanente | El inventario LP rinde menos que conservar los tokens originales tras cambiar sus precios relativos | Sí, bajo los supuestos AMM aplicables |
| Fraude del token (rug pull) o desplome | Un activo pierde la mayor parte o todo su valor económico | No; pueden dominar el riesgo del emisor y la pérdida de capital absoluta |
| Exploit de contrato inteligente | Los activos pueden ser robados o quedar inaccesibles | No |
| Hook v4 malicioso o defectuoso | La lógica personalizada altera inesperadamente los precios, la custodia, las comisiones o las retiradas | No |
| Manipulación de precios / MEV | El arbitraje y la ordenación de operaciones pueden transferir valor fuera de los LP | Riesgo relacionado con crear mercado, pero no mera IL final |
| Costes de gas y ejecución | Crear la posición, cobrar comisiones, hacer swaps y salir reducen su valor | No |
| Pérdida de paridad de una stablecoin | Un activo supuestamente estable cotiza por debajo de su valor de reembolso o paridad en dólares | No, por sí solo |
| Liquidación de apalancamiento o garantía | Un préstamo separado vende o se apropia forzosamente de garantías | No |
| Restricciones de retirada en una bóveda | La dependencia de un gestor o puente retrasa o bloquea el reembolso | No |
| Pérdida de clave o aprobación maliciosa | El atacante recibe autorización o los activos se vuelven inaccesibles | No |
Por qué los pools sin permiso requieren verificar los tokens
Cualquiera puede crear un pool para un símbolo que imite a un activo conocido. Un token falsificado, un contrato con impuesto sobre transferencias, funciones de lista negra o un hook malicioso pueden convertirlo en un producto económicamente diferente al mostrado en un anuncio. Comprueba la cadena y las direcciones reales de los contratos de tokens, la clave del pool, los hooks o contratos de gestión y la documentación de fuentes independientes. Los nombres y símbolos de tokens no son identificadores únicos.
Por qué una auditoría no elimina el riesgo económico
Las auditorías pueden detectar ciertos errores de implementación, pero no garantizan liquidez, economía sólida del token, gobernanza honrada ni una estrategia rentable de creación de mercado. Un contrato correcto puede hacer exactamente aquello para lo que fue diseñado y generar pérdidas enormes si fracasa un token. A la inversa, un gráfico histórico de IL favorable no certifica la seguridad contractual.
Cómo aportar liquidez con mayor seguridad: antes, durante y después
La secuencia siguiente es una lista para tomar decisiones, no una recomendación de depositar. Los pasos concretos varían según la versión, red, token e interfaz.
Antes de conectar una cartera
- Define el objetivo. ¿Buscas comisiones de creación de mercado, conversión gradual entre activos, exposición a dos tokens o especulación sobre uno? No son lo mismo.
- Anota los inventarios iniciales. Registra cantidades exactas de tokens y precios actuales, no solo un importe combinado en dólares.
- Verifica la web y la cadena auténticas. Usa navegación oficial confiable, no anuncios no solicitados ni enlaces de «reclamar recompensas».
- Identifica cada contrato. Comprueba direcciones de tokens, versión del pool, nivel de comisiones, hook opcional de v4 y gestor de la bóveda estratégica.
- Prueba tres trayectorias de mercado. Una subida, una caída y una pérdida persistente de paridad o fallo del activo; calcula los valores HODL y posibles composiciones de liquidez.
- Estima todos los costes. Autorizaciones, depósito, cobro de comisiones, swaps, cambios de rango, retirada e impuestos que correspondan.
- Confirma una vía real de salida. Revisa la cadena, la dependencia de puentes, la liquidez de los tokens subyacentes y si puedes cerrar directamente la posición cuando falla la interfaz web.
Al autorizar el depósito de liquidez
Una cartera de autocustodia es un punto de control importante: los usuarios eligen qué transacciones y permisos de gasto de tokens firman. Eso no significa que todos los contratos inteligentes sean fiables ni que la cartera calcule tus resultados LP. La guía de Terenval sobre revisión y revocación de autorizaciones de tokens explica por qué aprobar un gasto no equivale a conectar una cartera corriente.
Contexto de Terenval Wallet: Quienes evalúan DeFi se benefician de comprender el control independiente de sus claves, la cadena elegida y los límites de verificación de la cartera. Terenval Wallet es una cartera de autocustodia citada como ejemplo de autorización de transacciones; no afirmamos que incorpore una interfaz integrada de liquidez de Uniswap v2/v3/v4, reequilibrio automático de rangos, protección contra IL ni soporte para todas las cadenas y tokens. La compatibilidad de cualquier flujo DeFi externo debe comprobarse independientemente en la aplicación y el protocolo actuales. Una cartera no garantiza rentabilidad.
Mientras la posición permanece abierta
Haz seguimiento de las cantidades actuales de tokens subyacentes, las comisiones ganadas en cada token, el estado dentro o fuera del rango, los cambios de configuración del pool y los hooks, los valores USD y HODL y el gas disponible para salir. No confíes únicamente en la cifra de «beneficio» de una interfaz de terceros si omite comisiones pendientes, IL, comisiones del protocolo, reequilibrios o incentivos volátiles. Reevalúa la estrategia cuando un token pierde la paridad, la gobernanza cambia parámetros importantes o una alerta de seguridad afecta a alguna dependencia.
Al cerrar una posición
Examina la mezcla de tokens devuelta, los importes mínimos reales, las comisiones por cobrar, el gas de red y cualquier swap adicional necesario para obtener la asignación deseada. Tras cerrar, valora si deben seguir vigentes las autorizaciones residuales y guarda los registros de transacción. Si temporalmente no puedes salir, distingue entre una caída del sitio web, gas insuficiente, liquidez del pool, congestión de la cadena y restricciones contractuales reales: exigen respuestas distintas.
Para conocer los fundamentos de recuperación de carteras, consulta Frase semilla frente a clave privada frente a contraseña de la cartera y ¿Se puede usar la misma cartera de criptomonedas en dos aplicaciones?. Importar una cartera a otra aplicación no retira por sí mismo tokens de un contrato DeFi ni cambia la economía del LP.
Siete escenarios realistas: qué puede experimentar un proveedor de liquidez
Los siguientes casos son inventados con fines educativos; no representan el historial observado de ningún pool ni son recomendaciones de inversión.
Escenario 1: ETH sube un 100% mientras el LP gana comisiones moderadas
Un pool ETH/USDC de rango completo y 10.000 USD, bajo los supuestos estándar, llega a unos 14.142 USD de valor de inventario mientras HODL alcanza 15.000 USD. Si solo se ganaron 250 USD de comisiones netas, el LP acaba unos 608 USD por detrás de HODL antes de otros ajustes. El inversor LP ganó dinero en USD, pero otro inversor pasivo con los mismos tokens iniciales habría obtenido más. Es el motivo clásico por el que un titular alcista a largo plazo puede dudar en aportar ETH y stablecoins a un pool.
Escenario 2: ETH cae un 50% y el pool acumula ETH
El inventario LP sin comisiones vale unos 7.071 USD, mientras que los activos originales intactos valen 7.500 USD. El AMM compró más ETH al caer su precio relativo. Si el usuario no desea aumentar exposición a ETH tras la caída, la estrategia produjo un desajuste de asignación y un coste de oportunidad. Las comisiones pueden compensar parte, pero no deshacer la bajada de precio de los tokens.
Escenario 3: el precio de ETH regresa al nivel inicial tras un viaje muy volátil
En la fórmula ideal sin comisiones y de rango completo, la IL final vuelve a cero si la relación de precios relativos regresa a 1. Eso no demuestra que una posición real haya generado un rendimiento neto positivo: durante el recorrido ocurrieron operaciones de arbitraje, buenas o malas ejecuciones, costes del protocolo, reequilibrios y gas. Por otra parte, el recorrido volátil pudo generar comisiones importantes. Una calculadora IL que solo considere el precio final no puede predecir el resultado monetario de esa trayectoria.
Escenario 4: una posición concentrada ETH/USDC supera el límite superior
Una posición similar a v3, iniciada con ETH a 2.500 USD y banda de 2.000 a 3.000 USD, se convierte progresivamente en USDC al subir ETH. Por encima de 3.000 USD, el modelo contiene solo USDC y deja de cobrar nuevas comisiones LP por swaps. Si ETH alcanza después 5.000 USD, el LP posee aproximadamente 10.431 USD de USDC en el ejemplo, mientras que sus tokens originales mantenidos en privado valdrían unos 14.521 USD. El coste de oportunidad aumenta considerablemente aunque la posición no se liquide.
Escenario 5: una stablecoin pierde su paridad
Un pool USDC/otra stablecoin parece ofrecer baja volatilidad hasta que uno de los activos cae con fuerza. Los arbitrajistas pueden cambiar el token deteriorado por el más sólido y dejar al LP con más del activo debilitado. El pool puede registrar pérdida directa de valor en USD, IL frente a HODL y problemas de reembolso. Analizar únicamente el porcentaje histórico de IL pasaría por alto el riesgo dominante.
Escenario 6: un APR publicitario alto oculta rentabilidad negativa
Un gestor anuncia un APR anualizado del 70% por comisiones, calculado sobre un período corto y excepcionalmente activo. La posición sale a menudo del rango, se cobran gastos de gestión y el usuario paga gas cada vez que se mueve la banda. Tras contabilizar los tokens de comisiones reales, depósitos, referencia HODL y costes, puede terminar con una rentabilidad relativa negativa. Sin el Registro de Resultados LP completo, un «70% APR» no justifica el depósito.
Escenario 7: un hook de v4 introduce una sorpresa
Un pool usa un hook con comisiones dinámicas configurables y llamadas a un protocolo externo. El inversor modela la IL con una calculadora v3, pero pasa por alto reglas de comisiones poco habituales y una dependencia que falla. El problema resultante no es simplemente «más IL»: puede ser riesgo de contrato o de control ajeno a la invariante clásica. El marco oficial de seguridad de hooks de Uniswap es un buen punto de partida, pero cada hook real exige revisión particular y diligencia de seguridad.
Por qué importa para Bitcoin, Ethereum, redes L2, DeFi y carteras
Bitcoin: El BTC nativo no se convierte por sí mismo en un token ERC-20 para un pool Uniswap. La exposición mediante representaciones envueltas o trasladadas por puentes añade riesgos de custodia, puente o reembolso a los del inventario AMM. Incluso un par muy correlacionado con BTC puede divergir si su representación pierde la paridad.
Ethereum: ETH/USDC es un ejemplo intuitivo porque muchos titulares de criptomonedas tienen una opinión direccional sobre ETH. En un pool, cuando ETH sube, puedes terminar con menos unidades que en una cartera sin operar. Un inversor en ETH debe comparar tanto las unidades de tokens como el rendimiento en USD, no asumir que un APY aumenta su acumulación de ETH.
Layer 2: Las redes con menores costes de transacción pueden hacer más viables posiciones LP pequeñas; esa ventaja debe compararse con riesgos del secuenciador, puentes, contratos inteligentes y fragmentación de liquidez. Un gas bajo no hace seguro a un pool volátil ni autentica los contratos de tokens.
Préstamos DeFi: Los tokens LP o las posiciones LP a veces pueden aportarse como garantía en otro protocolo o utilizarse en estrategias estructuradas. Entonces el inversor puede afrontar tanto divergencia AMM como una liquidación independiente del préstamo. Para entender los préstamos y los riesgos del Health Factor, consulta Cómo funciona el préstamo DeFi: ganar, pedir prestado y evitar la liquidación. No deben tratarse como productos independientes si el fallo de uno afecta al otro.
Carteras: Una cartera vincula identidad y autorizaciones con la actividad on-chain, pero el AMM guarda tokens o emite un derecho sobre la posición conforme al diseño del pool. El saldo visible no es un estado contable completo del inventario, las comisiones ni los costes de oportunidad LP. Comprueba siempre la cadena, el contrato autorizado para gastar y el gestor de posiciones antes de autorizar cambios.
Preguntas frecuentes (FAQ)
1. ¿Qué es la pérdida impermanente en palabras sencillas?
Es el valor que un proveedor de liquidez deja de obtener en comparación con conservar intactos los mismos tokens originales, porque un pool automatizado reequilibra su mezcla cuando cambian los precios. No supone automáticamente una pérdida respecto al importe inicial depositado en dólares.
2. ¿Por qué sufren pérdida impermanente los proveedores de liquidez?
Un AMM compra y vende tokens siguiendo su curva de precios. El arbitraje y otros swaps modifican las reservas cuando cambian los precios de mercado. Por ello, el proveedor termina con menos unidades del token que mejor se comporta y más del que peor rinde que un inversor que simplemente los hubiera conservado.
3. ¿Es una pérdida real la pérdida impermanente?
Es un coste de oportunidad económico real respecto a una alternativa bien definida. No equivale siempre a una pérdida realizada en moneda fiduciaria. Cerrar el LP fija el inventario y el resultado comparativo de esa posición en ese momento; los movimientos posteriores no deshacen la operación cerrada.
4. ¿Desaparece la pérdida impermanente si el precio regresa?
En el modelo ideal de producto constante, rango completo y sin comisiones, la IL frente a HODL vuelve a cero cuando la relación de precios relativos retorna a su nivel inicial. En carteras reales, las comisiones, los costes, los reequilibrios, los fallos de tokens y las retiradas anteriores pueden producir un resultado económico final diferente.
5. ¿Cómo se calcula la pérdida impermanente?
En el modelo estándar 50/50 de producto constante sin comisiones, define r como la relación de precios relativos al salir dividida entre su valor al entrar, y calcula 2 × sqrt(r)/(1+r) − 1. Multiplica por 100 para obtener el porcentaje respecto a HODL. Utiliza matemáticas específicas de la posición para rangos concentrados o curvas personalizadas.
6. ¿Cuál es la pérdida impermanente si el precio de un token se duplica?
En el modelo simplificado 50/50 de rango completo, duplicar el precio relativo genera aproximadamente −5,72% del valor HODL final, no −5,72% del capital inicial. Para el ejemplo ETH/USDC de 10.000 USD con ETH duplicado, la diferencia ronda los 857,86 USD respecto a los 15.000 USD conservados.
7. ¿Es igual la pérdida impermanente ante una caída del 50%?
Según la fórmula clásica, reducir el precio a la mitad y duplicarlo producen el mismo porcentaje de IL (unos −5,72%). Las diferencias en dólares no son iguales, porque el valor final de HODL es distinto. Una caída a la mitad genera una diferencia de unos 429 USD en nuestro ejemplo de 10.000 USD.
8. ¿Puede un LP cobrar comisiones y aun así ganar menos que HODL?
Sí. Si el déficit por divergencia es de 857,86 USD, las comisiones ganadas 650 USD y los costes incrementales 55 USD, el LP sigue unos 262,86 USD por debajo de mantener los tokens originales, aunque la posición pueda seguir valiendo más que el capital inicial.
9. ¿Pueden las comisiones compensar completamente la pérdida impermanente?
Sí, en ciertos períodos y configuraciones, pero son variables y no garantizan ese resultado. Compara las comisiones realizables obtenidas por la posición concreta con su déficit real por divergencia, los gastos específicos del LP y la cartera de referencia correcta durante las mismas fechas.
10. ¿Es lo mismo pérdida impermanente que pérdida de valor del pool en dólares?
No. Un pool puede apreciarse y aun así rendir menos que HODL, o perder valor en dólares y rendir mejor que otra estrategia. La IL relativa y el beneficio o pérdida absoluta son medidas distintas. Declara ambas sin utilizarlas como sinónimos.
11. ¿Qué pares de tokens tienen menor pérdida impermanente?
Los pares cuya relación de precios de mercado permanece estable suelen generar menos divergencia clásica durante el período observado, en igualdad de condiciones. Pero las stablecoins pueden perder paridad, los tokens envueltos pueden perder valor de reembolso y los activos correlacionados pueden divergir. Una IL pequeña en el pasado no garantiza pérdidas pequeñas en el futuro.
12. ¿Un pool de liquidez USDC/USDT está libre de riesgo?
No. Persisten riesgos del emisor, bancarios, de pérdida de paridad, liquidez, contratos inteligentes y gobernanza. Un token que pierde la paridad puede pasar a representar la mayor parte del inventario del pool. La diferencia frente a HODL puede ser pequeña mientras ambas estrategias sufren pérdidas absolutas en dólares.
13. ¿Tiene Uniswap v3 más pérdida impermanente que v2?
Las posiciones concentradas pueden presentar una divergencia respecto a HODL mucho mayor que las de rango completo ante numerosos movimientos de precios, pero depende del rango elegido y del inventario inicial. También pueden captar más comisiones mientras están activas. Compara configuraciones exactas en lugar de dar por hecho que una versión siempre supera a la otra.
14. ¿Qué sucede cuando una posición Uniswap v3 sale de rango?
En una posición concentrada ordinaria, el inventario queda en un solo token y deja de generar nuevas comisiones LP por swaps hasta que el precio vuelve al intervalo. No se liquida automáticamente por el mero hecho de salir de su banda.
15. ¿Se puede perder todo el dinero solamente por pérdida impermanente?
La fórmula clásica describe rendimiento relativo inferior, no un exploit independiente. Si un token subyacente pierde casi todo su valor, la posición puede perder la mayor parte de su valor absoluto, pero hay que distinguir el colapso del token y los riesgos contractuales de la IL. No se deben minimizar pérdidas extremas calificándolas de «mera IL temporal».
16. ¿Dejan alguna vez de ganar comisiones las posiciones LP de rango completo?
Una posición normal de rango completo no alcanza el límite de una banda elegida, pero los ingresos por comisiones siguen dependiendo de la demanda de swaps, las normas del protocolo y la liquidez activa efectiva. Un volumen bajo puede producir comisiones insignificantes; los problemas de contratos o red también pueden impedir el funcionamiento normal.
17. ¿Se capitalizan automáticamente las comisiones en Uniswap v3 y v4?
No en una posición directa ordinaria. Las comisiones devengadas se contabilizan por separado y normalmente deben cobrarse o reinvertirse mediante una operación o un gestor. Cualquier bóveda que prometa capitalización automática añade reglas específicas de contrato y gestión que conviene examinar.
18. ¿Qué diferencia hay entre IL y loss-versus-rebalancing (LVR)?
La IL convencional compara el valor final LP con mantener los tokens originales. LVR compara el resultado LP con una referencia que se reequilibra continuamente a lo largo de la trayectoria de negociación. Ambas miden aspectos económicos de la creación de mercado, pero usan referencias distintas, por lo que sumarlas sin cuidado puede duplicar el riesgo contabilizado.
19. ¿Cómo estimo las comisiones necesarias para que un LP alcance el punto de equilibrio?
Calcula la diferencia actual o hipotética en dólares entre HODL y el inventario LP sin comisiones, suma los costes incrementales y resta otros beneficios realizables. En el ejemplo de ETH duplicado hacen falta unos 912,86 USD en comisiones para compensar 857,86 USD de divergencia más 55 USD de gastos.
20. ¿Por qué puede perder dinero un pool que anuncia un APR del 100%?
El APR anunciado puede anualizar un período muy breve, asumir actividad continua, incluir incentivos volátiles u omitir gas, gestión y divergencia. La posición podría volverse unilateral o fracasar antes de transcurrir un año. Evalúa una rentabilidad neta comprobable respecto a la referencia que pretendes superar.
21. ¿Una relación elevada entre volumen y TVL garantiza buenos resultados LP?
No. El volumen total no equivale a las comisiones asignadas a tu posición: importan la competencia por liquidez activa, el reparto de comisiones, la volatilidad, la selección adversa y los costes. Un volumen generado por operaciones bajo estrés o manipulación puede ser económicamente distinto de swaps ordinarios y recurrentes.
22. ¿Debo reequilibrar cada vez que se rompe mi rango de liquidez?
No automáticamente. Reequilibrar crea una exposición de inventario diferente, normalmente cuesta dinero ejecutarlo y puede llevar a comprar caro o vender barato. Compara mantener, mover el rango, retirar una parte y salir por completo según el objetivo original de la posición.
23. ¿Cuál es el rango de precios más seguro para un pool de liquidez?
No existe una banda universalmente segura. Los rangos amplios pueden permanecer activos durante más tiempo, pero suelen capturar menos densidad de comisiones por dólar de capital; los estrechos pueden mejorar la eficiencia mientras están activos, a cambio de más inactividad y riesgo de conversión unilateral. Depende de los tokens, la visión del mercado, las comisiones y los costes.
24. ¿Son seguros los hooks de Uniswap v4 para los proveedores de liquidez?
Pueden ser útiles, pero introducen código específico de cada pool y potencialmente contabilidad personalizada, comisiones dinámicas, dependencias de oráculos o llamadas externas. Revisa el hook exacto, sus permisos, controles y análisis de seguridad. Participar en un pool v4 no certifica sus hooks ni garantiza resultados.
25. ¿Protege la minería de liquidez frente a la pérdida impermanente?
Las recompensas adicionales pueden compensarla económicamente, pero las emisiones pueden reducirse o volverse ilíquidas. No modifican las matemáticas del inventario AMM, eliminan exploits ni garantizan salir con beneficios.
26. ¿Es lo mismo pérdida impermanente que liquidación en préstamos DeFi?
No. La IL es rendimiento relativo inferior de una posición LP. La liquidación es el proceso de ejecución de garantías de un préstamo cuando se incumplen las condiciones del protocolo. Una estrategia LP apalancada puede sufrir ambos riesgos simultáneamente y deben modelarse por separado.
27. ¿Evitan la pérdida impermanente los pools de liquidez de Layer 2?
No. Comisiones de red menores pueden mejorar la economía de abrir y gestionar una posición pequeña, pero no cambian los movimientos de precios relativos. Las L2 también añaden riesgos propios de puentes, secuenciadores, liquidez e implementaciones contractuales.
28. ¿Debo aprobar tokens antes de añadir liquidez?
En muchos procedimientos ERC-20 se necesita una autorización de gasto o una firma equivalente, seguida de las operaciones de depósito. Verifica el contrato autorizado y el importe permitido. Conectar una cartera no es aprobar un gasto; conceder permisos ilimitados sin revisión crea una superficie de ataque independiente.
29. ¿Puedo gestionar una posición LP utilizando Terenval Wallet?
Esta guía no afirma que Terenval Wallet incluya una interfaz LP de Uniswap ni que admita todos los contratos y redes. Comprueba de forma independiente las integraciones externas y el soporte actual de activos y redes. Terenval se menciona en el contexto general de autocustodia y revisión de transacciones, no como una afirmación de funciones LP integradas.
30. ¿Qué cálculo debo hacer antes de aportar liquidez?
Anota las cantidades exactas de tokens iniciales, modela un movimiento desfavorable y realista de los precios relativos, calcula cuánto valdría conservar esos mismos tokens y compáralo con el inventario LP estimado más las comisiones realizables y menos todos los costes. Repite el análisis para una pérdida de paridad o fallo del contrato, situaciones en las que la fórmula básica ya no refleja el riesgo principal.
Lecturas relacionadas de Terenval
- Cómo funcionan los préstamos DeFi: ingresos, financiación y liquidación — explica los costes variables de financiación, el Health Factor y la liquidación, que no equivalen a la divergencia AMM.
- Cómo revisar y revocar autorizaciones de tokens en una cartera — conoce los permisos de gasto antes de interactuar con un gestor LP o bóveda estratégica.
- Envenenamiento de direcciones cripto: cómo detectar direcciones falsas — evita copiar direcciones de destino engañosas del historial.
- Cómo elegir la red correcta para retirar criptomonedas de un exchange — los movimientos entre cadenas y depósitos en pools exigen coincidencia exacta de red y token.
- ¿Se puede usar la misma cartera cripto en dos aplicaciones? — entiende la portabilidad sin suponer que ambas interfaces admiten los mismos contratos.
- Frase semilla frente a clave privada frente a contraseña — diferencia las credenciales de firma de los activos retenidos por un contrato inteligente.
Fuentes y notas de investigación
Esta guía prioriza la documentación técnica y de producto de primera mano frente a clasificaciones de rentabilidad, APR publicados anónimamente o afirmaciones de foros sin fuente. Los documentos citados respaldan las reglas AMM de Uniswap, el reparto de comisiones, el comportamiento de rangos y la arquitectura de hooks. No verifican independientemente los rendimientos hipotéticos de este artículo, que se calculan a partir de supuestos explícitos.
- Uniswap Developers — Comprender los rendimientos. Fórmula IL de rango completo y comparación de rendimientos subyacente.
- Uniswap Support — ¿Qué es la pérdida impermanente?. Explicación del mecanismo y de los cambios de precios relativos.
- Uniswap Labs — Comprender la provisión de liquidez en DeFi. Origen de las comisiones, elección de pares y conceptos de rangos v2/v3/v4.
- Uniswap Developers — Descripción general de liquidez. Ciclo de vida, comisiones y comportamiento fuera del rango.
- Uniswap Developers — Liquidez concentrada. Liquidez acotada por precios y eficiencia de capital.
- Uniswap Support — Riesgos de aportar liquidez. IL, salida de rango y riesgos de contratos y tokens.
- Uniswap Support — ¿Salir del rango significa liquidación?. Por qué las posiciones ordinarias fuera de rango quedan inactivas y unilaterales en vez de liquidarse.
- Uniswap Developers — Comisiones según la versión del protocolo. Reparto, acumulación LP, configuración de comisiones v2, niveles v3 y comisiones dinámicas v4.
- Uniswap Support — Niveles de comisiones. Particularidades de las comisiones según la versión.
- Uniswap Developers — Comprender los hooks de v4. Personalización opcional de pools.
- Uniswap Developers — Referencia de hooks v4. Ciclo de vida de contratos hook y ejecución específica de pools.
- Uniswap Developers — Marco de seguridad de hooks v4. Nuevos riesgos por contabilidad, llamadas externas y comisiones programables.
- Uniswap Labs — Investigación sobre comisiones de LP pasivos. Investigación histórica que separa los ingresos por comisiones de la exposición a precios.
- Uniswap Developers — Glosario del protocolo. Definiciones de IL, rangos y conceptos AMM.
- Uniswap Support — Operativa de liquidez por versión. Añadir y retirar liquidez y cobrar comisiones según la versión.
- Uniswap Support — Comisiones de los proveedores de liquidez. Comisiones de posiciones y reparto vigente al protocolo cuando corresponda.
Metodología editorial, supuestos de cálculo y declaración
Fecha límite de la información: 5 de noviembre de 2026. El diseño AMM y las descripciones de riesgos de cada versión se basan en la documentación oficial citada. Los productos DeFi, direcciones de contratos, protocolos, configuraciones de hooks, repartos de comisiones e incentivos pueden cambiar. Antes de actuar, verifica independientemente los datos actuales del mercado y los contratos. Es una comparación educativa de carácter permanente, no un listado de pools disponibles en tiempo real.
Supuestos de las fórmulas: La fórmula IL habitual presupone un creador de mercado de producto constante 50/50 y rango completo, sin comisiones de swaps, impuestos sobre tokens, apalancamiento, saldos con rebasing, curvas stable-swap ni exposiciones a contratos externos. El caso principal de 10.000 USD empieza con exactamente 2 ETH a 2.500 USD cada uno y 5.000 USDC a 1 USD. Todos los valores finales emplean el mismo precio de mercado y suponen que la participación LP es suficientemente pequeña para no modificar la formación de precios. Las comisiones ilustrativas de 650 o 1.000 USD y los costes de 55 USD son hipotéticos y se contabilizan solo donde se indica. Los redondeos de tablas pueden producir diferencias de un centavo frente a cálculos con precisión completa.
Supuestos de liquidez concentrada: Las matemáticas al estilo v3/v4 utilizan liquidez concentrada estándar de límites fijos, ETH como token0, USDC como token1 y P cotizado en USDC por ETH, límite inferior de 2.000 USD, superior de 3.000 USD, precio inicial de 2.500 USD y valor inicial de 10.000 USD. El inventario de apertura es 1.808577496 ETH y 5,478.556260 USDC. Los valores finales se calculan directamente a partir de las ecuaciones de inventario documentadas con raíces cuadradas de precios, sin comisiones, deslizamiento, gas, reinicio del rango, reequilibrio discrecional ni hooks v4 personalizados. Cada valor se compara con exactamente las mismas unidades iniciales, valoradas al precio final.
Aportación editorial original: El Registro de Resultados LP, el Índice de Cobertura por Comisiones, la Prueba de Resistencia del Rango y la Brújula de Reequilibrio son modelos educativos elaborados por Terenval para aclarar las comparaciones de inversión y los riesgos. No son motores de riesgo on-chain, métricas estándar de Uniswap ni funciones de producto. Sus umbrales y hojas de trabajo no son recomendaciones para situaciones individuales.
Límites publicitarios y del producto: Terenval News/Answers forma parte del ecosistema Terenval. Terenval Wallet se menciona de manera contextual únicamente para explicar la autocustodia y las autorizaciones de transacciones, sin atribuirle integración directa con Uniswap v2/v3/v4, prevención automática de IL, rentabilidad garantizada, seguros especiales ni respaldo de terceros. Esta guía no contiene ofertas de depósito en vivo ni clasificaciones de APR de afiliados. Es información educativa, no asesoramiento financiero, fiscal ni de inversión. Las posiciones LP pueden perder una parte sustancial o todo su valor económico si fallan los activos subyacentes o el protocolo.